
¿Qué fue el Volmageddon?
Volmageddon es el nombre que se da al 5 de febrero de 2018, cuando el VIX subió un récord de 20 puntos en un solo día y más que se duplicó hasta 38,80. Los productos que apostaban por mercados tranquilos al vender volatilidad, como el XIV, colapsaron.
Volmageddon es el nombre que se da al 5 de febrero de 2018, cuando el VIX subió un récord de 20 puntos en un solo día, más que duplicándose hasta 38,80. Los productos que apostaban por mercados tranquilos al vender volatilidad, siendo el más conocido el XIV, colapsaron, y el S&P 500 cayó más de 10% respecto a su máximo en dos semanas, poniendo fin a un largo período de calma.
Cronología
- 2017 a enero de 2018: el VIX pasa largos períodos cerca de mínimos históricos, alrededor de 9 a 11; los productos vendidos en volatilidad atraen grandes entradas de capital.
- Finales de enero: las acciones comienzan a caer; el VIX sube a alrededor de 17.
- 5 de febrero: el VIX cierra en 38,80, un salto récord de 20 puntos en un día.
- 6 de febrero: llega a tocar 50; el XIV y productos similares colapsan y luego son cerrados.
- 26 de enero al 9 de febrero: el S&P 500 cae más de 10% respecto a su máximo.
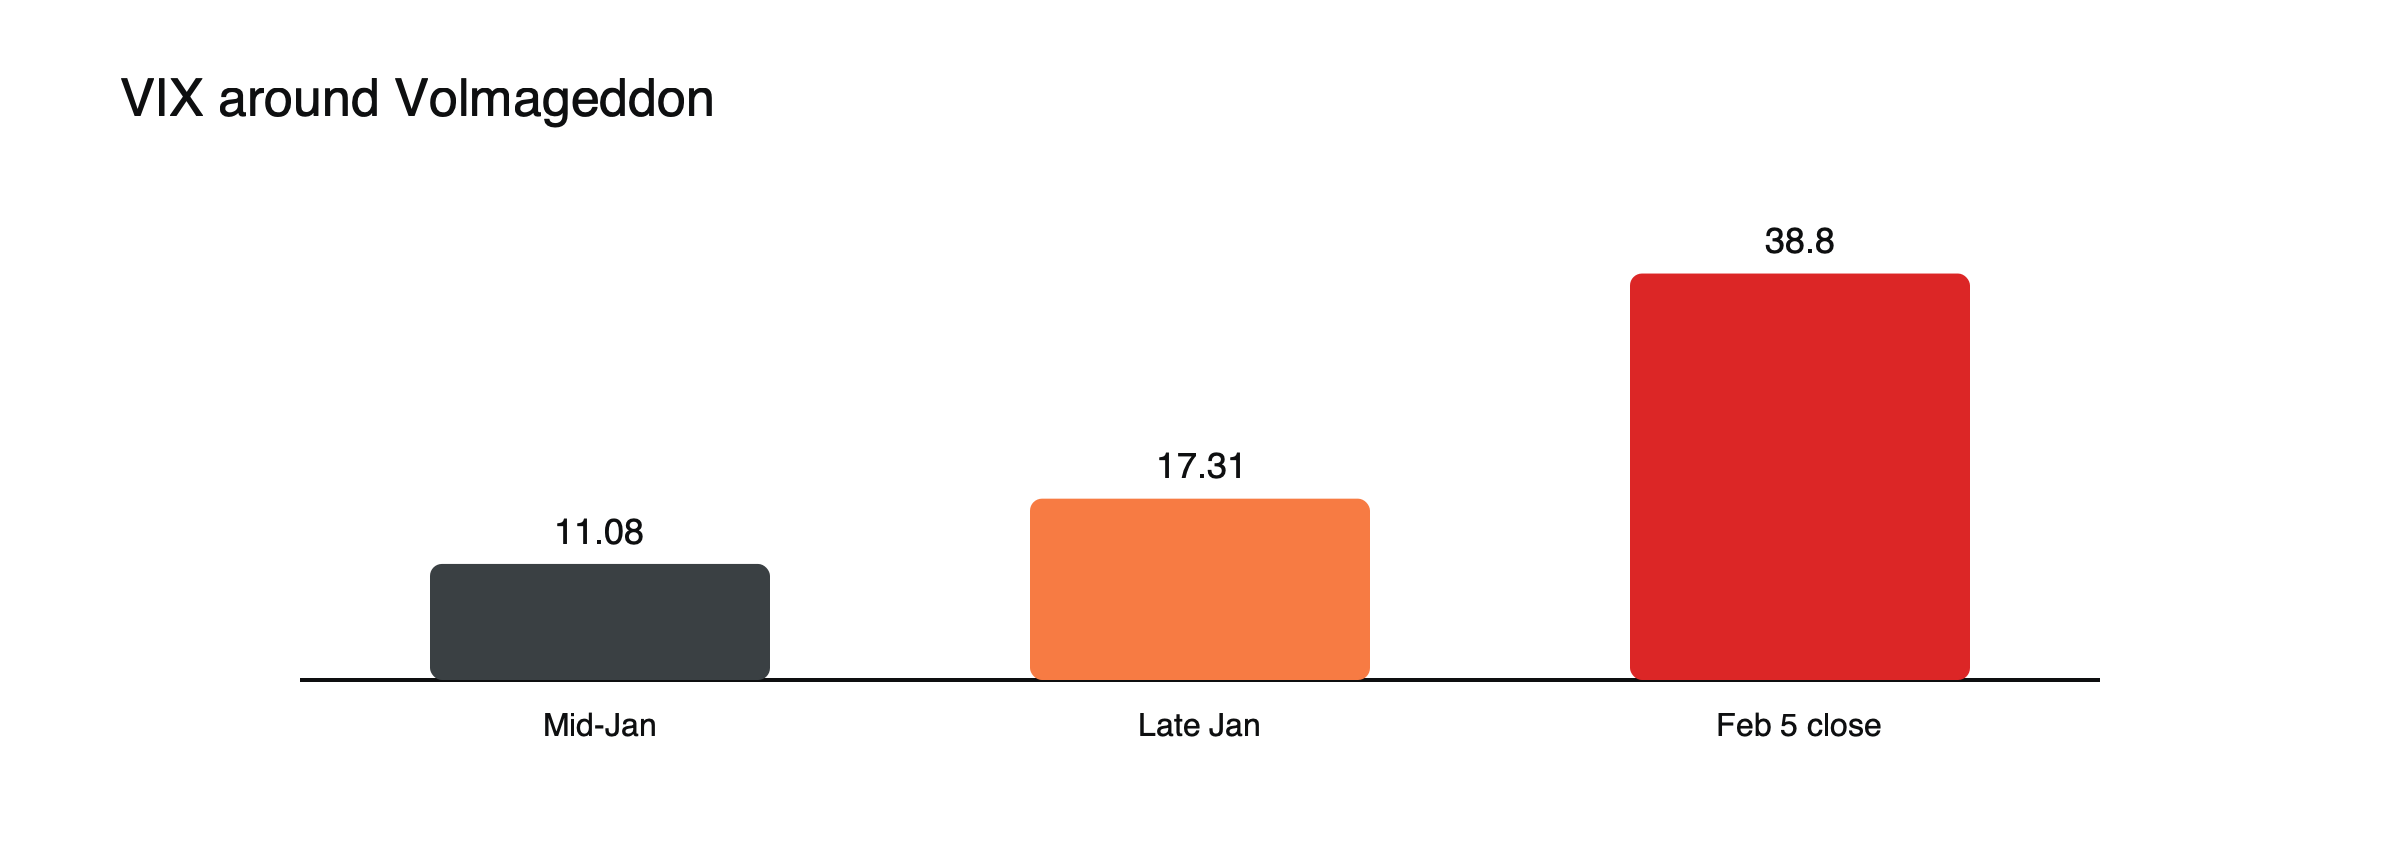
Figura: El VIX más que se duplicó en un día. Fuente: IBKR Campus.
Por qué ocurrió
Posiciones vendidas en volatilidad abarrotadas: muchos inversores obtenían ingresos constantes vendiendo volatilidad.
Ciclo de retroalimentación: los productos inversos al VIX necesitaban comprar futuros del VIX a medida que la volatilidad subía, empujándola aún más arriba, mientras la liquidez era baja.
Cómo funcionaba, de forma ilustrada, un producto de volatilidad inversa
El XIV tenía como objetivo entregar el inverso de la variación diaria de los futuros del VIX de corto plazo. Si esos futuros subían 10% en un día, el XIV debía caer alrededor de 10%; si caían 10%, el XIV subiría alrededor de 10%. (Versión simplificada.) Durante 2017, mientras la volatilidad se mantuvo baja y los futuros retrocedían gradualmente, el producto subió con fuerza. Pero un solo día en que los futuros del VIX prácticamente se duplicaron significó una pérdida cercana al 100%. El 5 de febrero de 2018, los futuros se dispararon alrededor de ese valor, y el XIV perdió casi todo su valor después del cierre. Sus términos permitían al emisor cerrarlo tras una pérdida de esa magnitud, y así se hizo.
El ciclo de rebalanceo
Para mantener su exposición alineada con sus objetivos, los productos inversos y apalancados de volatilidad se rebalanceaban al final de cada día. Tras un fuerte aumento de la volatilidad, los productos inversos debían comprar futuros del VIX cerca del cierre para reducir su exposición vendida, justo cuando los futuros ya se disparaban. Como estos productos habían crecido mucho, sus compras empujaron los futuros aún más arriba, reforzando el pico. Los participantes del mercado habían advertido sobre este ciclo de retroalimentación antes de que ocurriera.
Quiénes resultaron afectados
Los tenedores de productos vendidos en volatilidad perdieron casi todo; los fondos con objetivo de volatilidad redujeron su exposición a acciones, lo que se sumó a las ventas.
Fondos con objetivo de volatilidad
Algunos fondos ajustan su exposición a acciones para mantener estable la volatilidad de la cartera: compran más acciones cuando los mercados están tranquilos y menos cuando la volatilidad sube. Cuando la volatilidad se duplicó en febrero de 2018, estos fondos vendieron acciones, sumándose a la caída del S&P 500. Dinámicas similares aparecieron en caídas posteriores, lo que muestra cómo las estrategias ligadas a la volatilidad pueden convertir un aumento de la volatilidad en venta adicional de acciones.
Después del evento
Varios productos vendidos en volatilidad fueron cerrados, y los emisores y reguladores comenzaron a prestar más atención a los riesgos de los productos complejos negociados en bolsa vendidos a inversores individuales. Las estrategias vendidas en volatilidad no desaparecieron; reaparecieron en otras formas, por lo que picos posteriores de volatilidad, como en marzo de 2020 y en agosto de 2024, cuando el VIX llegó brevemente a cerca de 65, volvieron a ser amplificados por el posicionamiento.
Lecciones
Ganancias pequeñas y constantes pueden ocultar grandes riesgos de cola; los productos apalancados e inversos pueden perderlo casi todo en un día; la baja volatilidad puede crear las condiciones para un pico. Consulte qué es el VIX, los errores que cometen los traders al leer el VIX y qué mueve los índices bursátiles.
Cronología resumida
| Fecha | VIX | Evento |
|---|---|---|
| 2017 | Con frecuencia cerca de 9 a 11 | Calma; entradas de capital en productos de venta de volatilidad |
| Finales de enero de 2018 | Alrededor de 11 a 17 | Las acciones comienzan a caer |
| 5 de febrero de 2018 | Cierre en 38,80 | Salto récord de 20 puntos; el XIV colapsa tras el cierre |
| 6 de febrero de 2018 | Toca 50 | Productos cerrados |
| 26 de enero al 9 de febrero | — | El S&P 500 cae más de un 10% |
Lecciones para traders de CFD
Vender volatilidad, directamente o mediante estrategias que se benefician de los mercados tranquilos, genera ganancias pequeñas y regulares con el riesgo de una pérdida repentina y muy grande. Los CFD sobre futuros del VIX o sobre productos inversos conllevan el mismo riesgo, a menudo con brechas muy por encima de los stops. Incluso los traders que nunca operan productos de volatilidad se ven afectados, porque el desmantelamiento de esas posiciones puede acelerar las caídas en los índices bursátiles. Dimensionar las posiciones en índices teniendo en cuenta la posibilidad de un choque de volatilidad es parte de la gestión de ese riesgo. Consulte qué es el VIX.
La calma que precedió
En 2017, el VIX pasó largos periodos cerca de mínimos históricos, en torno a 9 a 11, mientras las acciones estadounidenses subían de forma constante, con pocos retrocesos. Vender volatilidad, mediante opciones o productos cotizados en bolsa, generó ganancias constantes mes tras mes, y las entradas de capital en productos de venta de volatilidad aumentaron. La calma llevó a los inversores a tratar esos rendimientos como ingresos fiables, y no como una compensación por asumir un gran riesgo oculto.
Por qué la volatilidad vendida era popular
La volatilidad implícita suele ser mayor que la volatilidad que realmente ocurre, por lo que venderla tiende a generar una prima a lo largo del tiempo. En mercados tranquilos, los futuros sobre el VIX también tienden a bajar a medida que se acercan al vencimiento, sumándose a los rendimientos de las posiciones vendidas. Estas características hacían que las estrategias de venta de volatilidad parecieran una fuente fiable de ingresos, siempre que no llegara ningún pico repentino.
La mañana siguiente
El 6 de febrero de 2018, los inversores despertaron y comprobaron que el XIV y productos similares habían perdido casi todo su valor tras el cierre del día anterior. El VIX tocó 50 al inicio de ese día antes de retroceder. Las acciones permanecieron volátiles durante días, y la caída del S&P 500 desde su máximo de enero superó el 10% hasta el 9 de febrero, su peor pérdida desde 2011.
Señales de alerta
La volatilidad muy baja, el crecimiento de los activos en productos de venta de volatilidad y los estudios que advertían de un ciclo de retroalimentación eran todos visibles antes del suceso. Pocos actuaron en función de ellos, porque la estrategia había funcionado durante tanto tiempo. El episodio mostró cómo el éxito de una operación muy concurrida puede aumentar el tamaño de su eventual colapso.
Interpretaciones erróneas comunes
- Tomar los rendimientos constantes como prueba de bajo riesgo.
- Suponer que los productos cotizados en bolsa son siempre sencillos.
Lecciones para el diseño de productos
El XIV y productos similares hicieron lo que decían sus documentos: entregaron el inverso de las variaciones diarias de los futuros del VIX, y sus condiciones permitían su cierre tras una gran pérdida. El problema es que muchos compradores no percibían la rapidez con que un solo día podía eliminarlos, ni cómo el propio tamaño de estos productos podía amplificar el movimiento. El episodio llevó a un escrutinio más riguroso de los productos complejos cotizados en bolsa y de la forma en que se explican a los inversores minoristas.
Cómo podrían haberse protegido los traders
Los traders que vendieron volatilidad podrían haber limitado el tamaño de sus posiciones para que una duplicación de la volatilidad no vaciara su cuenta, comprado opciones de protección para limitar la pérdida o evitado productos cuya estructura hacía posible una pérdida casi total en un día. Diversificar entre estrategias que no dependen todas de mercados tranquilos también ayuda. El hilo conductor es planificar para el día raro, y no para el día típico.
La volatilidad después de febrero de 2018
El VIX retrocedió en semanas, pero la volatilidad regresó más tarde en 2018, con una fuerte caída en el último trimestre del año. La calma de 2017 resultó ser la excepción, y no la nueva normalidad.
Volatilidad y CFD de índices
Incluso los traders sin productos de volatilidad sintieron el Volmageddon a través de los CFD de índices. La caída rápida del S&P 500, los spreads más amplios y las oscilaciones intradiarias pronunciadas pusieron a prueba los stops y el margen. Las posiciones dimensionadas durante la calma de 2017, cuando las variaciones diarias eran pequeñas, se volvieron de repente mucho más arriesgadas, porque el mismo tamaño de posición pasó a conllevar oscilaciones diarias mucho mayores. Ajustar el tamaño según cambia la volatilidad, en lugar de mantenerlo fijo, es una de las lecciones más claras del episodio para los traders de índices. Un tamaño ajustado por volatilidad mantiene estable la oscilación diaria típica en mercados que cambian.
Preguntas frecuentes
¿Por qué se llamó Volmageddon?
Porque el colapso de los productos vendidos en volatilidad fue tan súbito y completo que combinó “volatility” (volatilidad) y “Armageddon”.
¿Podría volver a suceder?
Los productos específicos involucrados fueron cerrados, pero las apuestas masificadas en mercados tranquilos pueden volver a formarse y deshacerse con la misma rapidez.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el valor que inviertas.
Fuentes
- The day the VIX doubled: tales of Volmageddon (salto récord de 20 puntos; colapso del XIV; peor pérdida del S&P 500 desde 2011) — Bloomberg, febrero de 2019
- Volmageddon recollections (VIX de 11,08 a 17,31 en la semana anterior; cierre en 38,80 y 50 a la mañana siguiente; S&P 500 −10% del 26 de enero al 9 de febrero) — IBKR Campus
- Volatility gauge tops 50 for the first time since Volmageddon (ciclo de retroalimentación entre ETP y volatilidad; pico en la sesión siguiente) — Bloomberg vía BNN
- Yen carry trade unwind: episodio de 2024 (VIX brevemente en 65 el 5 de agosto) — Lambda Finance, 2026