
Что такое Volmageddon?
Volmageddon — название 5 февраля 2018 года, когда VIX вырос на рекордные 20 пунктов за один день и почти удвоился, а продукты, основанные на продаже волатильности, обрушились.
Volmageddon — так называют 5 февраля 2018 года, когда VIX вырос на рекордные 20 пунктов за один день, более чем вдвое, до 38,80. Продукты, которые делали ставку на спокойный рынок за счёт продажи волатильности, самым известным из которых был XIV, рухнули, а S&P 500 за две недели опустился более чем на 10% от своего максимума, завершив длительный период затишья.
Хронология
- 2017 — январь 2018: VIX подолгу находился вблизи исторических минимумов, примерно на уровне 9–11; продукты, основанные на продаже волатильности, привлекали крупные потоки капитала.
- Конец января: акции начинают снижаться; VIX поднимается примерно до 17.
- 5 февраля: VIX закрывается на уровне 38,80 — рекордный скачок на 20 пунктов за один день.
- 6 февраля: индекс касается отметки 50; XIV и аналогичные продукты обрушиваются и впоследствии закрываются.
- С 26 января по 9 февраля: S&P 500 опускается более чем на 10% от своего максимума.
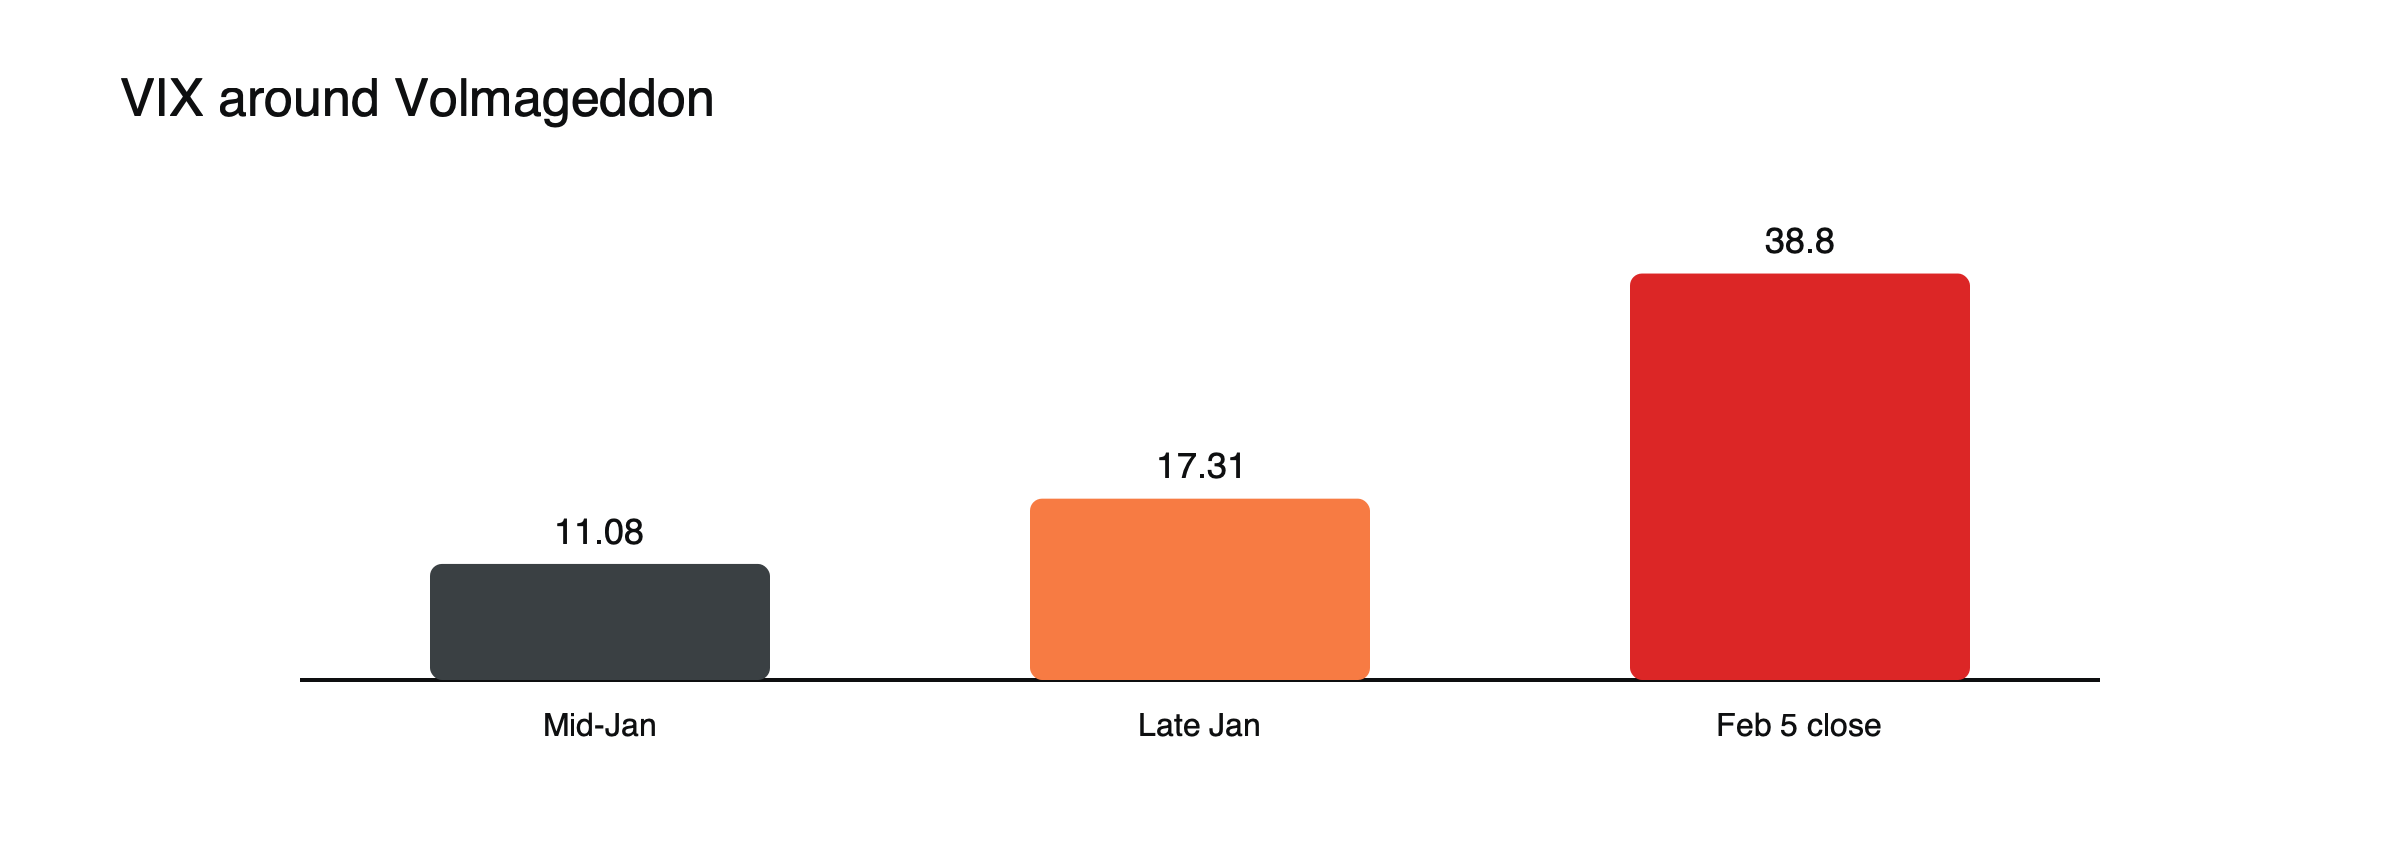
Рисунок: VIX более чем удвоился за один день. Источник: IBKR Campus.
Почему это произошло
Переполненность позиций по продаже волатильности: многие инвесторы получали стабильный доход, продавая волатильность.
Цикл обратной связи: инверсные по отношению к VIX продукты были вынуждены покупать фьючерсы на VIX по мере роста волатильности, что подталкивало её ещё выше при низкой ликвидности.
Как в общих чертах работал инверсный продукт на волатильность
XIV был призван обеспечивать обратное относительно дневного изменения краткосрочных фьючерсов на VIX. Если эти фьючерсы вырастали на 10% за день, XIV должен был упасть примерно на 10%; если они снижались на 10%, XIV должен был вырасти примерно на 10%. (Упрощённая версия.) В течение 2017 года, пока волатильность оставалась низкой, а фьючерсы постепенно снижались, продукт сильно рос. Но один день, когда фьючерсы на VIX практически удвоились, означал убыток, близкий к 100%. 5 февраля 2018 года фьючерсы выросли примерно на такую величину, и после закрытия XIV потерял почти всю свою стоимость. Его условия позволяли эмитенту закрыть продукт после убытка такого масштаба, что и было сделано.
Цикл ребалансировки
Чтобы поддерживать экспозицию в соответствии с целевыми показателями, инверсные и леверидж-продукты на волатильность ребалансировались в конце каждого дня. После резкого роста волатильности инверсным продуктам приходилось покупать фьючерсы на VIX ближе к закрытию, чтобы сократить свою короткую позицию, именно в тот момент, когда фьючерсы уже взлетали. Поскольку эти продукты выросли очень сильно, их покупки подталкивали фьючерсы ещё выше, усиливая пик. Участники рынка предупреждали об этом цикле обратной связи до того, как он произошёл.
Кто пострадал
Держатели продуктов, основанных на продаже волатильности, потеряли почти всё; фонды с целевым уровнем волатильности сократили экспозицию в акциях, что добавило давления на продажи.
Фонды с целевым уровнем волатильности
Некоторые фонды корректируют долю акций, чтобы поддерживать стабильную волатильность портфеля: покупают больше акций, когда рынки спокойны, и меньше, когда волатильность растёт. Когда волатильность удвоилась в феврале 2018 года, эти фонды продали акции, добавив давления на снижение S&P 500. Похожая динамика проявилась и в последующих снижениях, что показывает, как стратегии, привязанные к волатильности, могут превратить её всплеск в дополнительные продажи акций.
После события
Несколько продуктов, основанных на продаже волатильности, были закрыты, а эмитенты и регуляторы стали уделять больше внимания рискам сложных биржевых продуктов, продаваемых частным инвесторам. Стратегии продажи волатильности не исчезли; они вернулись в других формах, поэтому последующие пики волатильности, например в марте 2020 года и в августе 2024 года, когда VIX ненадолго достиг примерно 65, снова усиливались из-за позиционирования рынка.
Уроки
Небольшие и устойчивые доходы могут скрывать крупные риски хвостовых событий; продукты с плечом и инверсные продукты могут потерять почти всё за один день; низкая волатильность может создать условия для резкого всплеска. Смотрите что такое VIX, ошибки, которые трейдеры допускают при чтении VIX, и что движет фондовыми индексами.
Хронология в кратком виде
| Дата | VIX | Событие |
|---|---|---|
| 2017 | Часто около 9–11 | Затишье; приток капитала в продукты, основанные на продаже волатильности |
| Конец января 2018 | Около 11–17 | Акции начинают падать |
| 5 февраля 2018 | Закрытие на уровне 38,80 | Рекордный скачок на 20 пунктов; XIV обрушивается после закрытия |
| 6 февраля 2018 | Касается 50 | Продукты закрыты |
| 26 января – 9 февраля | — | S&P 500 падает более чем на 10% |
Уроки для трейдеров CFD
Продажа волатильности, напрямую или через стратегии, которые зарабатывают на спокойных рынках, приносит небольшие и регулярные доходы при риске внезапного и очень крупного убытка. CFD на фьючерсы VIX или на инверсные продукты несут тот же риск, часто с гэпами, far beyond стоп-ордеров. Даже трейдеры, которые никогда не торгуют продуктами на волатильность, оказываются под влиянием, поскольку закрытие таких позиций может ускорить падение фондовых индексов. Учёт возможности шока волатильности при определении размера позиций в индексах является частью управления этим риском. Смотрите что такое VIX.
Затишье, которое предшествовало
В 2017 году VIX долгое время держался вблизи исторических минимумов, около 9–11, в то время как американские акции росли устойчиво, с редкими откатами. Продажа волатильности через опционы или биржевые продукты приносила стабильный доход месяц за месяцем, а приток капитала в продукты, основанные на продаже волатильности, рос. Затишье заставило инвесторов воспринимать эти доходы как надёжную ренту, а не как вознаграждение за принятие большого скрытого риска.
Почему продажа волатильности была популярна
Подразумеваемая волатильность обычно выше реализованной, поэтому её продажа, как правило, приносит премию с течением времени. На спокойных рынках фьючерсы на VIX также имеют тенденцию снижаться по мере приближения к экспирации, что добавляло доходность коротким позициям. Эти характеристики делали стратегии короткой волатильности похожими на надёжный источник дохода, пока не случился внезапный всплеск.
Утро после
6 февраля 2018 года инвесторы проснулись и обнаружили, что XIV и похожие продукты почти полностью потеряли свою стоимость после закрытия предыдущего дня. VIX в начале того дня коснулся 50, прежде чем откатиться. Акции оставались волатильными в течение нескольких дней, а падение S&P 500 от январского максимума превысило 10% к 9 февраля, что стало его худшим результатом с 2011 года.
Сигналы тревоги
Очень низкая волатильность, рост активов в продуктах, основанных на продаже волатильности, и исследования, предупреждавшие о цикле обратной связи, были видны до события. Немногие действовали на их основании, потому что стратегия долго работала. Эпизод показал, как успех переполненной сделки может увеличить масштаб её возможного краха.
Распространённые неверные толкования
- Принимать устойчивые доходы за свидетельство низкого риска.
- Полагать, что биржевые продукты всегда просты.
Уроки для дизайна продуктов
XIV и похожие продукты делали то, что говорилось в их документах: они давали обратную величину дневных изменений фьючерсов на VIX, а их условия допускали закрытие после крупного убытка. Проблема заключалась в том, что многие покупатели не понимали, как быстро один день может их уничтожить, и как сам размер этих продуктов может усиливать движение. Эпизод привёл к более тщательному контролю сложных биржевых продуктов и того, как они объясняются частным инвесторам.
Как трейдеры могли бы защититься
Трейдеры, продававшие волатильность, могли ограничить размер позиций, чтобы удвоение волатильности не обнулило их счёт, купить защитные опционы для ограничения убытка или избегать продуктов, структура которых делала возможным почти полный убыток за один день. Диверсификация между стратегиями, которые не все зависят от спокойных рынков, также помогает. Главная мысль: планировать нужно на редкий день, а не на типичный.
Волатильность после февраля 2018 года
VIX снизился за несколько недель, но волатильность вернулась позже в 2018 году, с сильным падением в последнем квартале года. Затишье 2017 года оказалось исключением, а не новой нормой.
Волатильность и CFD на индексы
Даже трейдеры без продуктов на волатильность ощутили Volmageddon через CFD на индексы. Быстрое падение S&P 500, расширившиеся спреды и резкие внутридневные колебания проверили стопы и маржу. Позиции, размер которых был рассчитан в период затишья 2017 года, когда дневные колебания были небольшими, внезапно стали намного рискованнее, поскольку тот же размер позиции теперь нёс гораздо большие дневные колебания. Корректировка размера в зависимости от изменения волатильности, а не его сохранение фиксированным, — один из самых наглядных уроков этого эпизода для трейдеров индексов. Размер, скорректированный по волатильности, поддерживает стабильность типичного дневного колебания на меняющихся рынках.
Часто задаваемые вопросы
Почему это назвали Volmageddon?
Потому что крах продуктов, продававших волатильность, был настолько внезапным и полным, что соединил «volatility» (волатильность) и «Armageddon» (Армагеддон).
Может ли это повториться?
Конкретные продукты, о которых идёт речь, были закрыты, но переполненные позиции на спокойных рынках могут сформироваться снова и так же быстро разрушиться.
Эта статья носит образовательный характер и не является инвестиционной, финансовой, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- День, когда VIX удвоился: истории о Volmageddon (рекордный скачок на 20 пунктов; крах XIV; худшие потери S&P 500 с 2011 года) — Bloomberg, февраль 2019
- Воспоминания о Volmageddon (VIX с 11,08 до 17,31 в предыдущую неделю; закрытие на уровне 38,80 и 50 следующим утром; S&P 500 −10% с 26 января по 9 февраля) — IBKR Campus
- Индекс волатильности поднялся выше 50 впервые с времён Volmageddon (цикл обратной связи между ETP и волатильностью; пик в следующей сессии) — Bloomberg via BNN
- Размотка кэрри-трейда на иену: эпизод 2024 года (VIX ненадолго на уровне 65 5 августа) — Lambda Finance, 2026