
O que foi o Volmageddon?
Em 5 de fevereiro de 2018, o VIX subiu um recorde de 20 pontos e produtos vendidos em volatilidade, como o XIV, colapsaram. O que aconteceu, por quê e as lições para traders.
Volmageddon é o nome dado a 5 de fevereiro de 2018, quando o VIX subiu um recorde de 20 pontos em um único dia, mais que dobrando para 38,80. Produtos que apostavam em mercados calmos ao vender volatilidade, sendo o mais conhecido o XIV, colapsaram, e o S&P 500 caiu mais de 10% em relação à sua máxima em duas semanas, encerrando um longo período de calmaria.
Linha do tempo
- 2017 a janeiro de 2018: o VIX passa longos períodos próximo de mínimas históricas, em torno de 9 a 11; produtos vendidos em volatilidade atraem grandes entradas de capital.
- Final de janeiro: as ações começam a cair; o VIX sobe para cerca de 17.
- 5 de fevereiro: o VIX fecha em 38,80, um salto recorde de 20 pontos em um dia.
- 6 de fevereiro: chega a tocar 50; o XIV e produtos semelhantes colapsam e são depois encerrados.
- 26 de janeiro a 9 de fevereiro: o S&P 500 cai mais de 10% em relação à sua máxima.
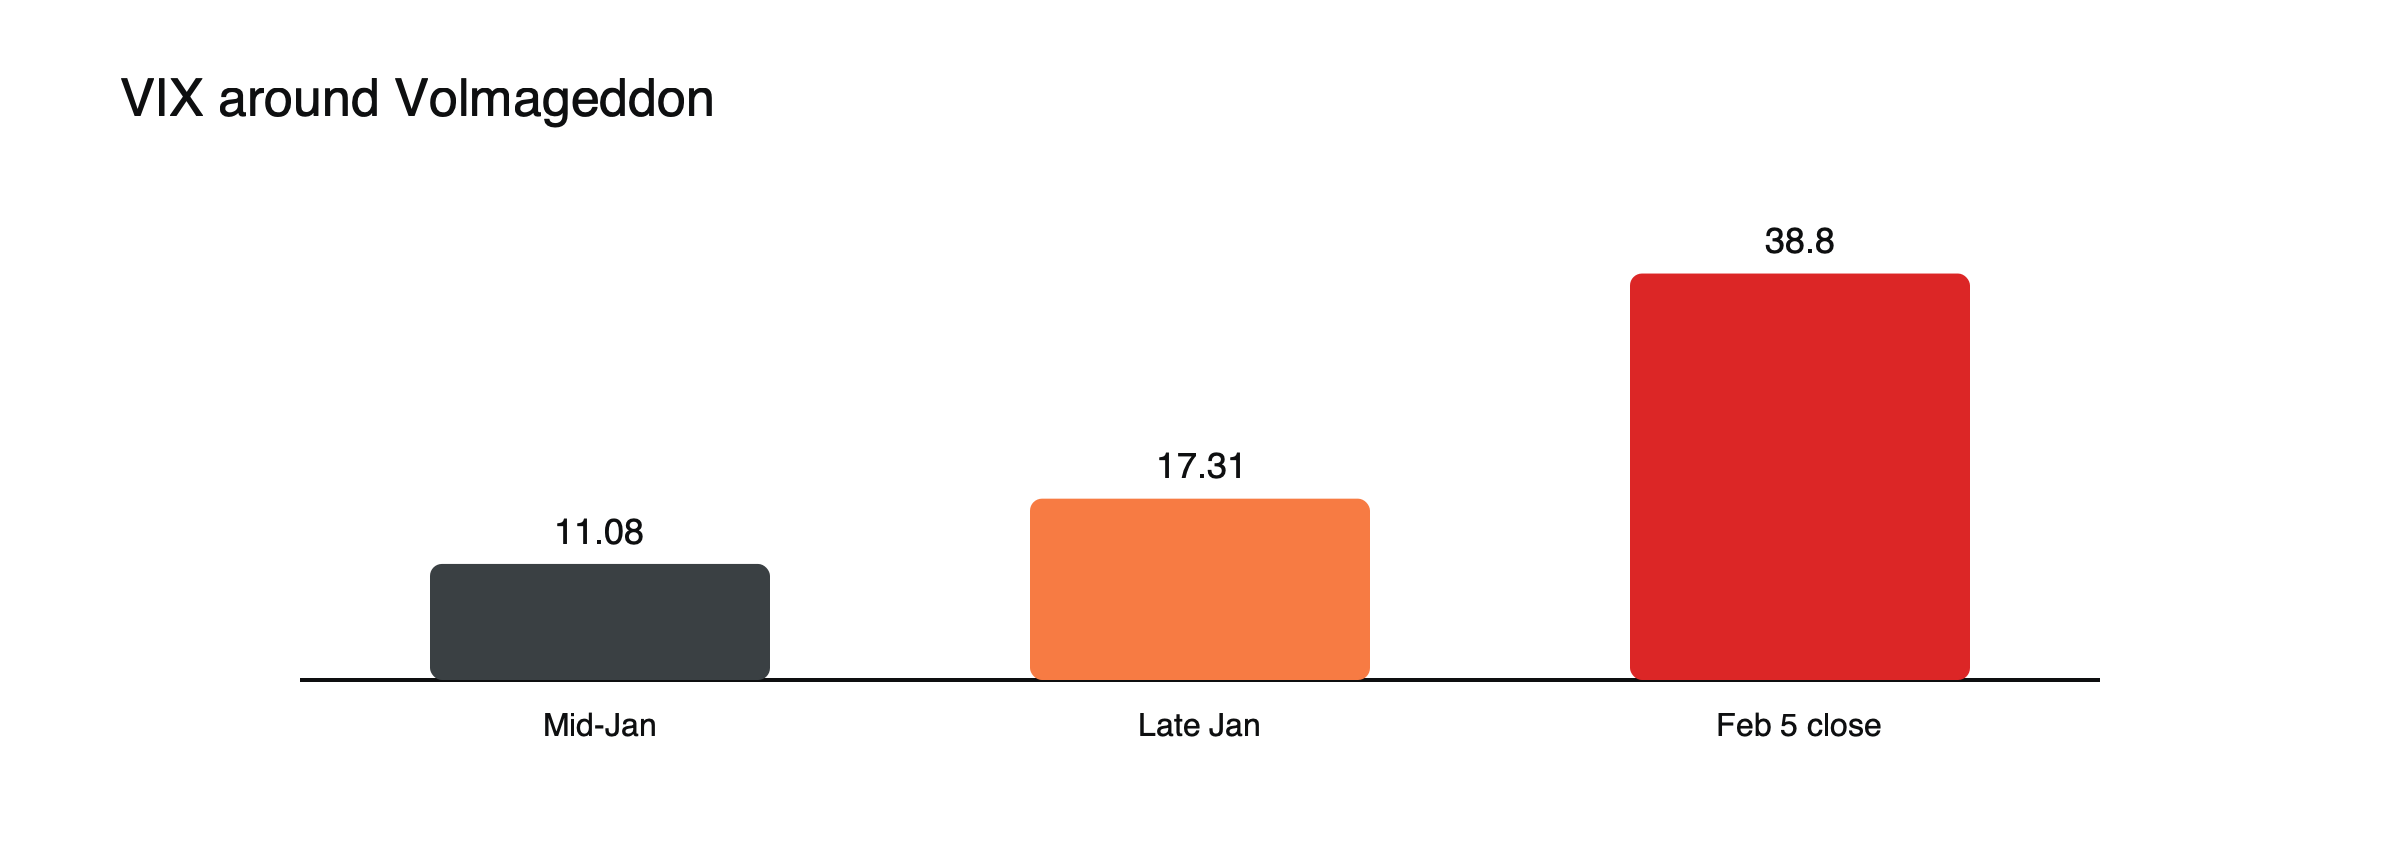
Figura: O VIX mais que dobrou em um dia. Fonte: IBKR Campus.
Por que aconteceu
Operações vendidas em volatilidade lotadas: muitos investidores obtinham renda constante vendendo volatilidade.
Ciclo de realimentação: produtos inversos ao VIX precisavam comprar futuros do VIX conforme a volatilidade subia, empurrando-a ainda mais para cima, enquanto a liquidez era baixa.
Como funcionava, de forma ilustrada, um produto de volatilidade inversa
O XIV tinha como objetivo entregar o inverso da variação diária dos futuros de VIX de curto prazo. Se esses futuros subissem 10% em um dia, o XIV deveria cair cerca de 10%; se caíssem 10%, o XIV subiria cerca de 10%. (Versão simplificada.) Ao longo de 2017, enquanto a volatilidade permaneceu baixa e os futuros recuaram gradualmente, o produto subiu fortemente. Mas um único dia em que os futuros de VIX praticamente dobraram significou uma perda próxima de 100%. Em 5 de fevereiro de 2018, os futuros dispararam cerca desse valor, e o XIV perdeu quase todo o seu valor após o fechamento. Seus termos permitiam ao emissor encerrá-lo após uma perda desse porte, e ele foi encerrado.
O ciclo de rebalanceamento
Para manter sua exposição alinhada às metas, produtos inversos e alavancados de volatilidade eram rebalanceados ao final de cada dia. Após uma forte alta da volatilidade, os produtos inversos precisavam comprar futuros de VIX perto do fechamento para reduzir sua exposição vendida, justamente no momento em que os futuros já disparavam. Como esses produtos tinham crescido muito, suas compras empurraram os futuros ainda mais para cima, reforçando o pico. Participantes do mercado haviam alertado sobre esse ciclo de realimentação antes de ele acontecer.
Quem foi afetado
Detentores de produtos vendidos em volatilidade perderam quase tudo; fundos com alvo de volatilidade reduziram a exposição em ações, o que somou às vendas.
Fundos com alvo de volatilidade
Alguns fundos ajustam sua exposição em ações para manter a volatilidade da carteira estável: compram mais ações quando os mercados estão calmos e menos quando a volatilidade sobe. Quando a volatilidade dobrou em fevereiro de 2018, esses fundos venderam ações, somando-se à queda do S&P 500. Dinâmicas semelhantes apareceram em quedas posteriores, mostrando como estratégias atreladas à volatilidade podem transformar uma alta da volatilidade em venda extra de ações.
Após o evento
Vários produtos vendidos em volatilidade foram encerrados, e emissores e reguladores passaram a dar mais atenção aos riscos de produtos complexos negociados em bolsa vendidos a investidores individuais. As estratégias vendidas em volatilidade não desapareceram; reapareceram em outras formas, e por isso picos posteriores de volatilidade, como em março de 2020 e em agosto de 2024, quando o VIX chegou brevemente a cerca de 65, foram novamente amplificados pelo posicionamento.
Lições
Ganhos pequenos e constantes podem esconder grandes riscos de cauda; produtos alavancados e inversos podem perder quase tudo em um dia; a baixa volatilidade pode criar as condições para um pico. Veja o que é o VIX, erros que traders cometem ao ler o VIX e o que move os índices de ações.
Linha do tempo em resumo
| Data | VIX | Evento |
|---|---|---|
| 2017 | Frequentemente perto de 9 a 11 | Calmaria; entradas de capital em produtos vendidos em volatilidade |
| Final de janeiro de 2018 | Cerca de 11 a 17 | As ações começam a cair |
| 5 de fevereiro de 2018 | Fechamento em 38,80 | Salto recorde de 20 pontos; XIV colapsa após o fechamento |
| 6 de fevereiro de 2018 | Toca 50 | Produtos encerrados |
| 26 de janeiro a 9 de fevereiro | — | S&P 500 cai mais de 10% |
Lições para traders de CFDs
Vender volatilidade, diretamente ou por meio de estratégias que lucram com mercados calmos, rende ganhos pequenos e regulares com o risco de uma perda súbita e muito grande. CFDs sobre futuros de VIX ou sobre produtos inversos carregam o mesmo risco, muitas vezes com lacunas bem além dos stops. Mesmo traders que nunca negociam produtos de volatilidade são afetados, porque o desmonte dessas posições pode acelerar quedas nos índices de ações. Dimensionar posições em índices considerando a possibilidade de um choque de volatilidade faz parte da gestão desse risco. Veja o que é o VIX.
A calmaria que antecedeu
Em 2017, o VIX passou longos períodos próximo de mínimas históricas, em torno de 9 a 11, enquanto as ações dos EUA subiam de forma constante, com poucos recuos. Vender volatilidade, por meio de opções ou produtos negociados em bolsa, gerou ganhos constantes mês após mês, e as entradas de capital em produtos vendidos em volatilidade cresceram. A calmaria levou investidores a tratar esses retornos como renda confiável, e não como remuneração por assumir um grande risco oculto.
Por que a volatilidade vendida era popular
A volatilidade implícita costuma ser maior que a volatilidade que de fato ocorre, por isso vendê-la tende a render um prêmio ao longo do tempo. Em mercados calmos, os futuros sobre o VIX também tendem a cair à medida que se aproximam do vencimento, somando-se aos retornos das posições vendidas. Essas características faziam as estratégias vendidas em volatilidade parecerem uma fonte confiável de renda, desde que nenhum pico súbito chegasse.
A manhã seguinte
Em 6 de fevereiro de 2018, investidores acordaram e constataram que o XIV e produtos semelhantes haviam perdido quase todo o seu valor após o fechamento do dia anterior. O VIX tocou 50 no início daquele dia antes de recuar. As ações ficaram voláteis por dias, e a queda do S&P 500 em relação à máxima de janeiro superou 10% até 9 de fevereiro, sua pior perda desde 2011.
Sinais de alerta
Volatilidade muito baixa, crescimento dos ativos em produtos vendidos em volatilidade e estudos que alertavam para um ciclo de realimentação eram todos visíveis antes do evento. Poucos agiram com base neles, porque a estratégia havia funcionado por tanto tempo. O episódio mostrou como o sucesso de uma operação lotada pode aumentar o tamanho de seu eventual colapso.
Interpretações equivocadas comuns
- Tomar retornos constantes como evidência de baixo risco.
- Presumir que produtos negociados em bolsa são sempre simples.
Lições para o desenho de produtos
O XIV e produtos semelhantes fizeram o que seus documentos diziam: entregaram o inverso das variações diárias dos futuros de VIX, e seus termos permitiam o encerramento após uma grande perda. O problema é que muitos compradores não percebiam a rapidez com que um único dia podia eliminá-los, nem como o próprio tamanho desses produtos podia amplificar o movimento. O episódio levou a um escrutínio mais rigoroso dos produtos complexos negociados em bolsa e da forma como são explicados a investidores individuais.
Como os traders poderiam ter se protegido
Traders que venderam volatilidade poderiam ter limitado o tamanho das posições para que uma duplicação da volatilidade não zerasse sua conta, comprado opções de proteção para limitar a perda ou evitado produtos cuja estrutura tornava possível uma perda quase total em um dia. Diversificar entre estratégias que não dependem todas de mercados calmos também ajuda. O fio condutor é planejar para o dia raro, e não para o dia típico.
A volatilidade após fevereiro de 2018
O VIX recuou em semanas, mas a volatilidade voltou mais tarde em 2018, com uma forte queda no último trimestre do ano. A calmaria de 2017 mostrou-se a exceção, e não o novo normal.
Volatilidade e CFDs de índices
Mesmo traders sem produtos de volatilidade sentiram o Volmageddon por meio de CFDs de índices. A queda rápida do S&P 500, spreads mais amplos e oscilações intradiárias acentuadas testaram stops e margem. Posições dimensionadas durante a calmaria de 2017, quando as variações diárias eram pequenas, tornaram-se de repente muito mais arriscadas, porque o mesmo tamanho de posição passou a carregar oscilações diárias bem maiores. Ajustar o tamanho conforme a volatilidade muda, em vez de mantê-lo fixo, é uma das lições mais claras do episódio para traders de índices. Um tamanho ajustado pela volatilidade mantém a oscilação diária típica estável em mercados que mudam.
Perguntas frequentes
Por que foi chamado de Volmageddon?
Porque o colapso dos produtos vendidos em volatilidade foi tão súbito e completo que combinou “volatility” (volatilidade) e “Armageddon”.
Poderia acontecer novamente?
Os produtos específicos envolvidos foram encerrados, mas apostas lotadas em mercados calmos podem se formar novamente e se desmontar com a mesma rapidez.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- The day the VIX doubled: tales of Volmageddon (salto recorde de 20 pontos; colapso do XIV; pior perda do S&P 500 desde 2011) — Bloomberg, fevereiro de 2019
- Volmageddon recollections (VIX de 11,08 para 17,31 na semana anterior; fechamento em 38,80 e 50 na manhã seguinte; S&P 500 −10% de 26 de janeiro a 9 de fevereiro) — IBKR Campus
- Volatility gauge tops 50 for the first time since Volmageddon (ciclo de realimentação entre ETPs e volatilidade; pico na sessão seguinte) — Bloomberg via BNN
- Yen carry trade unwind: episódio de 2024 (VIX brevemente em 65 em 5 de agosto) — Lambda Finance, 2026