
O Efeito de Janeiro ainda existe?
O Efeito de Janeiro é um padrão histórico em que ações, especialmente de empresas pequenas e de papéis que tiveram perdas no ano anterior, registraram retornos incomumente fortes em torno da virada do ano. O efeito foi bem documentado em dados antigos, mas pesquisas posteriores o encontraram mais fraco e menos estável. Continua sendo uma lição útil sobre a história do mercado, e não uma operação de calendário confiável.
O Efeito de Janeiro é um padrão histórico em que ações, especialmente de empresas pequenas e de papéis que tiveram perdas no ano anterior, registraram retornos incomumente fortes em torno da virada do ano. O efeito foi bem documentado em dados antigos, mas pesquisas posteriores o encontraram mais fraco e menos estável. Continua sendo uma lição útil sobre a história do mercado, e não uma operação de calendário confiável.
A anomalia original era mais específica do que “ações sobem em janeiro”
A versão popular diz que janeiro é um bom mês para as ações.
A versão acadêmica é mais restrita.
As pesquisas constataram que os retornos incomumente fortes de janeiro se concentravam em empresas menores e em ações que haviam tido desempenho ruim antes do fim do ano. A revisão de Richard Thaler, de 1987, sobre a anomalia descreveu as pequenas empresas e os papéis perdedores no ano anterior como particularmente importantes para o padrão.
Isso importa, porque uma alta ampla do mercado em janeiro não é o mesmo que o Efeito de Janeiro clássico.
A anomalia dizia respeito à distribuição transversal dos retornos: quais tipos de ações tiveram desempenho incomumente bom, e não simplesmente se o S&P 500 fechou o mês no positivo.
A venda para realizar prejuízo fiscal é uma das principais explicações
Uma explicação comum começa em dezembro.
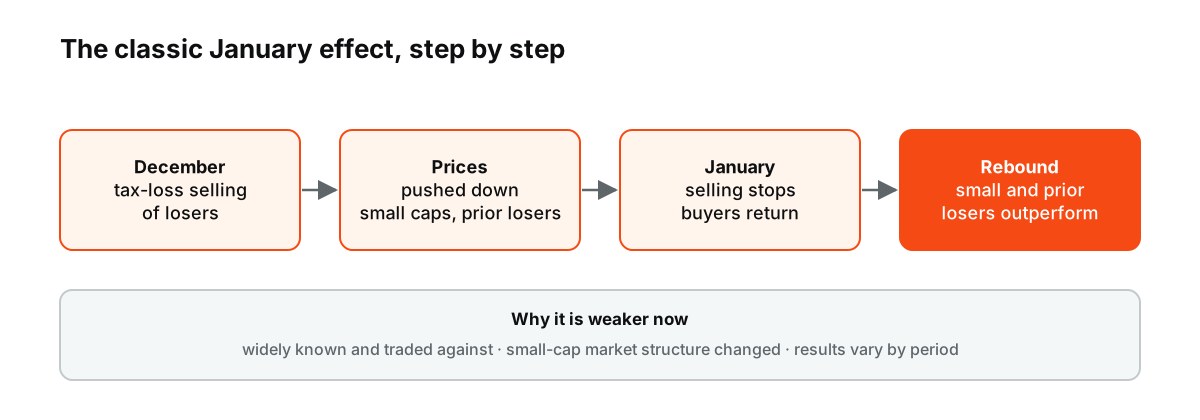
Figura: A explicação clássica. O efeito sempre esteve ligado a pequenas empresas e a papéis perdedores no ano anterior, e seu tamanho variou ao longo dos períodos.
Os investidores podem vender posições perdedoras antes do fim do ano para realizar prejuízos fiscais. Essa pressão vendedora pode levar ainda mais para baixo ações já fracas, principalmente em empresas menores e com menor liquidez.
Quando o calendário muda, a pressão motivada por razões fiscais desaparece. Os investidores podem recomprar suas posições, ou novos compradores podem entrar no mercado.
O resultado pode ser uma recuperação em janeiro.
Essa explicação é atraente porque oferece um mecanismo, e não apenas uma coincidência.
Ela não é completa. Os sistemas tributários variam entre países, os investidores institucionais enfrentam restrições diferentes, e o efeito apareceu em contextos nos quais a venda para realizar prejuízo fiscal, sozinha, não explica tudo.
O window dressing pode acrescentar outra distorção de fim de ano
Gestores profissionais de carteiras também reportam suas posições a clientes e reguladores.
Um gestor pode relutar em mostrar uma carteira cheia das ações mais constrangedoras do ano. Vender esses papéis antes de uma data de divulgação e reconstruir posições depois pode criar outra fonte de pressão temporária.
Novamente, esse mecanismo deveria ser mais forte em títulos de menor liquidez, nos quais um fluxo de ordens moderado tem maior impacto sobre o preço.
Isso se encaixa na concentração histórica do Efeito de Janeiro em ações de pequeno porte.
No entanto, é difícil medir o window dressing diretamente, o que deixa a explicação mais sugestiva do que definitiva.
O efeito ficou famoso o suficiente para se autodestruir
Uma anomalia de mercado tem um ciclo de vida curioso.
Primeiro, os pesquisadores a documentam. Depois, os investidores ficam sabendo dela. Em seguida, o capital tenta explorá-la. Se a anomalia for fácil de operar, os preços podem se ajustar mais cedo e a vantagem pode diminuir.
Essa é uma das razões pelas quais estudos posteriores perguntam se o Efeito de Janeiro sobreviveu à própria divulgação.
Um estudo de 2009 que examinou o efeito de pequenas empresas em janeiro constatou que os retornos de janeiro haviam mudado entre subperíodos e investigou se o aprendizado e a arbitragem haviam enfraquecido a anomalia. Os resultados não sustentaram uma história simples em que o efeito desapareceu por completo, mas mostraram que sua magnitude não era estável.
A regra tornou-se mais difícil de resumir do que a manchete.
A estrutura do mercado de small caps mudou
O mercado atual de small caps não é o mercado de small caps dos anos 1970.
A propriedade institucional é diferente. Fundos de índice e ETFs criam novos fluxos de negociação. A execução eletrônica reduziu algumas fricções. A informação circula mais rápido. Ferramentas de gestão de carteira com foco tributário estão mais disponíveis.
Todas essas mudanças podem reduzir as distorções temporárias de preço que ajudaram a criar as anomalias de calendário.
Ao mesmo tempo, as ações de pequeno porte ainda podem ser menos líquidas e mais sensíveis a fluxos do que as empresas de megacapitalização.
O mecanismo enfraqueceu, mas não desapareceu da lista de coisas que vale a pena medir.
Janeiro pode ser positivo por razões totalmente não relacionadas
Suponha que o Federal Reserve adote um tom mais dovish em dezembro, que os rendimentos dos títulos caiam e que os investidores entrem em janeiro esperando um crescimento mais forte.
As ações podem subir.
Chamar a isto o Efeito Janeiro confunde um movimento macro com uma anomalia sazonal.
O mesmo problema aparece no sentido inverso. Uma queda de janeiro causada por um receio de recessão não prova que o efeito histórico nunca existiu.
Os padrões de calendário são efeitos pequenos que se situam por baixo de forças muito maiores.
Uma análise rigorosa tem de controlar essas forças, em vez de tratar cada retorno de janeiro como prova a favor ou contra a anomalia.
“Ter funcionado este ano” é um teste fraco
Dez ou vinte dias de negociação dizem-nos muito pouco sobre um fenómeno estudado ao longo de décadas.
Um teste adequado pergunta:
- A diferença média de retorno é estatisticamente significativa?
- Está concentrada em empresas pequenas e em perdedores do ano anterior?
- Sobrevive depois dos custos de transação?
- Persiste fora da amostra original?
- O resultado continua presente depois de controlar outros efeitos de calendário?
- A magnitude enfraqueceu desde a publicação?
Estas perguntas são menos entusiasmantes do que verificar se o índice subiu na primeira semana de janeiro. Estão muito mais próximas daquilo que a anomalia efetivamente afirma.
Um exemplo simples mostra porque é que as médias podem enganar
Imagine dez períodos de janeiro com os seguintes retornos simplificados de pequenas empresas:
+8%, -3%, +7%, +2%, +9%, -5%, +6%, +1%, -2%, +7%
A média é positiva e parece impressionante.
Mas três janeiros são negativos, e o resultado pode ser explicado por alguns anos invulgarmente fortes. Se os custos de negociação, a volatilidade e o retorno disponível num índice amplo forem ignorados, a vantagem aparente pode parecer mais útil do que realmente foi.
A sazonalidade é uma distribuição, não um pagamento de cupão.
O Efeito Janeiro é hoje mais útil como ferramenta de diagnóstico
A melhor utilização da anomalia não é assumir que janeiro tem de ser forte.
Trata-se de procurar os mecanismos que a investigação destacou:
- vendas fiscais de fim de ano;
- fraqueza invulgar em pequenos perdedores do ano anterior;
- liquidez reduzida;
- reversões acentuadas nas primeiras semanas de negociação;
- alterações na força relativa das pequenas capitalizações.
Se essas condições estiverem ausentes, o rótulo histórico tem menos razão para importar.
Se estiverem presentes, o padrão pode ajudar a enquadrar a dinâmica dos fluxos, sem fingir que o calendário causa o movimento.
A anomalia sobreviveu melhor nos manuais do que nas regras simples de negociação
O Efeito Janeiro continua a ser importante porque ajudou a questionar a ideia de que padrões de retorno facilmente observáveis não deveriam existir em mercados eficientes.
Também mostra o que costuma acontecer depois de uma anomalia se tornar famosa: o efeito muda, o mercado muda e a regra original, resumida numa frase, torna-se menos fiável.
Então, o Efeito Janeiro ainda existe?
Partes do comportamento sazonal subjacente ainda podem aparecer, sobretudo em ações de menor dimensão e castigadas pelo mercado. A evidência é instável demais para tratar janeiro, por si só, como um sinal automático. A anomalia é mais convincente como história de mercado do que como ordem de calendário.
Pequenas capitalizações e o Russell 2000
Como o Efeito Janeiro original era mais forte nas pequenas empresas, os investidores costumam procurá-lo em índices de pequena capitalização, como o Russell 2000. Em alguns anos, as pequenas capitalizações superaram as grandes no início de janeiro, em linha com a recompra que se segue às vendas fiscais de perdas de fim de ano. Em muitos anos recentes, o padrão tem sido fraco ou inexistente, e o desempenho das pequenas capitalizações tem dependido muito mais das taxas de juro e da economia. Ver Russell 2000 vs S&P 500.
O rali de fim de ano
O Efeito Janeiro é frequentemente discutido em conjunto com o Rali de Papai Noel, uma tendência para as ações subirem nos últimos dias de negociação de dezembro e nos primeiros dias de janeiro. Os volumes de negociação nas férias são reduzidos, o que pode exagerar os movimentos em qualquer dos sentidos. Tal como o Efeito Janeiro, o rali de fim de ano aparece em médias longas, mas não é fiável em nenhum ano isolado.
Fora dos Estados Unidos
Os investigadores encontraram padrões de janeiro noutros mercados, mas a sua força varia consoante os anos fiscais locais e a estrutura de mercado. Em países cujo ano fiscal não termina em dezembro, qualquer pressão de vendas relacionada com impostos ocorre noutros momentos. Esta variação apoia a ideia de que as regras fiscais têm um papel no efeito onde ele existe.
Para traders de CFD
Para quem negocia CFDs de índices ou de ações, uma tendência sazonal deste tipo é fraca e inconsistente demais para justificar, por si só, uma posição. Na prática, pesam mais a liquidez reduzida no período de férias, os spreads mais amplos e o risco de lacunas de preço após o início do ano. Os padrões sazonais podem fazer parte do pano de fundo, juntamente com as taxas de juros, os lucros e as avaliações. Veja como funcionam os CFDs de índices de ações e o que move os índices do mercado de ações.
Interpretações equivocadas comuns
- Tratar um janeiro forte como prova de que o efeito voltou.
- Presumir que o efeito se aplica às grandes empresas.
Janeiro como barômetro
Um ditado relacionado afirma que «como vai janeiro, assim vai o ano»: um janeiro em alta sinaliza um bom ano, e um em queda, um ano fraco. A ideia chama a atenção porque os retornos de janeiro e os retornos do ano inteiro costumam seguir a mesma direção, mas isso se deve em parte ao fato de o mercado subir na maioria dos anos e de janeiro fazer parte do ano medido. Janeiros fracos foram seguidos por anos fortes muitas vezes. O barômetro é melhor tratado como uma curiosidade, e não como uma previsão, já que as taxas de juros, os lucros e a economia definem o ano muito mais do que o primeiro mês. Deve ser levado muito pouco a sério.
Perguntas frequentes
O efeito janeiro ainda existe?
Estudos sugerem que ele se enfraqueceu consideravelmente desde que se tornou amplamente conhecido, especialmente em empresas maiores.
O que o causa?
A venda de ativos com prejuízo para fins fiscais no fim do ano e a maquiagem de carteiras de fundos (window dressing) são as explicações mais comuns, com a retomada das compras em janeiro.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.