
Los proyectos de dinero digital que precedieron a Bitcoin
Durante más de dos décadas, varios proyectos intentaron crear dinero para internet. Cada sistema temprano dependía de una empresa que podía quebrar o ser cerrada, o no resolvía el doble gasto sin una.
La historia del dinero digital antes de Bitcoin abarca más de dos décadas de intentos por crear dinero para internet. DigiCash quebró en 1998, y el Departamento de Justicia de EE. UU. acusó formalmente a e-gold en 2007. Cada sistema temprano dependía de una empresa que podía fracasar o ser cerrada, o nunca resolvió el doble gasto sin una.
Pagos digitales frente a dinero digital
A finales de los años noventa, el dinero ya se movía en línea. Los pagos con tarjeta y servicios como PayPal permitían pagar por internet, pero eran pagos digitales, no dinero digital. Movían saldos mantenidos en bancos, lo que significaba que cada pago pasaba por instituciones que podían verlo, bloquearlo o revertirlo.
El dinero digital aspiraba a algo más parecido a un billete: un activo al portador que cambia de manos directamente, se liquida de forma definitiva y no requiere una cuenta bancaria en ninguno de los dos extremos. Ese objetivo resultó mucho más difícil, y los intentos por alcanzarlo moldearon casi todas las ideas que luego aparecieron en Bitcoin.
El problema que todos los proyectos debían resolver
Los archivos digitales pueden copiarse a la perfección. Una moneda digital es un archivo, así que algo debe impedir que su propietario gaste la misma moneda dos veces. Antes de 2008, la única respuesta práctica era un operador de confianza que llevaba el libro de registro y aprobaba cada pago. Ese operador resolvía el doble gasto, pero también era el punto débil del sistema: podía quebrar, ser presionado para bloquear pagos o ser cerrado por las autoridades.
Cronología: de las firmas ciegas a Bitcoin
- Principios de los años ochenta: el criptógrafo David Chaum describe las firmas ciegas, un método que permite a un banco firmar una moneda digital sin ver qué moneda firma. Permitía pagos que el banco podía verificar pero no rastrear.
- 1989: Chaum funda DigiCash en Ámsterdam para llevar la tecnología al mercado.
- 1991: los investigadores Stuart Haber y W. Scott Stornetta publican un método para estampar marcas de tiempo en documentos digitales, enlazando cada registro con el anterior, una idea que el white paper de Bitcoin cita más tarde.
- 1996: Douglas Jackson lanza e-gold, una moneda digital respaldada por oro almacenado físicamente, con cuentas denominadas en peso de oro.
- 1998: DigiCash se acoge al Capítulo 11 de quiebra, con unos 5.000 usuarios y 300 comercios. Ese mismo año, Wei Dai describe b-money, una propuesta de dinero gestionado por una red de participantes en lugar de una empresa, y Nick Szabo comienza a desarrollar su concepto Bit Gold.
- 2005: Szabo publica el diseño de Bit Gold, que combina acertijos de prueba de trabajo con una cadena de resultados con marca de tiempo.
- Abril de 2007: un gran jurado federal acusa a las empresas operadoras de e-gold y a sus propietarios de conspiración para el blanqueo de dinero y de operar un negocio de transmisión de dinero sin licencia. Las empresas se declaran culpables en julio de 2008.
- 31 de octubre de 2008: Satoshi Nakamoto publica el white paper de Bitcoin, citando b-money, el sistema de prueba de trabajo Hashcash de Adam Back y el trabajo de estampado de tiempo de Haber y Stornetta.
- Enero de 2009: la red de Bitcoin comienza a funcionar.
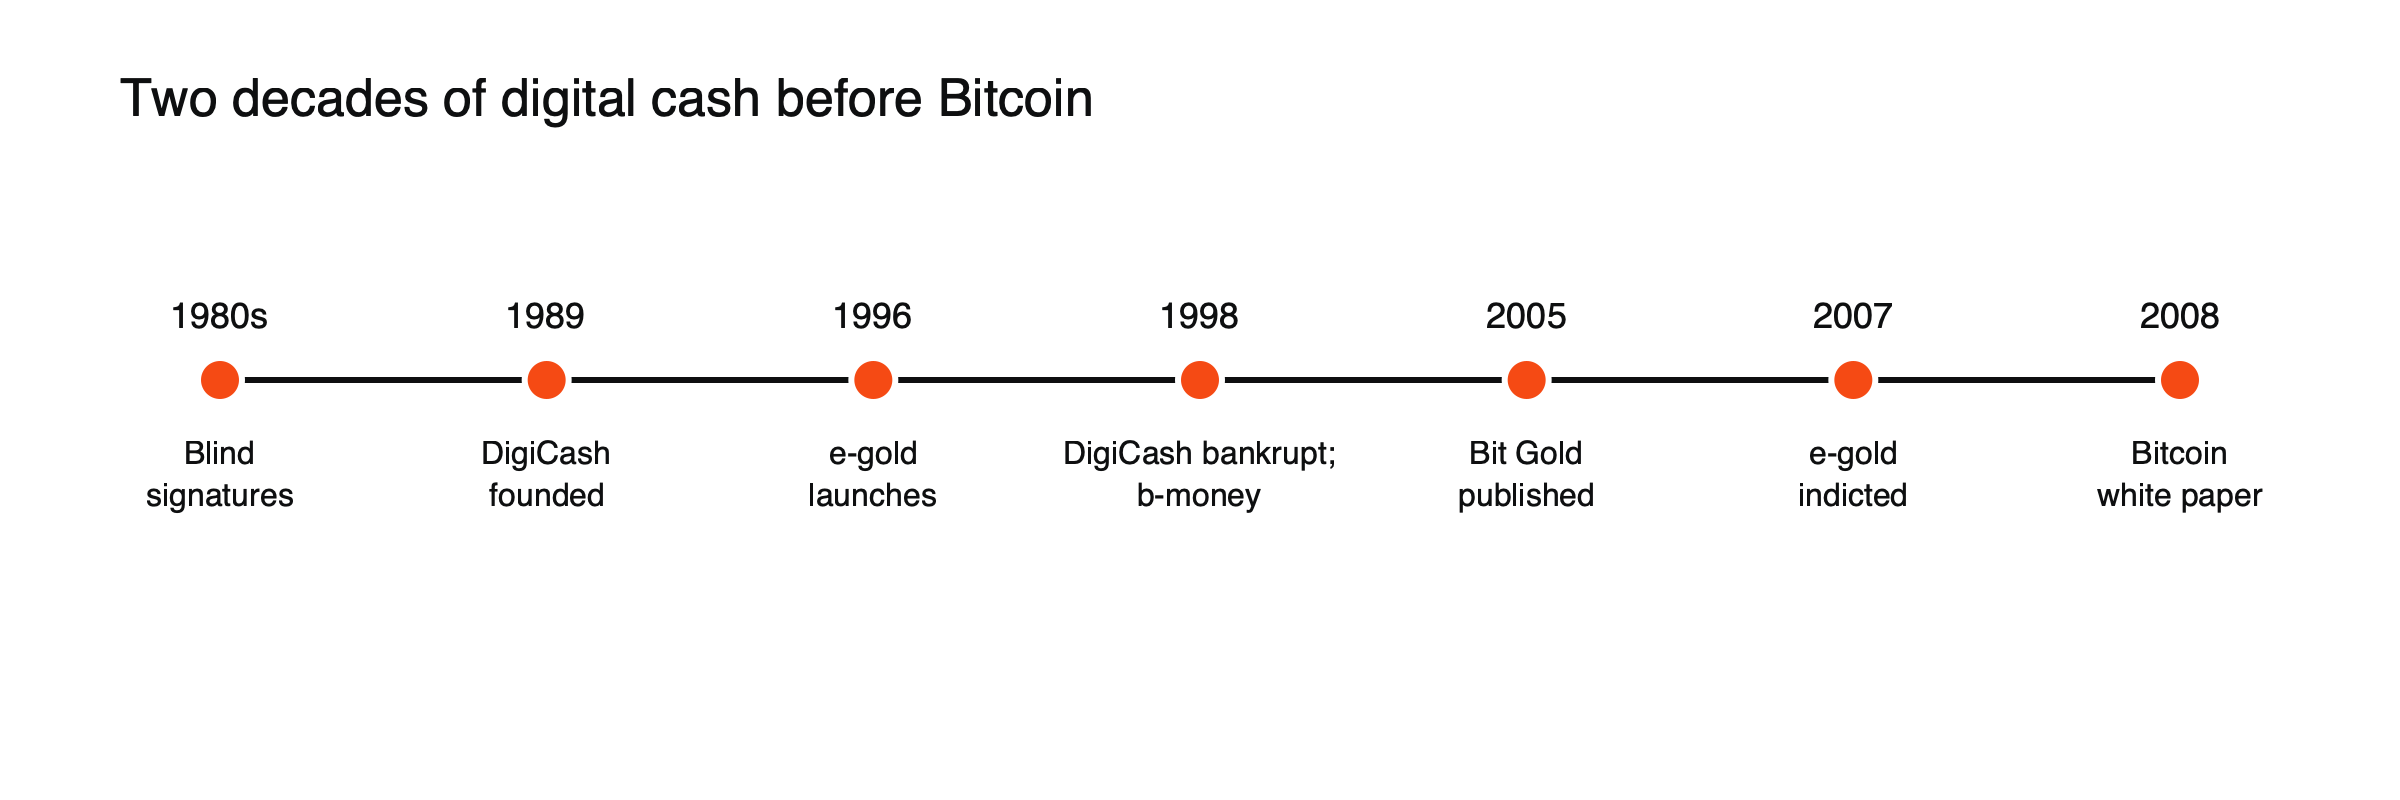
Figura: Los principales proyectos y acontecimientos tratados en este artículo.
Cuatro proyectos, cuatro respuestas parciales
| Proyecto | Inicio | Qué aportó | Por qué no perduró |
|---|---|---|---|
| DigiCash | 1989 | Pagos privados firmados criptográficamente | Necesitaba que los bancos lo adoptaran; pocos lo hicieron, y la empresa quebró |
| e-gold | 1996 | Uso real a gran escala, valor respaldado por oro | Lo dirigía una sola empresa; los fiscales podían cerrarlo |
| b-money | 1998 | Dinero mantenido por una red, no por una empresa | Una propuesta; nunca se especificó ni se construyó por completo |
| Bit Gold | Diseñado desde 1998, publicado en 2005 | Prueba de trabajo y marcas de tiempo encadenadas | Nunca se lanzó; seguía dependiendo de un acuerdo sobre los registros de propiedad |
DigiCash: criptografía brillante, mal negocio
DigiCash tenía la tecnología de privacidad más avanzada de su época. Sus monedas podían gastarse sin que el banco supiera quién pagaba a quién, una propiedad que las blockchains públicas todavía no tienen. Pero la empresa decidió vender su sistema a los bancos, y los bancos tardaron en adoptar un producto que la mayoría de los clientes aún no quería ni entendía. El comercio en línea estaba en sus inicios, y las redes de tarjetas ya se estaban convirtiendo en la opción predeterminada. Cuando DigiCash se quedó sin dinero, su moneda desapareció con ella.
e-gold: usuarios reales, un único punto de fallo
e-gold tenía el perfil opuesto. Atraía a un gran número de usuarios reales, muchos de ellos en países con monedas inestables, que valoraban un saldo respaldado por oro que podían mover en línea. Pero una sola empresa controlaba todas las cuentas. Según el Departamento de Justicia de EE. UU., los delincuentes usaban el sistema para mover dinero, y una vez que los fiscales actuaron, el negocio tuvo que cambiar su forma de operar. La lección fue que una moneda digital popular con un operador central puede detenerse actuando contra ese operador.
b-money y Bit Gold: las piezas que faltaban
Los diseños que intentaron evitar un operador central nunca llegaron a convertirse en sistemas funcionales. El b-money de Wei Dai imaginaba a los participantes manteniendo copias del libro mayor y creando dinero resolviendo problemas computacionales. El Bit Gold de Szabo enlazaba los resultados de prueba de trabajo en una cadena. Ambos describían partes importantes de la solución, pero ninguno ofrecía una forma completa y práctica para que desconocidos que no confían entre sí acordaran una única historia de quién posee qué.
Lo que cambió Bitcoin
Bitcoin combinó esas piezas en un sistema que funcionaba. La prueba de trabajo, similar a Hashcash y Bit Gold, hacía costoso escribir la historia. Una cadena de bloques, basada en las ideas de marcado de tiempo de comienzos de la década de 1990, ordenaba cada transacción. Y la regla según la cual los nodos siguen la cadena con mayor trabajo acumulado permitió que una red de desconocidos acordara quién poseía qué sin ninguna empresa en medio. No había un operador que pudiera quebrar, acusar o apagar.
Por qué Bitcoin llegó cuando lo hizo
El white paper apareció en el otoño de 2008, semanas después del colapso de Lehman Brothers y en medio de la peor crisis bancaria en décadas. Su argumento inicial no trataba sobre la tecnología sino sobre la confianza: los pagos en línea, señalaba, dependen de instituciones financieras que actúan como terceros de confianza, lo que conlleva costos, transacciones reversibles y la necesidad de recopilar información sobre los clientes. La propuesta era un sistema de pagos basado en pruebas criptográficas.
El momento dio a ese argumento una audiencia que quizá no habría tenido de otro modo. Las ideas en sí llevaban años circulando entre criptógrafos y defensores de la privacidad, y el white paper se compartió por primera vez en una lista de correo sobre criptografía donde se discutían muchas de ellas. Lo nuevo era una combinación funcional de esas ideas, publicada justo cuando la confianza en el sistema financiero existente estaba en mínimos.
Lo que Bitcoin renunció
La compensación fue la privacidad. El sistema de Chaum ocultaba los datos de pago al banco; el libro mayor público de Bitcoin muestra cada transacción a todos, por lo que es seudónimo y no anónimo. Bitcoin también renunció al valor estable del respaldo en oro de e-gold. Su precio fluctúa libremente, lo que lo convirtió en un tipo nuevo de activo y no en un reemplazo directo del efectivo.
Por qué esta historia sigue importando
Las preguntas que enfrentaron aquellos primeros proyectos siguen abiertas y se corresponden estrechamente con el mercado actual:
- Los emisores de stablecoins se parecen a e-gold: una empresa mantiene las reservas y puede congelar cuentas, así que la confianza en el operador lo es todo.
- Las monedas digitales de bancos centrales se parecen al modelo centrado en el banco de DigiCash, con el Estado en lugar del banco. Véase qué es una moneda digital de banco central.
- Los exchanges reintroducen un operador central para la mayoría de los usuarios, con los riesgos de fallo que eso conlleva.
- Las monedas centradas en la privacidad retoman el objetivo de Chaum de pagos que no pueden rastrearse. Véase qué son las monedas de privacidad.
Para entender cómo funciona el sistema que finalmente funcionó, empiece por la historia del Bitcoin Pizza Day sobre su primera compra muy conocida, y luego lea qué es la criptomoneda, para ver adónde llevó esta historia.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el monto que inviertas.
Fuentes
- DigiCash (quiebra por el Capítulo 11 en 1998; 5.000 usuarios y 300 comercios) — Wikipedia
- La empresa de moneda digital E-Gold acusada de lavado de dinero y transmisión ilegal de dinero — Departamento de Justicia de EE. UU., abril de 2007
- DigiCash: explorando sus orígenes, innovaciones e impacto (fundada en Ámsterdam en 1989) — SuperMoney
- Historia de Bitcoin: monedas digitales previas a la cadena de bloques (e-gold lanzado en 1996) — Cointelegraph
- Los fundadores de E-gold se declaran culpables (declaraciones de culpabilidad, julio de 2008; informe de UPI) — Financial Cryptography, julio de 2008
- Historia del dinero digital: de DigiCash a Bitcoin (b-money en 1998; Bit Gold concebido alrededor de 1998 y publicado en 2005) — Ryan O’Connell Finance
- Bitcoin: un sistema de dinero electrónico peer-to-peer (referencias a b-money y Hashcash) — Satoshi Nakamoto, 2008