
O que aconteceu com o boom de ICOs de 2017?
Em 2017, projetos arrecadaram cerca de 11,9 bilhões de dólares com vendas de tokens, mas o modelo praticamente desapareceu após a queda de preços em 2018 e a ação dos reguladores.
O boom de ICOs de 2017, lembrado por investidores, foi uma onda de vendas de tokens em que projetos arrecadaram cerca de 11,9 bilhões de dólares ao vender novos tokens diretamente ao público, principalmente na Ethereum. Um estudo de 2018 constatou que cerca de 78% dessas ofertas eram golpes, em número de casos. Os preços desabaram no mercado em baixa (bear market) de 2018, reguladores aplicaram a legislação de valores mobiliários, e o modelo praticamente chegou ao fim.
O que era uma ICO
Uma oferta inicial de moedas (ICO) permitia que um projeto vendesse tokens a qualquer pessoa com acesso à internet, geralmente em troca de ether ou bitcoin, muitas vezes antes de qualquer produto existir. Os compradores esperavam que os tokens subissem depois de listados em corretoras. A Ethereum facilitou isso: uma venda de tokens podia ser lançada com um contrato inteligente padrão em poucos dias. A própria Ethereum havia sido financiada por um crowdsale em 2014 que arrecadou cerca de 18 milhões de dólares.
Como era uma ICO típica
A maioria das vendas de tokens seguia um roteiro parecido. Uma equipe publicava um white paper descrevendo uma futura rede e o papel que seu token desempenharia. Um contrato inteligente era implantado para aceitar ether, às vezes bitcoin, e enviar novos tokens a uma taxa fixa, muitas vezes com bônus para os primeiros compradores. O marketing acontecia por meio de fóruns, grupos de chat e promotores pagos. Quando a venda encerrava, a equipe esperava listar o token em corretoras, onde os primeiros compradores podiam vender. As listagens tornaram-se um negócio em si, com algumas corretoras cobrando taxas muito altas para incluir novos tokens. Em muitos casos, o produto descrito no white paper ainda não existia, e a única utilidade imediata do token era a negociação.
As maiores captações
| Projeto | Valor aproximado arrecadado | Observação |
|---|---|---|
| EOS | Cerca de 4 bilhões de dólares | Uma venda de um ano que avançou para 2018 |
| Filecoin | Cerca de 257 milhões de dólares | Cerca de 200 milhões na primeira meia hora |
| Tezos | Cerca de 232 milhões de dólares | Pagos em bitcoin e ether; processos judiciais posteriores |
| Bancor | Cerca de 153 milhões de dólares | Arrecadados no recorde do segundo trimestre de 2017 |
O financiamento acelerou ao longo do ano. Só o segundo trimestre de 2017 trouxe cerca de 797 milhões de dólares, um recorde na época, e o ritmo continuou a subir depois disso.
Linha do tempo
- 2014: o crowdsale da Ethereum arrecada cerca de 18 milhões de dólares, um primeiro modelo de financiamento por tokens.
- Julho de 2017: a SEC dos EUA publica seu DAO Report, afirmando que a legislação de valores mobiliários pode se aplicar a vendas de tokens.
- 2017: vendas de tokens arrecadam cerca de 11,9 bilhões de dólares ao longo do ano; a EOS inicia uma venda que avança para 2018 e arrecada cerca de 4 bilhões de dólares.
- 2018: o Telegram arrecada cerca de 1,7 bilhão de dólares de forma privada para sua blockchain TON; a maioria dos tokens de 2017 perde a grande maioria do valor no mercado em baixa.
- Julho de 2018: a Satis Group publica sua classificação das ICOs de 2017.
- 2020: após ação da SEC, o projeto do Telegram é interrompido em sua forma original e os investidores recebem reembolso.
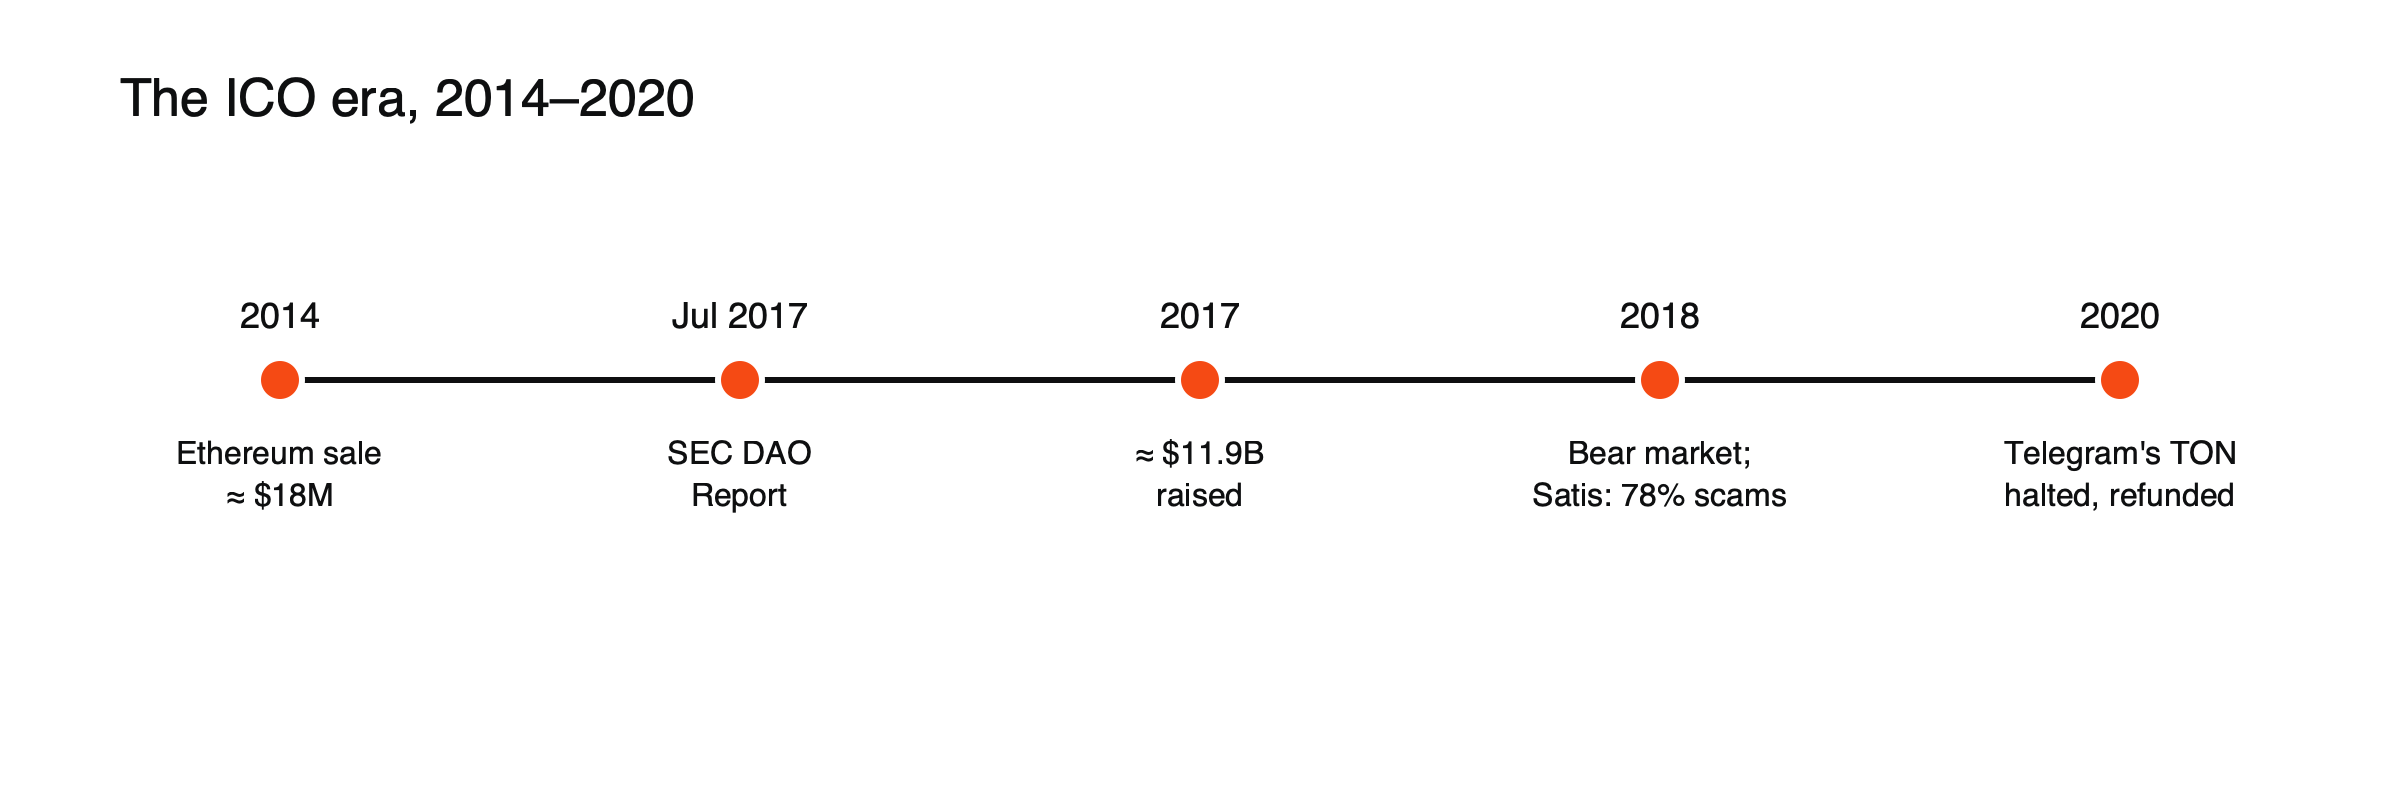
Figura: a ascensão e o fim do boom de ICOs.
Por que o ether subiu junto
Como a maioria das vendas aceitava ether, quem quisesse comprar um novo token precisava antes comprar ether. Essa demanda ajudou a elevar fortemente o preço do ether ao longo de 2017. Projetos que arrecadavam ether muitas vezes o vendiam para pagar salários e custos, o que se tornou uma fonte de venda quando os preços viraram. Os dois se moviam juntos: quando a China proibiu as ICOs em setembro de 2017, o ether caiu cerca de 20% em um dia, mais que o dobro da queda do bitcoin.
A proibição da China
Em 4 de setembro de 2017, o Banco Popular da China declarou as ICOs ilegais e ordenou que a captação de recursos por meio de vendas de tokens fosse interrompida, com reembolsos previstos para vendas já concluídas. Mais de 65 vendas de tokens haviam sido realizadas a partir da China naquele verão, arrecadando cerca de 394 milhões de dólares de aproximadamente 105.000 pessoas. A proibição foi a primeira grande ação governamental desse tipo e sinalizou que os reguladores não estavam mais dispostos a apenas observar à distância.
A ordem da Munchee
Nos Estados Unidos, o ponto de virada para os argumentos de “utility token” veio em 11 de dezembro de 2017. A SEC emitiu uma ordem de cessar e desistir contra a Munchee, empresa que vendia tokens para financiar um aplicativo de avaliação de restaurantes. A Munchee havia interrompido a venda após um dia, quando foi contatada pelos reguladores. A SEC concluiu que os tokens eram valores mobiliários, porque a empresa planejava aumentar o valor deles e os compradores esperavam lucros com o esforço da empresa, independentemente do rótulo de “utilidade”. No mesmo dia, o presidente da SEC emitiu uma declaração alertando profissionais do mercado e investidores de que a legislação de valores mobiliários se aplicava a essas ofertas.
Quantos eram golpes
A Satis Group classificou cerca de 78% das ICOs de 2017 que estudou como golpes identificados, em número, cerca de 4% como fracassadas e cerca de 3% como abandonadas, com cerca de 15% passando a ser negociadas em uma exchange. Em relação ao dinheiro captado, o quadro foi diferente: menos de um décimo do financiamento, cerca de US$ 1,3 bilhão, foi para golpes identificados, e grande parte disso veio de algumas fraudes de grande porte. A maior parte do dinheiro dos investidores foi para projetos que de fato lançaram tokens, embora muitos desses tokens depois tenham perdido a maior parte do valor.
Como os compradores se saíram
Os resultados dependeram quase inteiramente do momento e da seleção. Alguns compradores iniciais que venderam logo após a listagem dos tokens obtiveram ganhos expressivos, porque as novas listagens frequentemente disparavam na euforia do fim de 2017. Compradores que mantiveram suas posições ao longo de 2018 geralmente perderam a maior parte do dinheiro, já que os preços dos tokens caíram mais do que os do bitcoin e do ether, e muitos projetos nunca entregaram um produto ou deixaram de ser negociados por completo. Mesmo entre a minoria que passou a ser negociada, o valor do token muitas vezes teve pouca relação com a construção, ou não, da rede prometida. A lição que muitos compradores tiraram foi que uma venda de tokens financia uma equipe, e não um produto, e que a distância entre os dois pode durar anos ou nunca se fechar.
Por que terminou
Três forças encerraram o boom. Os preços caíram ao longo de 2018, de modo que as novas vendas de tokens não podiam mais contar com ganhos rápidos na listagem. Os reguladores trataram muitos tokens como valores mobiliários e iniciaram ações de fiscalização. E o histórico de fracassos tornou os compradores muito mais cautelosos em relação a white papers sem produto.
O que mudou
Processos judiciais seguiram o dinheiro. A Tezos, uma das maiores captações do ano, enfrentou logo em seguida ações coletivas de compradores que alegavam declarações enganosas e venda não registrada de valores mobiliários, além de uma disputa pública entre seus fundadores e sua fundação. Processos semelhantes se seguiram em outras grandes captações.
Alguns projetos foram entregues. A Filecoin captou cerca de US$ 257 milhões em 2017 e lançou sua rede de armazenamento em 2020. Vários tokens da época ainda são negociados.
O financiamento migrou para outros formatos. Os projetos passaram a usar vendas privadas para fundos de venture capital, plataformas de lançamento em exchanges, airdrops e, mais tarde, programas de pontos, frequentemente com insiders comprando mais barato e mais cedo do que o público.
A regulação alcançou o mercado. A ideia de que a legislação de valores mobiliários se aplica às vendas de tokens, sinalizada em 2017, moldou como os projetos captavam dinheiro por anos depois.
O formato continuou voltando em novas roupagens. As vendas de tokens conduzidas por exchanges ganharam força em 2019, as finanças descentralizadas lançaram seus próprios tokens por meio de incentivos de liquidez em 2020, e as plataformas de lançamento de memecoins tornaram a criação de tokens quase gratuita em 2024. Cada onda mudou a mecânica, mas repetiu um padrão conhecido: emissão fácil, promoção intensa e a maior parte do risco carregada pelos últimos compradores a entrar.
As lições para investidores ficaram, em parte. Muitos dos mesmos padrões, hype, ausência de produto, oferta concentrada, reapareceram depois em memecoins e lançamentos de tokens.
Para entender como os tokens atuais fracassam, leia por que a maioria das criptomoedas fracassa. Para o padrão de golpe que substituiu muitos exit scams, veja o que é um rug pull, e, para contexto, o que é uma altcoin.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- 80% das ICOs de 2017 foram golpes (Satis Group: US$ 11,9 bilhões em financiamento total com tokens em 2017; US$ 1,3 bilhão para golpes; 78% / 4% / 3% / 15%) — CryptoTicker, julho de 2018
- Relatório do SATIS Group: “78% das ICOs são golpes” (menos de um décimo do financiamento foi para golpes) — CryptoSlate, julho de 2018