
O que causou o colapso das empresas ponto-com?
O colapso das ponto-com foi a queda das ações de internet e tecnologia entre 2000 e 2002. O Nasdaq atingiu o pico de 5.048,62 em 10 de março de 2000, após subir 86% em 1999, e depois caiu cerca de 78%, para 1.114, em outubro de 2002.
O colapso das ponto-com foi a queda das ações de internet e tecnologia entre 2000 e 2002. O Nasdaq atingiu o pico de 5.048,62 em 10 de março de 2000, após subir 86% em 1999, e depois caiu cerca de 78%, para 1.114, em outubro de 2002. Ele só voltou a registrar uma nova máxima de fechamento em abril de 2015. Muitas empresas com avaliações elevadas e sem lucros desapareceram.
O que causou a bolha
- Entusiasmo com a internet e ganhos reais de produtividade.
- Uma onda de IPOs de empresas com pouca receita. Veja o que é um IPO.
- Avaliações extremas: o Nasdaq era negociado a cerca de 190 vezes os lucros em seu pico.
- Dinheiro barato e novos investidores de varejo atraídos pela alta dos preços.
Cronologia
- 1995–1999: o Nasdaq sobe cerca de 400%.
- 10 de março de 2000: pico de fechamento de 5.048,62.
- Abril de 2000: o índice cai para cerca de 3.227.
- 2001: recessão; os ataques de 11 de setembro.
- Outubro de 2002: fundo em cerca de 1.114.
- Abril de 2015: nova máxima de fechamento acima do pico de 2000.
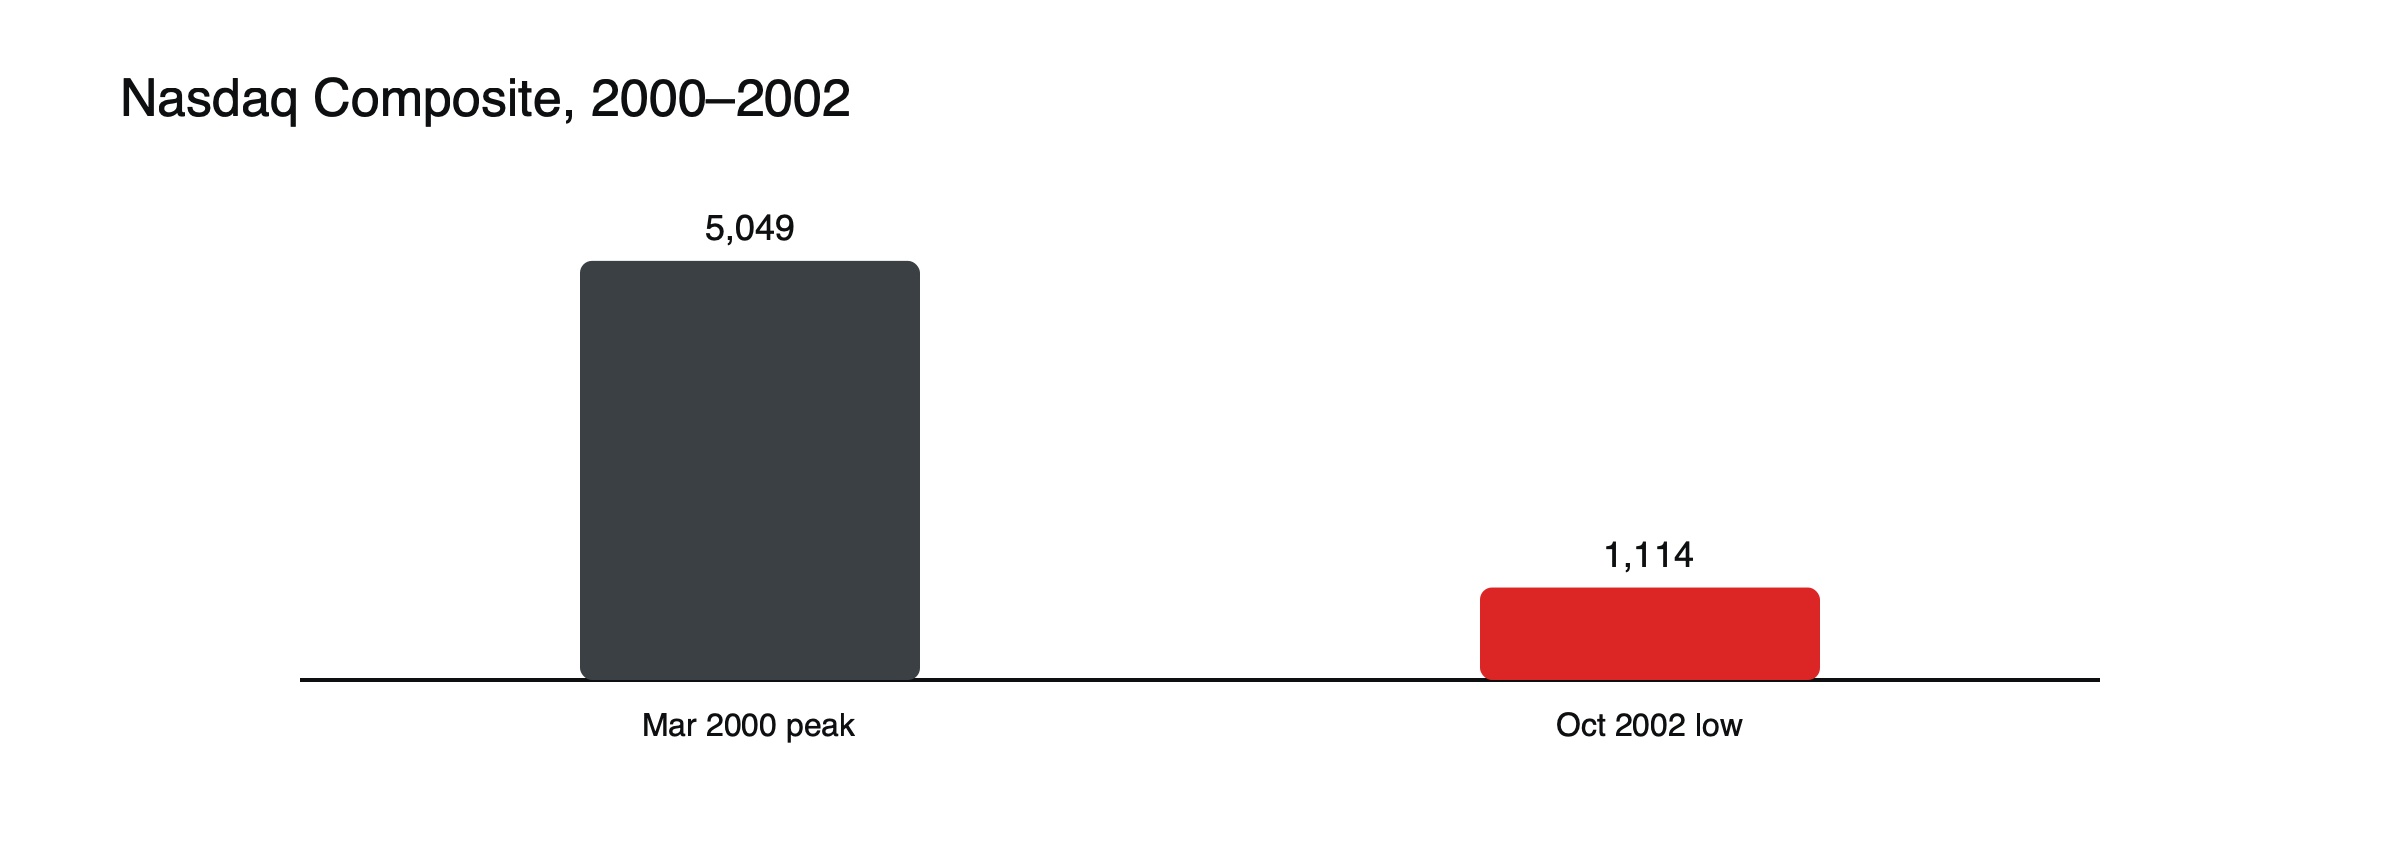 Figura: A queda do Nasdaq durante a bolha ponto-com. Fontes: AFP; Goldman Sachs.
Empresas que definiram a era
Muitas empresas de internet abriram capital com pouca receita e sem lucros, captando recursos com base no tráfego de seus sites e em planos de crescimento. A Pets.com, que abriu capital no início de 2000, foi liquidada antes do fim do mesmo ano; a varejista de supermercados online Webvan, que captou grandes somas para construir armazéns, faliu em 2001. No outro extremo, a Cisco, que fornecia equipamentos de rede para a expansão da internet, tornou-se brevemente a empresa mais valiosa do mundo em março de 2000, e depois perdeu a maior parte de seu valor. As ações da Amazon caíram de cerca de US$ 113 para US$ 5,51, mais de 90%, antes de a empresa se tornar uma das maiores do mundo.
O papel do Federal Reserve
O Federal Reserve elevou os juros várias vezes em 1999 e 2000, enquanto a economia estava aquecida. Juros mais altos aumentaram o custo do crédito e reduziram o valor dos lucros distantes, o mesmo mecanismo que mais tarde atingiu as ações de tecnologia em 2022. Quando a bolha estourou e a economia desacelerou, o Fed cortou os juros de forma acentuada em 2001. Veja como os juros afetam os preços das ações.
A crise das telecomunicações
Paralelamente às empresas de internet, as empresas de telecomunicações tinham se endividado muito para instalar redes de fibra óptica, na expectativa de uma demanda explosiva. Grande parte dessa capacidade ficou ociosa por anos, e muitas empresas de telecom entraram em colapso sob o peso de suas dívidas. A perda de valor no setor de telecomunicações rivalizou com a das ações de internet e espalhou perdas para bancos e investidores em títulos de dívida.
Por que o Nasdaq foi o mais atingido
O Nasdaq era concentrado em tecnologia. O S&P 500 caiu cerca de 44% no mesmo período e recuperou sua máxima apenas em 2007.
Escândalos e novas regras
Os anos seguintes ao colapso expuseram fraudes contábeis em várias grandes empresas, sobretudo a Enron, em 2001, e a WorldCom, em 2002, que haviam inflado lucros e ocultado dívidas. Os escândalos aprofundaram a perda de confiança nos mercados e levaram à Lei Sarbanes-Oxley de 2002, que endureceu as regras sobre contabilidade corporativa, auditoria e responsabilidade dos executivos pelas demonstrações financeiras.
Lições
Tecnologias revolucionárias ainda podem gerar investimentos ruins; a avaliação acaba importando; a concentração em um único tema aumenta o risco. Algumas sobreviventes, como a Amazon, prosperaram depois de cair mais de 90%. Veja por que um punhado de ações pode puxar um índice inteiro e o que move os preços das ações.
Ecos de booms posteriores
Investidores têm comparado altas posteriores, como a disparada das ações de tecnologia em 2020–2021 e o entusiasmo em torno da inteligência artificial, com a era ponto-com. Há semelhanças, como a forte concentração em alguns temas e a participação entusiasmada de investidores de varejo, e diferenças, como os lucros muito maiores das principais empresas de tecnologia de hoje. A lição de 2000 não é que booms tecnológicos devem terminar da mesma forma, mas que até tecnologias transformadoras podem ser precificadas acima do que de fato entregarão.
Lições para traders
A quebra mostrou como o sentimento pode se inverter rapidamente após longas altas, como a alavancagem e a concentração em um único tema multiplicam as perdas e como as recuperações podem levar muito tempo: o Nasdaq precisou de cerca de 15 anos para recuperar seu pico de 2000. Para traders que usam CFDs, as rápidas quedas de 2000 e 2001, com frequentes e fortes altas de curta duração ao longo do caminho, foram especialmente perigosas, porque altas curtas levavam os traders a voltar ao mercado antes de novas quedas.
Cronologia em resumo
| Data | Evento | Nasdaq |
|---|---|---|
| 1995–1999 | Boom da internet; onda de IPOs | Alta de cerca de 400% |
| 10 de março de 2000 | Pico de fechamento | 5.048,62 |
| Abril de 2000 | Forte venda | Cerca de 3.227 |
| 2001 | Recessão; atentados de 11 de setembro; colapso da Enron | Em queda |
| Outubro de 2002 | Fundo | Cerca de 1.114 |
| Abril de 2015 | Nova máxima de fechamento | Acima de 5.048 |
A psicologia da bolha
Conforme os preços subiam mês após mês, muitos investidores deixaram de perguntar quanto as empresas ganhariam e passaram a focar em quanto as ações tinham subido. Histórias de fortunas rápidas atraíram pessoas que nunca haviam investido antes, e algumas deixaram seus empregos para operar no mercado. Céticos que alertavam sobre as avaliações foram descartados como se não entendessem a nova economia. Quando os preços viraram, o mesmo comportamento de manada funcionou ao contrário, com investidores correndo para vender.
Novas formas de justificar avaliações
Como muitas empresas de internet não tinham lucros, analistas recorreram a métricas como visitantes de sites, visualizações de páginas e crescimento da receita para justificar suas avaliações. Essas métricas diziam pouco sobre se os negócios algum dia conseguiriam gerar dinheiro. A experiência deixou um ceticismo duradouro em relação a métodos de avaliação que ignoram por completo lucros e fluxo de caixa.
O que sobreviveu
A infraestrutura construída durante o boom, incluindo redes de fibra óptica, data centers e software, não desapareceu. Grande parte dela foi comprada por pouco após a quebra e depois sustentou o crescimento de serviços online, de busca e comércio eletrônico ao streaming. A tecnologia era real; os preços pagos por ela em 2000 não eram.
Para além dos Estados Unidos
A bolha e seu colapso foram globais. Ações de tecnologia na Europa e na Ásia subiram e caíram junto com o Nasdaq, e o Neuer Markt da Alemanha, um segmento de crescimento criado para empresas jovens de tecnologia, entrou em colapso e foi encerrado em 2003.
Comparação com 1929
A quebra das ponto-com é frequentemente comparada à quebra de 1929. Ambas seguiram longas altas impulsionadas por novas tecnologias e por um amplo entusiasmo do público. A queda de cerca de 78% do Nasdaq teve escala semelhante à queda das ações americanas após 1929, embora a economia em geral tenha sofrido muito menos no início dos anos 2000, em parte porque os formuladores de políticas cortaram juros rapidamente.
Dinheiro emprestado
O endividamento para comprar ações cresceu fortemente no fim dos anos 1990, à medida que investidores usavam empréstimos com margem para ampliar suas apostas em tecnologia. Quando os preços caíram, chamadas de margem forçaram muitos a vender no pior momento, aumentando a queda. O mesmo mecanismo aparece em produtos alavancados hoje: uma queda que poderia ser suportável sem empréstimos pode eliminar uma conta que usava alta alavancagem. Veja o que são chamadas de margem e stop-outs.
Quanto tempo levou a recuperação
O índice Nasdaq levou cerca de 15 anos para recuperar seu pico de 2000, mas as ações individuais tiveram destinos muito diferentes. Algumas nunca se recuperaram porque suas empresas desapareceram. Outras, incluindo várias grandes empresas de tecnologia que sobreviveram, levaram uma década ou mais para recuperar suas máximas. Um punhado delas acabou superando amplamente esses níveis. Investidores que mantiveram uma carteira diversificada comprada no pico precisaram de paciência medida em anos, não em meses.
Lições para investidores de longo prazo
Para investidores de longo prazo, a quebra mostrou o valor da diversificação entre setores e do rebalanceamento, reduzindo posições que cresceram muito além do peso pretendido. Também mostrou que comprar grandes negócios a qualquer preço ainda pode produzir retornos ruins por muitos anos. Esses princípios se aplicam tanto a apostas concentradas em qualquer tema popular de mercado hoje, independentemente da tecnologia específica envolvida.
Perguntas frequentes
Todas as empresas ponto-com foram maus investimentos?
Não. Algumas, como a Amazon, sobreviveram e se tornaram enormemente bem-sucedidas, mas investidores que compraram perto do pico esperaram muitos anos para recuperar suas perdas.
Uma quebra semelhante poderia acontecer novamente?
As bolhas se repetiram ao longo da história, embora nunca exatamente da mesma forma. Avaliações extremas, concentração em um único tema e uso intenso de alavancagem são os sinais de alerta mais citados.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Bolha ponto-com de 2000 (Nasdaq +86% em 1999; pico em 10 de março de 2000; −77% até outubro de 2002; nova máxima em 23 de abril de 2015) — história do Goldman Sachs
- Nasdaq recupera as perdas das ponto-com (máxima de fechamento de 5.048,62; fundo de 1.114,11; P/L de cerca de 190 no pico) — AFP via BizNews, abril de 2015
- Nasdaq se aproxima do pico das ponto-com (S&P 500 −44% no mesmo período) — AP via BenefitsPro
- A bolha ponto-com de 1995–2000 (Nasdaq +400% entre 1995 e 2000; Amazon de US$ 113 para US$ 5,51) — Fin Still