
Oro vs. acciones de empresas mineras de oro
Comparamos el oro con las acciones de empresas mineras de oro: qué las impulsa, su volatilidad y los riesgos específicos de cada una.
El oro frente a las acciones de empresas mineras de oro se diferencia en lo que se posee. El oro solo conlleva riesgo de precio; las acciones de una minera dependen del precio del oro y de los costes, la deuda, la producción, la gestión y los países en los que opera la empresa. Como los costes son en gran medida fijos, un aumento del precio del oro puede elevar los beneficios en mayor proporción en términos porcentuales, por lo que las mineras suelen fluctuar más que el oro.
Comparación directa
| Oro | Acciones de empresas mineras de oro | |
|---|---|---|
| Qué lo impulsa | Precio del oro | Precio del oro más factores propios de la empresa |
| Volatilidad | Menor | Normalmente mayor |
| Ingresos | Ninguno | Posibles dividendos |
| Riesgos específicos | Ninguno más allá del precio | Costes, deuda, problemas en las minas, política |
| Relación con el mercado bursátil | Baja | Se mueve con la renta variable en las caídas del mercado |
Apalancamiento operativo: ejemplo práctico
Una minera produce oro con un coste total de 2.000 dólares por onza (valor de ejemplo). Con un precio del oro de 3.000 dólares, su margen es de 1.000 dólares. Si el oro sube un 20% hasta 3.600 dólares, el margen sube a 1.600 dólares, un aumento del 60%. Una caída del 20% hasta 2.400 dólares reduce el margen un 60%.
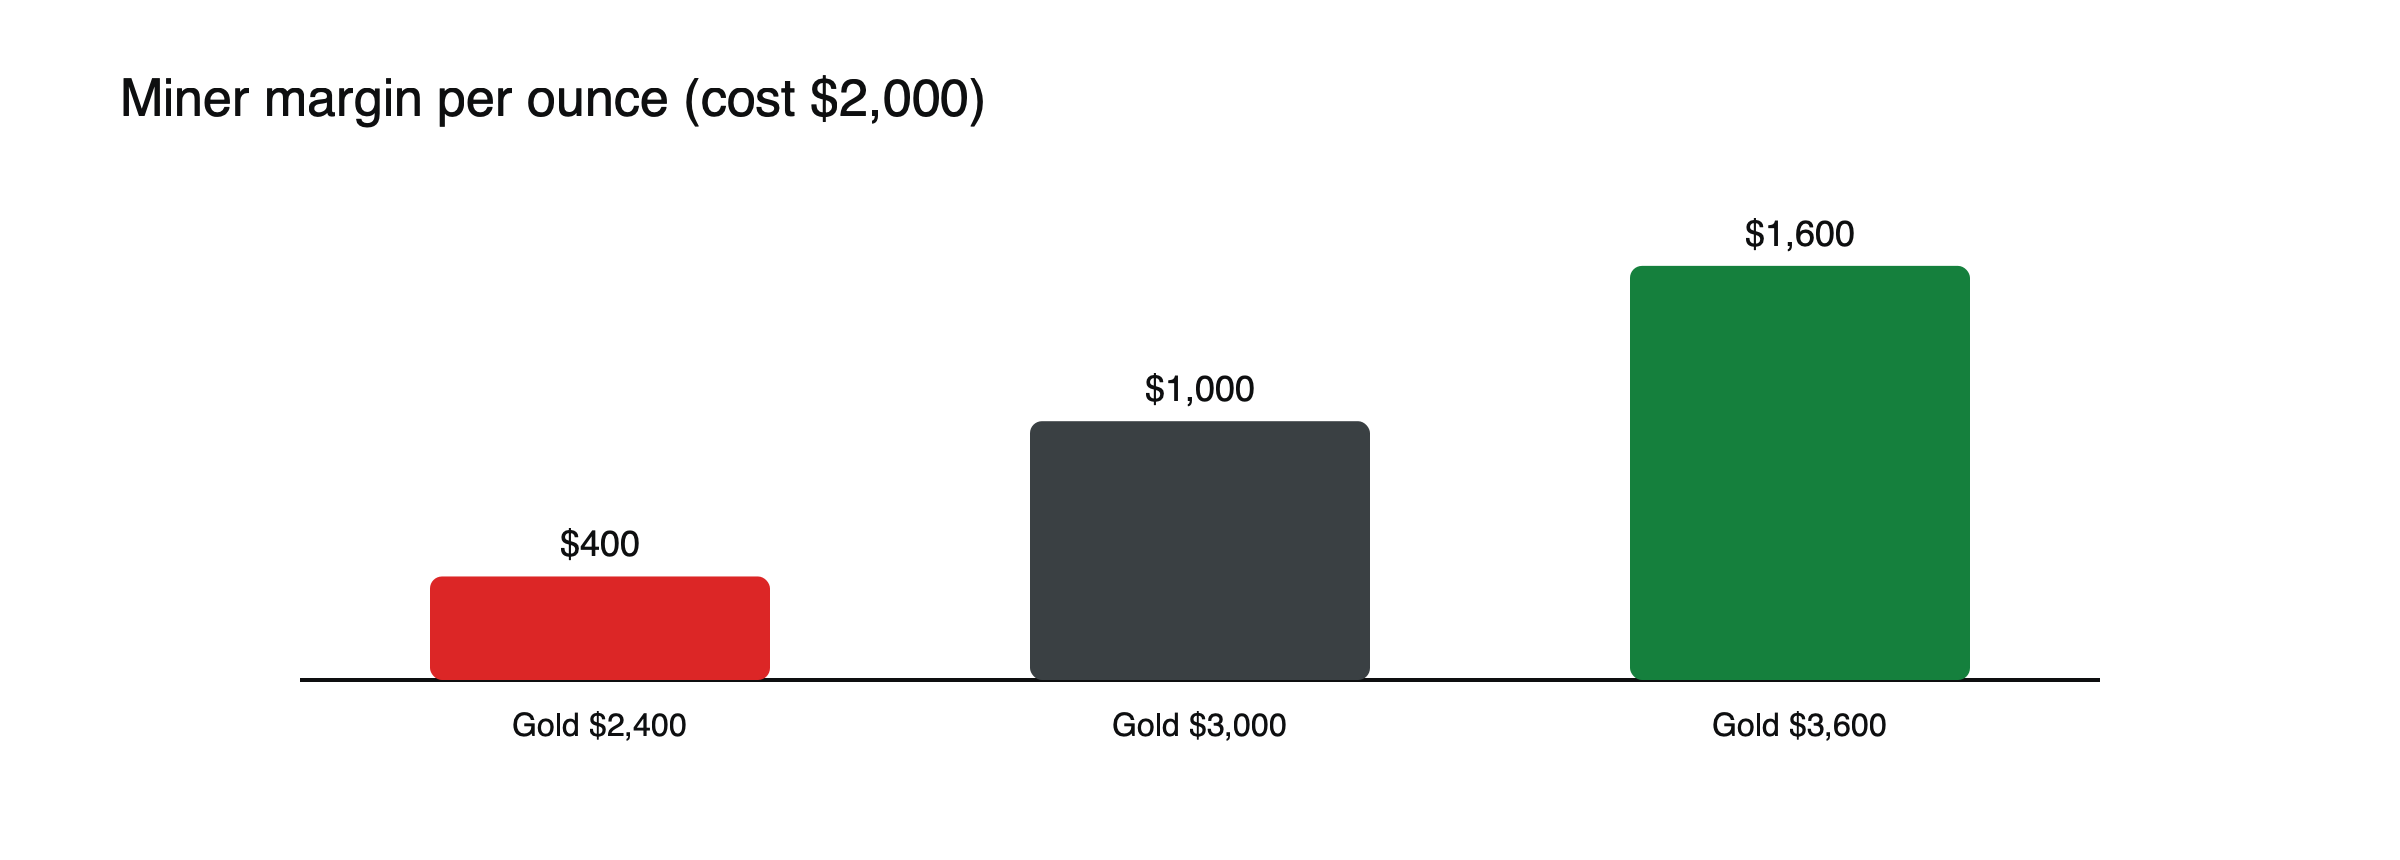 Figura: un movimiento del 20% en el precio del oro cambia el margen un 60% (valores de ejemplo).
Coste total de mantenimiento
Las mineras suelen publicar una medida llamada coste total de mantenimiento (AISC, por sus siglas en inglés), que suma el coste de extraer una onza de oro, de mantener las minas en funcionamiento y algunos gastos generales. Es la cifra que más inversores comparan con el precio del oro para juzgar los márgenes. Una empresa cuyos costes suben tan rápido como el precio del oro se beneficia poco de una subida, mientras que una que mantiene sus costes estables puede ver cómo sus beneficios se disparan. Analizar cómo han evolucionado los costes en los últimos trimestres es tan importante como seguir el precio del oro.
Cuándo las mineras se quedan por detrás del oro
- Aumento de costes: la inflación en energía, mano de obra y equipos comprime los márgenes.
- Caídas en el mercado bursátil: las mineras pueden caer con las acciones aunque el oro suba.
- Problemas en la empresa: huelgas, accidentes, depreciaciones de activos o riesgo político.
Grandes productores y empresas junior
Los grandes productores consolidados operan varias minas, pagan dividendos en los años buenos y tienden a moverse de forma más estable. Las empresas más pequeñas de exploración y desarrollo, a menudo llamadas juniors, pueden no tener todavía producción y dependen de descubrir o construir una mina. Sus acciones pueden multiplicarse si tienen éxito o hundirse por un programa de sondeos fallido o un problema de financiación. Su relación con el precio del oro es más débil que con las noticias específicas de la empresa.
Empresas de regalías y de streaming
Algunas empresas financian minas a cambio de una parte de los ingresos futuros o del derecho a comprar parte de la producción a un precio fijo y bajo. Estas empresas de regalías y de streaming se benefician cuando sube el oro, pero asumen menos riesgos operativos, ya que no gestionan las minas directamente. Sus acciones suelen situarse entre el oro físico y los productores en cuanto a volatilidad.
Coberturas de las mineras
Algunas mineras venden por adelantado parte de su producción futura para fijar precios, protegiendo el flujo de caja si el oro cae, pero limitando las ganancias si sube. Otras no cubren su producción para ofrecer a los accionistas una exposición total. Revisar la política de cobertura de una empresa explica por qué dos mineras pueden reaccionar de forma distinta ante el mismo movimiento del oro.
Riesgo país y riesgo político
Las minas suelen estar en países donde los impuestos, las regalías, los permisos y las normas de propiedad pueden cambiar. Un nuevo impuesto minero, una disputa con un gobierno o un conflicto social local pueden afectar a las acciones de una empresa independientemente del precio del oro. Los productores diversificados reparten este riesgo entre varios países; las empresas con una sola mina están totalmente expuestas a uno.
Cuando falla el argumento del apalancamiento
«Las mineras son una apuesta apalancada por el oro» solo se cumple si los costes están bajo control; en algunos años, las mineras han tenido un rendimiento inferior al del oro a pesar de subir los precios.
Consulte qué mueve el precio del oro, cómo funcionan los CFD sobre acciones y cómo funcionan los CFD sobre materias primas.
Operar con mineras mediante CFD
Las acciones de las empresas mineras de oro pueden negociarse como CFD sobre acciones, que, según las normas minoristas de la UE, tienen un apalancamiento máximo de 5:1, frente a 20:1 para el oro. Esto significa más margen por unidad de exposición, junto con la mayor volatilidad de las acciones. Los informes de resultados, las actualizaciones de producción y las previsiones de costes se convierten en fechas clave, lo que añade eventos empresariales al calendario del oro. Consulte cómo funcionan los CFD sobre acciones.
Combinar oro y mineras
Algunos inversores mantienen ambos: oro físico o CFD sobre oro para una exposición directa, y una asignación menor a las mineras para posibles ganancias adicionales cuando el oro sube y los costes están controlados. Otros comparan ambos para juzgar el sentimiento del mercado: que las mineras superen al oro puede indicar confianza en una subida duradera, mientras que el retraso de las mineras puede advertir de presiones de costes o de una debilidad más amplia del mercado bursátil.
Apalancamiento operativo a la inversa
Usando el ejemplo anterior, una minera con costes de 2.000 $ por onza genera 1.000 $ de margen cuando el oro está en 3.000 $. Si el oro cae a 2.200 $, el margen se reduce a 200 $, una caída del 80%, aunque el oro solo cayó alrededor de un 27%. Cerca del nivel de coste, nuevas caídas pequeñas pueden eliminar los beneficios por completo, obligando a las empresas a recortar la producción, retrasar proyectos o captar dinero. Por eso las mineras suelen caer mucho más que el oro en las caídas del mercado.
Cómo leer los resultados de una minera
Los informes trimestrales muestran cuánto oro produjo una empresa, a qué coste y a qué precio lo vendió. Los inversores también siguen las previsiones de producción y costes futuros, el gasto de capital en nuevos proyectos y los cambios en la deuda. Una minera que supera sus objetivos de producción manteniendo los costes estables suele tener un mejor comportamiento; una que no alcanza los objetivos o eleva sus previsiones de costes puede caer incluso cuando el oro sube.
Reservas y vida de la mina
El valor de una minera depende de cuánto oro pueda extraer en el futuro. Las reservas, es decir, el oro considerado rentable de extraer a precios supuestos, y la vida esperada de cada mina determinan las perspectivas a largo plazo. Las empresas con minas de vida corta deben seguir encontrando o comprando nuevos yacimientos, lo que añade coste y riesgo.
Fusiones y adquisiciones
Los precios del oro altos suelen traer una ola de adquisiciones, ya que los grandes productores compran empresas más pequeñas para reponer reservas. Las ofertas de compra pueden elevar bruscamente las acciones de las empresas objetivo, independientemente del precio del oro.
Errores comunes de interpretación
- Asumir que las mineras siempre superan al oro en una subida.
- Ignorar los costes y la deuda.
- Tratar a todas las mineras como inversiones similares.
Fondos mineros
Los fondos cotizados que agrupan acciones mineras reparten el riesgo específico de cada empresa entre muchos productores, de modo que una huelga o un sobrecoste en una empresa importa menos. Aun así, conllevan riesgo bursátil y las presiones de costes del sector en su conjunto, por lo que no siguen de cerca al oro. Algunos fondos se centran en grandes productores y otros en empresas júnior, con volatilidades muy diferentes.
Cómo se valoran las mineras
Los analistas suelen valorar las empresas mineras comparando su precio por acción con el valor estimado de sus minas, conocido como valor neto de los activos, o con el flujo de caja que generan. Cuando las mineras cotizan con un gran descuento respecto al valor de sus activos, puede señalar pesimismo sobre costes, política o gestión, o simplemente que los inversores prefieren poseer oro directamente. Los cambios en estas valoraciones ayudan a explicar por qué las mineras a veces se quedan por detrás del oro durante largos periodos y luego se recuperan rápidamente.
Dividendos
A diferencia del oro, muchas mineras consolidadas pagan dividendos, lo que puede hacer atractivas sus acciones para inversores de renta cuando los márgenes son sólidos. Los dividendos suelen subir cuando los precios del oro y los beneficios son altos, y a menudo se recortan cuando los márgenes se reducen, así que aumentan la rentabilidad en los buenos años pero ofrecen poca protección en los malos. La seguridad de un dividendo ante precios del oro más bajos importa más que su rentabilidad.
Preguntas frecuentes
¿Las mineras de oro siempre suben cuando sube el oro?
No. El aumento de costes, los problemas de la empresa o la caída de la bolsa pueden frenarlas incluso en una fuerte subida del oro.
¿Las mineras son una forma más segura de poseer oro?
Normalmente no. Añaden riesgos empresariales, de costes y bursátiles al riesgo del precio del oro, y sus acciones suelen ser más volátiles que el propio oro.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de su país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.