
Золото против акций золотодобывающих компаний
Чем акции золотодобывающих компаний отличаются от физического золота: операционный рычаг, издержки, долг, хеджирование и страновые риски.
Золото и акции золотодобывающих компаний различаются тем, что именно вы покупаете. Золото несёт только ценовой риск; акции добывающей компании зависят от цены на золото, а также от издержек компании, долга, объёмов добычи, управления и стран, в которых она работает. Поскольку издержки в значительной мере постоянны, рост цены на золото может увеличить прибыль в процентном выражении сильнее, поэтому акции добытчиков часто колеблются сильнее, чем само золото.
Сравнение
| Золото | Акции золотодобывающих компаний | |
|---|---|---|
| Что влияет | Цена на золото | Цена на золото плюс факторы компании |
| Волатильность | Ниже | Обычно выше |
| Доход | Отсутствует | Возможны дивиденды |
| Специфические риски | Нет, кроме цены | Издержки, долг, проблемы на рудниках, политика |
| Связь с фондовым рынком | Низкая | Движутся вместе с акциями во время распродаж |
Операционный рычаг: пример расчёта
Добытчик производит золото при совокупной стоимости $2,000 за унцию (условное значение). При цене золота $3,000 его маржа составляет $1,000. Если золото вырастет на 20% до $3,600, маржа увеличится до $1,600, то есть на 60%. Падение на 20% до $2,400 сокращает маржу на 60%.
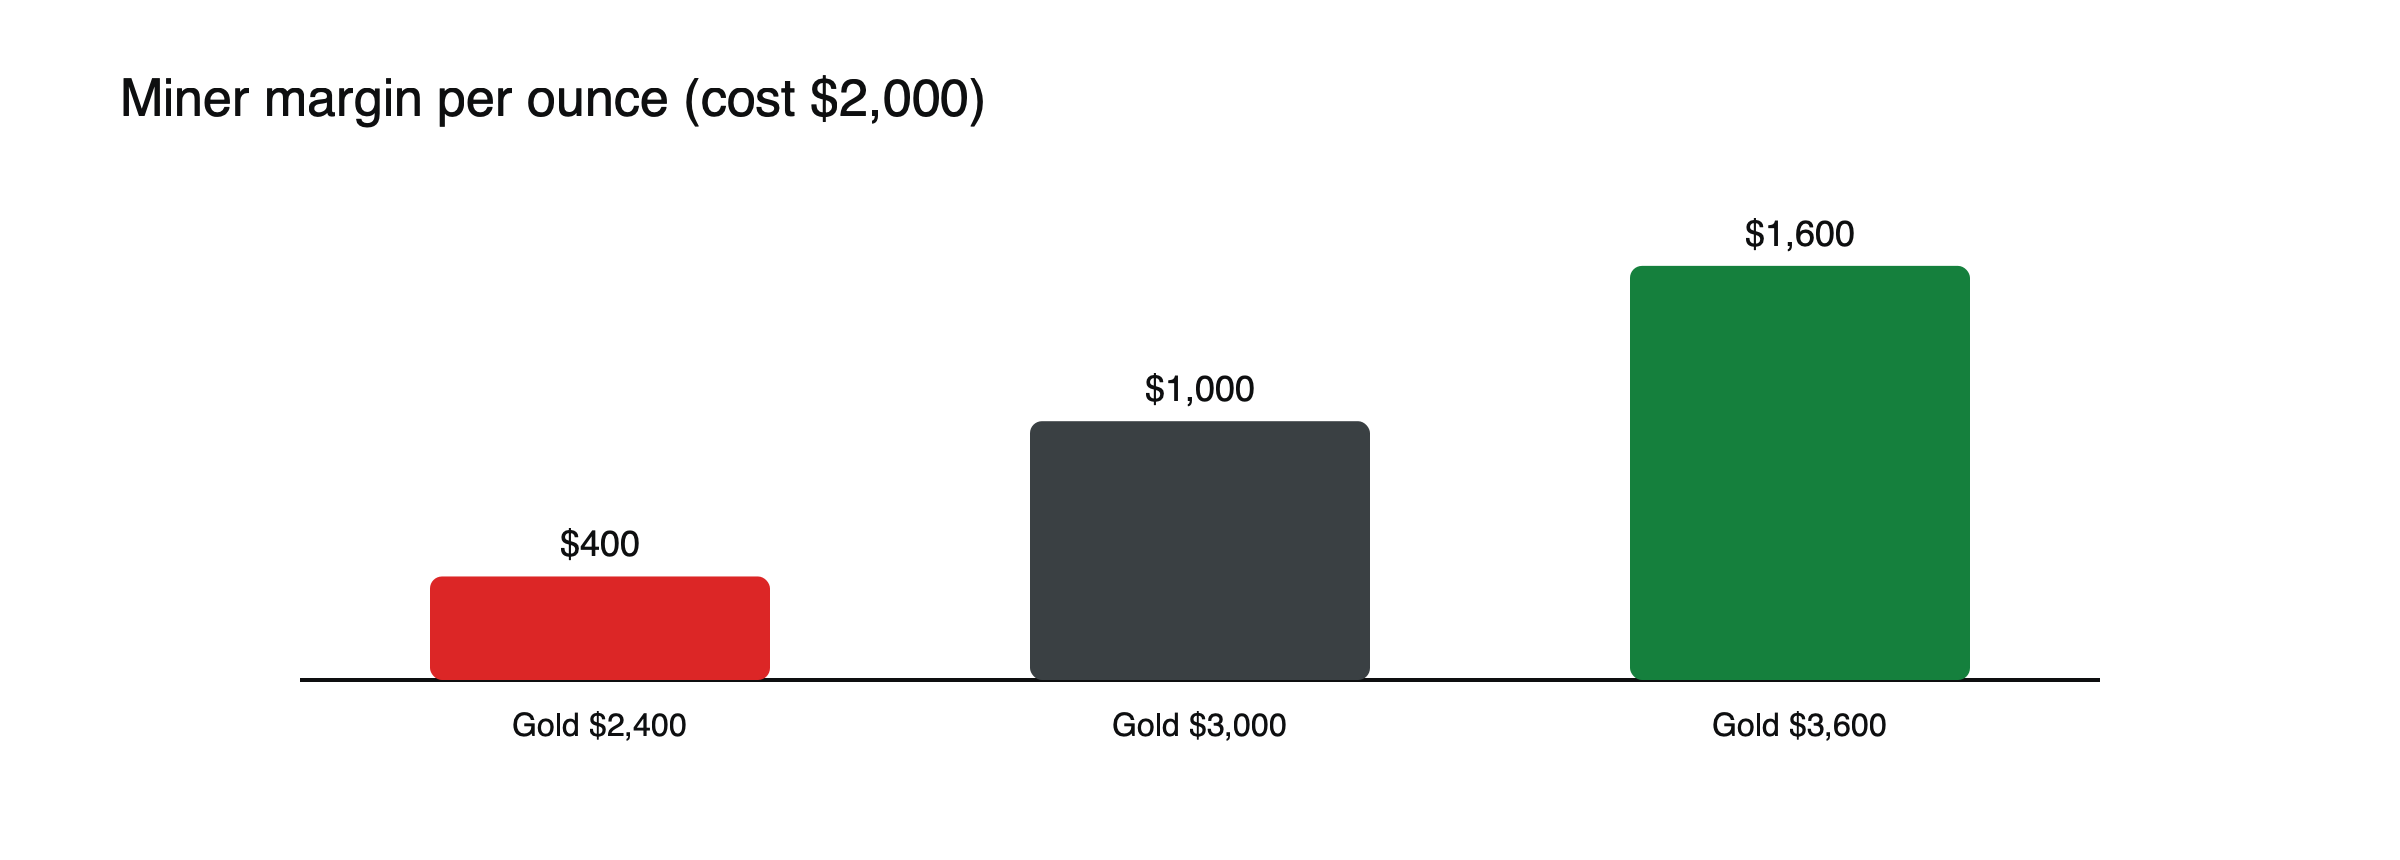 Рисунок: Изменение цены золота на 20% меняет маржу на 60% (условные значения).
Совокупные поддерживающие издержки
Добытчики обычно отчитываются по показателю «совокупные поддерживающие издержки» (all-in sustaining cost), который включает стоимость добычи унции золота, поддержание работы рудников и часть общих расходов. Это число, которое инвесторы чаще всего сравнивают с ценой золота, чтобы оценить маржу. Компания, издержки которой растут так же быстро, как цена золота, почти не выигрывает от роста, тогда как компания, сохраняющая издержки стабильными, может увидеть резкий рост прибыли. Анализ динамики издержек за последние кварталы так же важен, как слежение за ценой золота.
Когда добытчики отстают от золота
- Рост издержек: инфляция энергии, оплаты труда и оборудования сжимает маржу.
- Распродажи на фондовом рынке: акции добытчиков могут падать вместе с рынком, даже когда золото растёт.
- Проблемы компании: забастовки, аварии, списания или политические риски.
Крупные производители и «джуниоры»
Крупные устоявшиеся производители управляют несколькими рудниками, в хорошие годы выплачивают дивиденды и, как правило, движутся более ровно. Более мелкие разведочные и девелоперские компании, часто называемые «джуниорами», могут ещё не вести добычу и зависят от открытия или строительства рудника. Их акции могут вырасти во много раз в случае успеха или обвалиться после неудачной буровой программы или проблем с финансированием. Их связь с ценой золота слабее, чем связь с новостями, касающимися самой компании.
Роялти- и стриминговые компании
Некоторые компании финансируют рудники в обмен на долю будущей выручки или право покупать часть добычи по фиксированной низкой цене. Такие роялти- и стриминговые компании выигрывают от роста золота, но несут меньше операционных рисков, поскольку сами не управляют рудниками. По волатильности их акции часто находятся между физическим золотом и добывающими производителями.
Хеджирование у добытчиков
Некоторые добытчики заранее продают часть будущей добычи, чтобы зафиксировать цены, защищая денежный поток при падении золота, но ограничивая выгоду при его росте. Другие оставляют добычу нехеджированной, чтобы дать акционерам полную экспозицию. Изучение политики хеджирования компании объясняет, почему два добытчика могут по-разному реагировать на одно и то же движение золота.
Страновой и политический риск
Рудники часто расположены в странах, где налоги, роялти, разрешения и правила владения могут меняться. Новый налог на добычу, спор с правительством или местные беспорядки могут ударить по акциям компании независимо от цены золота. Диверсифицированные производители распределяют этот риск между несколькими странами; компании с одним рудником полностью подвержены риску одной страны.
Когда аргумент о рычаге не работает
Утверждение «добытчики — это рычаг на золото» верно только тогда, когда издержки находятся под контролем; в некоторые годы добытчики показывали результаты хуже золота, несмотря на рост цен.
См. что движет ценами на золото, как работают CFD на акции и как работают CFD на сырьевые товары.
Торговля акциями добытчиков через CFD
Акции золотодобывающих компаний можно торговать как CFD на акции. По правилам ЕС для розничных инвесторов их максимальное кредитное плечо составляет 5:1, тогда как для золота — 20:1. Это означает большее обеспечение (маржу) на единицу экспозиции, а также более высокую волатильность акций. Отчёты о прибыли, обновления по добыче и прогнозы издержек становятся ключевыми датами, добавляя корпоративные события в календарь золота. См. как работают CFD на акции.
Сочетание золота и добытчиков
Некоторые инвесторы держат и то, и другое: физическое золото или CFD на золото для прямой экспозиции и меньшую долю в акциях добытчиков для возможного дополнительного роста, когда золото дорожает и издержки под контролем. Другие сравнивают два инструмента, чтобы оценить настроения рынка: опережение золота акциями добытчиков может сигнализировать об уверенности в устойчивом росте, а отставание может предупреждать о давлении издержек или более широкой слабости фондового рынка.
Операционный рычаг наоборот
Возьмём пример из предыдущего раздела: у добытчика издержки составляют 2 000 долларов за унцию, и при цене золота 3 000 долларов его маржа равна 1 000 долларов. Если золото упадёт до 2 200 долларов, маржа сократится до 200 долларов, то есть на 80%, хотя золото подешевело лишь примерно на 27%. Вблизи уровня издержек даже небольшое дальнейшее падение может полностью уничтожить прибыль, вынуждая компании сокращать добычу, откладывать проекты или привлекать деньги. Поэтому в спадах акции добытчиков часто падают гораздо сильнее золота.
Как читать отчётность добытчика
Квартальные отчёты показывают, сколько золота добыла компания, при каких издержках и по какой цене его продала. Инвесторы также следят за прогнозами по будущей добыче и издержкам, капитальными затратами на новые проекты и изменениями в долге. Добытчик, который превышает целевые показатели добычи при стабильных издержках, обычно опережает рынок; компания, которая не выполняет планы или повышает прогноз издержек, может падать даже при росте золота.
Запасы и срок службы рудников
Стоимость добытчика зависит от того, сколько золота он сможет добыть в будущем. Запасы, то есть объём золота, которое экономически целесообразно добывать при принятых ценах, и ожидаемый срок службы каждого рудника определяют долгосрочные перспективы. Компании с короткими сроками службы рудников должны постоянно находить или покупать новые месторождения, что добавляет издержки и риски.
Слияния и поглощения
Более высокие цены на золото часто приводят к волне поглощений: крупные производители покупают небольшие компании, чтобы восполнить запасы. Предложения о поглощении могут резко поднять котировки компаний-целей независимо от цены золота.
Распространённые ошибки в трактовке
- Предположение, что акции добытчиков всегда опережают золото в ралли.
- Игнорирование издержек и долга.
- Отношение ко всем добытчикам как к похожим инвестициям.
Фонды добытчиков
Биржевые фонды, которые держат корзины акций добытчиков, распределяют риск отдельной компании между многими производителями, поэтому забастовка или перерасход издержек на одном предприятии важны меньше. Однако они несут риск фондового рынка и давление издержек всей отрасли, поэтому не повторяют динамику золота точно. Одни фонды ориентированы на крупных производителей, другие — на младшие компании, и их волатильность сильно различается.
Как оценивают добытчиков
Аналитики часто оценивают горнодобывающие компании, сравнивая их цену акций с оценочной стоимостью их рудников, известной как чистая стоимость активов, либо с генерируемым денежным потоком. Когда акции торгуются со значительным дисконтом к стоимости активов, это может говорить о пессимизме относительно издержек, политических рисков или управления либо о том, что инвесторы предпочитают владеть золотом напрямую. Изменения этих оценок помогают объяснить, почему акции добытчиков иногда long отстают от золота на протяжении долгих периодов, а затем быстро догоняют его.
Дивиденды
В отличие от золота, многие устоявшиеся добытчики выплачивают дивиденды, что может делать их акции привлекательными для инвесторов, ориентированных на доход, когда маржа высока. Дивиденды обычно растут, когда цены на золото и прибыль высоки, и часто сокращаются, когда маржа уменьшается. Поэтому в хорошие годы они добавляют к доходности, но в плохие почти не защищают. Надёжность дивиденда при более низких ценах на золото важнее его доходности.
Часто задаваемые вопросы
Всегда ли акции золотодобытчиков растут, когда растёт золото?
Нет. Рост издержек, проблемы компании или падение фондового рынка могут сдерживать их даже в сильном ралли золота.
Является ли владение акциями добытчиков более безопасным способом владеть золотом?
Обычно нет. Они добавляют к риску цены золота риски компании, издержек и фондового рынка, а их акции, как правило, волатильнее самого золота.
Данные о кредитном плече, марже и издержках в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил вашей страны.
Данная статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.