
Como Ler uma Demonstração de Resultados
Para ler uma demonstração de resultados, comece pela receita, acompanhe cada linha de custo até ao lucro bruto, ao resultado operacional e ao lucro líquido, calcule as margens em cada etapa e compare com períodos anteriores.
Para ler uma demonstração de resultados, comece pela receita, acompanhe cada linha de custo até ao lucro bruto, ao resultado operacional e ao lucro líquido, calcule as margens em cada etapa, compare com períodos anteriores e verifique os itens não recorrentes. A demonstração de resultados mostra quanto uma empresa ganhou durante um período, como um trimestre ou um ano.
Antes de começar
Tenha lado a lado as demonstrações do período atual e do ano anterior. Os relatórios anuais e trimestrais são entregues às entidades reguladoras, como no sistema EDGAR da SEC nos EUA.
Leitura linha a linha
Receita
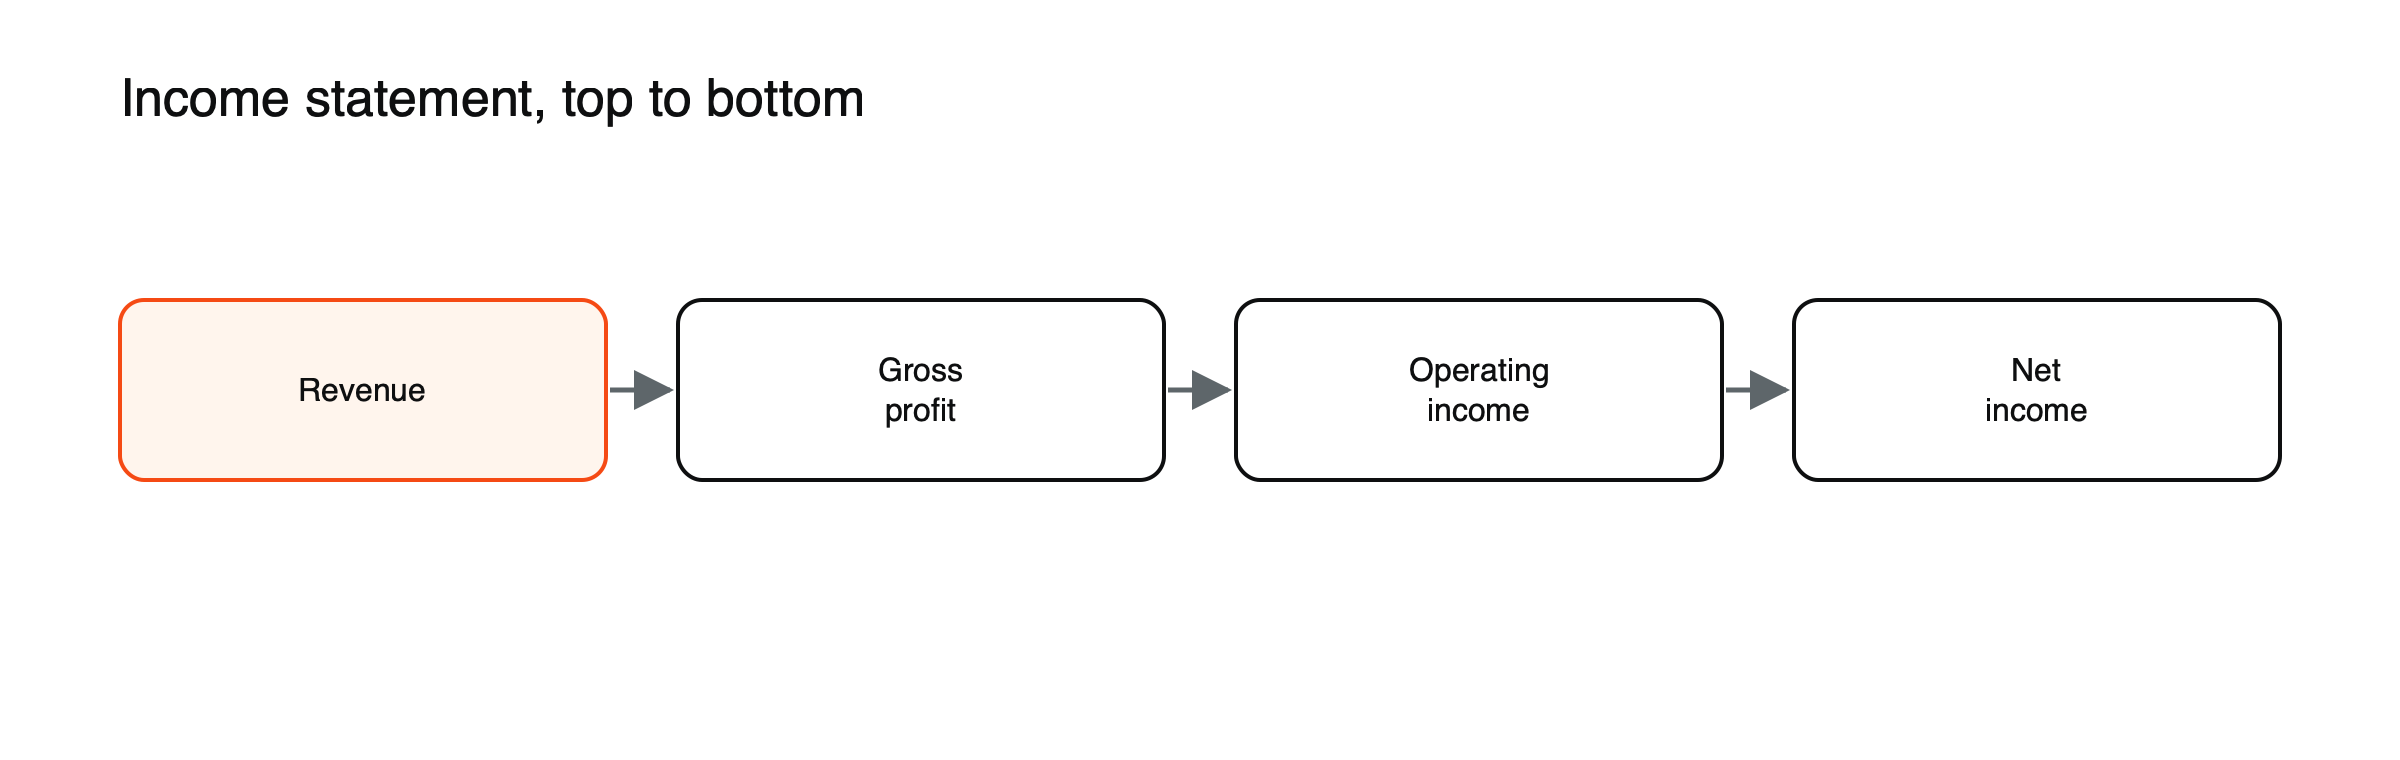
Figura: leitura de cima para baixo.
Total de vendas. Verifique o crescimento em relação ao período anterior.
Custo das mercadorias vendidas e lucro bruto
Custos diretos de produção do que foi vendido. A receita menos estes custos é o lucro bruto. Veja como calcular a margem bruta, operacional e líquida.
Despesas operacionais e resultado operacional
Custos comerciais, administrativos e de investigação e desenvolvimento. O lucro bruto menos estes custos é o resultado operacional, ou seja, o lucro da atividade principal.
Juros, impostos e lucro líquido
Subtraia os juros e os impostos para chegar ao lucro líquido e, depois, divida pelo número de ações para obter o lucro por ação (LPA). Veja como se calcula o lucro por ação.
Procure itens não recorrentes
Encargos de reestruturação, vendas de ativos e reduções de valor podem distorcer os resultados; consulte as notas e os valores “ajustados”.
Demonstração de resultados da ExampleCo
| Linha | Milhões de $ | Margem |
|---|---|---|
| Receita | 1.000 | |
| Custo das mercadorias vendidas | (600) | |
| Lucro bruto | 400 | 40% |
| Vendas, gerais e administrativas | (180) | |
| Investigação e desenvolvimento | (70) | |
| Resultado operacional | 150 | 15% |
| Juros pagos | (20) | |
| Resultado antes de impostos | 130 | |
| Imposto de 25% | (32,5) | |
| Lucro líquido | 97,5 | 9,75% |
| Ações | 50 milhões | |
| LPA | $1,95 |
(Empresa hipotética.) Cada subtotal responde a uma pergunta diferente: o lucro bruto mostra o poder de fixação de preços face aos custos diretos, o resultado operacional mostra a rentabilidade da atividade principal e o lucro líquido mostra o que resta para os acionistas depois do financiamento e dos impostos. Veja como calcular a margem bruta, operacional e líquida.
Comparação de dois anos
Suponha que, no ano passado, a ExampleCo teve uma receita de 900 milhões de dólares e um resultado operacional de 126 milhões de dólares, o que corresponde a uma margem de 14%. Este ano, a receita cresceu cerca de 11% e o resultado operacional cerca de 19%, pelo que a margem aumentou para 15%. Quando os lucros crescem mais depressa do que as vendas, fenómeno conhecido como alavancagem operacional, isso significa frequentemente que os custos fixos estão a ser diluídos por uma receita maior. O inverso, custos a crescer mais depressa do que as vendas, é um sinal de alerta precoce. (Valores hipotéticos.)
Erros comuns
Olhar apenas para o lucro líquido, ignorar a evolução das margens e esquecer que lucro não é o mesmo que dinheiro em caixa. Veja como ler uma demonstração de fluxos de caixa e o que move os preços das ações.
O que a demonstração de resultados não mostra
A demonstração de resultados regista a receita quando é obtida e os custos quando são incorridos, e não quando o dinheiro muda de mãos. Uma empresa pode reportar lucro enquanto os clientes ainda não pagaram, ou enquanto investe fortemente em novos equipamentos cujo efeito aparece apenas gradualmente sob a forma de amortizações. Por isso, a demonstração de resultados deve ser sempre lida em conjunto com a demonstração de fluxos de caixa e com o balanço, que mostram a liquidez e a posição financeira.
Demonstrações trimestrais versus anuais
As empresas listadas em bolsa divulgam resultados trimestrais, além dos relatórios anuais. Os números trimestrais são mais atuais, mas podem ser afetados pela sazonalidade; por isso, comparar um trimestre com o mesmo trimestre do ano anterior costuma ser mais significativo do que compará-lo com o trimestre imediatamente anterior. As demonstrações anuais são auditadas e contêm notas explicativas mais completas.
Itens que vale a pena ler nas notas explicativas
- Como a receita é reconhecida, especialmente em contratos longos ou assinaturas.
- Detalhamento da receita por segmento e por região.
- Detalhes de reestruturação, perdas por redução ao valor recuperável (impairment) e outras despesas incomuns.
- Remuneração baseada em ações, que é um custo real, embora não envolva desembolso de caixa.
Alavancagem operacional ao contrário, ilustrada
Suponha que a receita da ExampleCo caia 10%, para $900 milhões, enquanto sua margem bruta permanece em 40% e suas despesas operacionais de $250 milhões não podem ser reduzidas rapidamente. O lucro bruto cai para $360 milhões e o resultado operacional para $110 milhões, uma queda de cerca de 27% em relação a $150 milhões. (Valores hipotéticos.) Como muitos custos são fixos no curto prazo, uma queda modesta nas vendas pode provocar uma queda muito maior no lucro. É por isso que os resultados e as cotações de empresas cíclicas oscilam muito mais do que suas receitas.
Qualidade da receita
Nem toda receita é igual. A receita recorrente proveniente de assinaturas ou contratos de longo prazo costuma ser valorizada mais do que vendas pontuais, por ser mais previsível. O crescimento impulsionado por aumentos de preços conta uma história diferente do crescimento impulsionado por mais clientes. E a receita elevada por aquisições deve ser separada do crescimento orgânico. As empresas costumam apresentar esses detalhamentos nos comunicados de resultados e nas notas explicativas.
Segmentos e regiões
Grandes empresas divulgam resultados para cada segmento de negócio e, com frequência, para cada região. Uma empresa cuja receita total está estável pode ter um segmento de crescimento rápido escondido atrás de outro em declínio. A análise do detalhamento por segmento mostra de onde vêm realmente os lucros e quais partes do negócio impulsionam a cotação da ação.
Medidas ajustadas
Muitas empresas divulgam números ajustados que excluem itens como reestruturação, custos de aquisição ou remuneração baseada em ações. Esses números podem ajudar a mostrar tendências subjacentes, mas as definições variam e são escolhidas pela administração. Normalmente são fornecidas reconciliações com os números oficiais, e comparar os dois ao longo de vários anos revela o quanto os ajustes embelezam os resultados.
Margens ao longo do ciclo
As margens de lucro sobem e descem com a economia, a concorrência e os custos. Uma empresa cujas margens estão em máximas históricas pode sofrer pressão se a concorrência aumentar ou os custos de insumos subirem; já uma empresa com margens deprimidas pode se recuperar se as condições melhorarem. Comparar as margens atuais com sua faixa dos últimos cinco ou dez anos ajuda a avaliar se os lucros de hoje são normais, incomumente altos ou incomumente baixos, o que importa para decidir quanto os investidores devem pagar por eles.
A linha de impostos
A despesa tributária da ExampleCo, de $32,5 milhões sobre um lucro antes de impostos de $130 milhões, resulta em uma alíquota efetiva de imposto de 25%. As alíquotas reais das empresas variam conforme os países em que atuam, os créditos tributários e os itens não recorrentes. Uma queda repentina na alíquota de imposto pode elevar o lucro líquido sem qualquer melhora no negócio; por isso, vale verificar se o crescimento dos lucros veio das operações ou dos impostos. (Valores hipotéticos.)
Cobertura de juros
Dividir o resultado operacional pela despesa de juros mostra com que facilidade uma empresa consegue pagar os juros de sua dívida. O resultado operacional da ExampleCo, de $150 milhões, equivale a 7,5 vezes sua conta de juros de $20 milhões, uma margem confortável. Uma cobertura abaixo de cerca de 2 ou 3 vezes deixa pouco espaço caso os lucros caiam. (Valores hipotéticos.) Credores e agências de classificação de risco acompanham esse índice, e as cláusulas restritivas (covenants) dos contratos de empréstimo costumam estabelecer níveis mínimos que a empresa deve manter.
Perguntas frequentes
Qual linha da demonstração de resultados é a mais importante?
Depende da pergunta. Para avaliar o poder de precificação, observe a margem bruta; para o negócio principal, o resultado operacional; para os acionistas, o lucro líquido e o LPA. As tendências das margens geralmente dizem mais do que qualquer número isolado.
O que é EBITDA, e ele aparece na demonstração de resultados?
EBITDA, lucro antes de juros, impostos, depreciação e amortização, normalmente não é uma linha da demonstração, mas pode ser calculado a partir dela. O resultado operacional da ExampleCo, de $150 milhões, somado à depreciação e amortização de $50 milhões, resulta em um EBITDA de $200 milhões. Veja o que é EV/EBITDA.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Ativos digitais são voláteis e você pode perder o valor que investir.