
Por que algumas ações podem movimentar um índice inteiro
Algumas ações podem movimentar um índice inteiro porque a maioria dos índices pondera pelo valor de mercado, e as maiores empresas cresceram muito mais que as demais. As dez maiores do S&P 500 chegaram a um recorde de 40,7% do índice no fim de 2025, ante cerca de 18% em 2015.
Algumas ações podem movimentar um índice inteiro porque a maioria dos índices pondera pelo valor de mercado, e as maiores empresas cresceram muito mais que as demais. As dez maiores ações do S&P 500 atingiram um recorde de 40,7% do índice no fim de 2025, ante cerca de 18% em 2015, de modo que seus resultados e movimentos em grande parte definem a direção do índice.
Como a concentração se forma
Quando grandes empresas sobem mais rápido que as demais, seus pesos crescem automaticamente em um índice ponderado por capitalização, e os fundos indexados compram mais dessas ações conforme entra dinheiro. A participação do setor de tecnologia da informação no S&P 500 subiu de menos de 7% em 1990 para perto de 40%.
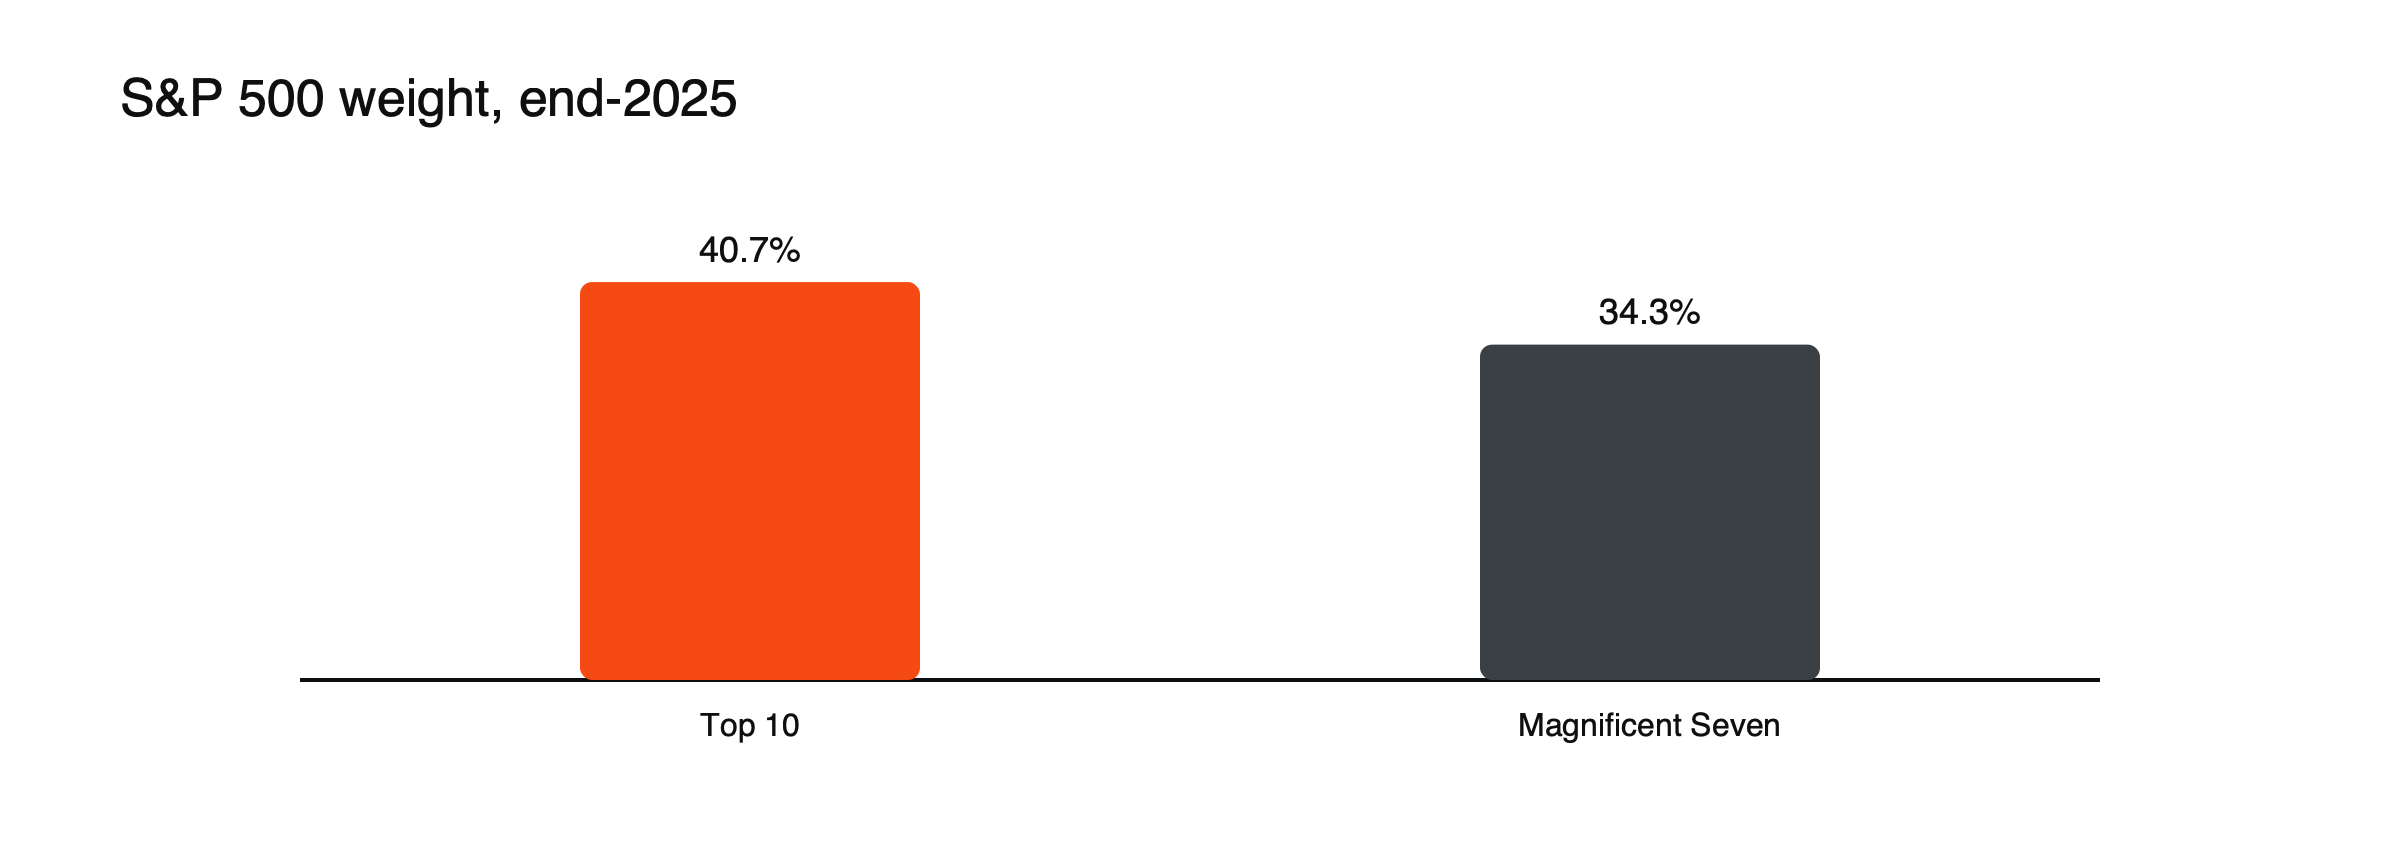
Figura: quanto algumas ações pesam. Fonte: Walnut.
Um movimento de megacapitalização, ilustrado
Suponha que a maior empresa do S&P 500 tenha um peso de cerca de 8% e caia 10% após resultados decepcionantes, enquanto todos os demais integrantes permanecem inalterados. (Valores ilustrativos.) O índice cai cerca de 0,8% por causa dessa única empresa. Se as três maiores, que juntas pesam cerca de 20%, caírem 5% cada no mesmo dia, o índice recua cerca de 1%, mesmo que as outras 497 empresas estejam estáveis. Em um índice concentrado, o desempenho de poucas empresas define a maioria dos dias.
O que isso significa
- Menor diversificação: uma posição em “índice” é, em grande parte, uma aposta em poucas empresas.
- Sensibilidade aos resultados: o balanço de uma única megacapitalização pode movimentar o índice inteiro.
- Correlação: o S&P 500 e o Nasdaq 100 se moveram quase em sintonia, com correlação de 0,98 em março de 2026.
- Divergência em relação à ação típica: o S&P 500 se distanciou de sua versão com pesos iguais.
Peso igual versus peso por capitalização, ilustrado
Suponha que os dez maiores integrantes subam 30% em um ano, enquanto os outros 490 subam 5%. (Valores ilustrativos.) Com as dez maiores representando 40% do índice, o índice ponderado por capitalização ganha cerca de 15%: 40% × 30% mais 60% × 5%. Uma versão com pesos iguais, na qual as dez maiores representam apenas 2% do índice, ganha cerca de 5,5%. A diferença entre os dois é uma medida direta de quanto as maiores empresas impulsionaram o ano. Veja o que é a amplitude de mercado.
Isso já aconteceu antes?
Sim, em formatos diferentes: a tecnologia perto do pico de 2000 e o setor financeiro, com 20% a 22% do S&P 500, antes de 2008. Os dois períodos terminaram mal para o setor dominante. Veja o que causou a crise das pontocom.
Concentração em outros índices
A concentração não é apenas um fenômeno americano. O Nikkei 225 do Japão, ponderado por preço, viu o peso da Fast Retailing chegar a cerca de 11,4% no início de 2025, o que levou à adoção de um teto. O Nasdaq 100 usa uma ponderação modificada para limitar suas maiores empresas, e o DAX impõe limites a empresas individuais. As maiores empresas do FTSE 100, em sua maioria dos setores de energia, farmacêutico, mineração e consumo, também têm pesos elevados, embora distribuídos por mais setores do que os líderes de tecnologia do S&P 500. Veja índices ponderados por preço versus ponderados por capitalização de mercado.
Por que a concentração pode persistir
As maiores empresas de tecnologia têm margens de lucro muito altas, geram grandes volumes de caixa e se beneficiam de efeitos de rede, de escala em dados e computação e de marcas fortes. Defensores da estrutura atual argumentam que a dominância dessas empresas reflete vantagens econômicas reais, e não uma bolha, e que seus lucros justificam seus pesos.
Por que pode haver reversão
Períodos passados de concentração extrema costumam terminar com a queda dos líderes, por meio de concorrência, regulação, desaceleração do crescimento ou avaliações que ficaram à frente dos lucros. A alta dos juros tem tendência a atingir com mais força as maiores empresas de crescimento. Uma rotação para empresas menores ou outros setores pode reduzir a concentração rapidamente, mesmo sem um colapso.
O que os traders podem fazer
Verifique os maiores pesos antes de considerar um índice diversificado; acompanhe as datas de balanço das megacapitalizações; compare com índices de pesos iguais ou de small caps. Veja o que é a amplitude de mercado e o que move os índices de ações.
Riscos para traders de CFDs em índices
Um CFD de índice longo passa agora a ser, em parte, uma posição concentrada em um punhado de empresas; por isso, as datas de resultados, as notícias regulatórias e os anúncios de produtos dessas companhias carregam risco extra. Manter posições compradas em vários índices dos EUA ao mesmo tempo, ou adicionar CFDs de ações individuais nas mesmas empresas, multiplica essa exposição. Verificar os maiores pesos antes de negociar um índice, e tratar os resultados dos maiores componentes como eventos do índice, ajuda a manter o risco visível. Veja como funcionam os CFDs de índices de ações.
Medindo a concentração
A medida mais simples é o peso combinado dos cinco ou dez maiores componentes. Outra é o número efetivo de ações, que estima quantas empresas com peso igual produziriam a mesma diversificação; em um índice altamente concentrado, ele pode ficar bem abaixo do número real de componentes. Acompanhar qualquer uma dessas medidas ao longo do tempo mostra se um índice está se tornando mais ou menos dependente de algumas poucas empresas.
O ciclo de realimentação dos fundos de índice
À medida que mais dinheiro flui para fundos que acompanham índices ponderados por capitalização, cada novo dólar é distribuído de acordo com os pesos atuais, de modo que as maiores empresas recebem a maior parte. A alta dos preços então eleva ainda mais os seus pesos. Alguns analistas argumentam que esse ciclo de realimentação contribuiu para a concentração; outros observam que investidores ativos ainda podem negociar contra preços distorcidos. De qualquer forma, os fluxos de entrada e saída dos fundos de índice agora movimentam as ações das maiores empresas em sincronia.
Os lucros também estão concentrados
A participação das maiores empresas nos lucros do índice também aumentou, embora normalmente em proporção menor do que sua participação no valor de mercado. Quando o peso de mercado cresce mais rápido que o peso nos lucros, o mercado está pagando um prêmio pelo crescimento futuro esperado. Comparar os dois indicadores dá uma noção de quanto da concentração atual se apoia nos lucros correntes e quanto nas expectativas.
Concentração e volatilidade
Um índice concentrado pode ficar calmo quando seus líderes são estáveis, mas é vulnerável a movimentos bruscos quando surgem notícias sobre eles, especialmente em torno de resultados, decisões regulatórias ou mudanças nas taxas de juros que afetam ações de crescimento. A volatilidade do índice pode subestimar o risco de uma mudança repentina no desempenho dos líderes.
Uma lista de verificação da concentração
- Qual é a participação dos cinco e dos dez maiores componentes no índice?
- Quando eles divulgam resultados?
- Como se compara a versão com peso igual?
- Você já detém as mesmas empresas por meio de outras posições?
Interpretações equivocadas comuns
- Tratar um grande número de componentes como sinal de diversificação.
- Presumir que a concentração precisa reverter em breve.
Concentrações do passado comparadas
| Período | Grupo dominante | O que se seguiu |
|---|---|---|
| Por volta de 2000 | Tecnologia e telecomunicações | Colapso das pontocom; os líderes caíram acentuadamente |
| Antes de 2008 | Financeiras, cerca de 20%–22% do S&P 500 | Crise financeira; as financeiras colapsaram |
| 2025 | Tecnologia, perto de 40%; as dez maiores em um recorde de 40,7% | Ainda não se sabe |
A história não determina um desfecho, mas mostra que períodos de concentração extrema terminaram mal para o grupo dominante mais de uma vez.
Hedge em um mercado concentrado
Vender um índice para proteger uma carteira de ações menores ou mais diversificadas pode criar um descasamento: se as maiores empresas dispararem enquanto o restante do mercado cai, o hedge perde dinheiro ao mesmo tempo que a carteira. Escolher um hedge compatível com a carteira, como um índice de peso igual ou de small caps quando disponível, reduz esse risco.
Concentração setorial
A concentração também pode ser medida por setor. A participação de tecnologia da informação no S&P 500 subiu de menos de 7% em 1990 para perto de 40%, e incluir empresas de serviços de comunicação, que frequentemente são agrupadas com tecnologia, eleva essa participação ainda mais. Um índice dominado por um setor reage fortemente aos fatores específicos desse setor, como taxas de juros e gastos com tecnologia, e menos ao restante da economia. Serviços de comunicação e empresas de consumo, como varejistas online, acrescentam mais exposição ao mesmo pequeno grupo de negócios impulsionados por tecnologia, de modo que os rótulos setoriais podem subestimar o grau de concentração do índice.
Perguntas frequentes
Uma alta concentração é sinal de bolha?
Não necessariamente. Ela pode refletir negócios genuinamente dominantes. Mas aumenta o risco de que problemas em algumas poucas empresas afetem o índice inteiro.
Como os traders podem reduzir o risco de concentração?
Ao comparar índices ponderados pela capitalização com índices de peso igual ou de small caps, limitando a exposição combinada às maiores empresas e acompanhando de perto as datas de divulgação de seus resultados.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Estatísticas de concentração do mercado de ações (as 10 maiores em recorde de 40,7% no fim de 2025; Magnificent Seven com 34,3%; responsáveis pela maior parte dos retornos de 2023–2024) — Walnut, 2026
- O que as concentrações setoriais do passado nos dizem sobre o S&P 500 atual, dominado por tecnologia (setor de TI perto de 40%; S&P 500 se distanciando de sua versão de peso igual) — CME Group, 2026
- A evolução das 10 maiores empresas do S&P 500 (18%–21% em décadas anteriores; 38%–39% em 2025–2026) — Landmark Wealth Management, citando o JP Morgan
- Nikkei 225 vai limitar o peso da Fast Retailing no cálculo do índice (11,4% em 31 de janeiro; regra de teto de 10% desde 2022) — Nikkei Asia