
¿Qué es la protección de saldo negativo?
Qué es la protección de saldo negativo, cómo funciona en la práctica y por qué las normas de la UE la exigen a los clientes minoristas de CFD.
La protección de saldo negativo significa que un trader minorista no puede perder más dinero que el que hay en su cuenta: si un movimiento repentino lleva el saldo por debajo de cero, el proveedor absorbe el déficit. Las normas de la UE la exigen para los clientes minoristas de CFD desde agosto de 2018, y existen normas similares en otros lugares. Sin ella, un trader puede deber dinero tras un salto de precios.
Cómo funciona
Si sus posiciones se cierran a precios que dejan su cuenta en, por ejemplo, −2.000 $, el proveedor restablece el saldo a cero en lugar de exigirle que pague. La protección se aplica a la cuenta en su conjunto, no a cada operación.
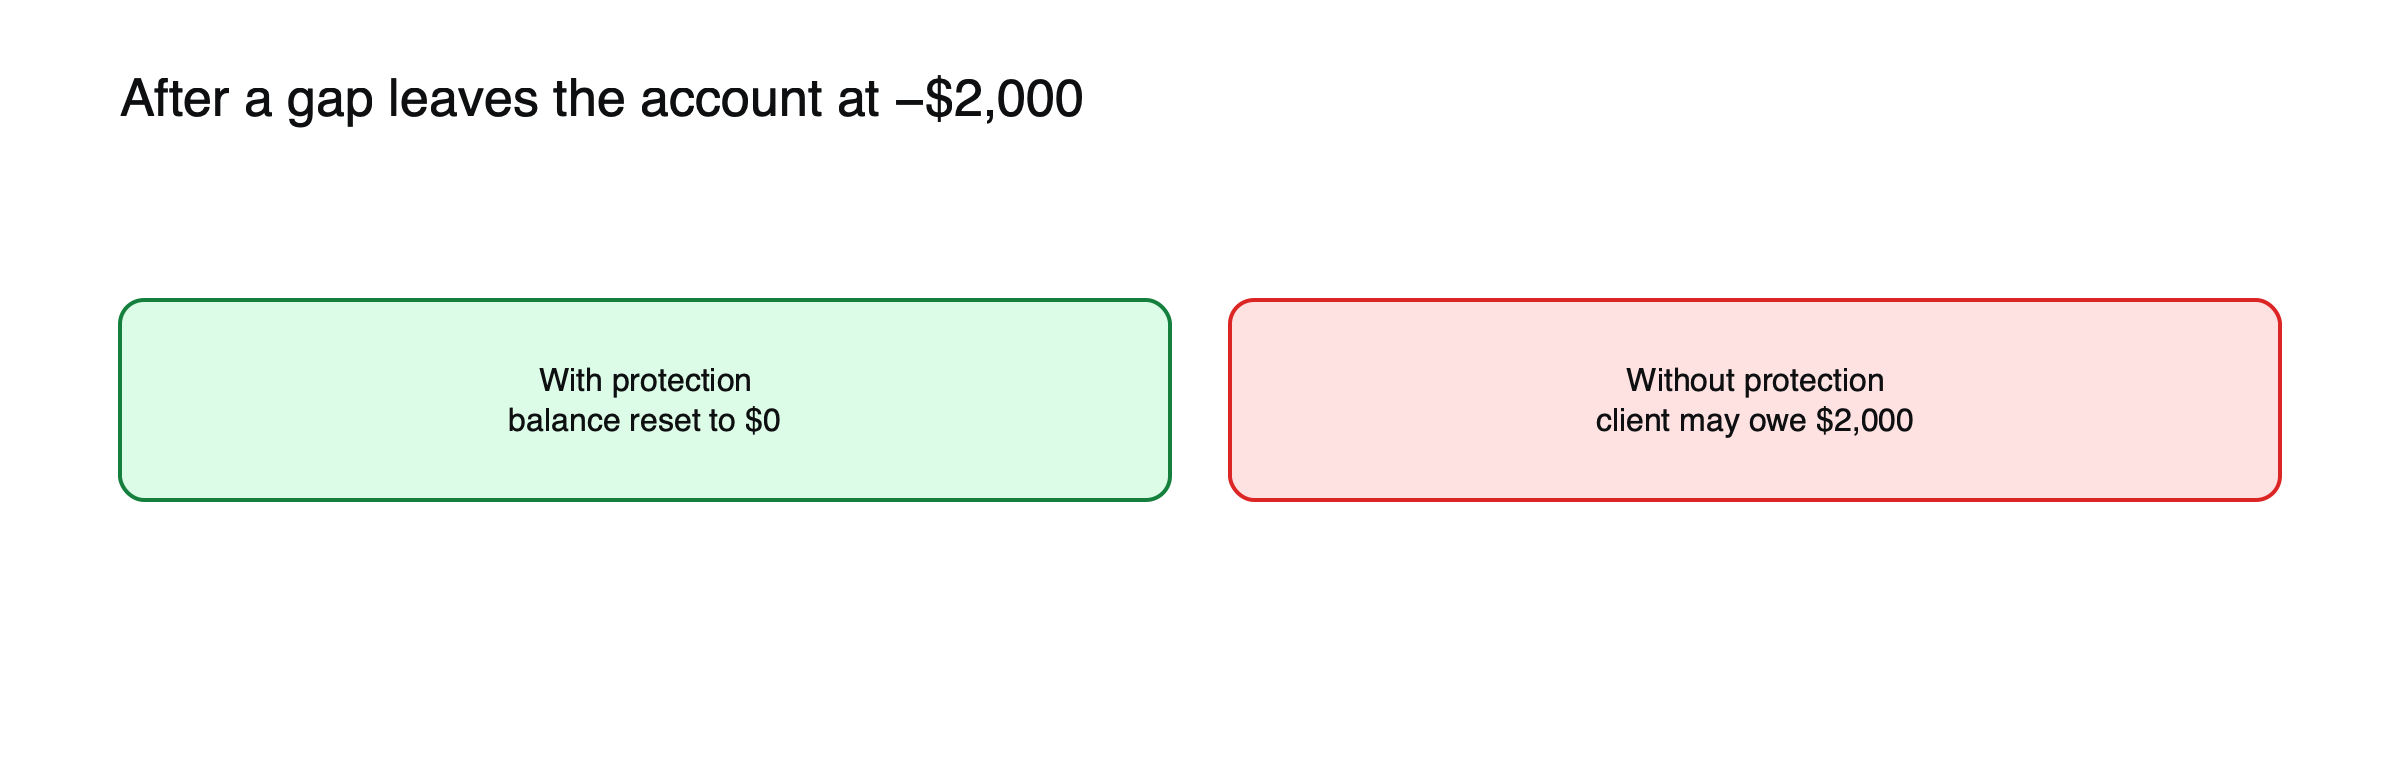 Figura: Lo que cambia la protección de saldo negativo tras un salto de precios.
Un ejemplo de salto más allá del nivel de cierre forzoso
Supongamos que una cuenta tiene 5.000 $ y una única posición en divisas con un valor de 100.000 $, que utiliza unos 3.333 $ de margen con apalancamiento 30:1. (Valores de ejemplo.) Durante la noche, una sorpresa de un banco central mueve la divisa un 20 % en contra de la posición antes de que puedan ejecutarse las órdenes. La pérdida es de unos 20.000 $, dejando la cuenta en unos −15.000 $. Con protección de saldo negativo, el proveedor cierra la posición y restablece la cuenta a cero: el cliente pierde los 5.000 $ depositados, pero no debe nada más. Sin ella, se le podría exigir el pago de los 15.000 $.
Quién paga el déficit
Cuando una cuenta queda en negativo bajo la protección, el proveedor absorbe la pérdida. Los proveedores gestionan este riesgo mediante su propia cobertura, sus normas de margen y su capital, que los reguladores les exigen mantener. Los movimientos grandes y repentinos del mercado aún pueden poner en peligro a los proveedores más débiles, como algunos descubrieron en 2015.
Por qué se introdujo
El 15 de enero de 2015, el Banco Nacional Suizo eliminó su límite mínimo para el tipo de cambio euro-franco. El franco se disparó casi un 30 % en cuestión de minutos y la liquidez desapareció. Las órdenes stop se ejecutaron muy lejos de sus niveles, muchos traders terminaron con saldos negativos y al menos dos brokers se declararon insolventes. Algunos proveedores perdonaron los saldos negativos; otros reclamaron el pago a sus clientes. La ESMA hizo posteriormente obligatoria la protección de saldo negativo para los clientes minoristas de CFD en la UE.
Qué ocurrió con los traders y los brokers en 2015
Cuando el franco se disparó, algunos brokers perdonaron los saldos negativos de sus clientes, mientras que otros los reclamaron. Dos empresas, la división británica de Alpari y Global Brokers en Nueva Zelanda, se declararon insolventes, y los administradores reclamaron posteriormente a los clientes los saldos negativos. El episodio mostró a los traders minoristas que un solo movimiento nocturno podía costar mucho más que sus depósitos, y que la recuperación dependía de la decisión y la solvencia del broker, no de ninguna norma. Las normas europeas hicieron después obligatoria la protección de saldo negativo para las cuentas minoristas de CFD.
Por cuenta, no por operación
La protección se aplica a la cuenta en su conjunto. Una gran pérdida en una posición se compensa primero con sus otras posiciones y con el efectivo de esa cuenta; solo si el total cae por debajo de cero, la protección restablece el saldo. No reembolsa las pérdidas de operaciones individuales mientras la cuenta siga en positivo.
Lo que no cubre
- Pérdidas hasta cero: puede perder todo su saldo.
- Clientes profesionales: quienes renuncian al estatus minorista suelen perder esta protección.
- Cada jurisdicción: las normas varían; compruebe si la protección se aplica donde está abierta su cuenta.
Por qué importa. Los saltos de precios se producen en torno a las decisiones de los bancos centrales, los fines de semana y las noticias importantes. La protección de saldo negativo limita el peor resultado, pero no el más probable: la mayoría de las cuentas minoristas de CFD pierden dinero. Consulte qué ocurre en una llamada de margen y en un cierre forzoso y qué cambiaron las normas de la ESMA sobre CFD de 2018. Para lo básico, lea qué es el apalancamiento en el trading de CFD.
El compromiso del cliente profesional
Los traders que cumplen los requisitos y eligen ser tratados como clientes profesionales pueden acceder a un apalancamiento mayor, pero normalmente renuncian a la protección de saldo negativo y a otras salvaguardas minoristas. Para la mayoría de los particulares, el apalancamiento adicional es un mal intercambio frente al riesgo de deber dinero tras un salto de precios.
Fuera de la UE, el Reino Unido y Australia
Los proveedores regulados en otros países pueden ofrecer o no la protección contra saldo negativo y, cuando la ofrecen, puede tratarse de una política de la empresa y no de un requisito legal que no pueda retirarse. Antes de operar con apalancamiento conviene revisar el contrato de cliente en busca de un compromiso explícito, así como saber quién regula al proveedor.
No es lo mismo que la compensación al inversor
La protección contra saldo negativo limita lo que puede deberse por las pérdidas de trading. No protege el depósito si el propio proveedor quiebra; eso corresponde a las normas sobre fondos de clientes y a los sistemas de compensación al inversor, que varían según el país y tienen sus propios límites.
Cómo limitan el riesgo los proveedores
Los proveedores utilizan varias herramientas para evitar que las cuentas lleguen a tener saldo negativo. Las normas de cierre por margen cierran las posiciones antes de que las pérdidas superen la cuenta en mercados normales. Muchos elevan los requisitos de margen antes de los fines de semana, las elecciones y las reuniones de los bancos centrales, cuando es más probable que se produzcan saltos de precio. Algunos limitan el tamaño de las posiciones en instrumentos poco negociados, y muchos ofrecen stops garantizados a cambio de una comisión. La protección contra saldo negativo es la última línea de defensa, necesaria solo cuando todas estas medidas son superadas.
Cómo comprobar si está protegido
Busque en el contrato de cliente o en la información clave del proveedor una declaración explícita de que los clientes minoristas no pueden perder más que los fondos de su cuenta. Compruebe qué regulador autoriza al proveedor y con qué entidad está abierta su cuenta, ya que una misma marca puede operar varias entidades con normas distintas. Confirme también si optar por el estatus de cliente profesional eliminaría la protección.
Saltos de precio del fin de semana y CFD sobre criptomonedas
Los saltos de precio son más probables cuando los mercados reabren tras haber estado cerrados. Los mercados de criptomonedas nunca cierran, pero los proveedores de CFD pueden fijar precios de otra forma los fines de semana o tener menor liquidez, y pueden producirse movimientos bruscos a cualquier hora. Las posiciones en instrumentos volátiles mantenidas durante el fin de semana son donde la protección contra saldo negativo tiene más probabilidades de ser relevante.
Lo que la protección no sustituye
Incluso con protección, perder toda la cuenta es un resultado grave. Un apalancamiento moderado, stops colocados bastante por dentro del nivel de stop-out y tamaños de posición basados en el riesgo son lo que mantiene las cuentas lejos de ese límite. La protección es un suelo, no un plan.
Cómo evolucionaron las normas
Antes de 2015, la protección contra saldo negativo era poco frecuente, y a los clientes de muchos proveedores se les podía pedir que cubrieran pérdidas por encima de sus depósitos. El shock del franco suizo de ese enero demostró lo rápido que eso podía ocurrirle a operadores particulares. Los reguladores europeos introdujeron la protección contra saldo negativo para clientes minoristas de CFD como parte de sus medidas de intervención sobre productos, aplicándola por cuenta desde el 1 de agosto de 2018, junto con límites de apalancamiento y normas de cierre por margen. Los reguladores nacionales hicieron posteriormente permanentes las medidas, y el Reino Unido y Australia adoptaron protecciones similares para clientes minoristas. Los proveedores fuera de estos regímenes establecen sus propias políticas, por lo que la misma operación puede tener peores escenarios posibles distintos según el país en que se mantenga la cuenta. Al comparar proveedores, la existencia y el alcance de esta protección merecen tanta atención como los diferenciales y el apalancamiento, porque determinan el peor escenario real.
Preguntas frecuentes
¿La protección contra saldo negativo significa que no puedo perder dinero?
No. Puede perder todo lo que hay en la cuenta. La protección solo impide que las pérdidas superen ese importe.
¿Se aplica automáticamente?
Para los clientes minoristas de proveedores cubiertos por las normas de la UE, el Reino Unido o Australia, debería aplicarse automáticamente. En otros casos, consulte el contrato de cliente.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La ESMA publica decisiones sobre CFD (la protección contra saldo negativo limita la responsabilidad a los fondos de la cuenta) — WealthBriefing
- La ESMA adopta medidas sobre CFD (protección contra saldo negativo por cuenta desde el 1 de agosto de 2018) — Finadium
- La subida del franco suizo provoca la insolvencia de dos casas de bolsa (movimiento de alrededor del 30%; Alpari, Global Brokers NZ) — Fox News / AP, enero de 2015
- Brokers que perdonan saldos negativos y los que no (los administradores de Alpari reclamarán saldos) — ForexLive vía Benzinga