
Por que o Nikkei levou 34 anos para recuperar seu pico de 1989
O Nikkei 225 atingiu um recorde em 1989, no auge da bolha de ativos do Japão, e só superou esse nível em fevereiro de 2024. Veja o que explica esse intervalo de 34 anos.
O Nikkei 225 fechou em recorde de 38.915,87 em 29 de dezembro de 1989, no auge da bolha de ativos do Japão. Após o estouro, os bancos baixaram cerca de ¥100 trilhões em créditos de difícil recebimento, e o índice caiu 82% até outubro de 2008. Ele só superou o recorde de 1989 em 22 de fevereiro de 2024, 34 anos depois.
Cronologia
- Anos 1980: o Nikkei sobe cerca de seis vezes; os preços de imóveis e ações disparam com o crédito fácil.
- 29 de dezembro de 1989: fechamento recorde de 38.915,87.
- 1990: o índice cai cerca de 39% à medida que as taxas de juros sobem.
- Anos 1990 a 2000: crise bancária, deflação e crescimento lento.
- Outubro de 2008: mínima de cerca de 6.995 durante a crise financeira global.
- De 2013 em diante: políticas do primeiro-ministro Shinzo Abe, incluindo afrouxamento monetário agressivo, impulsionam as ações.
- 22 de fevereiro de 2024: novo fechamento recorde.
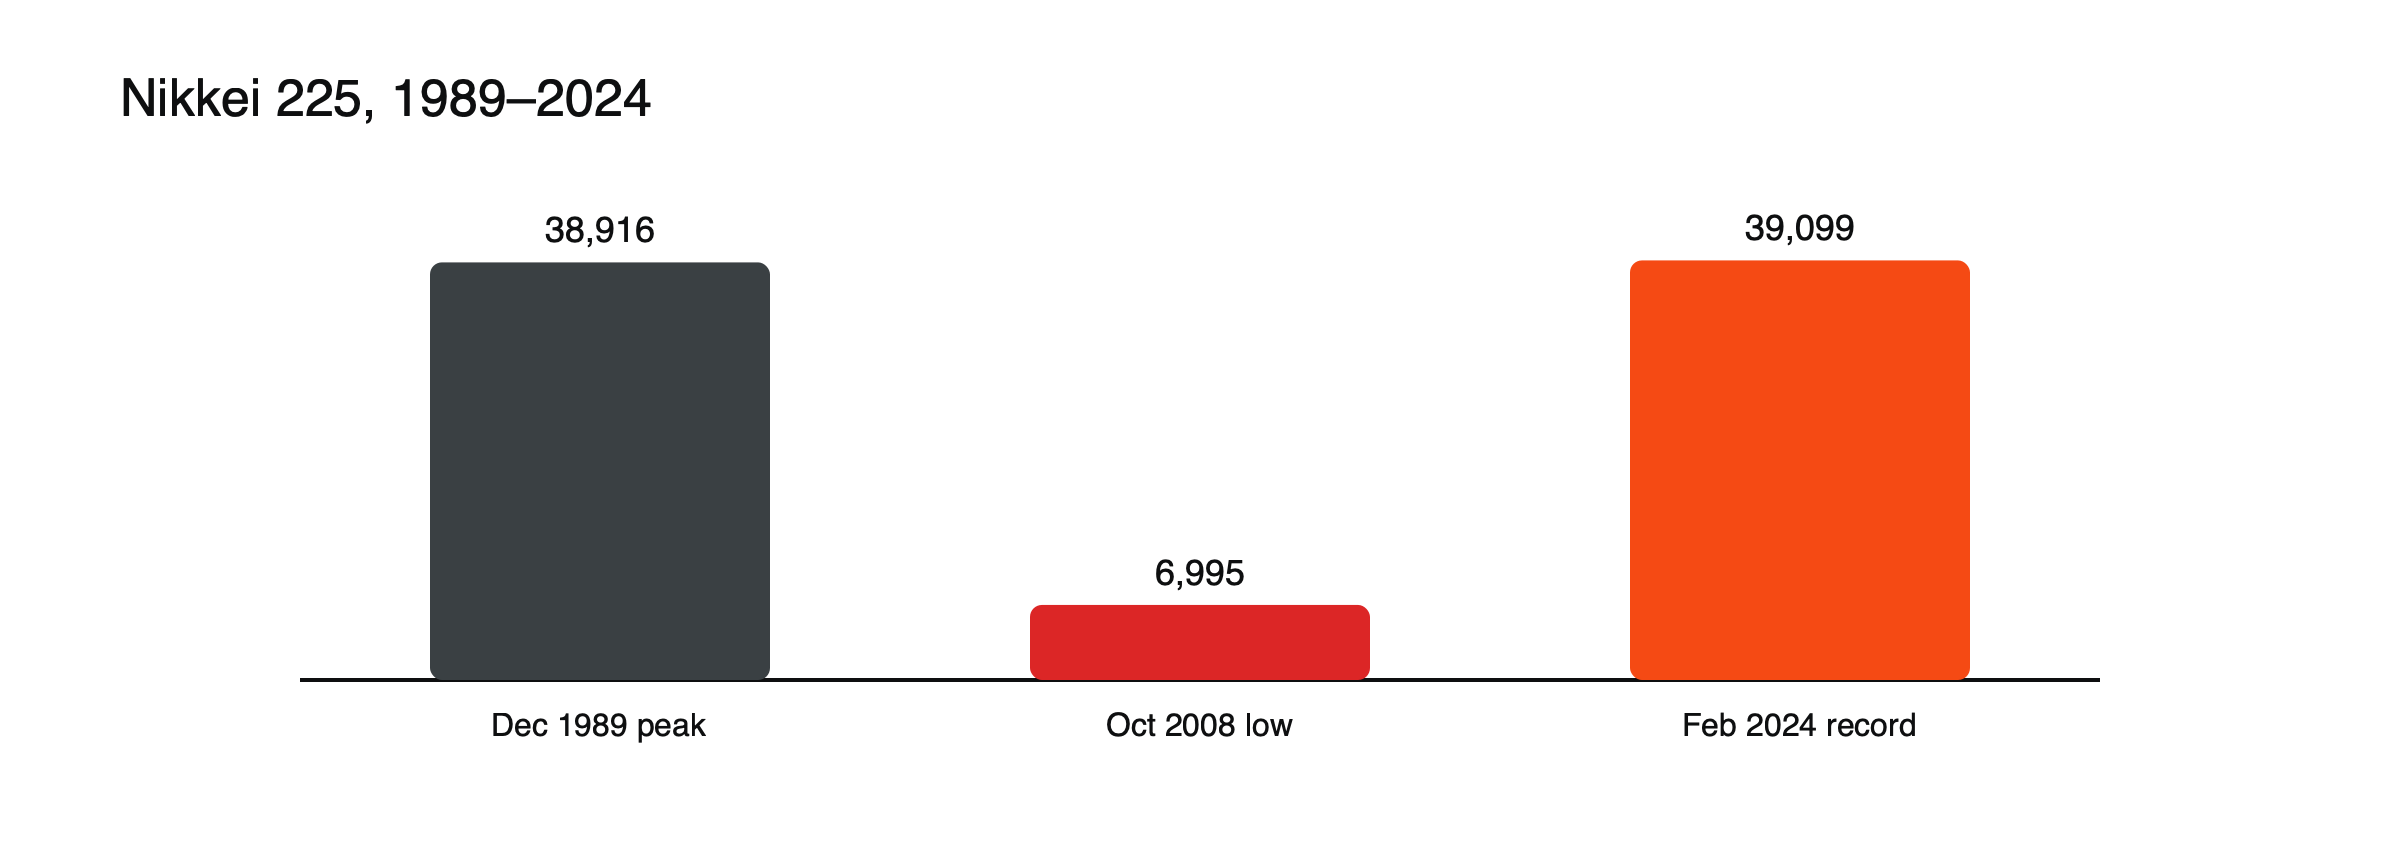
Figura: 34 anos do pico ao pico. Fontes: AP; Wikipedia.
Como a bolha se formou
Em 1985, o Acordo do Plaza entre as principais economias fez o dólar cair e o iene subir. Para amortecer o efeito sobre os exportadores, o Banco do Japão cortou as taxas de juros, e o crédito fluiu para imóveis e ações. Os bancos emprestaram fortemente com garantia em terrenos, cujo valor crescente, por sua vez, sustentava mais empréstimos. Os preços dos terrenos no centro de Tóquio e das ações subiram a níveis extraordinários, e muitos acreditavam que os ativos japoneses só poderiam continuar subindo.
A bolha estoura
A partir de 1989, o Banco do Japão elevou bruscamente as taxas de juros, e o governo restringiu os empréstimos para imóveis. As cotações das ações caíram primeiro, cerca de 39% em 1990, e depois os preços dos terrenos iniciaram um longo declínio. Com o colapso do valor das garantias, os bancos ficaram com empréstimos que não podiam ser pagos, dando início a uma crise bancária que durou mais de uma década.
Por que a recuperação levou tanto tempo
- Avaliações de bolha: os preços ficaram muito acima do que os lucros podiam sustentar.
- Créditos de difícil recebimento: os bancos levaram anos para limpar seus balanços, restringindo o crédito.
- Deflação: a queda de preços e o crescimento fraco prejudicaram os lucros.
As décadas perdidas
Ao longo dos anos 1990 e 2000, o Japão sofreu com crescimento lento, queda de preços e problemas bancários recorrentes. As empresas concentraram-se em reduzir dívidas em vez de investir, as famílias poupavam mais e o governo registrou grandes déficits para sustentar a economia. As ações tiveram várias altas, mas repetidamente recuaram, atingindo sua mínima em outubro de 2008, durante a crise financeira global, cerca de 82% abaixo do pico de 1989.
Abenomics e depois
A partir de 2013, as políticas do primeiro-ministro Shinzo Abe combinaram afrouxamento monetário agressivo, gastos públicos e reformas estruturais. As grandes compras de ativos pelo Banco do Japão enfraqueceram o iene, o que aumentou os lucros dos exportadores, e reformas de governança corporativa incentivaram as empresas a melhorar o retorno aos acionistas. Essas mudanças prepararam o terreno para a alta que, por fim, levou o índice além de seu antigo recorde.
O que impulsionou a recuperação
Lucros corporativos recordes, melhor governança corporativa e retorno aos acionistas, um iene fraco que ajudou os exportadores e forte compra estrangeira. No pico de 2024, o P/L de Tóquio era de cerca de 16, contra 23 do S&P 500.
Lições
Comprar a avaliações de bolha pode levar décadas para recuperar o preço; os índices de preço também subestimam os retornos porque excluem os dividendos. Veja por que importa se um índice inclui dividendos, o que é o Nikkei 225 e o que move os índices de ações.
Retorno de preço versus retorno total
Os 34 anos referem-se ao nível de preço do Nikkei. Um investidor que reinvestisse os dividendos teria se recuperado mais cedo, porque os dividendos somam aos retornos em um período tão longo, embora o retorno real ao longo de todo o intervalo tenha sido ainda muito ruim. Comparações entre índices ao longo de décadas devem usar, sempre que possível, dados de retorno total.
Comparação com a Nasdaq
O Nasdaq Composite levou cerca de 15 anos para recuperar seu pico de 2000 após a quebra das ponto-com, menos da metade do tempo que o Nikkei precisou. A diferença reflete o quão extremas eram as avaliações do Japão em 1989, a profundidade de seus problemas bancários e o longo período de deflação que se seguiu.
Lições para traders
A história do Nikkei mostra que um índice importante pode permanecer abaixo de um pico por décadas, que bolhas no setor imobiliário e no crédito podem prejudicar uma economia por uma geração e que as recuperações dependem de mudanças fundamentais, e não apenas do tempo. Para traders, é um lembrete de que “comprar na queda” só funciona quando a queda não é o início de um longo declínio.
Linha do tempo em resumo
| Data | Nikkei 225 |
|---|---|
| 29 de dezembro de 1989 | Fechamento recorde de 38.915,87 |
| 1990 | Queda de cerca de 39% |
| Outubro de 2008 | Mínima perto de 6.995 |
| 22 de fevereiro de 2024 | Novo fechamento recorde acima de 39.000 |
Terra, bancos e garantias
Durante a bolha, os bancos japoneses emprestaram intensamente com base em imóveis, e a alta dos preços da terra permitiu que os tomadores assumissem mais dívidas. Quando os preços da terra caíram por anos após 1990, as garantias por trás desses empréstimos diminuíram, e muitos tomadores não conseguiram pagar. Os bancos relutaram em reconhecer perdas e mantiveram devedores fracos vivos com novos empréstimos, o que imobilizou capital e reduziu o crédito para empresas saudáveis. A limpeza final, envolvendo créditos inadimplentes de cerca de ¥100 trilhões, levou mais de uma década.
Participações cruzadas
Muitas empresas e bancos japoneses detinham grandes participações uns nos outros, uma prática que protegia a administração de aquisições hostis e de pressões externas. Quando os preços das ações caíram, essas participações perderam valor, enfraquecendo os balanços patrimoniais em toda a economia. Com o tempo, reformas de governança incentivaram as empresas a vender essas participações, o que melhorou a eficiência de capital e os retornos para acionistas externos.
Deflação
Por grande parte do período após a bolha, os preços no Japão caíram ou quase não subiram. A deflação desencorajou gastos, porque os bens poderiam ficar mais baratos no futuro, e tornou as dívidas mais difíceis de pagar em termos reais. Os lucros e salários das empresas estagnaram, o que segurou os preços das ações. Romper com a deflação tornou-se um objetivo central da política japonesa.
O marco de 2024 em contexto
Quando o Nikkei superou seu recorde de 1989 em fevereiro de 2024, as ações de Tóquio eram negociadas com um índice preço/lucro de cerca de 16, contra cerca de 23 do S&P 500. Em 1989, por outro lado, as avaliações japonesas estavam muito acima das dos títulos americanos. O novo recorde, portanto, baseou-se em lucros muito mais fortes, e não em um retorno às avaliações da bolha.
Interpretações equivocadas comuns
- Presumir que grandes índices sempre se recuperam em poucos anos.
- Comparar níveis de preço ao longo de décadas sem considerar os dividendos.
O papel do iene na recuperação
Um iene fraco foi um dos principais suportes para as ações japonesas nos anos anteriores ao recorde de 2024. Com o Banco do Japão mantendo as taxas de juros perto de zero enquanto outros bancos centrais as elevavam, o iene caiu para mínimas de várias décadas em relação ao dólar, elevando o valor em ienes dos lucros no exterior dos exportadores. Esse suporte também tornou o índice vulnerável a uma valorização súbita do iene, como ocorreu em agosto de 2024. Veja o que é o Nikkei 225.
O mercado hoje
O mercado de Tóquio mudou significativamente desde 1989. As empresas têm mais caixa e menos dívida, pagam dividendos maiores, recompram mais ações e enfrentam mais pressão de acionistas. Investidores estrangeiros desempenham um papel maior, e a bolsa tem pressionado as empresas listadas a melhorar a eficiência de capital. Defensores argumentam que essas mudanças tornam as ações japonesas um investimento fundamentalmente diferente do mercado da era da bolha, enquanto céticos apontam desafios persistentes, como o envelhecimento da população e o lento crescimento doméstico.
Manter a posição ao longo das décadas
Um investidor que comprou no pico de 1989 e manteve a posição esperou mais de três décadas para ver o índice ser negociado acima de seu preço de entrada. Poucos traders, e certamente poucos que operavam com alavancagem, conseguiriam manter uma posição por tanto tempo, e é por isso que as avaliações de entrada importam tanto em períodos longos.
Perguntas frequentes
As empresas japonesas deixaram de crescer?
Não totalmente. Muitas continuaram a gerar lucros e a se expandir no exterior, mas seus preços de ações haviam partido de avaliações de bolha que levaram décadas para se justificar.
Outro grande índice poderia sofrer o mesmo destino?
Qualquer índice comprado em avaliações extremas pode levar muito tempo para se recuperar. O Nikkei é o exemplo mais conhecido entre os grandes mercados.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- O Nikkei do Japão supera seu recorde de 1989 (38.915,87 em 29 de dezembro de 1989; fechamento de 39.098,68; dívidas incobráveis de ¥100 trilhões; medidas de Abe; P/L 16 vs. 23) — AP via Boston Globe, fevereiro de 2024
- Nikkei 225 (alta de seis vezes na década de 1980; mínima de 6.994,90 em outubro de 2008, 82% abaixo do pico; 1990 −38,7%) — Wikipedia