
Por que os preços do petróleo despencaram entre 2014 e 2016
A queda do Brent de cerca de US$ 115 em junho de 2014 para cerca de US$ 27 em janeiro de 2016 foi impulsionada pelo excesso de oferta do xisto dos EUA e pela decisão da OPEP, em novembro de 2014, de não cortar a produção.
A queda dos preços do petróleo entre 2014 e 2016 levou o Brent de cerca de US$ 115 por barril em junho de 2014 a apenas US$ 27 em janeiro de 2016. A forte produção de xisto dos EUA criou um excesso de oferta, à medida que o crescimento da demanda desacelerava, e, em 27 de novembro de 2014, a OPEP optou por priorizar participação de mercado em vez de preço, ao não cortar a produção, o que acelerou a queda.
Antes da decisão
- 2010–2014: a produção de xisto dos EUA dispara; a produção de petróleo bruto dos EUA atinge o nível mais alto em décadas.
- Junho de 2014: o Brent chega ao pico, acima de US$ 115.
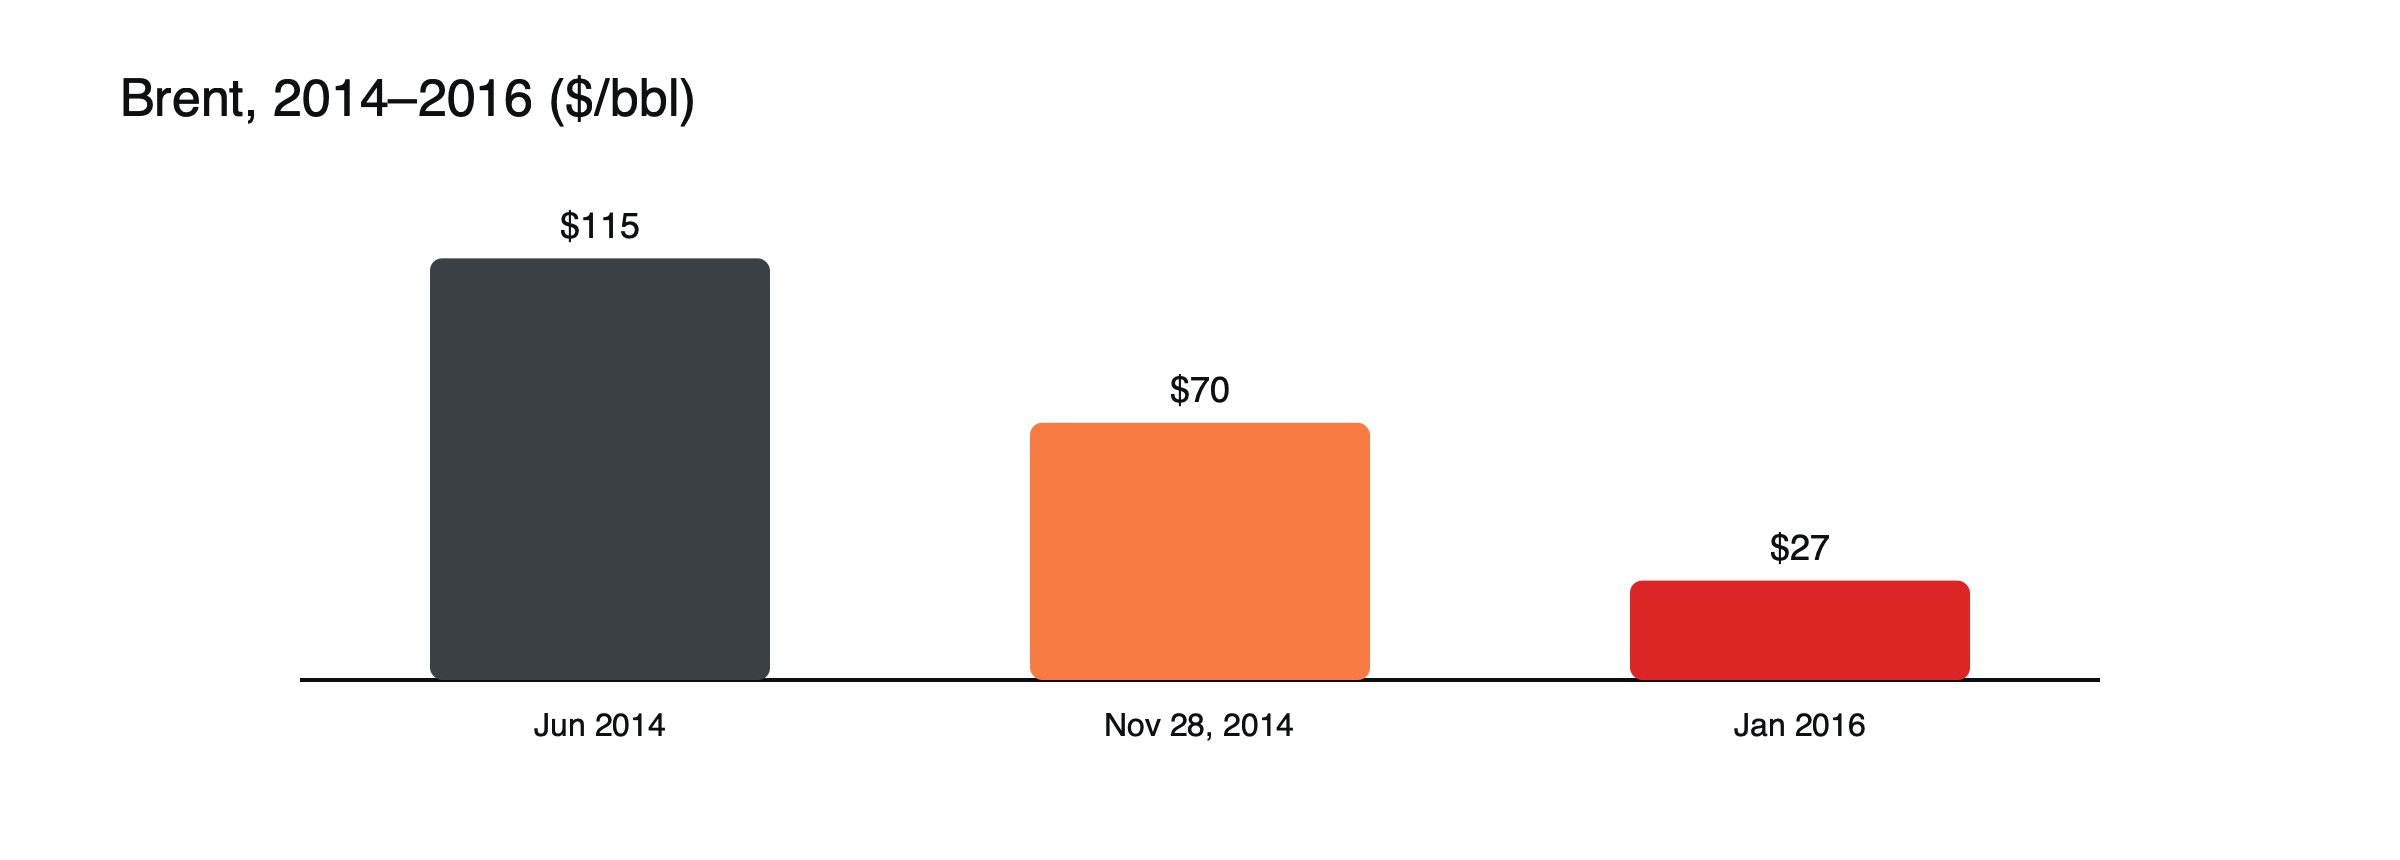
Figura: o colapso do Brent. Fontes: ICIS; CNBC.
Depois da decisão
- 27 de novembro de 2014: a OPEP decide não cortar a produção; o Brent cai cerca de US$ 6 por barril naquele dia.
- Janeiro de 2015: o Brent cai abaixo de US$ 50.
- Janeiro de 2016: o Brent toca cerca de US$ 27.
A revolução do xisto
A partir de 2010, aproximadamente, os produtores dos EUA combinaram a perfuração horizontal com o fraturamento hidráulico para extrair petróleo preso em formações rochosas densas no Texas, em Dakota do Norte e em outras regiões. A produção cresceu tão rapidamente que, em 2014, a produção de petróleo bruto dos EUA atingiu seu nível mais alto em cerca de 30 anos. Os poços de xisto eram rápidos de perfurar e podiam entrar em produção em questão de meses, diferentemente dos projetos convencionais, que levam anos. Essa velocidade fez do xisto um novo tipo de fornecedor, capaz de responder aos preços muito mais rapidamente do que o restante da indústria.
A decisão de novembro de 2014
No outono de 2014, os preços já haviam caído desde o pico de junho, pois a oferta superava a demanda. O mercado esperava que a OPEP, liderada pela Arábia Saudita, reduzisse a produção para sustentar os preços, como já havia feito no passado. Em vez disso, em 27 de novembro, o grupo manteve a produção inalterada. Autoridades sauditas argumentaram que um corte apenas cederia participação de mercado a produtores de custo mais alto, incluindo as empresas de xisto dos EUA, que ocupariam o espaço. O Brent caiu cerca de US$ 6 por barril naquele dia, e a decisão sinalizou que o cartel estava disposto a deixar os preços caírem até que a oferta de alto custo fosse forçada a sair do mercado.
A queda
Os preços caíram em etapas, e não em linha reta. O Brent caiu abaixo de US$ 50 em janeiro de 2015, recuperou-se em direção a US$ 65 na primavera, quando investidores apostaram em uma recuperação rápida, e depois voltou a cair, à medida que a oferta continuava crescendo e os estoques aumentavam. A suspensão das sanções ao Irã, acordada em 2015, acrescentou a perspectiva de mais oferta. Em janeiro de 2016, o Brent tocou cerca de US$ 27, aproximadamente um quarto do pico de 2014. Cada recuperação que fracassava mostrava ao mercado que o excesso de oferta levaria mais tempo para ser eliminado do que o esperado.
A resposta da OPEP+
No fim de 2016, a OPEP e a Rússia concordaram em cortar a produção em conjunto, criando a OPEP+, o que ajudou os preços a se recuperarem. Veja o que é a OPEP+.
Por que aconteceu
- Oferta de xisto: produção dos EUA em rápido crescimento e flexível.
- Estratégia da OPEP: deixar os preços caírem para pressionar produtores de custo mais alto.
- Desaceleração da demanda na China e na Europa.
- Dólar forte, que pesa sobre commodities cotadas em dólar.
Como o xisto reagiu
Os produtores dos EUA reduziram drasticamente o número de sondas em operação, demitiram trabalhadores e cortaram investimentos, e algumas empresas altamente endividadas entraram em falência. Mas a produção caiu menos do que muitos esperavam, porque as empresas concentraram-se em suas melhores áreas, reduziram custos com prestadores de serviços e aprimoraram as técnicas de perfuração. O xisto mostrou-se mais resiliente do que a OPEP previa, o que ajuda a explicar por que o grupo acabou mudando de rumo e buscou cooperação com a Rússia.
Quem foi afetado
Os orçamentos e as moedas dos países exportadores de petróleo, as empresas de energia e os emissores de títulos de alto rendimento do setor de xisto.
Moedas e economias
As moedas dos países exportadores de petróleo caíram acentuadamente. O rublo russo entrou em colapso em dezembro de 2014, obrigando o banco central a elevar drasticamente a taxa de juros, e o dólar canadense e a coroa norueguesa também se enfraqueceram. A Venezuela, fortemente dependente das receitas do petróleo, mergulhou em uma grave crise econômica. Os países importadores de petróleo se beneficiaram de combustíveis mais baratos, o que apoiou os consumidores na Europa, no Japão e na Índia, embora o impulso geral ao crescimento global tenha sido menor do que muitos economistas esperavam. Veja por que o USD/CAD se move com os preços do petróleo.
Dívida do setor de energia
Muitos produtores de xisto haviam tomado empréstimos vultosos por meio de títulos de alto rendimento enquanto os preços estavam altos. Com a queda do petróleo, esses títulos perderam valor e os calotes aumentaram, espalhando o estresse para os mercados de crédito. O episódio mostrou como um colapso nos preços de commodities pode se transformar em um problema financeiro quando um setor está muito alavancado.
Uma comparação com 1986
O colapso ecoou um episódio anterior. Em meados da década de 1980, a Arábia Saudita, cansada de cortar a produção para sustentar os preços enquanto outros produziam livremente, aumentou sua produção de forma acentuada, e os preços do petróleo despencaram em 1986. Nos dois casos, o principal produtor escolheu a participação de mercado em vez do preço, e os preços baixos que se seguiram duraram muito mais do que muitos esperavam.
Lições
A tecnologia de oferta pode mudar a estrutura de um mercado; cartéis podem optar pela participação de mercado em vez do preço; preços baixos acabam reduzindo a oferta, preparando o terreno para recuperações. Veja o que move os preços do petróleo bruto e como funcionam os CFDs de commodities.
Lições para traders
O colapso de 2014–2016 mostra que os mercados de baixa de commodities podem durar muito mais do que o esperado e incluir altas poderosas, porém temporárias. Posições que apostavam em uma recuperação rápida no início de 2015 sofreram quando os preços voltaram a cair. O episódio também mostra o valor de acompanhar indicadores de oferta, como a contagem de sondas (rig counts) e os estoques, além das decisões de política dos grandes produtores, que podem alterar a direção de um mercado mais do que os dados de demanda de curto prazo. Veja o que é a OPEP+.
Linha do tempo em resumo
| Data | Evento | Brent |
|---|---|---|
| Junho de 2014 | Pico, com a diminuição das preocupações com a oferta | Cerca de $115 |
| 27 de novembro de 2014 | A OPEP mantém a produção inalterada | Cai cerca de $6 naquele dia |
| Janeiro de 2015 | O excesso de oferta se aprofunda; dólar forte | Abaixo de $50 |
| Primavera de 2015 | Recuperação de curta duração | Rumo a $65 |
| Janeiro de 2016 | Ponto mais baixo | Cerca de $27 |
| Final de 2016 | A OPEP e a Rússia acordam cortes conjuntos | Recuperação em andamento |
Estoques e a curva
Com o crescimento dos estoques em 2015, a curva de futuros entrou em contango acentuado, com contratos de vencimento posterior precificados bem acima do mês frontal. Traders com capacidade de armazenagem compraram petróleo, estocaram e o venderam a termo, enchendo tanques em terra e, por vezes, petroleiros no mar. Investidores que mantinham petróleo por meio de produtos baseados em futuros enfrentaram altos custos de rolagem, de modo que seus retornos caíram ainda mais do que o preço de manchete. Veja o que são contango e backwardation.
Por que a demanda decepcionou
O crescimento da demanda desacelerou justamente quando a oferta disparou. A economia da China se afastava da indústria pesada e da construção, a Europa crescia lentamente e carros e caminhões se tornavam mais econômicos em combustível. Preços mais baixos acabaram estimulando a demanda, mas muito mais lentamente do que a oferta havia crescido, de modo que o excesso levou anos para ser eliminado.
O papel do dólar
O dólar se fortaleceu acentuadamente a partir de meados de 2014, à medida que a economia dos EUA se recuperava e o Federal Reserve se preparava para elevar as taxas de juros, enquanto outros bancos centrais afrouxavam a política monetária. Um dólar mais forte tornou o petróleo mais caro para compradores que usavam outras moedas e intensificou a pressão de baixa. Veja por que o dólar americano importa para os preços das commodities.
Lições para os produtores
A crise obrigou toda a indústria a repensar sua estratégia. Produtores de xisto aprenderam a cortar custos e a priorizar seus melhores poços; as grandes petroleiras internacionais cancelaram projetos grandes e caros; e a OPEP percebeu que não conseguiria tirar o xisto do mercado, apenas desacelerá-lo. A resposta que se consolidou, a cooperação com a Rússia e outros países na OPEP+, remodelou desde então a forma como as decisões de oferta são tomadas.
O que aconteceu depois
Os cortes conjuntos acordados no final de 2016 pela OPEP e pela Rússia, somados à recuperação da demanda e à queda dos investimentos, reduziram gradualmente os estoques. Em 2018, os preços do petróleo já haviam se recuperado substancialmente em relação às mínimas de 2016, e a produção de shale dos EUA voltava a crescer com custos mais baixos. O novo equilíbrio não durou: em 2020, a pandemia e uma breve guerra de preços provocaram um colapso ainda mais intenso, incluindo o primeiro preço negativo para os contratos futuros de petróleo bruto dos EUA. O episódio de 2014–2016 mostrou com que rapidez a oferta pode superar a demanda; 2020 mostrou com que rapidez a demanda pode desaparecer. Veja por que os preços do petróleo ficaram negativos em abril de 2020. Para os traders, a sequência é um lembrete de que o petróleo pode passar de excesso a escassez e voltar em poucos anos, e que as posições devem ser dimensionadas para essa faixa de resultados, e não para a tendência de preço do momento. No petróleo, nem o excesso nem a escassez duram para sempre.
Perguntas frequentes
Por que a OPEP não cortou a produção em 2014?
Seus principais membros entenderam que cortar a produção beneficiaria sobretudo os produtores de custo mais alto, como as empresas de shale dos EUA, que ganhariam participação de mercado. Por isso, deixaram os preços caírem para testar esses produtores.
A crise acabou com a indústria de shale?
Não. Muitas empresas reduziram suas atividades ou faliram, mas o setor se adaptou, reduziu custos e voltou a crescer quando os preços se recuperaram.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Os preços do petróleo se recuperaram desde que a OPEP recusou cortar a produção em 2014 (decisão de 27 de novembro de 2014; Brent chegou a US$ 27,10 em janeiro de 2016) — CNBC, maio de 2018
- Petróleo estende quedas após decisão da OPEP (máxima do Brent de US$ 115,71 em junho de 2014; produção de shale dos EUA atingiu o maior nível em 30 anos) — ICIS, dezembro de 2014
- Brent cai abaixo de US$ 50 (dólar forte; excesso de oferta; decisão da OPEP) — Anadolu Agency, janeiro de 2015