
Como calcular o financiamento overnight antes de manter uma operação
O cálculo do financiamento overnight multiplica o valor da posição pela taxa anual e divide por 365, ou por 360 em algumas moedas.
O cálculo do financiamento overnight multiplica o valor da posição pela taxa anual e divide por 365, ou por 360 em algumas moedas. Numa posição comprada de $100.000 em índice, com taxa de referência de 4% e comissão de 2,5%, isso dá cerca de $17,81 por noite, ou $534 em 30 noites. As posições vendidas usam a taxa de referência menos a comissão, aqui um pequeno crédito.
A fórmula
Financiamento diário = valor da posição × taxa anual ÷ 365
- Taxa comprada = taxa de referência + comissão
- Taxa vendida = taxa de referência − comissão (um crédito se positiva, uma cobrança se negativa)
Exemplo prático: CFD de índice
- Valor da posição: $100.000
- Taxa de referência: 4,0% (valor de exemplo)
- Comissão do provedor: 2,5% (valor de exemplo)
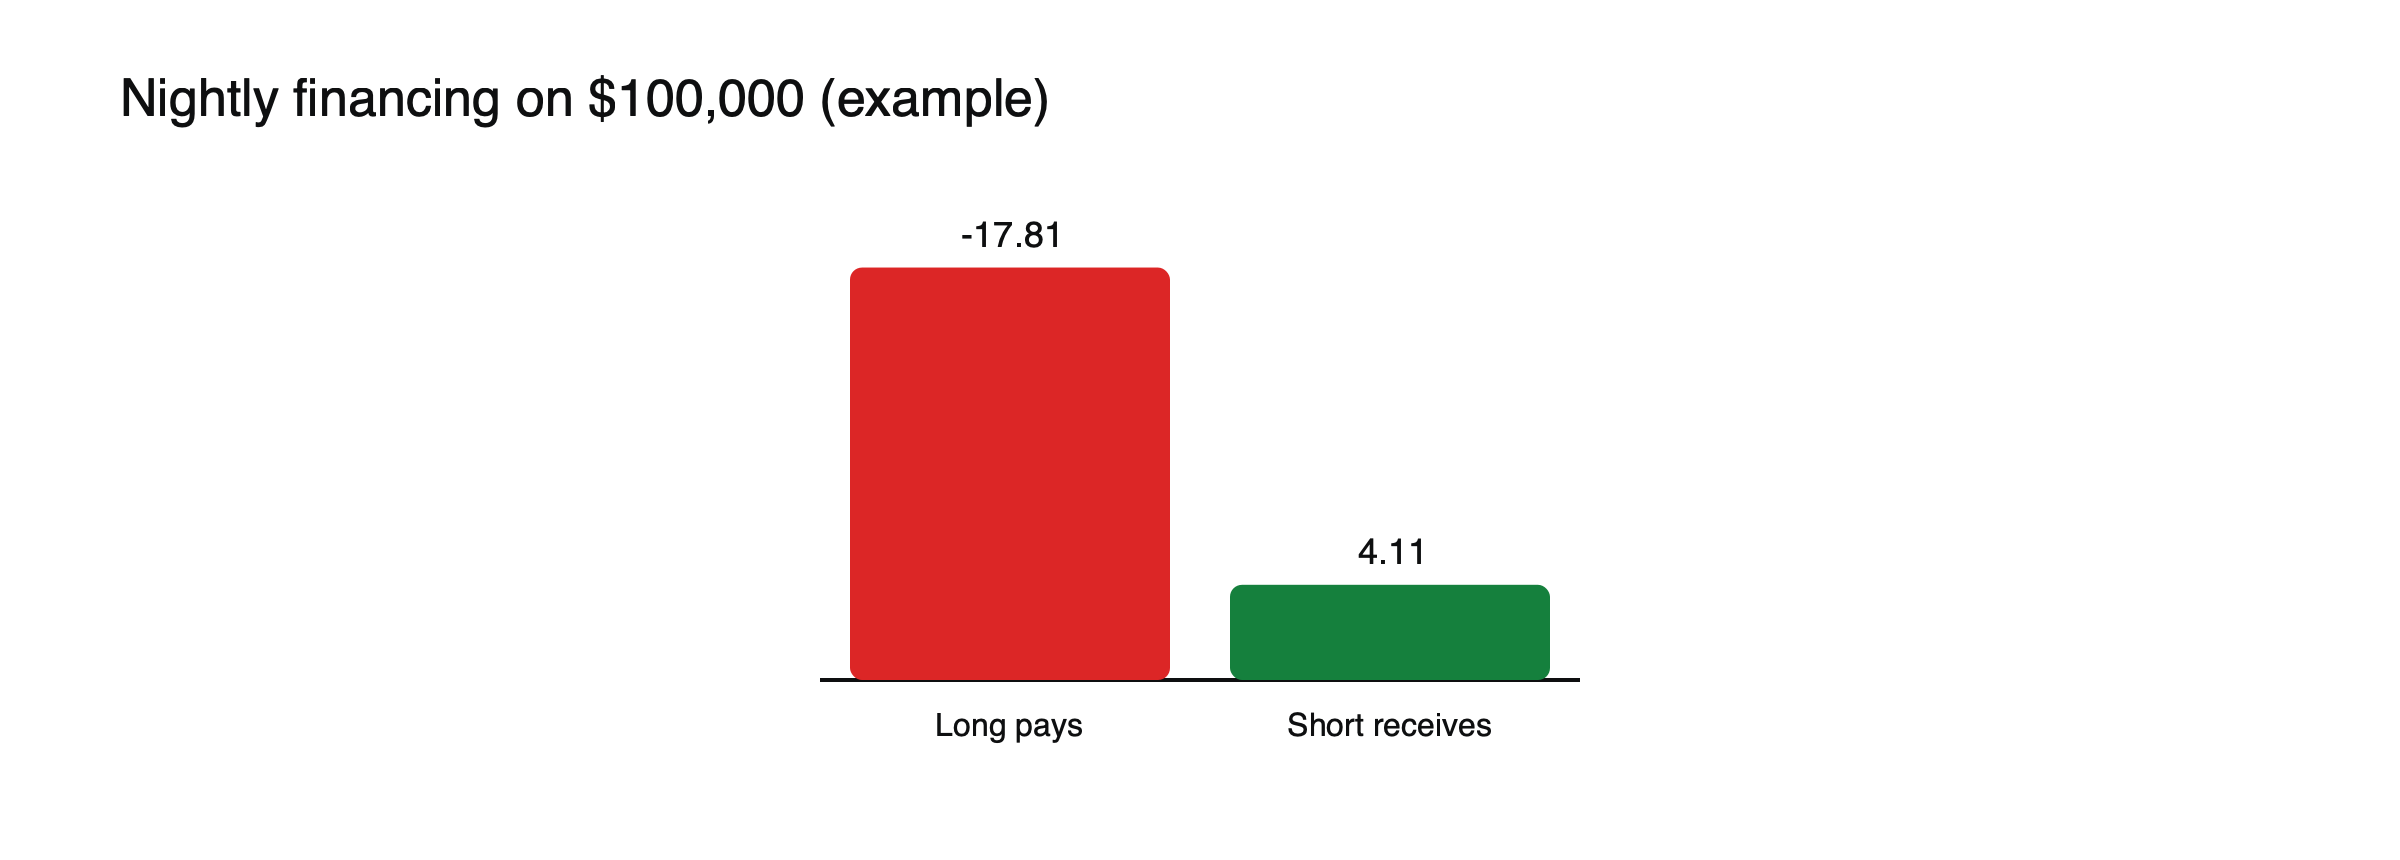 Figura: Financiamento noturno com taxa de referência de 4% e comissão de 2,5% (valores de exemplo).
Comprada: $100.000 × 6,5% ÷ 365 = $17,81 cobrados por noite.
Vendida: $100.000 × 1,5% ÷ 365 = $4,11 creditados por noite.
30 noites comprado: $17,81 × 30 ≈ $534, ou 0,53% da posição.
Taxa comprada = 4,0% + 2,5% = 6,5% ao ano. Custo noturno = $100.000 × 6,5% ÷ 365 ≈ $17,81. Em 30 noites, cerca de $534,25.
Uma posição vendida no mesmo índice renderia 4,0% − 2,5% = 1,5% ao ano, cerca de $4,11 por noite.
Exemplo prático: moeda que usa 360 dias
Algumas moedas, incluindo o dólar americano, o euro e o franco suíço, usam uma convenção de 360 dias para o financiamento, enquanto a libra esterlina usa 365. A mesma posição comprada de $100.000 a 6,5%, calculada em 360 dias, custa cerca de $18,06 por noite em vez de $17,81. A diferença é pequena por noite, mas se acumula em posições grandes ou mantidas por muito tempo.
Exemplo prático: swap de câmbio cotado por lote
Posições em moedas costumam ser cobradas por um swap cotado por lote. Suponha que seu provedor cote −$7 por noite para manter um lote de um par comprado. (Valor de exemplo.) Mantida de uma segunda-feira até a segunda-feira seguinte, a posição é cobrada em cinco datas de corte em dias úteis, sendo a cobrança de quarta-feira triplicada para cobrir o fim de semana: quatro noites a $7 mais uma noite a $21, cerca de $49 na semana, o mesmo que sete noites.
Como as mudanças nas taxas afetam o financiamento
Se a taxa de referência cair para 1% enquanto a comissão permanecer em 2,5%, as posições vendidas passam a pagar: 1% − 2,5% = −1,5% ao ano. Quando as taxas estão baixas, os dois lados podem pagar.
Posições em câmbio
O financiamento em moedas usa a diferença de juros entre as duas moedas mais uma comissão, cotada como swap em pontos. Posições mantidas até o corte de quarta-feira costumam ser cobradas em três noites de uma só vez.
Antes de manter uma operação
- Verifique as taxas comprada e vendida do provedor para aquele mercado.
- Estime o número de noites em que pretende manter a posição.
- Compare o financiamento total com o lucro esperado e o spread.
Veja como funciona o financiamento overnight, quanto custa realmente uma operação de CFD e o que é alavancagem na negociação de CFDs.
Exemplo prático: venda a descoberto de uma ação com taxa de empréstimo
Você vende a descoberto um CFD de ação no valor de $20.000. A taxa de referência é 4% e a comissão do provedor é 2,5%, então a taxa básica da venda é um crédito de 1,5%. Mas a ação é difícil de tomar emprestada, e o provedor adiciona uma cobrança de empréstimo de 3%. (Valores de exemplo.) A taxa líquida fica 1,5% − 3% = −1,5% ao ano, um custo de cerca de $0,82 por noite em vez de um crédito. Para ações muito vendidas a descoberto, as cobranças de empréstimo podem ser bem maiores e mudar sem muito aviso.
Quando a taxa de referência muda durante a operação
O financiamento é recalculado conforme a taxa de referência se move. Se um banco central cortar juros e a taxa de referência cair de 4% para 3% enquanto você mantém a posição comprada de $100.000 no índice, a taxa comprada cai de 6,5% para 5,5% e o custo noturno passa de cerca de $17,81 para cerca de $15,07. Em períodos longos de manutenção, decisões de juros podem alterar o custo total de forma perceptível, para cima ou para baixo.
Commodities e contratos baseados em futuros
Os CFDs de commodities à vista normalmente refletem o custo de carregamento do mercado, derivado dos preços de futuros, mais a taxa do provedor; por isso, o financiamento pode diferir muito entre commodities e ao longo do tempo. CFDs baseados em futuros não têm cobrança noturna; seu custo aparece no preço do futuro e em cada rolagem. Veja como funciona o financiamento overnight.
Uma lista rápida de verificação antes da operação
- Encontre a taxa de compra ou venda, ou o valor do swap, para o instrumento exato.
- Observe se é usada a base de 360 ou 365 dias e qual dia carrega as cobranças de fim de semana.
- Multiplique pelo valor da posição e pelo número esperado de noites.
- Compare o total com o spread e com o lucro que você espera.
- Revise as taxas se mantiver a posição durante uma decisão de banco central.
Exemplo prático: ouro mantido por duas semanas
Você mantém uma posição comprada de US$ 24.000 em um CFD de ouro à vista por 14 noites, e a taxa de compra do provedor para ouro é de 7% ao ano. (Valores de exemplo.) O financiamento é US$ 24.000 × 7% ÷ 365 × 14 ≈ US$ 64,44. Se o ouro subir 1% ao longo das duas semanas, a posição ganha US$ 240, de modo que o financiamento consome cerca de um quarto do lucro. Em um mercado sem variação, esse mesmo custo transforma a operação em prejuízo.
Como montar uma planilha simples
Uma pequena planilha torna essas estimativas rápidas. Use colunas para o instrumento, o valor da posição, a taxa de compra ou venda, a convenção de contagem de dias, o número esperado de noites e qualquer custo de empréstimo, e depois uma fórmula para o total: valor × taxa ÷ dias do ano × noites. Adicionar uma coluna para o lucro esperado mostra de imediato quais operações o financiamento tornaria antieconômicas. Atualizar as taxas uma vez por semana mantém as estimativas realistas.
As estimativas de financiamento são tão boas quanto os dados de entrada. As taxas mudam com as decisões dos bancos centrais, os custos de empréstimo podem subir de forma abrupta para vendas a descoberto populares, e os períodos de manutenção costumam ser mais longos do que o planejado. Incluir uma margem de erro, por exemplo supondo uma taxa um ponto percentual acima da atual, oferece um quadro mais cauteloso e geralmente mais realista.
O financiamento como parcela da sua margem
O financiamento é cobrado sobre a posição inteira, por isso parece maior quando comparado à sua margem. A posição de US$ 100.000 em índice mencionada acima, com alavancagem de 20:1, exige US$ 5.000 de margem. Trinta noites de financiamento, cerca de US$ 534, equivalem a aproximadamente 11% dessa margem, antes de qualquer movimento de preço ou spread.
Um período de manutenção de ponto de equilíbrio
Se você espera que a operação ganhe 2%, cerca de US$ 2.000, um financiamento de US$ 17,81 por noite consumiria todo o ganho esperado após cerca de 112 noites. Muito antes desse ponto, o retorno esperado da operação diminui de forma perceptível. Estimar isso antes de entrar ajuda a decidir se um CFD à vista se adequa à ideia ou se um período de manutenção mais curto, ou um contrato baseado em futuros, faz mais sentido.
Perguntas frequentes
Onde encontro as taxas de financiamento do meu provedor?
A maioria dos provedores publica as taxas de compra e venda ou os valores de swap de cada instrumento em seu site e nos detalhes do contrato da plataforma de negociação. As taxas podem mudar diariamente.
O financiamento é calculado com base no preço de abertura ou no preço atual?
Normalmente, é calculado sobre o valor da posição em cada corte diário, de modo que o financiamento sobe ou desce conforme o valor da posição muda.
Os números de alavancagem, margem e custos deste artigo são valores de exemplo, apenas para ilustração. As condições reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Por que o financiamento overnight é cobrado e como é calculado (fórmulas; tom-next em FX; cobrança tripla às quartas-feiras) — IG
- Taxas e encargos (exemplo de financiamento de índice: valor da posição × taxa ÷ 365; swap triplo) — Axi
- Como é calculado o financiamento em outros mercados (÷365 para GBP, ÷360 para USD, EUR, CHF) — IG Suíça