
Como Calcular e Ler o P/L
Saiba como calcular o índice preço/lucro (P/L), a diferença entre o P/L trailing e o P/L forward, e como interpretá-lo com exemplos práticos.
O P/L compara o preço de uma ação com o lucro por ação (LPA): P/L = preço ÷ LPA. Uma ação a $150 que lucrou $6 por ação no último ano tem um P/L trailing de 25: os investidores pagam $25 por cada dólar de lucro anual. Um P/L alto normalmente reflete expectativa de crescimento rápido; um P/L baixo, dúvidas ou crescimento mais lento.
A fórmula
P/L = preço ÷ LPA
- P/L trailing usa o LPA reportado dos últimos 12 meses.
- P/L forward usa a estimativa dos analistas para os próximos 12 meses.
Exemplo prático
- Preço da ação: $150
- LPA trailing: $6 → P/L trailing = 150 ÷ 6 = 25
- LPA previsto: $7,50 → P/L forward = 150 ÷ 7,50 = 20
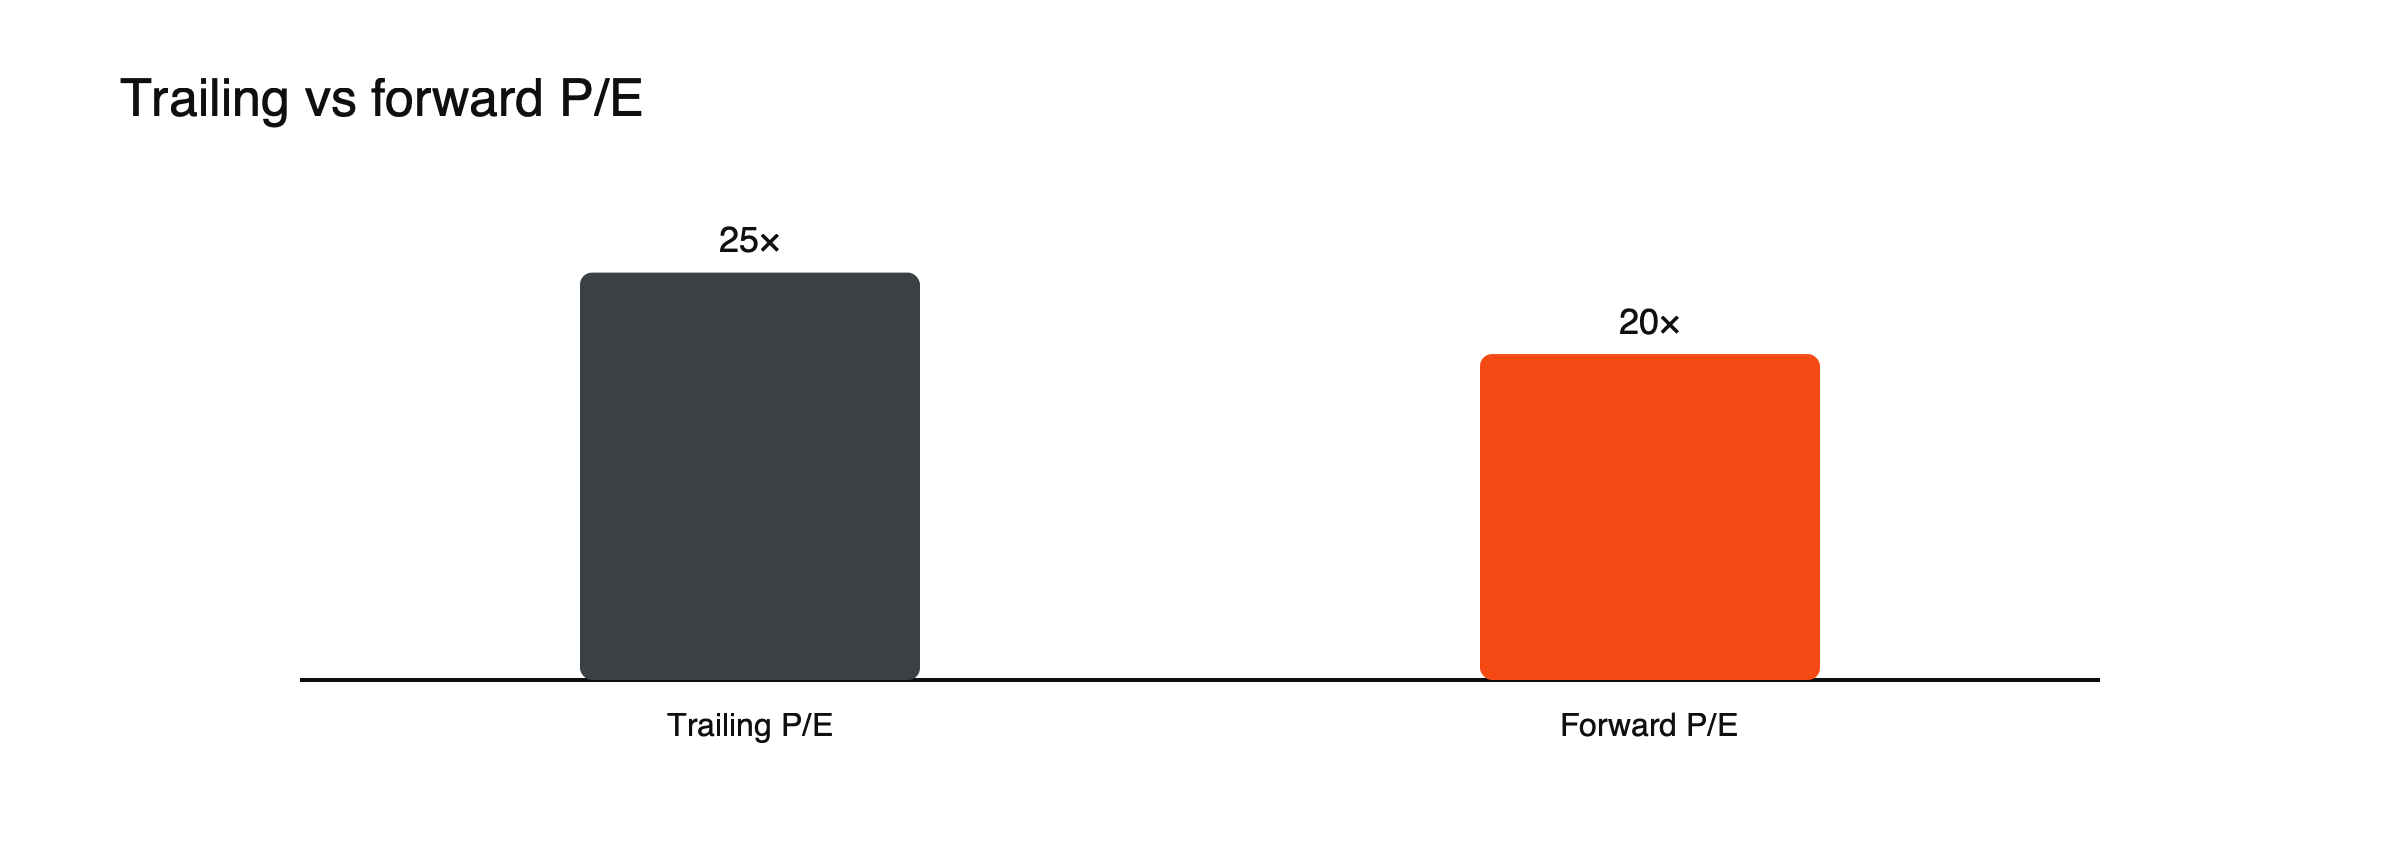
Figura: P/L trailing vs. P/L forward (valores de exemplo).
O inverso, lucro ÷ preço, é o rendimento dos lucros (earnings yield): 6 ÷ 150 = 4%, útil para comparar com os rendimentos de títulos de dívida.
(Os valores acima são um exemplo.)
Exemplo prático: ExampleCo
A ExampleCo, empresa hipotética usada nestes guias, lucrou $1,95 por ação no ano passado, e suas ações são negociadas a $39, com P/L trailing de 20. Se os analistas esperarem que os lucros cresçam 10%, para cerca de $2,15, o P/L forward é de aproximadamente 18,2. Seu rendimento dos lucros é 1,95 ÷ 39 = 5%. (Valores hipotéticos.)
P/L e crescimento: o índice PEG
Um P/L isolado diz pouco sobre se uma ação é cara, porque empresas de crescimento rápido justificam múltiplos mais altos. O índice PEG divide o P/L pela taxa esperada de crescimento anual dos lucros, em percentual. O P/L de 20 da ExampleCo e o crescimento esperado de 10% resultam em um PEG de 2,0; uma empresa com P/L de 30 e crescimento de 25% tem PEG de 1,2, mais barata em relação ao seu crescimento, apesar do P/L mais alto. O PEG depende de projeções de crescimento, que frequentemente erram, por isso é um guia aproximado e não uma medida precisa.
Como interpretar
- Compare dentro de um setor: software e utilities naturalmente são negociados com P/Ls diferentes.
- Compare com o crescimento: um P/L alto pode ser razoável se os lucros crescerem rapidamente.
- Compare com o histórico da própria empresa.
O que determina o múltiplo
Os investidores pagam um P/L mais alto por empresas com crescimento mais rápido e confiável, posições competitivas fortes, alto retorno sobre o capital e baixo endividamento. Pagam menos por negócios cíclicos próximos ao pico de lucros, empresas expostas a disrupção ou regulação e aquelas com balanços fracos. As taxas de juros definem o pano de fundo: quando títulos seguros rendem mais, os investidores exigem mais lucro por real investido, o que pressiona os P/Ls para baixo em todo o mercado.
Rendimento dos lucros versus rendimento dos títulos
Comparar o rendimento dos lucros com o rendimento de títulos do governo dá uma noção aproximada de quanto retorno extra as ações oferecem pelo risco extra. O rendimento dos lucros de 5% da ExampleCo, contra um título de 10 anos rendendo, por exemplo, 4,3%, deixa uma diferença de apenas 0,7 ponto percentual; quando os rendimentos dos títulos eram bem menores, o mesmo rendimento dos lucros parecia muito mais atraente. A comparação é imperfeita, porque os lucros podem crescer enquanto os cupons dos títulos são fixos, mas ajuda a explicar por que a alta dos juros pressiona as avaliações.
Limitações
- Sem lucro, sem P/L: empresas com prejuízo não têm um P/L significativo.
- Itens não recorrentes podem distorcer o LPA. Veja como o lucro por ação é calculado.
- A dívida é ignorada: o EV/EBITDA a considera. Veja o que é o EV/EBITDA.
- As taxas importam: rendimentos de títulos mais altos geralmente significam P/Ls aceitáveis mais baixos. Veja como as taxas de juros afetam os preços das ações.
Veja o que move os preços das ações.
A armadilha do ciclo
Para empresas cíclicas, como montadoras, mineradoras ou produtoras de químicos, um P/L baixo pode ser enganoso. No pico de um ciclo, os lucros são altos e o P/L parece barato, pouco antes de os lucros caírem. No fundo do ciclo, os lucros estão deprimidos e o P/L parece muito alto, muitas vezes quando as ações estão, na verdade, mais baratas. Analistas às vezes usam o lucro médio de um ciclo completo para evitar essa armadilha.
P/L de mercado
O P/L de um índice inteiro, como o S&P 500, é acompanhado como um indicador de quão cara está a bolsa em relação ao seu histórico. Um P/L de mercado alto não prevê uma queda no curto prazo, mas, ao longo de períodos longos, partir de avaliações elevadas tem tendido a significar retornos futuros menores. Alguns analistas preferem um P/L ajustado ciclicamente, que usa dez anos de lucros ajustados pela inflação para suavizar os ciclos de negócios.
Usando o P/L como trader
Traders de curto prazo raramente compram ou vendem apenas por causa do P/L, mas mudanças no múltiplo explicam muitos movimentos grandes: uma ação cujos lucros superam as projeções ainda pode cair se os investidores decidirem pagar um múltiplo menor pelo seu futuro. Acompanhar o P/L projetado antes e depois dos resultados mostra se um movimento veio das expectativas de lucro ou do múltiplo. Veja o que move os preços das ações.
Interpretações equivocadas comuns
- Considerar uma ação barata porque seu P/L é menor que o de uma empresa de um setor diferente.
- Ignorar se os lucros estão em um pico cíclico.
- Comparar P/L passado e P/L projetado como se fossem a mesma coisa.
P/L e revisões de lucros
Os P/Ls projetados mudam quando os preços se movem e quando os analistas revisam suas previsões de lucro. Uma ação cujo preço está estável enquanto as projeções sobem fica mais barata na base projetada; uma cujo preço sobe enquanto as projeções caem fica mais cara. Acompanhar as revisões junto com o P/L mostra se uma ação está ficando mais barata por causa de expectativas em queda ou por causa de lucros em melhora.
P/Ls muito altos e negativos
Quando os lucros estão próximos de zero, o P/L se torna muito grande e instável: uma empresa que ganha alguns centavos por ação pode mostrar um P/L de várias centenas, o que significa pouco. Quando os lucros são negativos, o índice não tem significado algum. Nesses casos, os investidores olham medidas baseadas em vendas, fluxo de caixa ou valor da empresa (enterprise value), ou em lucros projetados para vários anos à frente.
P/Ls diferentes para negócios diferentes
Empresas de software e tecnologia de crescimento rápido costumam ser negociadas com P/Ls bem acima da média do mercado, enquanto bancos, concessionárias de serviços públicos e produtores de energia geralmente ficam abaixo dela. Essas diferenças refletem crescimento, risco e o comportamento dos lucros ao longo do ciclo econômico, por isso as comparações são mais úteis dentro de um mesmo setor.
Uma checagem rápida do P/L
- O P/L é passado ou projetado, e os lucros são ajustados?
- Como ele se compara com os pares do setor e com o histórico da própria empresa?
- Os lucros estão em um pico ou em um fundo cíclico?
- Qual crescimento é esperado, e quão confiável é essa previsão?
- O que estão fazendo os rendimentos dos títulos de dívida?
Responder a essas perguntas transforma um número isolado em uma comparação útil. Mais importante, o P/L é uma ferramenta de comparação, não um veredito sobre valor. Usado dessa forma, pode ser muito informativo e rápido.
Perguntas frequentes
Qual é um bom índice P/L?
Não existe um nível único considerado bom. Ele depende do setor, do crescimento, do risco e das taxas de juros. Comparar com os pares e com o histórico da própria empresa é mais útil do que qualquer número fixo.
Por que algumas empresas não têm P/L?
Porque não têm lucros ou estão perdendo dinheiro, e nesses casos o índice não é significativo. Os investidores então usam outras medidas, como preço/vendas ou EV/EBITDA.
Os valores de alavancagem, margem e custos neste artigo são exemplos ilustrativos. Os termos reais dependem da corretora, do instrumento e das regras do seu país.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.