
¿Qué causó el flash crash de la libra de 2016?
El flash crash de la libra del 7 de octubre de 2016 hizo caer la divisa alrededor de un 6% en dos minutos de la sesión asiática temprana, hasta un mínimo de 31 años cerca de 1,18 dólares, antes de recuperar gran parte de la caída. Una revisión del Banco de Pagos Internacionales no encontró una causa única: baja liquidez, órdenes de stop-loss y de cobertura, y algoritmos.
El flash crash de la libra se produjo el 7 de octubre de 2016, cuando la libra esterlina cayó alrededor de un 6% en dos minutos durante la sesión asiática temprana, hasta un mínimo de 31 años cerca de 1,18 dólares, antes de recuperar gran parte de la caída. Una revisión del Banco de Pagos Internacionales (BIS) no encontró una causa única: la escasa liquidez, las órdenes de stop-loss y de cobertura, y los algoritmos actuaron de forma combinada.
El contexto: una divisa ya presionada
El flash crash no surgió de un mercado tranquilo. La libra había caído con fuerza después de que el Reino Unido votara a favor de abandonar la Unión Europea el 23 de junio de 2016, y en la semana previa al desplome había perdido alrededor de un 4% adicional, a medida que el nuevo gobierno de Theresa May señalaba una ruptura firme con la UE y los mercados se preocupaban por un “Brexit duro”. Los comentarios de la primera ministra sobre los efectos secundarios de la política monetaria expansiva añadieron nerviosismo. Muchos operadores ya estaban cortos en libras, muchos tenían órdenes de stop-loss por debajo de niveles clave y las posiciones en opciones vinculadas a esos niveles eran grandes. Esa combinación dejó el mercado preparado para un movimiento repentino.
Cronología
- Junio de 2016: tras el referéndum de la UE, la libra ya había caído alrededor de un 17%.
- 6–7 de octubre de 2016: crece la preocupación por un “Brexit duro”.
- Poco después de la apertura de los mercados asiáticos: la libra baja de unos 1,26 dólares a unos 1,18 dólares en cuestión de minutos; algunas plataformas registran cotizaciones aún más bajas.
- Minutos después: se recupera hasta cerca de 1,24 dólares.
- Enero de 2017: el Comité de Mercados del BIS publica su informe, que identifica una confluencia de factores y no encuentra pruebas de abuso de mercado.
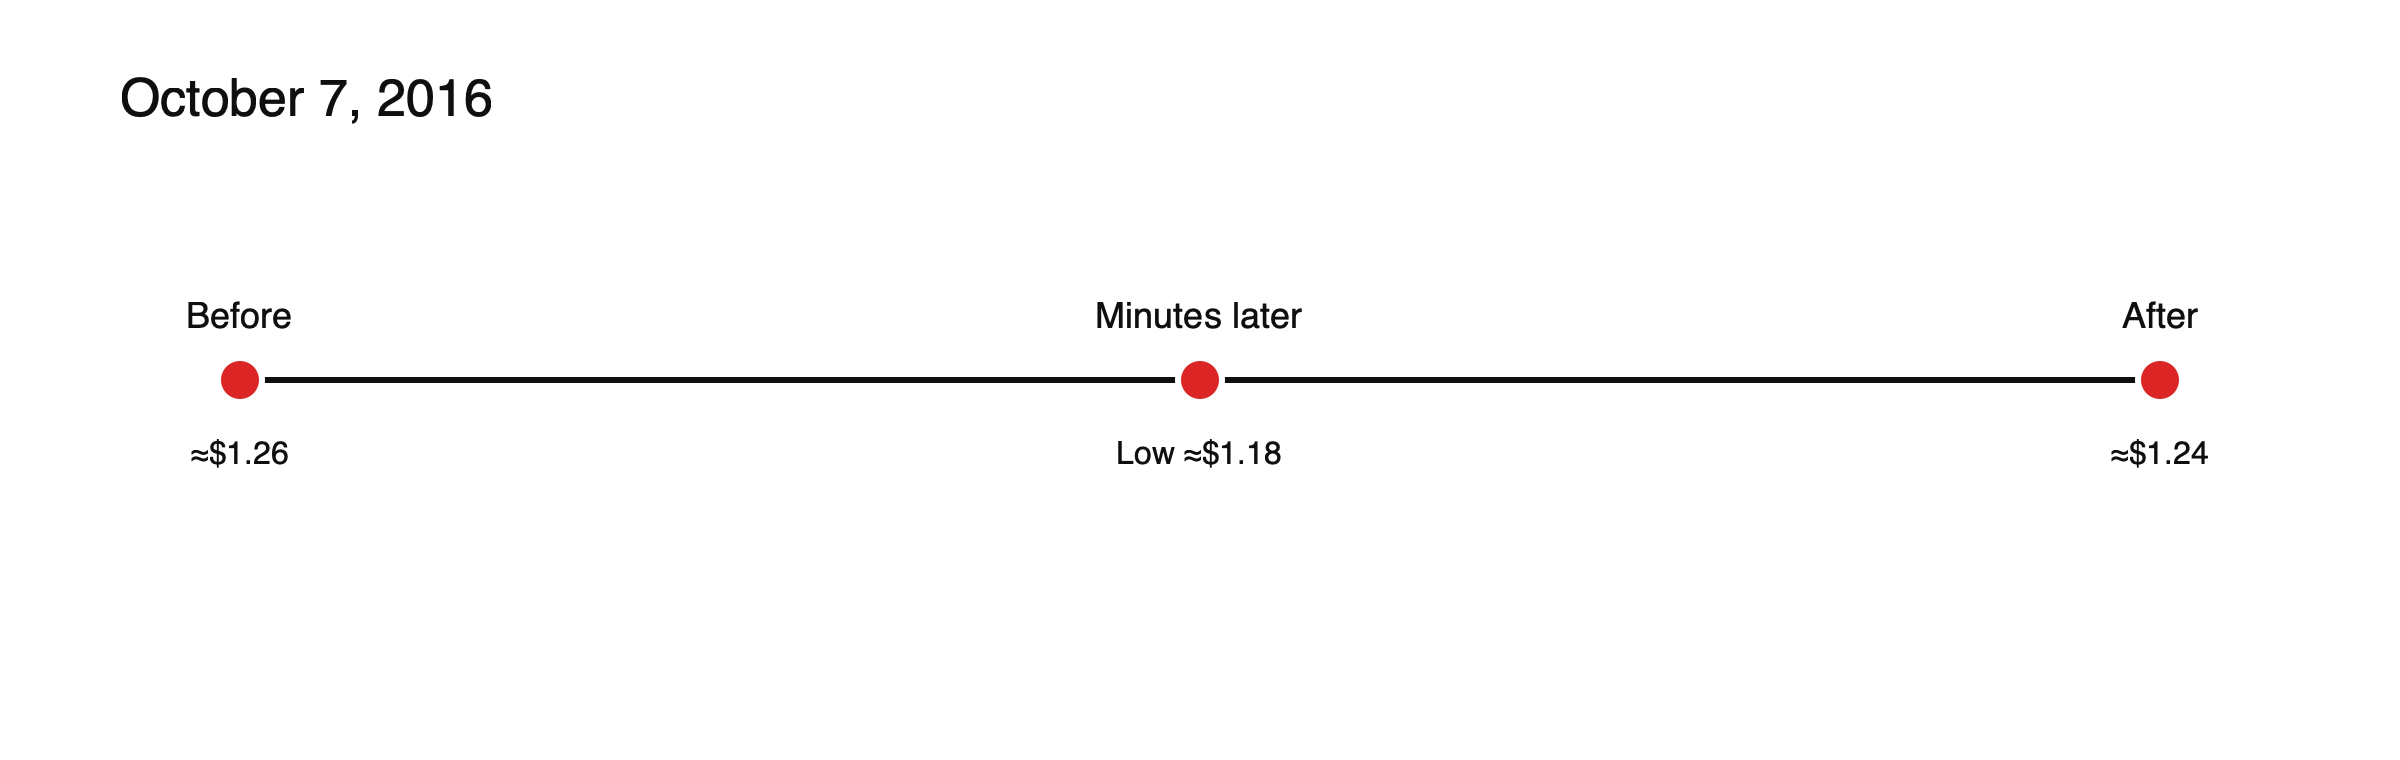
Figura: Dos minutos en la sesión asiática temprana.
Los dos minutos, en detalle
La caída se produjo entre aproximadamente las 8:07 y las 8:09 a. m., hora de Tokio, el viernes 7 de octubre, justo después de medianoche en Londres y por la tarde en Nueva York, una ventana en la que la mayoría de los operadores de Londres y Nueva York ya se habían ido a casa y la negociación asiática de la libra apenas comenzaba. Los precios en distintas plataformas contaban historias diferentes: un mínimo inicialmente reportado fue revisado posteriormente por Thomson Reuters a 1,1491 dólares, tras anularse una operación atípica, un nivel que sigue siendo el más bajo de la libra desde 1985. En cuestión de minutos, la libra volvió a superar los 1,20 dólares y, más tarde, se acercó a 1,24, aunque terminó la semana en un nivel bastante inferior.
El titular que llegó demasiado tarde
Al principio, muchos atribuyeron la caída a un artículo del Financial Times que informaba de que el presidente francés, François Hollande, quería negociaciones duras sobre el Brexit. Un análisis posterior determinó que el artículo apareció unos 10 segundos después de que la caída ya hubiera comenzado. Es posible que haya añadido presión, ya que los algoritmos que analizan las noticias reaccionaron a un mercado en rápido movimiento, pero no fue lo que inició el movimiento.
Qué lo causó
Momento del día: la sesión asiática temprana es uno de los periodos de menor liquidez para la libra.
Stops y coberturas: a medida que bajaban los precios, las órdenes de stop-loss y las coberturas con opciones aumentaron las ventas.
Algoritmos: los sistemas automatizados retiraron liquidez o añadieron órdenes de venta; el personal menos familiarizado con los algoritmos amplificó el movimiento.
Lo que encontró el informe del banco central
El informe del Comité de Mercados del Banco de Pagos Internacionales, elaborado con el Banco de Inglaterra y publicado el 13 de enero de 2017, estudió el suceso en detalle utilizando datos de alta frecuencia de la plataforma interdealer Thomson Reuters Matching y de los futuros sobre divisas de la Bolsa Mercantil de Chicago. Describió el movimiento como un evento relámpago en tres etapas y atribuyó el mayor peso al momento del día y a los amplificadores mecánicos, incluida la cobertura vinculada a las opciones. No encontró una causa única ni pruebas de abuso de mercado, y comparó el episodio con eventos relámpago anteriores, como un movimiento repentino de los bonos del Tesoro estadounidense en octubre de 2014, concluyendo que este tipo de eventos se estaban volviendo más frecuentes en todos los mercados.
Por qué importa a los traders minoristas
Para quienes tenían posiciones en libras esterlinas con apalancamiento esa noche, el resultado dependió en gran medida de los precios y de los stops de su bróker. Un stop colocado en $1.2400 en una posición larga podría haberse ejecutado en un rango de varios centavos, según la plataforma, y algunos brókers posteriormente ajustaron o revisaron las ejecuciones. Las posiciones con alto apalancamiento podían cerrarse a precios que solo existieron durante segundos. El episodio es una de las demostraciones más claras de que los stop-loss limitan las pérdidas solo en mercados normales, y de que las horas de baja liquidez conllevan riesgo adicional incluso en una divisa principal. Véase qué ocurre en una margin call y en un stop-out.
La trayectoria de una orden stop durante un flash crash
Supongamos que un trader mantenía 1 lote de GBP/USD en largo desde 1.2600 con un stop en 1.2400, planeando perder como máximo 200 pips, unos $2,000. (Ejemplo ilustrativo.) Cuando el precio se desplomó por debajo de 1.2400 en segundos, el stop se convirtió en una orden de mercado en un mercado con casi ningún comprador. Si se ejecutó en 1.1900, la pérdida fue de 700 pips, unos $7,000, tres veces y media lo previsto, aunque el precio volvió por encima de 1.2400 minutos después. Un trader sin stop habría recuperado la mayor parte del movimiento, y esa es la lección incómoda de los flash crashes: la protección que funciona en mercados normales puede fijar el peor precio en mercados anormales. Las posiciones más pequeñas, más que los stops más ajustados, son la principal defensa.
Cómo gestionaron los brókers el episodio
Las experiencias de los brókers variaron. Algunas plataformas mostraron precios mucho más bajos que otras, según de dónde obtenían las cotizaciones. Algunos revisaron operaciones ejecutadas a precios extremos, y los acuerdos con clientes suelen permitir corregir errores de precio evidentes. Los traders que comprueban cómo su bróker trata las operaciones en condiciones extremas, y qué fuentes de precios utiliza, están mejor preparados para el próximo evento.
Una lista de verificación para las horas de baja liquidez
- ¿Hay alguna posición lo bastante grande como para que un movimiento repentino del 5% dañe seriamente la cuenta?
- ¿Están los stops colocados en números redondos evidentes, donde se agrupan muchos otros?
- ¿Se espera un anuncio importante antes de la siguiente sesión líquida?
- ¿Costaría mucho reducir el tamaño de la posición antes de las horas tranquilas?
Lecciones
- Incluso las divisas principales pueden sufrir saltos de precio en horas de baja liquidez.
- Los stops pueden ejecutarse muy lejos de sus niveles. Véase cómo funcionan las órdenes stop-loss.
- Los spreads se amplían bruscamente cuando desaparece la liquidez. Véase qué es la ampliación del spread.
El episodio dio lugar a nuevos principios sobre el trading algorítmico en el FX Global Code. Véase qué mueve el GBP/USD, las sesiones de trading de forex y cómo funciona el mercado de forex.
Eventos relámpago desde 2016
La caída de la libra no fue la última. Otros movimientos bruscos en mercados poco líquidos han afectado a divisas como el yen a principios de enero de 2019, de nuevo en las primeras sesiones asiáticas tras un festivo, cuando la liquidez era inusualmente baja. El patrón se repite: una sesión tranquila, posiciones concentradas, órdenes stop agrupadas en niveles evidentes y sistemas automatizados que se retiran cuando la volatilidad se dispara. Cada episodio ha provocado más escrutinio del trading electrónico y de la liquidez, pero ninguno ha eliminado el riesgo básico de los mercados poco líquidos.
Preguntas frecuentes
¿Cayó realmente la libra hasta $1.14?
Los precios registrados en esos minutos variaron según la plataforma. Tras la anulación de una operación atípica, Thomson Reuters situó el mínimo en $1.1491, mientras que otros mercados registraron niveles distintos. Todos coincidieron en que era el nivel más bajo desde 1985.
¿Se encontró a algún responsable?
No. La revisión del banco central identificó una combinación de factores, entre ellos la hora del día, las coberturas y el trading automatizado, y no encontró evidencia de abuso de mercado.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.