
O que causou o flash crash da libra em 2016?
O flash crash da libra ocorreu em 7 de outubro de 2016, quando a libra caiu cerca de 6% em dois minutos. Uma revisão do BIS concluiu que nenhuma causa isolada explica o evento.
O flash crash da libra ocorreu em 7 de outubro de 2016, quando a libra esterlina caiu cerca de 6% em dois minutos no início do pregão asiático, chegando a uma mínima de 31 anos perto de US$ 1,18, antes de recuperar grande parte da queda. Uma revisão do Banco de Compensações Internacionais (Bank for International Settlements) não identificou uma causa única: baixa liquidez, ordens de stop-loss e de hedge, e algoritmos atuaram em conjunto.
O contexto: uma moeda já pressionada
O flash crash não surgiu de um mercado calmo. A libra havia caído bruscamente depois que o Reino Unido votou pela saída da União Europeia em 23 de junho de 2016, e na semana anterior à queda perdeu cerca de 4% a mais, à medida que o novo governo de Theresa May sinalizava uma ruptura firme com a UE e os mercados ficavam preocupados com um “hard Brexit”. Comentários da primeira-ministra sobre os efeitos colaterais de uma política monetária frouxa aumentaram o nervosismo. Muitos traders já estavam vendidos em libras, muitos tinham ordens de stop-loss abaixo de níveis-chave, e as posições em opções ligadas a esses níveis eram grandes. Essa combinação deixou o mercado preparado para um movimento súbito.
Cronologia
- Junho de 2016: após o referendo sobre a UE, a libra já havia caído cerca de 17%.
- 6 a 7 de outubro de 2016: a preocupação com um “hard Brexit” cresce.
- Logo após a abertura dos mercados asiáticos: a libra cai de cerca de US$ 1,26 para cerca de US$ 1,18 em minutos; algumas plataformas registram cotações ainda mais baixas.
- Minutos depois: a moeda se recupera para cerca de US$ 1,24.
- Janeiro de 2017: o Comitê de Mercados do BIS publica seu relatório, identificando uma confluência de fatores e nenhuma evidência de abuso de mercado.
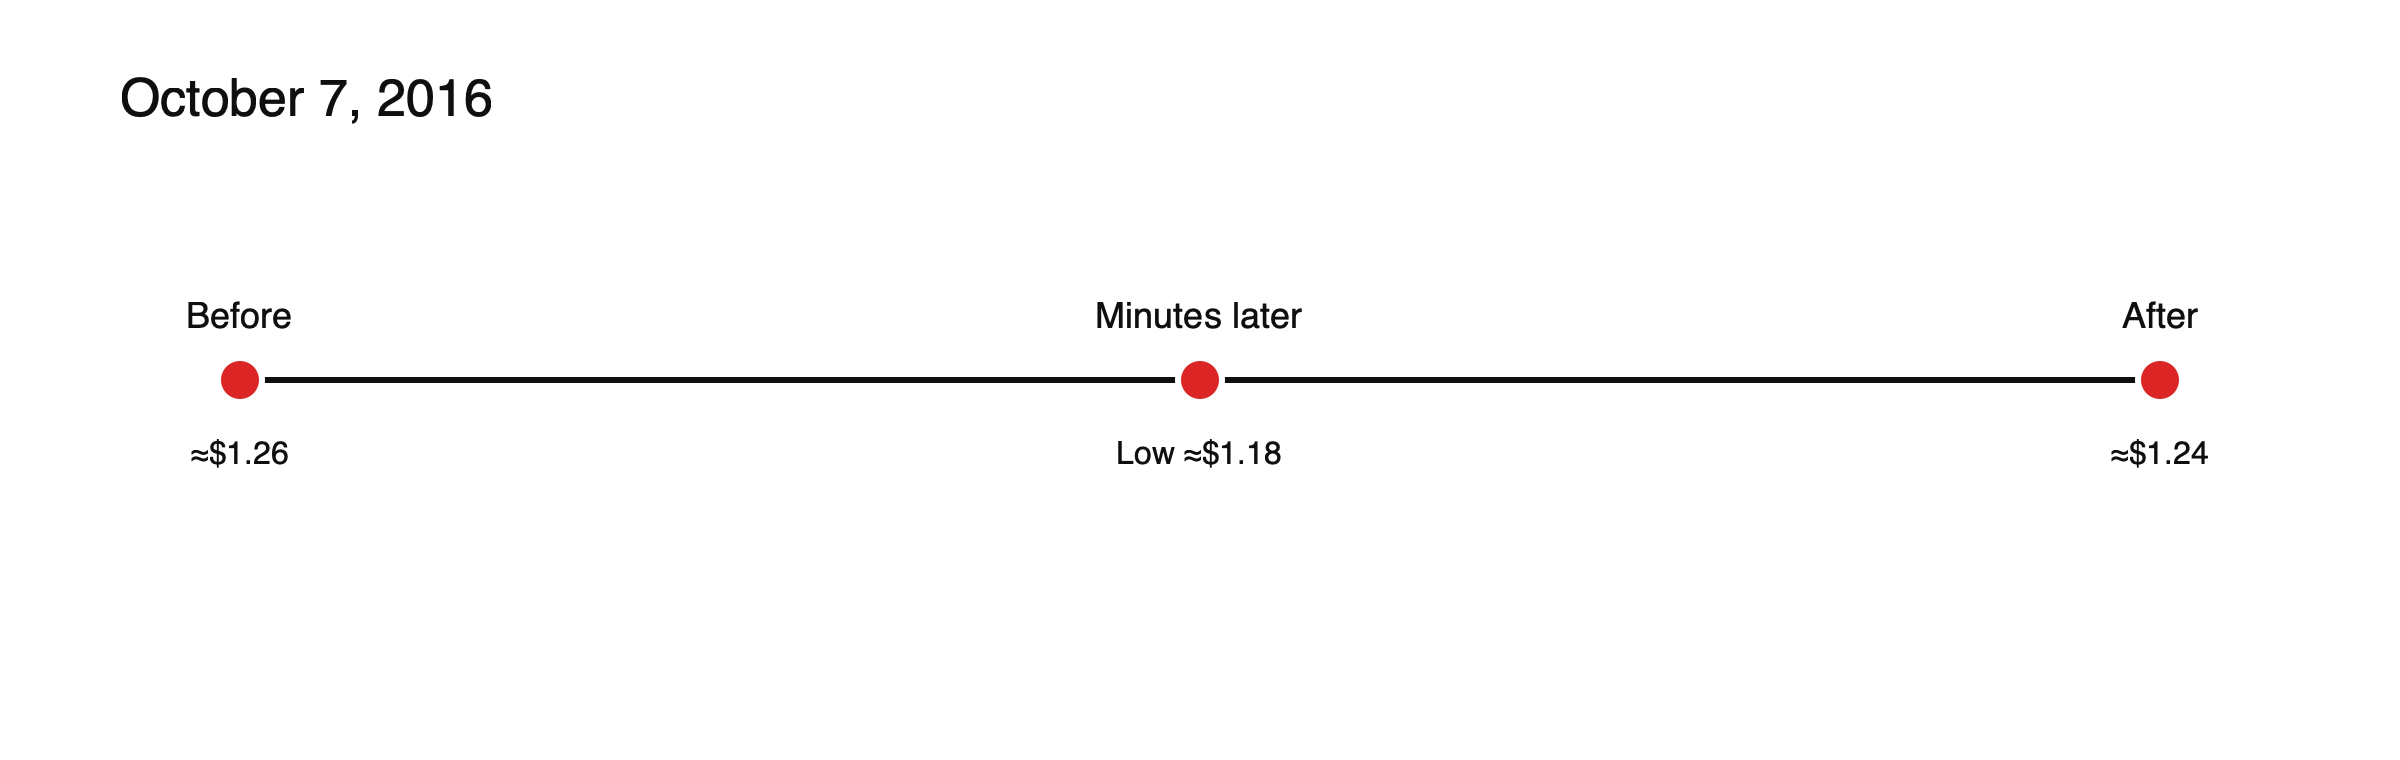
Figura: Dois minutos no início do pregão asiático.
Os dois minutos, em detalhe
A queda ocorreu entre cerca de 8h07 e 8h09 no horário de Tóquio, na sexta-feira, 7 de outubro, logo após a meia-noite em Londres e no fim da noite em Nova York, uma janela em que a maioria dos dealers de Londres e Nova York já tinha encerrado o expediente, enquanto o pregão asiático em libras mal começava. Os preços em diferentes plataformas contavam histórias distintas: uma mínima inicialmente divulgada foi depois revisada pela Thomson Reuters para US$ 1,1491, após o cancelamento de uma negociação discrepante, ainda assim o nível mais fraco da libra desde 1985. Em minutos, a libra voltou a subir acima de US$ 1,20 e, depois, para perto de US$ 1,24, embora tenha encerrado a semana bem abaixo.
A manchete que chegou tarde demais
No início, muitos atribuíram a culpa a uma reportagem do Financial Times segundo a qual o presidente francês, François Hollande, queria negociações duras para o Brexit. Análises posteriores constataram que o artigo apareceu cerca de 10 segundos depois de a queda já ter começado. Ele pode ter alimentado o movimento, já que algoritmos que varrem notícias reagiram a um mercado em rápida movimentação, mas não deu início à queda.
O que causou o evento
Horário do dia: o início do pregão asiático está entre os períodos de menor liquidez para a libra.
Stops e hedge: à medida que os preços caíam, as ordens de stop-loss e o hedge com opções aumentaram as vendas.
Algoritmos: sistemas automatizados retiraram liquidez ou adicionaram ordens de venda; funcionários menos familiarizados com os algoritmos amplificaram o movimento.
O que o relatório do banco central concluiu
O relatório do Comitê de Mercados do Banco de Compensações Internacionais, elaborado com o Banco da Inglaterra e publicado em 13 de janeiro de 2017, estudou o evento em detalhe com dados de alta frequência da plataforma interdealers Thomson Reuters Matching e dos contratos futuros de moedas da Chicago Mercantile Exchange. O documento descreveu o movimento como um evento-relâmpago em três etapas e atribuiu maior peso ao horário do dia e a amplificadores mecânicos, incluindo o hedge ligado a opções. Não encontrou nenhuma causa única nem evidência de abuso de mercado. Além disso, comparou o episódio com eventos-relâmpago anteriores, como a súbita movimentação dos títulos do Tesouro dos EUA em outubro de 2014, concluindo que esse tipo de evento está se tornando mais comum em diversos mercados.
Por que isso importa para traders de varejo
Para quem mantinha posições em libras com alavancagem naquela noite, o resultado dependia muito dos preços e dos stops da sua corretora. Um stop colocado em $1.2400 numa posição comprada podia ser executado numa faixa de vários centavos, dependendo da plataforma, e algumas corretoras depois ajustaram ou reviram execuções. Posições com alta alavancagem podiam ser encerradas a preços que existiram apenas por segundos. O episódio é uma das demonstrações mais claras de que os stop-loss limitam perdas apenas em mercados normais, e de que os horários de negociação com pouca liquidez carregam risco extra, mesmo numa grande moeda. Veja o que acontece numa margin call e num stop-out.
A jornada de uma ordem de stop durante um flash crash
Suponha que um trader tenha 1 lote de GBP/USD comprado a partir de 1.2600, com stop em 1.2400, planejando perder no máximo 200 pips, cerca de $2,000. (Exemplo ilustrativo.) Quando o preço caiu abaixo de 1.2400 em segundos, o stop virou uma ordem a mercado num mercado com quase nenhum comprador. Se foi executada a 1.1900, a perda foi de 700 pips, cerca de $7,000, três vezes e meia o planejado, mesmo que o preço tenha voltado acima de 1.2400 minutos depois. Um trader sem nenhum stop teria recuperado a maior parte do movimento. Essa é a lição incômoda dos flash crashes: a proteção que funciona em mercados normais pode fixar o pior preço em mercados anormais. Posições menores, e não stops mais apertados, são a principal defesa.
Como as corretoras lidaram com o evento
As experiências das corretoras variaram. Algumas plataformas mostraram preços bem mais baixos que outras, dependendo de onde obtinham suas cotações. Algumas revisaram operações executadas a preços extremos, e os contratos com clientes normalmente permitem a correção de erros de preço evidentes. Traders que verificam como sua corretora trata operações em condições extremas, e quais fontes de preço ela utiliza, estão mais bem preparados para o próximo evento.
Um checklist para horários de baixa liquidez
- Alguma posição é grande o suficiente para que uma variação súbita de 5% prejudique seriamente a conta?
- Os stops estão posicionados em números redondos óbvios, onde muitos outros se concentram?
- Há algum anúncio importante antes da próxima sessão com boa liquidez?
- Reduzir o tamanho da posição antes das horas silenciosas custaria realmente muito?
Lições
- Mesmo grandes moedas podem sofrer gaps em horários de baixa liquidez.
- Stops podem ser executados muito distantes de seus níveis. Veja como funcionam as ordens stop-loss.
- Os spreads se ampliam bruscamente quando a liquidez desaparece. Veja o que é o alargamento de spread.
O episódio levou a novos princípios sobre negociação algorítmica no FX Global Code. Veja o que move o GBP/USD, as sessões de negociação do forex e como o mercado de forex funciona.
Eventos relâmpago desde 2016
O colapso da libra não foi o último. Outros movimentos súbitos em mercados com pouca liquidez atingiram moedas como o iene, no início de janeiro de 2019, novamente no começo da sessão asiática após um feriado, quando a liquidez estava excepcionalmente baixa. O padrão se repete: uma sessão tranquila, posicionamento concentrado, ordens stop agrupadas em níveis óbvios e sistemas automatizados que recuam quando a volatilidade dispara. Cada episódio gerou mais escrutínio sobre a negociação eletrônica e a liquidez, mas nenhum eliminou o risco básico dos mercados com pouca liquidez.
Perguntas frequentes
A libra realmente caiu para $1.14?
Os preços registrados naqueles minutos variaram conforme a plataforma. Após o cancelamento de uma operação atípica, a Thomson Reuters registrou a mínima em $1.1491, enquanto outras plataformas registraram níveis diferentes. Todas concordaram que foi a menor cotação desde 1985.
Alguém foi considerado responsável?
Não. A revisão do banco central identificou uma combinação de fatores, incluindo horário do dia, hedge e negociação automatizada, e não encontrou evidências de abuso de mercado.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Relatório sobre o “flash event” da libra (depreciação de cerca de 9%; variedade de fatores; horário do dia; lições do FX Global Code) — BIS, janeiro de 2017
- Queda-relâmpago da libra desconcerta operadores (queda de 6,1% para mínima de 31 anos, de US$ 1,1841, em dois minutos; queda de 17% desde o referendo) — Markets Media, outubro de 2016
- Libra esterlina despencou em queda-relâmpago (de US$ 1,26 para US$ 1,18, depois para US$ 1,24) — City A.M.
- Queda-relâmpago da libra esterlina não teve causa única (stop-loss e hedge com opções; sem dados que sugiram abuso de mercado) — CNBC / Reuters, janeiro de 2017
- O “evento-relâmpago” da libra esterlina em 7 de outubro de 2016 (estudo forense com dados da Thomson Reuters Matching e da CME; três estágios; horário do dia e hedge relacionado a opções) — BIS Markets Committee Paper No 9, 13 de janeiro de 2017
- A libra britânica “sofreu queda-relâmpago” até a mínima de 31 anos (mínima revisada para US$ 1,1491 após o cancelamento de uma negociação atípica; menor nível desde 1985; perda semanal de cerca de 4%) — Reuters via Fortune, outubro de 2016
- Análise da queda-relâmpago que atingiu a libra britânica (8h07–8h09, horário de Tóquio, em uma sexta-feira; artigo do FT surgiu cerca de 10 segundos após o início da queda) — BSI Economics