
Cómo calcular un rendimiento real
Cómo calcular el rendimiento real de un bono con las fórmulas aproximada y exacta, un ejemplo práctico y el papel de los bonos protegidos contra la inflación (TIPS).
Un rendimiento real es el rendimiento de un bono después de descontar la inflación: real ≈ nominal − inflación, o con precisión (1 + nominal) ÷ (1 + inflación) − 1. Un bono que rinde un 4,2 % con una inflación del 3 % tiene un rendimiento real de alrededor del 1,2 %, o del 1,17 % con precisión. Los mercados también cotizan los rendimientos reales directamente a través de bonos protegidos contra la inflación, como los TIPS de EE. UU.
Las fórmulas
- Aproximada: real ≈ nominal − inflación
- Exacta (Fisher): real = (1 + nominal) ÷ (1 + inflación) − 1
Ejemplo práctico
- Rendimiento nominal 4,2 %, inflación 3,0 %
- Aproximado: 4,2 − 3,0 = 1,2 %
- Exacto: 1,042 ÷ 1,030 − 1 ≈ 1,17 %
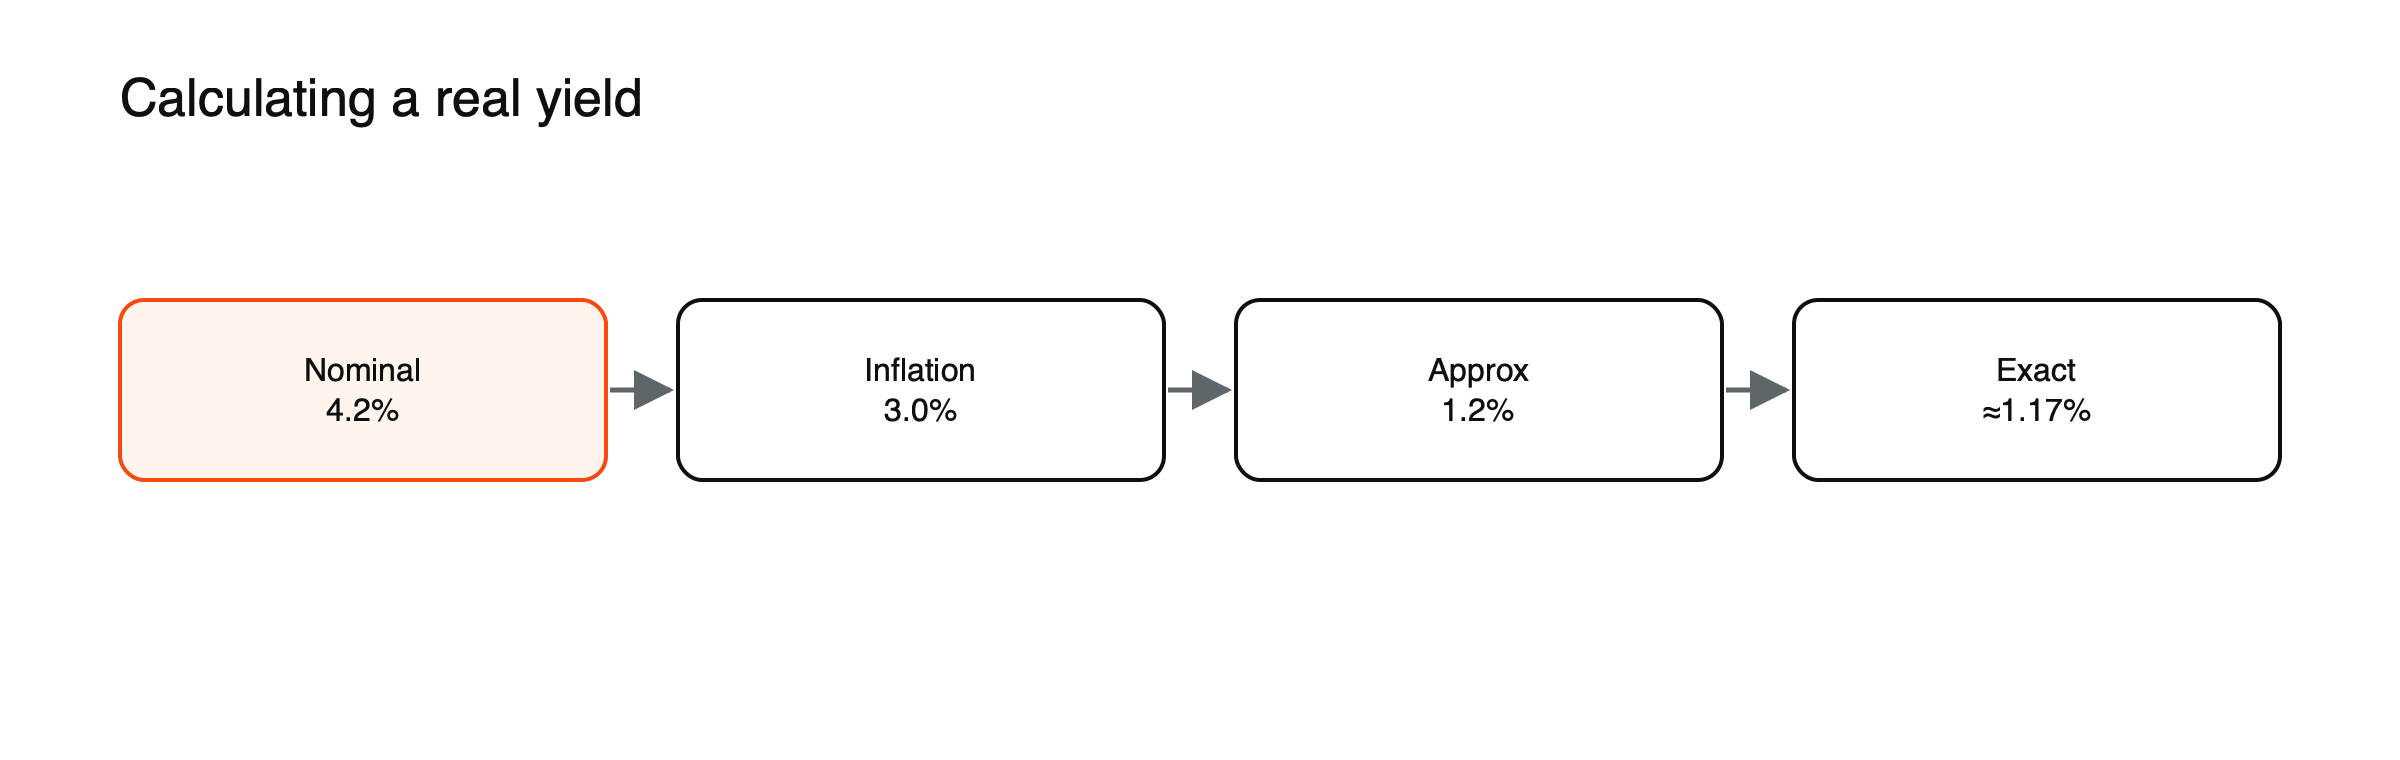 Figura: De lo nominal a lo real (valores de ejemplo).
Si la inflación fuera del 5 %, el rendimiento real sería de alrededor de −0,8 %: prestar al 4,2 % significaría perder poder adquisitivo. (Valores de ejemplo.)
Rendimientos reales de mercado
Los bonos protegidos contra la inflación, como los TIPS de EE. UU., cotizan los rendimientos reales directamente: su principal aumenta con la inflación, por lo que su rendimiento es la ganancia por encima de la inflación. Un TIPS a 10 años que rinde un 1,9 % promete alrededor de un 1,9 % anual más la inflación que finalmente se produzca. Los rendimientos de los TIPS son la medida más seguida de los tipos de interés reales y cambian a diario con los mercados.
Retrospectivo frente a prospectivo
Usar la inflación pasada da un rendimiento real realizado; usar la inflación esperada, o el rendimiento de un TIPS, da uno prospectivo. Véase cómo interpretar la inflación de equilibrio a partir de los rendimientos de los bonos.
Rendimiento realizado frente a esperado, paso a paso
Un inversor compró un bono a 10 años que rinde un 2 %, esperando una inflación del 2 %, lo que equivale a un rendimiento real prospectivo de alrededor de cero. Si la inflación promedia realmente un 4 %, el rendimiento real realizado es de alrededor de −2 % anual. Durante diez años, 10.000 $ crecen hasta unos 12.190 $ en términos nominales, pero solo compran lo que hoy compraría unos 8.235 $. (Valores de ejemplo.) La diferencia entre los rendimientos reales esperados y los realizados es la sorpresa inflacionaria, que asumen los tenedores de bonos salvo que posean bonos ligados a la inflación.
Rendimientos reales negativos
Cuando los rendimientos nominales están por debajo de la inflación, los rendimientos reales son negativos: los prestamistas pierden poder adquisitivo. Durante gran parte de la década de 2010 y en 2020 y 2021, los rendimientos reales de muchos bonos gubernamentales fueron negativos, ya que los bancos centrales mantenían los tipos cerca de cero y compraban bonos. Los rendimientos reales negativos empujan a los inversores a buscar rentabilidad en otra parte, lo que a menudo eleva los precios de las acciones, los inmuebles y otros activos.
Por qué importan los rendimientos reales
Los rendimientos reales al alza elevan el coste de mantener activos sin ingresos, como el oro, y presionan a las acciones de crecimiento con valoraciones elevadas. Véase por qué los rendimientos reales importan para el oro, las acciones y las criptomonedas y por qué cae el oro cuando suben los rendimientos reales.
Rendimientos reales y oro, ilustrado
El oro no paga intereses, así que su atractivo depende en parte de lo que los inversores renuncian al mantenerlo. Supongamos que los rendimientos reales a 10 años suben del 0 % al 2 %. (Escenario ilustrativo.) Mantener oro implica entonces renunciar a un rendimiento real del 2 % en bonos seguros, por lo que la demanda de los inversores podría debilitarse. Cuando los rendimientos reales bajan, el coste de mantener oro también baja. La relación ha sido fuerte en muchos periodos, aunque las compras de oro de los bancos centrales y la demanda geopolítica pueden anularla.
Un cambio real
En la crisis del «taper tantrum» de 2013, el rendimiento real de los TIPS a 5 años pasó de −1,15 % a −0,16 % en aproximadamente un mes. Véase qué fue el taper tantrum de 2013.
Véase cómo funcionan los bonos.
Rendimientos reales y acciones de crecimiento
Los rendimientos reales más altos elevan la tasa con la que se descuentan los beneficios futuros, lo que reduce el valor de las empresas cuyas ganancias están muy lejanas en el tiempo. Las acciones tecnológicas y otras acciones de crecimiento, por tanto, suelen caer cuando los rendimientos reales suben con fuerza, y repuntar cuando bajan. Seguir los rendimientos de los TIPS puede ayudar a explicar movimientos en índices con mucho peso tecnológico que los rendimientos nominales por sí solos no explican.
El rendimiento real del efectivo
La misma aritmética se aplica a los ahorros. Un depósito que paga un 4% cuando la inflación es del 3% genera un rendimiento real de aproximadamente el 1%. Si la inflación sube al 5% mientras el tipo del depósito se mantiene en el 4%, el rendimiento real pasa a ser negativo. Comparar los tipos de interés con la inflación, en lugar de mirar solo los tipos de interés, muestra si los ahorros están aumentando su poder adquisitivo.
Rendimientos reales según el plazo
Los rendimientos reales varían según el plazo, al igual que los rendimientos nominales. Los rendimientos reales a corto plazo reflejan los tipos de política monetaria actuales menos la inflación a corto plazo y pueden oscilar bruscamente cuando la inflación se dispara. Los rendimientos reales a largo plazo reflejan las expectativas de crecimiento y de política monetaria a lo largo de décadas y se mueven más lentamente. Comparar ambos muestra en qué medida los mercados consideran restrictiva la política actual en relación con la norma a largo plazo.
Rendimientos reales y política de los bancos centrales
Los bancos centrales intentan fijar tipos de interés reales lo bastante altos como para frenar la inflación, pero no tanto como para provocar una recesión. El nivel que no es ni estimulante ni restrictivo suele denominarse tipo neutral. Cuando los tipos de política reales están muy por encima de las estimaciones del tipo neutral, la política se considera restrictiva; cuando son negativos, se considera expansiva. Los mercados observan los rendimientos reales para juzgar cuán restrictivas son realmente las condiciones.
Rendimientos reales y el dólar
Los rendimientos reales más altos en Estados Unidos tienden a atraer a los inversores hacia los activos en dólares, lo que fortalece la moneda. Cuando los rendimientos reales estadounidenses caen en relación con los de otros países, el dólar suele debilitarse. Por ello, las diferencias de rendimientos reales son uno de los principales motores de los grandes pares de divisas. Véase cómo los diferenciales de tipos de interés mueven las divisas.
Impuestos y rendimientos reales
Los impuestos suelen aplicarse sobre el interés nominal recibido, no sobre el rendimiento real. Si un bono rinde un 4% y la inflación es del 3%, un inversor que tributa al 25% paga 1 punto en impuestos, lo que deja un 3% después de impuestos y un rendimiento real después de impuestos de aproximadamente cero. Los impuestos pueden convertir pequeños rendimientos reales positivos en pérdidas reales.
Errores de interpretación habituales
- Comparar rendimientos nominales de periodos con inflaciones muy diferentes.
- Usar la inflación pasada para juzgar los rendimientos reales futuros.
Rendimientos reales en las últimas dos décadas
Tras la crisis financiera de 2008, los bancos centrales mantuvieron los tipos de política cerca de cero y compraron grandes cantidades de bonos, lo que empujó los rendimientos reales de los bonos del Estado por debajo de cero durante largos periodos. En 2020 y 2021 volvieron a caer con fuerza en terreno negativo. Cuando la inflación se disparó y los bancos centrales subieron los tipos en 2022, los rendimientos reales aumentaron bruscamente y se volvieron positivos, uno de los ascensos más rápidos registrados, lo que contribuyó a las caídas de las acciones, el oro y los bonos a largo plazo. El episodio mostró lo poderoso que puede ser un cambio en los rendimientos reales en todos los mercados.
Rendimientos reales e inmuebles
El valor de los inmuebles depende de los alquileres y de los rendimientos que exigen los inversores, que están vinculados a los tipos de interés reales. Cuando los rendimientos reales suben, los inversores exigen rentabilidades por alquiler más altas, lo que hace caer los precios de las viviendas salvo que los alquileres crezcan rápidamente. Las acciones inmobiliarias suelen reaccionar a los movimientos de los rendimientos reales de forma similar a los bonos a largo plazo.
Uso de los rendimientos reales en el trading
Los traders de oro, acciones de crecimiento, criptomonedas y divisas suelen mantener un gráfico de los rendimientos reales a 10 años junto a sus principales mercados. Una subida brusca de los rendimientos reales puede señalar presión sobre todos ellos a la vez; una caída brusca puede señalar alivio. Véase por qué los rendimientos reales importan para el oro, las acciones y las criptomonedas.
Rendimientos reales y valoración de acciones, con un ejemplo
Supongamos que se espera que una empresa gane 5 dólares por acción el próximo año, con un crecimiento constante, y que los inversores la valoran usando una tasa de descuento real del 5%. (Supuestos ilustrativos.) Si los rendimientos reales suben 1 punto y la tasa de descuento pasa al 6%, el valor estimado de la acción puede caer un 15% o más, sin cambios en los beneficios esperados, porque los beneficios lejanos valen menos hoy. Las empresas cuyos beneficios se sitúan más lejos en el futuro son las más afectadas.
Lista de verificación de rendimientos reales
- ¿Qué están haciendo los rendimientos de los TIPS a 10 años?
- ¿El movimiento está impulsado por la política o por las expectativas de crecimiento?
- ¿Están reaccionando el oro, las acciones de crecimiento y el dólar como de costumbre?
- ¿Cómo se comparan los rendimientos reales actuales con la historia reciente?
Dónde encontrar los rendimientos reales
Las bases de datos de los bancos centrales y los sitios de datos financieros publican a diario los rendimientos de los TIPS a 5, 10 y 30 años, junto con los rendimientos nominales y los puntos de equilibrio de inflación (breakevens). Muchas plataformas de gráficos también los ofrecen. Representar el rendimiento real a 10 años junto al oro o a un índice de acciones de crecimiento es una forma sencilla de ver con qué intensidad reaccionan esos mercados a los tipos reales en cada momento. La relación suele ser más clara durante movimientos bruscos y repentinos.
Preguntas frecuentes
¿Qué cifra de inflación debo usar?
Para rendimientos pasados, la inflación real; para decisiones sobre el futuro, la inflación esperada, que puede estimarse a partir de los breakevens basados en TIPS o de encuestas.
¿Pueden los rendimientos reales ser negativos durante mucho tiempo?
Sí. Fueron negativos durante largos periodos en la década de 2010 y a principios de la de 2020, principalmente debido a tipos de política monetaria muy bajos y a las compras de bonos por parte de los bancos centrales.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- ¿El mito del taper tantrum? (rendimiento de los TIPS a 5 años de −1,15 % a −0,16 % y breakevens a 5 años de 1,99 % a 1,65 % entre el 21 de mayo y el 25 de junio de 2013) — Econlib
- Bono del Tesoro de Estados Unidos (principal de los TIPS ajustado por inflación) — Wikipedia
- ¿Qué hay detrás de la divergencia entre el oro y los rendimientos reales del Tesoro? (rendimientos reales y precios de los activos) — Janus Henderson