
Como calcular o rendimento real
O rendimento real é o retorno de um título após a inflação. Veja as fórmulas aproximada e exata, um exemplo prático e como os TIPS medem as taxas reais.
O rendimento real é o retorno de um título após a inflação: real ≈ nominal − inflação, ou, com precisão, (1 + nominal) ÷ (1 + inflação) − 1. Um título que rende 4,2% com inflação de 3% tem rendimento real de cerca de 1,2%, ou 1,17% com precisão. Os mercados também cotam rendimentos reais diretamente por meio de títulos protegidos da inflação, como os TIPS dos EUA.
As fórmulas
- Aproximada: real ≈ nominal − inflação
- Exata (Fisher): real = (1 + nominal) ÷ (1 + inflação) − 1
Exemplo prático
- Rendimento nominal 4,2%, inflação 3,0%
- Aproximado: 4,2 − 3,0 = 1,2%
- Exato: 1,042 ÷ 1,030 − 1 ≈ 1,17%
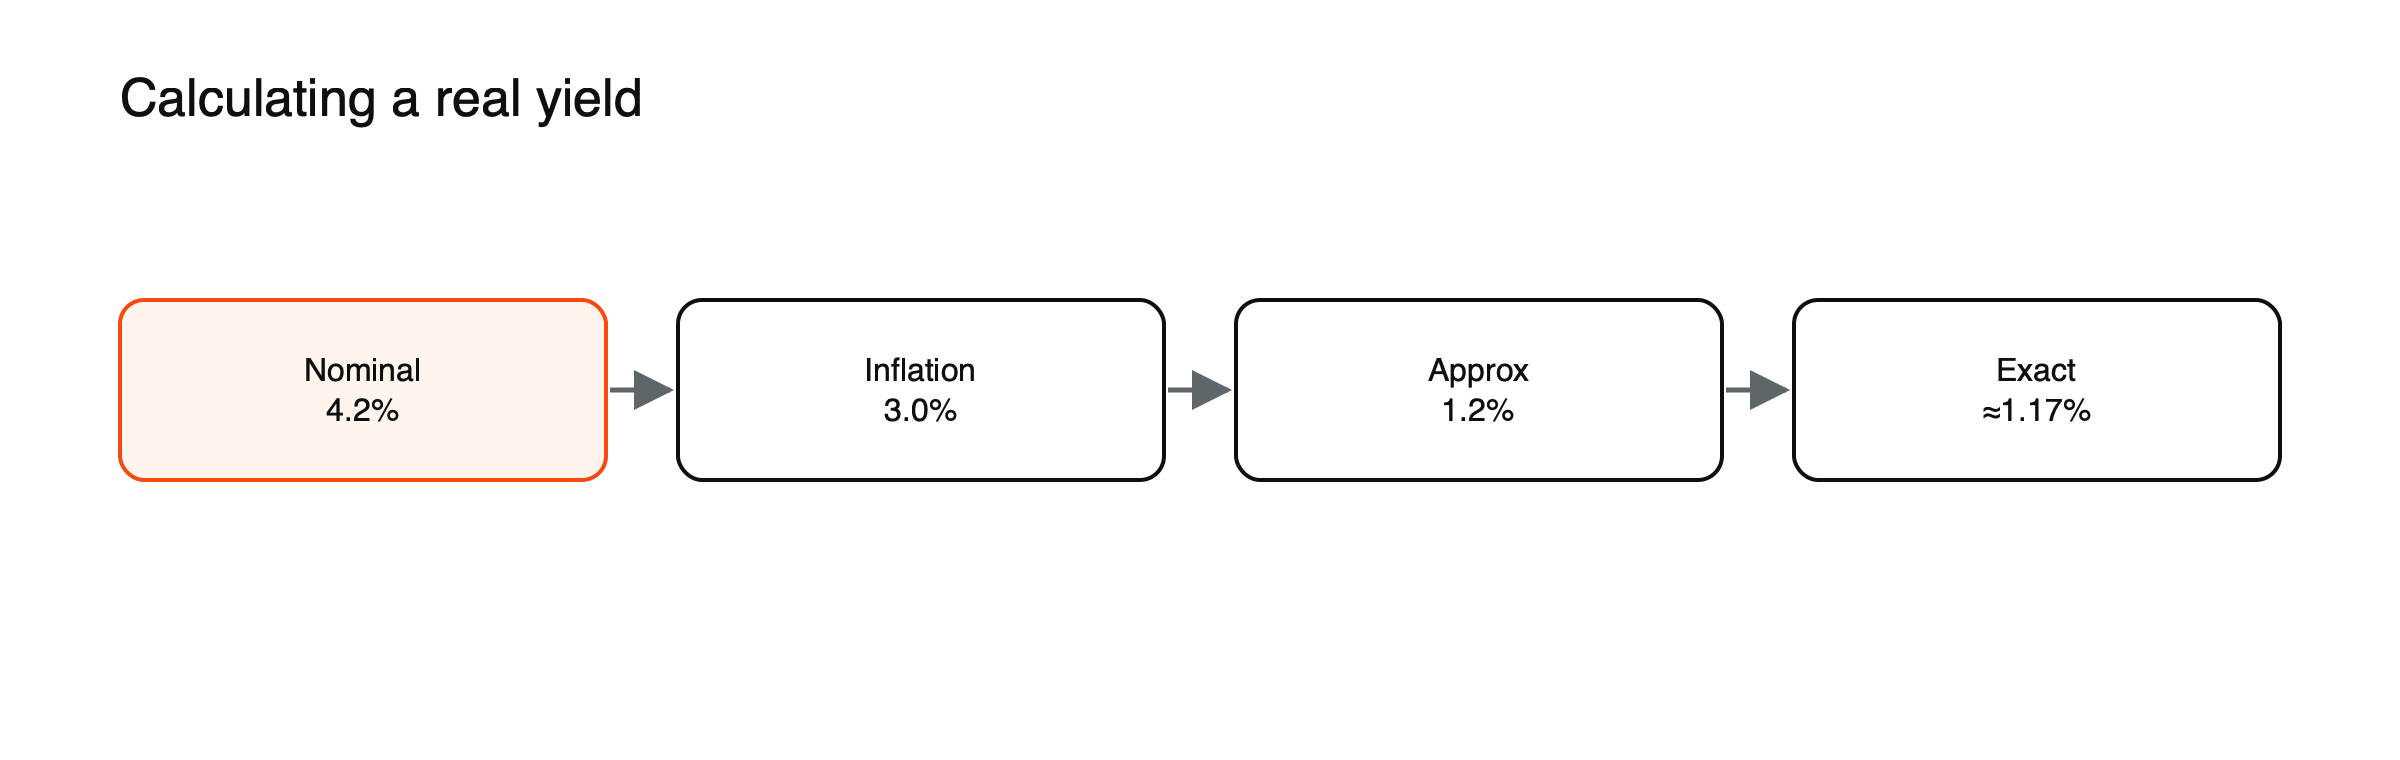 Figura: Do nominal ao real (valores de exemplo).
Se a inflação fosse de 5%, o rendimento real seria de cerca de −0,8%: emprestar a 4,2% significaria perder poder de compra. (Valores de exemplo.)
Rendimentos reais de mercado
Títulos protegidos da inflação, como os TIPS dos EUA, cotam rendimentos reais diretamente: seu principal sobe com a inflação, de modo que o rendimento é o retorno acima da inflação. Um TIPS de 10 anos com rendimento de 1,9% promete cerca de 1,9% ao ano mais a inflação que vier a ocorrer. Os rendimentos dos TIPS são a medida mais acompanhada das taxas de juros reais e mudam diariamente com os mercados.
Retrospectivo versus prospectivo
Usar a inflação passada gera um rendimento real realizado; usar a inflação esperada, ou o rendimento de um TIPS, gera um rendimento prospectivo. Veja como ler a inflação de equilíbrio (breakeven) a partir dos rendimentos dos títulos.
Realizado versus esperado, passo a passo
Um investidor comprou um título de 10 anos com rendimento de 2%, esperando inflação de 2%, ou seja, um rendimento real prospectivo de cerca de zero. Se a inflação média efetiva for de 4%, o rendimento real realizado será de cerca de −2% ao ano. Em dez anos, $10.000 crescem para cerca de $12.190 em valores nominais, mas compram apenas o que $8.235 comprariam hoje. (Valores de exemplo.) A diferença entre rendimentos reais esperados e realizados é a surpresa inflacionária, que o detentor do título suporta, a menos que possua títulos indexados à inflação.
Rendimentos reais negativos
Quando os rendimentos nominais ficam abaixo da inflação, os rendimentos reais são negativos: os credores perdem poder de compra. Durante grande parte da década de 2010, e em 2020 e 2021, os rendimentos reais de muitos títulos públicos foram negativos, já que os bancos centrais mantinham as taxas perto de zero e compravam títulos. Rendimentos reais negativos levam os investidores a buscar retornos em outros lugares, o que muitas vezes faz subir os preços de ações, imóveis e outros ativos.
Por que os rendimentos reais importam
A alta dos rendimentos reais eleva o custo de manter ativos sem renda, como o ouro, e pressiona ações de crescimento com avaliações elevadas. Veja por que os rendimentos reais importam para ouro, ações e criptomoedas e por que o ouro cai quando os rendimentos reais sobem.
Rendimentos reais e ouro, ilustrado
O ouro não paga juros, então sua atratividade depende em parte do que o investidor abre mão ao mantê-lo. Suponha que os rendimentos reais de 10 anos subam de 0% para 2%. (Cenário ilustrativo.) Manter ouro agora significa renunciar a um retorno real de 2% em títulos seguros, de modo que a demanda dos investidores pode enfraquecer. Quando os rendimentos reais caem, o custo de manter ouro também cai. A relação tem sido forte em muitos períodos, embora as compras de ouro pelos bancos centrais e a demanda geopolítica possam se sobrepor a ela.
Uma oscilação real
No episódio do "taper tantrum" de 2013, o rendimento real dos TIPS de 5 anos saltou de −1,15% para −0,16% em cerca de um mês. Veja o que foi o taper tantrum de 2013.
Veja como funcionam os títulos.
Rendimentos reais e ações de crescimento
Rendimentos reais mais altos elevam a taxa usada para descontar lucros futuros, reduzindo o valor de empresas cujos ganhos estão muito adiante no tempo. Ações de tecnologia e de outros setores de crescimento, portanto, costumam cair quando os rendimentos reais sobem bruscamente, e se recuperam quando caem. Acompanhar os rendimentos dos TIPS pode ajudar a explicar movimentos em índices com forte peso de tecnologia que os rendimentos nominais, sozinhos, não explicam.
O retorno real do dinheiro em caixa
A mesma aritmética se aplica às poupanças. Um depósito que paga 4% quando a inflação está em 3% rende um retorno real de cerca de 1%. Se a inflação subir para 5% enquanto a taxa do depósito permanecer em 4%, o retorno real torna-se negativo. Comparar as taxas de juros com a inflação, em vez de olhar apenas para as taxas de juros, mostra se as poupanças estão crescendo em poder de compra.
Rendimentos reais por prazo
Os rendimentos reais variam conforme o prazo, assim como os rendimentos nominais. Os rendimentos reais de curto prazo refletem as taxas de política atuais menos a inflação de curto prazo e podem oscilar bruscamente quando a inflação dispara. Os rendimentos reais de longo prazo refletem expectativas de crescimento e de política ao longo de décadas e se movem mais lentamente. Comparar os dois mostra o quanto os mercados consideram a política atual restritiva em relação à norma de longo prazo.
Rendimentos reais e política dos bancos centrais
Os bancos centrais tentam definir juros reais altos o suficiente para desacelerar a inflação, mas não tão altos a ponto de causar uma recessão. O nível que não é nem estimulante nem restritivo é frequentemente chamado de taxa neutra. Quando as taxas reais de política estão bem acima das estimativas da taxa neutra, a política é considerada contracionista; quando são negativas, é considerada expansionista. Os mercados acompanham os rendimentos reais para avaliar o quão restritas são as condições de fato.
Rendimentos reais e o dólar
Rendimentos reais mais altos nos EUA tendem a atrair investidores para ativos em dólar, fortalecendo a moeda. Quando os rendimentos reais dos EUA caem em relação aos de outros países, o dólar frequentemente se enfraquece. As diferenças de rendimentos reais são, portanto, um dos principais motores dos grandes pares de moedas. Veja como os diferenciais de taxas de juros movimentam as moedas.
Impostos e retornos reais
Os impostos geralmente incidem sobre os juros nominais recebidos, e não sobre o retorno real. Se um título rende 4% e a inflação é de 3%, um investidor tributado em 25% paga 1 ponto em imposto, ficando com 3% após o imposto e com um retorno real pós-imposto de cerca de zero. Os impostos podem transformar pequenos rendimentos reais positivos em perdas reais.
Interpretações equivocadas comuns
- Comparar rendimentos nominais entre períodos com inflações muito diferentes.
- Usar a inflação passada para julgar retornos reais futuros.
Rendimentos reais nas últimas duas décadas
Após a crise financeira de 2008, os bancos centrais mantiveram as taxas de política perto de zero e compraram grandes volumes de títulos, empurrando os rendimentos reais dos títulos públicos para abaixo de zero por longos períodos. Em 2020 e 2021, voltaram a cair fortemente para o campo negativo. Quando a inflação disparou e os bancos centrais elevaram as taxas em 2022, os rendimentos reais subiram bruscamente e tornaram-se positivos, em um dos aumentos mais rápidos já registrados, contribuindo para quedas em ações, ouro e títulos longos. O episódio mostrou o quanto uma mudança nos rendimentos reais pode ser poderosa em todos os mercados.
Rendimentos reais e imóveis
Os valores dos imóveis dependem dos aluguéis e dos rendimentos exigidos pelos investidores, que estão ligados às taxas de juros reais. Quando os rendimentos reais sobem, os investidores exigem rendimentos de aluguel maiores, o que pressiona os preços dos imóveis para baixo, a menos que os aluguéis cresçam rapidamente. As ações do setor imobiliário costumam reagir às variações dos rendimentos reais de forma semelhante aos títulos de longo prazo.
Usando rendimentos reais na negociação
Traders de ouro, ações de crescimento, criptomoedas e moedas frequentemente mantêm um gráfico dos rendimentos reais de 10 anos ao lado de seus principais mercados. Uma alta acentuada dos rendimentos reais pode sinalizar pressão sobre todos esses ativos ao mesmo tempo; uma queda acentuada pode sinalizar alívio. Veja por que os rendimentos reais importam para ouro, ações e criptomoedas.
Rendimentos reais e avaliações de ações, ilustrado
Suponha que uma empresa deva lucrar US$ 5 por ação no próximo ano, com crescimento constante, e que os investidores a avaliem usando uma taxa de desconto real de 5%. (Premissas ilustrativas.) Se os rendimentos reais subirem 1 ponto e a taxa de desconto passar para 6%, o valor estimado da ação pode cair 15% ou mais, sem qualquer mudança nos lucros esperados, pois os ganhos distantes valem menos hoje. Empresas cujos lucros estão mais distantes no futuro sofrem mais.
Uma lista de verificação dos rendimentos reais
- O que estão fazendo os rendimentos dos TIPS de 10 anos?
- O movimento é impulsionado pela política ou pelas expectativas de crescimento?
- Ouro, ações de crescimento e o dólar estão reagindo como de costume?
- Como os rendimentos reais atuais se comparam com o histórico recente?
Onde encontrar rendimentos reais
Bases de dados de bancos centrais e sites de dados financeiros publicam diariamente os rendimentos dos TIPS para prazos de 5, 10 e 30 anos, junto com os rendimentos nominais e os breakevens. Muitas plataformas de gráficos também os oferecem. Plotar o rendimento real de 10 anos ao lado do ouro ou de um índice de ações de crescimento é uma forma simples de ver o quanto esses mercados reagem às taxas reais a qualquer momento. A relação costuma ser mais clara durante movimentos súbitos e acentuados.
Perguntas frequentes
Qual índice de inflação devo usar?
Para retornos passados, use a inflação efetiva; para decisões sobre o futuro, use a inflação esperada, que pode ser estimada a partir dos breakevens baseados em TIPS ou de pesquisas.
Os rendimentos reais podem ficar negativos por longos períodos?
Sim. Eles ficaram negativos por longos intervalos na década de 2010 e no início da década de 2020, principalmente por causa de taxas básicas de juros muito baixas e das compras de títulos pelos bancos centrais.
Os valores de alavancagem, margem e custos apresentados neste artigo são exemplos ilustrativos. As condições reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- O mito do “taper tantrum”? (rendimento do TIPS de 5 anos de −1,15% para −0,16% e breakevens de 5 anos de 1,99% para 1,65% entre 21 de maio e 25 de junho de 2013) — Econlib
- Título do Tesouro dos Estados Unidos (principal do TIPS ajustado pela inflação) — Wikipedia
- O que está por trás da divergência entre o ouro e os rendimentos reais do Tesouro dos EUA? (rendimentos reais e preços de ativos) — Janus Henderson