
Acciones, bonos y materias primas a lo largo del ciclo de tipos de interés
Cómo se comportan las acciones, los bonos, el oro y las materias primas en cada fase del ciclo de tipos de interés, y por qué la causa de cada fase importa tanto como la fase en sí.
Para las clases de activos a lo largo del ciclo de tipos de interés, la pregunta clave es si después viene una recesión. Cuando la Fed empieza a recortar sin que haya recesión, las acciones de EE. UU. han promediado alrededor de un 14% en el año siguiente. Cuando los recortes llegan al inicio de una recesión, las acciones suelen caer mientras que los bonos y el oro lo hacen mejor. Las subidas rápidas de tipos, como en 2022, perjudican sobre todo a los bonos.
Lado a lado
| Fase | Acciones | Bonos del Gobierno | Oro |
|---|---|---|---|
| Subida rápida de tipos (2022) | S&P 500 alrededor de −18% | Peor año de la historia para el principal índice de bonos de EE. UU. | Aproximadamente plano |
| Primeros recortes, sin recesión | Ganancia media a 12 meses de alrededor del 14% | — | Ganancia media de alrededor del 7,7% tras 6–12 meses (todos los ciclos desde 1995) |
| Primeros recortes, seguidos de recesión | Suelen caer | Repunte al bajar los rendimientos | Ganancia media de alrededor del +15,5% a 12 meses |
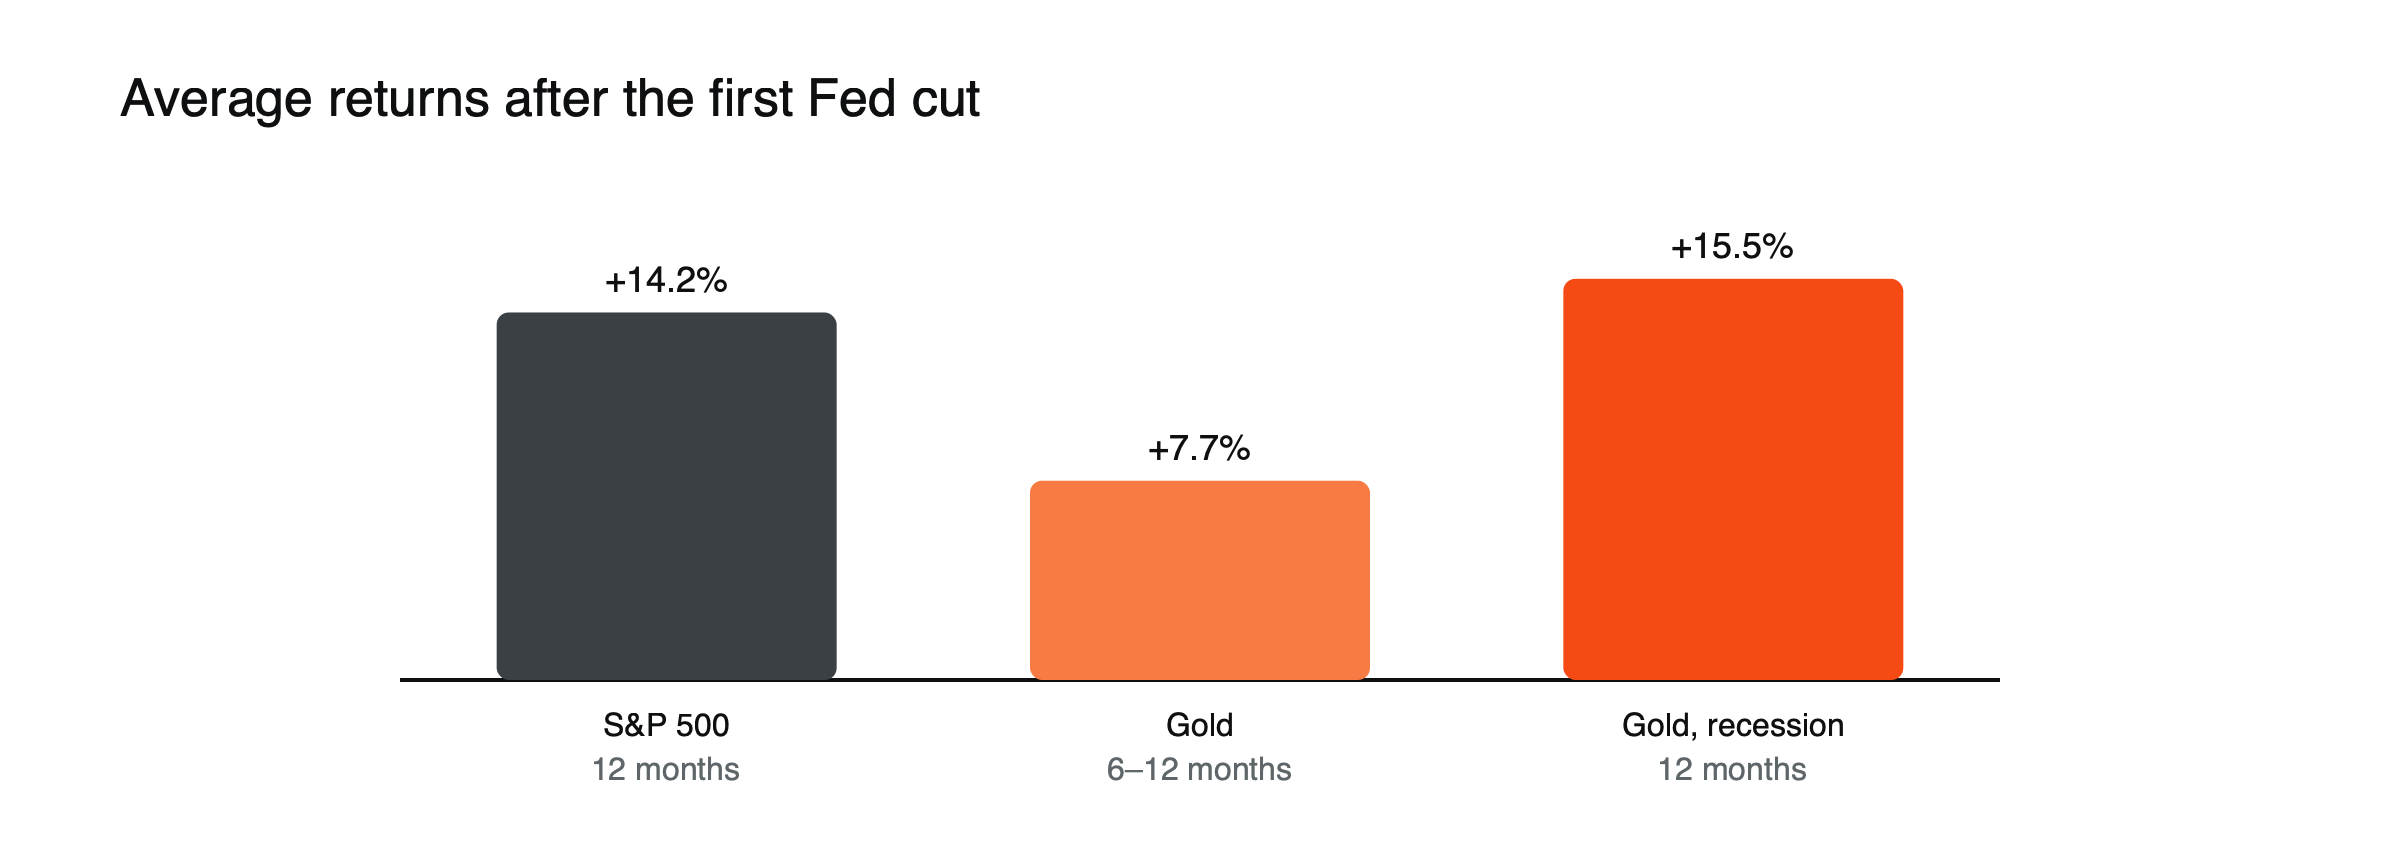
Figura: Rendimientos medios tras el primer recorte. Fuentes: Julius Baer; Kitco.
Las cuatro fases de un ciclo de tipos
Los ciclos de tipos suelen atravesar cuatro fases. Subidas: el banco central eleva los tipos para enfriar la inflación; los rendimientos de los bonos suben y los activos con valoraciones elevadas sufren presión. Pico: los tipos dejan de subir; los bonos suelen empezar a recuperarse a medida que los mercados anticipan recortes. Recortes: los tipos bajan, ya sea de forma gradual a medida que la inflación cede o de manera brusca como respuesta a una desaceleración. Mínimo: los tipos se mantienen bajos hasta que el crecimiento y la inflación vuelven a repuntar. Cada fase tiende a favorecer a distintos activos, pero la razón que hay detrás de cada fase importa tanto como la fase en sí.
Bonos
Los precios de los bonos caen cuando suben los rendimientos, lo que convirtió a 2022 en el peor año de la historia para el principal índice de bonos de EE. UU. Una vez que los tipos alcanzan su pico y se aproximan los recortes, los bonos suelen haber ganado terreno.
Acciones
Tras el primer recorte desde los años ochenta, el S&P 500 promedió alrededor de un 14,2% en los 12 meses siguientes, por encima de su media de largo plazo, sobre todo en ciclos sin recesión. Las small caps no han liderado de forma fiable: las large caps superaron en cuatro de los seis ciclos anteriores a 2024. Consulte small caps vs large caps cuando los tipos empiezan a bajar.
Primeros recortes, ilustrado
Supongamos que la Fed realiza su primer recorte tras una larga pausa porque la inflación ha caído hacia el objetivo, mientras que el desempleo se mantiene bajo. (Escenario ilustrativo.) Las acciones podrían repuntar, ya que los tipos más bajos respaldan las valoraciones y el crecimiento se mantiene, los bonos ganan moderadamente y el oro sube a medida que los tipos reales descienden ligeramente. Ahora supongamos que el primer recorte llega tras datos de empleo débiles y un aumento de los diferenciales de crédito. Las acciones podrían caer a medida que se reducen las previsiones de beneficios, mientras que los bonos largos se revalorizan con fuerza y el oro gana por la demanda de refugio seguro. La misma decisión de política monetaria produce resultados muy distintos.
Oro
Desde 1995, el oro ha promediado ganancias de alrededor del 7,7% entre seis y 12 meses después del primer recorte, y más cuando siguió una recesión. Consulte qué suele ocurrir con el oro cuando la Fed empieza a recortar.
El dólar y las divisas
El dólar tiende a fortalecerse cuando la Fed sube los tipos más rápido que otros bancos centrales, como en 2022, y a debilitarse cuando la Fed recorta más rápido. Las monedas de países cuyos bancos centrales suben los tipos en relación con otros suelen apreciarse. Por ello, los ciclos de tipos son un motor importante de las tendencias cambiarias. Consulte cómo un dólar fuerte afecta a las materias primas, los mercados emergentes y las criptomonedas.
Materias primas
Las materias primas suelen funcionar bien hacia el final de la fase de subidas, cuando el crecimiento sigue siendo fuerte y la inflación es alta, y mal cuando los recortes llegan por una recesión, porque la demanda cae. La energía y los metales industriales son los más sensibles a ese vaivén del crecimiento. Consulte materias primas vs acciones durante periodos inflacionarios.
Cuando la respuesta habitual cambia
La fase por sí sola no determina los resultados. Los shocks inflacionarios pueden hacer que las acciones y los bonos caigan juntos incluso hacia el final de un ciclo, como ocurrió en 2022. Consulte por qué la correlación entre acciones y bonos se invirtió después de 2021.
Sectores dentro de la renta variable
Dentro de los mercados de renta variable, los ciclos de tipos de interés cambian el liderazgo. Los bancos suelen beneficiarse al principio de los ciclos alcistas de tipos, ya que sus márgenes de préstamo se amplían, mientras que los sectores sensibles a los tipos, como el inmobiliario y los servicios públicos, sufren. Cuando los recortes comienzan sin recesión, las empresas cíclicas y las de menor tamaño pueden repuntar; cuando los recortes llegan con recesión, los sectores defensivos, como la sanidad y los bienes de consumo básico, tienden a aguantar mejor. Consulte qué es la rotación sectorial.
Leer en qué punto nos encontramos
Los mercados se anticipan a los bancos centrales, poniendo precio a los cambios futuros de tipos con meses de antelación. Los mercados de futuros, el rendimiento del Tesoro estadounidense a 2 años y las proyecciones de los bancos centrales muestran hacia dónde cree el inversor que se dirige el ciclo. Cuando las expectativas cambian bruscamente, por ejemplo de recortes a subidas, los precios de los activos se ajustan rápidamente, a menudo antes de que actúe el banco central. Consulte qué escuchan los mercados en una reunión de un banco central.
El efectivo a lo largo del ciclo
El efectivo y las letras a corto plazo rinden más cuando suben los tipos y menos cuando bajan. Hacia el final de un ciclo alcista, el efectivo puede pagar rendimientos atractivos con casi ningún riesgo de precio, lo que tienta a los inversores a esperar. Pero una vez que comienzan los recortes, los rendimientos del efectivo caen rápidamente, mientras que los bonos comprados cerca del máximo de rendimientos fijan un ingreso más alto y pueden subir de precio. Permanecer en efectivo durante demasiado tiempo ha supuesto a menudo perderse esas ganancias.
El cripto a lo largo del ciclo
El cripto ha sido uno de los activos más sensibles a los tipos de interés. Cayó con fuerza en el ciclo alcista de 2022 y ha tendido a repuntar cuando los mercados esperaban una política más laxa y más liquidez. Sus reacciones se amplifican por el apalancamiento y la demanda especulativa, por lo que a menudo se mueve más que las acciones en ambas direcciones. Consulte cómo los tipos reales conectan el oro, las acciones de crecimiento y el cripto.
Inmobiliario
El inmobiliario cotizado es sensible a los tipos de interés porque los tipos más altos encarecen la financiación y reducen el valor de los ingresos por alquiler. Cayó alrededor de un 24% en 2022 y a menudo se ha recuperado cuando se acercan los recortes de tipos, siempre que la economía evite una recesión profunda.
Malinterpretaciones habituales
- Considerar el primer recorte como una señal universal de compra.
- Suponer que cada ciclo repite el anterior.
Lista de verificación del ciclo
- ¿El banco central está subiendo, pausando o recortando los tipos?
- ¿Por qué: inflación, desaceleración o un shock financiero?
- ¿Qué están ya descontando los mercados?
- ¿Están subiendo los diferenciales de crédito y el desempleo?
Ciclos recientes en resumen
Los ciclos recientes de tipos en Estados Unidos muestran la variedad de resultados posibles. A mediados de los años noventa, la Fed recortó moderadamente sin recesión, y las acciones subieron con fuerza. En 2001 y 2007, los recortes llegaron cuando comenzaban las recesiones, y las acciones cayeron con fuerza mientras los bonos del Tesoro ganaban valor. En 2019, pequeños recortes preventivos sostuvieron los mercados. En 2020, recortes de emergencia hasta niveles cercanos a cero llegaron con un desplome repentino y una recuperación rápida. Desde 2022, las subidas más rápidas en décadas afectaron a casi todos los activos, y los recortes se reanudaron en 2024. Ningún ciclo produjo el mismo patrón.
Bonos cerca del máximo, ilustrado
Supongamos que los rendimientos a 10 años alcanzan un máximo del 5% y caen al 4% en el año siguiente a medida que se acercan los recortes. (Escenario ilustrativo.) Un bono a 10 años comprado cerca del máximo genera su cupón del 5% más una ganancia de precio de aproximadamente el 7% al 8%, lo que supone una rentabilidad total en torno al 12% al 13%. Quien mantiene efectivo solo obtiene el tipo a corto plazo, que va bajando. Fijar rendimientos cerca del máximo ha sido históricamente uno de los movimientos más rentables de un ciclo de tipos, aunque el máximo solo se identifica con claridad a posteriori.
Ciclos en otros países
Los bancos centrales no siempre se mueven al unísono. En 2024 y 2025, el Banco Central Europeo y varios bancos centrales de mercados emergentes recortaron los tipos antes o más rápido que la Fed, mientras que el Banco de Japón fue en sentido contrario y subió los tipos. Estas divergencias impulsan los movimientos de las divisas y cambian el comportamiento relativo entre mercados, por lo que los inversores siguen los ciclos globales y no solo el estadounidense. Consulte BCE vs Fed.
Posicionarse ante un cambio de ciclo
Como los mercados se mueven antes de que actúen los bancos centrales, las mayores ganancias y pérdidas suelen producirse antes del primer recorte o de la primera subida. Los inversores que esperan a la confirmación pueden perderse parte del movimiento, mientras que quienes se anticipan corren el riesgo de equivocarse en el momento. Muchos ajustan gradualmente, aumentando la duración de sus bonos a medida que las subidas se ralentizan y reduciéndola cuando los recortes quedan totalmente descontados.
El papel de la inflación
La inflación determina en buena medida cómo se desarrolla un ciclo. Cuando los recortes llegan porque la inflación ha bajado, la mayoría de los activos tienden a comportarse bien; cuando llegan mientras la inflación sigue alta, los bancos centrales pueden verse obligados a detenerse antes, lo que limita las ganancias de los bonos y de las acciones sensibles a los tipos. Por ello, vigilar la inflación subyacente junto con la trayectoria de la política monetaria importa tanto como seguir las propias decisiones de tipos.
Preguntas frecuentes
¿Las acciones siempre suben tras el primer recorte de tipos?
No. De media han registrado ganancias en los ciclos sin recesión, pero a menudo cayeron cuando después llegó una recesión.
¿Qué activo funciona mejor cuando los tipos alcanzan su máximo?
Los bonos han subido con frecuencia una vez que los mercados esperan recortes, especialmente los de vencimientos más largos, aunque acertar el momento del máximo es difícil.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La Fed recorta los tipos: ¿qué significa para el oro, la renta variable y los mercados emergentes? (El S&P 500 subió de media un 14,2 % en los 12 meses posteriores al primer recorte; el oro, un 15,5 % de media cuando siguió una recesión) — Julius Baer
- El precio del oro podría caer tras el primer recorte de la Fed, pero subirá en 6–12 meses (con una subida media superior al 7,7 % desde 1995) — Kitco, agosto de 2024
- El S&P 500 alcanza máximos históricos por las expectativas de aterrizaje suave (las grandes empresas superaron a las pequeñas en cuatro de los seis casos anteriores) — ThinkAdvisor / Bloomberg, septiembre de 2024
- Larga vida a la cartera 60/40 (2022 fue el peor año en la historia del índice Bloomberg US Aggregate) — Advisor Perspectives, mayo de 2023
- Las materias primas son mucho más que una cobertura contra la inflación (en 2022: S&P 500 −18 %; el oro, aproximadamente plano) — WisdomTree
- Revisando el otoño de 2008 (los bonos del Tesoro a largo plazo subieron a medida que la crisis se agravaba) — A Wealth of Common Sense