
Акции, облигации и сырьевые товары в цикле процентных ставок
Для классов активов в цикле процентных ставок ключевой вопрос — последует ли за снижением ставок рецессия. Когда ФРС начинает снижать ставки без рецессии, акции США в среднем дают около 14% за следующий год.
Для классов активов в цикле процентных ставок ключевой вопрос — последует ли за снижением ставок рецессия. Когда ФРС начинает снижать ставки без рецессии, акции США в среднем дают около 14% за следующий год. Когда снижение ставок начинается с наступлением рецессии, акции часто падают, а облигации и золото, как правило, показывают лучшие результаты. Быстрый рост ставок, как в 2022 году, сильнее всего бьет по облигациям.
Сравнение по фазам
| Фаза | Акции | Государственные облигации | Золото |
|---|---|---|---|
| Быстрый рост ставок (2022) | S&P 500 около −18% | Худший год в истории для основного индекса облигаций США | Около нуля |
| Первые снижения, без рецессии | Средний рост за 12 месяцев около 14% | — | Средний рост около 7,7% через 6–12 месяцев (все циклы с 1995 года) |
| Первые снижения, затем рецессия | Часто падают | Рост на фоне падения доходностей | В среднем около +15,5% через 12 месяцев |
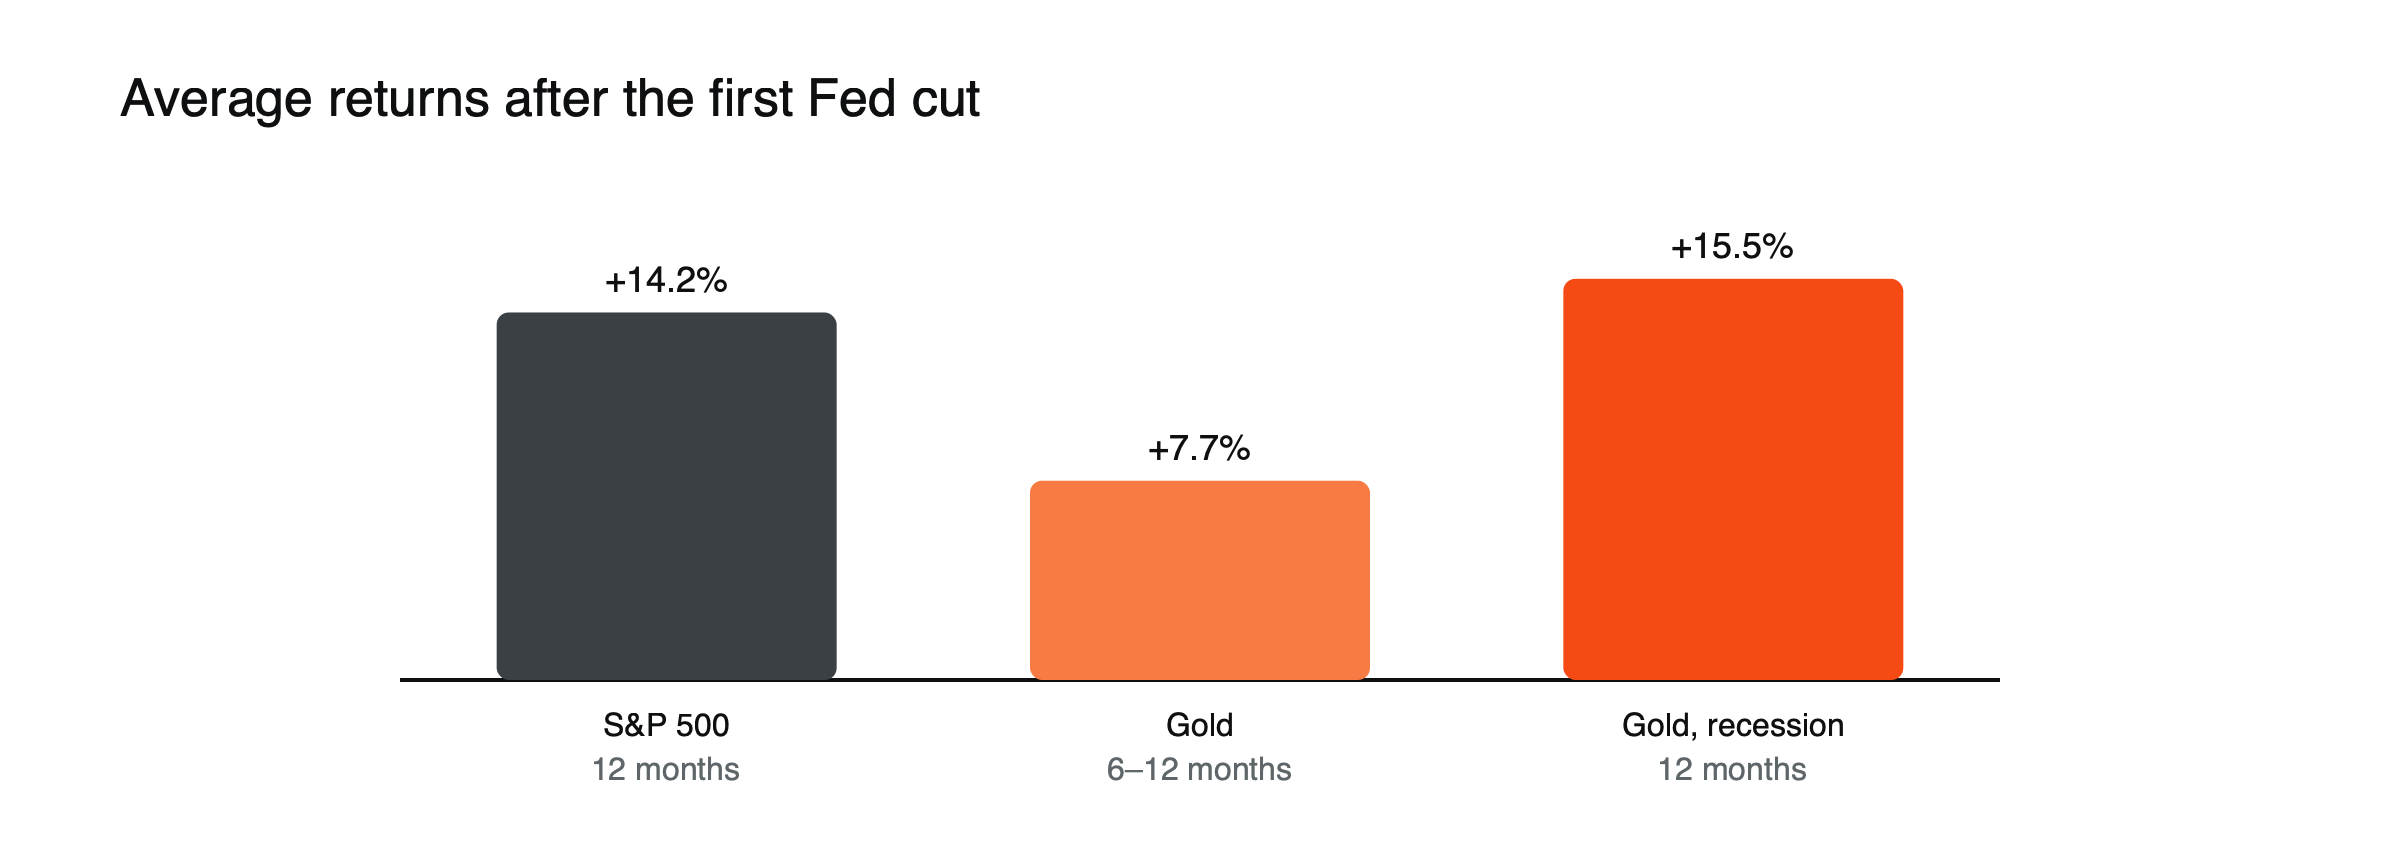 Рисунок: средняя доходность после первого снижения ставок. Источники: Julius Baer; Kitco.
Четыре фазы цикла ставок
Циклы ставок обычно проходят четыре фазы. Повышение: центральный банк повышает ставки, чтобы сдержать инфляцию; доходности облигаций растут, а дорого оцененные активы оказываются под давлением. Пик: ставки перестают расти; облигации часто начинают восстанавливаться, поскольку рынки ожидают снижения ставок. Снижение: ставки падают — либо постепенно, по мере замедления инфляции, либо резко в ответ на спад. Дно: ставки остаются низкими, пока рост экономики и инфляция не начнут восстанавливаться. Каждая фаза, как правило, благоприятствует разным активам, но причина, по которой наступает та или иная фаза, важна не меньше самой фазы.
Облигации
Цены облигаций падают по мере роста доходностей, поэтому 2022 год стал худшим годом в истории для основного индекса облигаций США. Как только ставки достигают пика и приближается их снижение, облигации обычно растут в цене.
Акции
После первого снижения ставок с 1980-х годов S&P 500 в среднем вырос примерно на 14,2% за следующие 12 месяцев, что выше его долгосрочного среднего значения, главным образом в циклах без рецессии. Малые компании не всегда лидируют: крупные компании опережали их в четырех из шести циклов до 2024 года. См. малые и крупные компании при начале снижения ставок.
Первые снижения: иллюстрация
Предположим, что ФРС проводит первое снижение после долгой паузы, поскольку инфляция приблизилась к целевому уровню, а безработица остается низкой. (Иллюстративный сценарий.) Акции могут вырасти, так как более низкие ставки поддерживают оценки и рост экономики сохраняется; облигации умеренно подорожают, а золото подрастет по мере небольшого снижения реальных доходностей. Теперь предположим, что первое снижение следует за слабыми данными по занятости и расширением кредитных спредов. Акции могут упасть из-за снижения прогнозов прибыли, долгосрочные облигации сильно подорожают, а золото вырастет на спросе как на защитный актив. Одно и то же решение по политике дает совершенно разные результаты.
Золото
С 1995 года золото в среднем показывало рост примерно на 7,7% через 6–12 месяцев после первого снижения ставок, а при последовавшей рецессии — больше. См. что обычно происходит с золотом, когда ФРС начинает снижать ставки.
Доллар и валюты
Доллар, как правило, укрепляется, когда ФРС повышает ставки быстрее других центральных банков, как в 2022 году, и ослабевает, когда ФРС снижает ставки быстрее. Валюты стран, центральные банки которых повышают ставки относительно других, обычно растут. Поэтому циклы ставок являются одним из главных драйверов валютных трендов. См. как сильный доллар влияет на сырьевые товары, развивающиеся рынки и криптовалюты.
Сырьевые товары
Сырьевые товары часто хорошо показывают себя ближе к концу фазы повышения ставок, когда рост экономики еще силен, а инфляция высока, и плохо — когда снижение ставок происходит из-за рецессии, ведь спрос падает. Энергоресурсы и промышленные металлы наиболее чувствительны к таким колебаниям роста. См. сырьевые товары и акции в периоды инфляции.
Когда обычный ответ меняется
Одна только фаза не определяет результат. Инфляционные шоки могут привести к одновременному падению акций и облигаций даже в конце цикла, как в 2022 году. См. почему корреляция между акциями и облигациями изменилась после 2021 года.
Секторы внутри акций
Внутри рынков акций циклы ставок меняют лидерство. Банки часто выигрывают на раннем этапе цикла повышения ставок, так как процентная маржа по кредитам расширяется, тогда как чувствительные к ставкам сектора, такие как недвижимость и коммунальные услуги, страдают. Когда снижение ставок начинается без рецессии, циклические компании и компании малой капитализации могут вырасти в цене; когда снижение сопровождается рецессией, защитные сектора, такие как здравоохранение и товары первой необходимости, как правило, показывают себя лучше. См. что такое ротация секторов.
Как определить, где мы находимся
Рынки опережают центральные банки, закладывая в цены будущие изменения ставок за месяцы до их наступления. Рынки фьючерсов, доходность 2-летних казначейских облигаций и прогнозы центральных банков показывают, куда, по мнению инвесторов, движется цикл. Когда ожидания резко меняются, например от снижения к повышению ставок, цены активов быстро корректируются, часто до того, как центральный банк предпримет действия. См. на что рынки обращают внимание на заседании центрального банка.
Деньги на протяжении цикла
Наличные и краткосрочные казначейские векселя приносят больше дохода по мере роста ставок и меньше по мере их снижения. Ближе к концу цикла повышения ставок денежные средства могут приносить привлекательную доходность практически без ценового риска, что побуждает инвесторов ждать. Но как только начинается снижение ставок, доходность по наличности быстро падает, тогда как облигации, купленные вблизи пика доходности, фиксируют более высокий доход и могут вырасти в цене. Слишком долгое удержание денег в наличных нередко означало упущенную прибыль.
Криптовалюты на протяжении цикла
Криптовалюты относятся к числу наиболее чувствительных к ставкам активов. Они резко упали в цикле повышения ставок 2022 года и, как правило, росли, когда рынки ожидали более мягкой политики и большей ликвидности. Их движения усиливаются кредитным плечом и спекулятивным спросом, поэтому они часто изменяются сильнее акций в обоих направлениях. См. как реальные доходности связывают золото, акции роста и криптовалюты.
Недвижимость
Публично торгуемая недвижимость чувствительна к процентным ставкам, поскольку более высокие ставки увеличивают стоимость заимствований и снижают стоимость арендного дохода. В 2022 году она упала примерно на 24%, а при приближении снижения ставок часто восстанавливалась, если экономика избегала глубокой рецессии.
Распространённые ошибки в трактовке
- Рассмatривать первое снижение ставок как универсальный сигнал к покупке.
- Предполагать, что каждый цикл повторяет предыдущий.
Чек-лист для цикла
- Повышает, удерживает или снижает ставки центральный банк?
- Почему: инфляция, замедление экономики или финансовый шок?
- Что уже заложено в цены на рынках?
- Растут ли кредитные спреды и безработица?
Недавние циклы вкратце
Недавние циклы процентных ставок в США показывают диапазон возможных исходов. В середине 1990-х ФРС умеренно снизила ставки без рецессии, и акции уверенно выросли. В 2001 и 2007 годах снижение ставок пришлось на начало рецессий, акции сильно упали, тогда как государственные облигации выросли. В 2019 году небольшие превентивные снижения ставок поддержали рынки. В 2020 году экстренное снижение ставок почти до нуля сопровождалось резким обвалом и быстрым восстановлением. С 2022 года самое быстрое за десятилетия повышение ставок ударило практически по всем активам, а снижение возобновилось в 2024 году. Ни один цикл не повторил картину предыдущего.
Облигации вблизи пика, на примере
Допустим, доходность 10-летних облигаций достигает пика в 5% и снижается до 4% в течение следующего года по мере приближения снижения ставок. (Иллюстративный сценарий.) 10-летняя облигация, купленная вблизи пика, приносит купонный доход 5% плюс ценовой прирост примерно 7–8%, что дает совокупную доходность около 12–13%. Владелец наличных получает только падающую краткосрочную ставку. Фиксация доходности вблизи пика исторически была одним из более выгодных шагов в цикле процентных ставок, хотя пик становится очевидным только задним числом.
Циклы в других странах
Центральные банки не всегда действуют синхронно. В 2024 и 2025 годах Европейский центральный банк и несколько центральных банков стран с развивающимися рынками снизили ставки раньше или быстрее ФРС, тогда как Банк Японии пошел в обратном направлении и повысил ставки. Такое расхождение влияет на движение валют и меняет относительную доходность рынков, поэтому инвесторы следят за глобальными циклами, а не только за американским. См. ЕЦБ против ФРС.
Позиционирование перед разворотом
Поскольку рынки движутся раньше центральных банков, самые крупные прибыли и убытки часто происходят до первого снижения или повышения ставок. Инвесторы, которые ждут подтверждения, могут упустить часть движения, тогда как те, кто действует заранее, рискуют ошибиться со временем. Многие корректируют позиции постепенно: увеличивают дюрацию облигаций по мере замедления повышения ставок и сокращают ее по мере того, как снижение ставок полностью закладывается в цены.
Роль инфляции
Инфляция во многом определяет, как развивается цикл. Когда снижение ставок происходит потому, что инфляция уже упала, большинство активов, как правило, показывают хорошие результаты; когда же снижение начинается, пока инфляция ещё высока, центральные банки могут быть вынуждены остановиться раньше, что ограничивает прибыль по облигациям и акциям, чувствительным к ставкам. Поэтому наблюдение за базовой инфляцией наряду с траекторией денежно-кредитной политики так же важно, как и отслеживание самих решений по ставкам.
Часто задаваемые вопросы
Всегда ли акции растут после первого снижения ставок?
Нет. В среднем они росли в циклах без рецессии, но часто падали, когда за снижением ставок следовала рецессия.
Какой актив лучше всего показывает себя на пике ставок?
Облигации часто росли, когда рынки начинали ожидать снижения ставок, особенно с более длинными сроками погашения, однако определить момент пика трудно.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- US Fed cuts rates: what does this mean for gold, equities and emerging markets? (средний рост S&P 500 за 12 месяцев после первого снижения — 14,2%; золото в среднем +15,5%, когда за этим последовала рецессия) — Julius Baer
- Gold prices may drop following the first Fed rate cut, but will rally over 6–12 months (с 1995 года в среднем более чем на 7,7%) — Kitco, август 2024
- S&P 500 hits all-time high on soft-landing hopes (крупные компании опережали малые в четырёх из шести предыдущих случаев) — ThinkAdvisor / Bloomberg, сентябрь 2024
- Long Live the 60/40 Portfolio (2022 год — худший в истории индекса Bloomberg US Aggregate) — Advisor Perspectives, май 2023
- Commodities are more than just an inflation hedge (2022: S&P 500 −18%; золото примерно без изменений) — WisdomTree
- Revisiting the Fall of 2008 (долгосрочные казначейские облигации росли по мере углубления кризиса) — A Wealth of Common Sense