
Ações, Títulos e Commodities ao Longo do Ciclo de Juros
Para as classes de ativos ao longo do ciclo de juros, a questão-chave é se uma recessão se segue. Quando o Fed começa a cortar sem recessão, as ações dos EUA tiveram em média cerca de 14% no ano seguinte.
Para as classes de ativos ao longo do ciclo de juros, a questão-chave é se uma recessão se segue. Quando o Fed começa a cortar sem que haja recessão, as ações dos EUA tiveram em média cerca de 14% no ano seguinte. Quando os cortes chegam com o início de uma recessão, as ações costumam cair, enquanto títulos e ouro têm desempenho melhor. Altas rápidas de juros, como em 2022, prejudicam mais os títulos.
Lado a lado
| Fase | Ações | Títulos do governo | Ouro |
|---|---|---|---|
| Juros subindo rapidamente (2022) | S&P 500 cerca de −18% | Pior ano já registrado para o principal índice de títulos dos EUA | Cerca de estável |
| Primeiros cortes, sem recessão | Ganho médio de 12 meses de cerca de 14% | — | Ganho médio de cerca de 7,7% após 6–12 meses (todos os ciclos desde 1995) |
| Primeiros cortes, seguidos de recessão | Costumam cair | Alta conforme os rendimentos caem | Média de cerca de +15,5% após 12 meses |
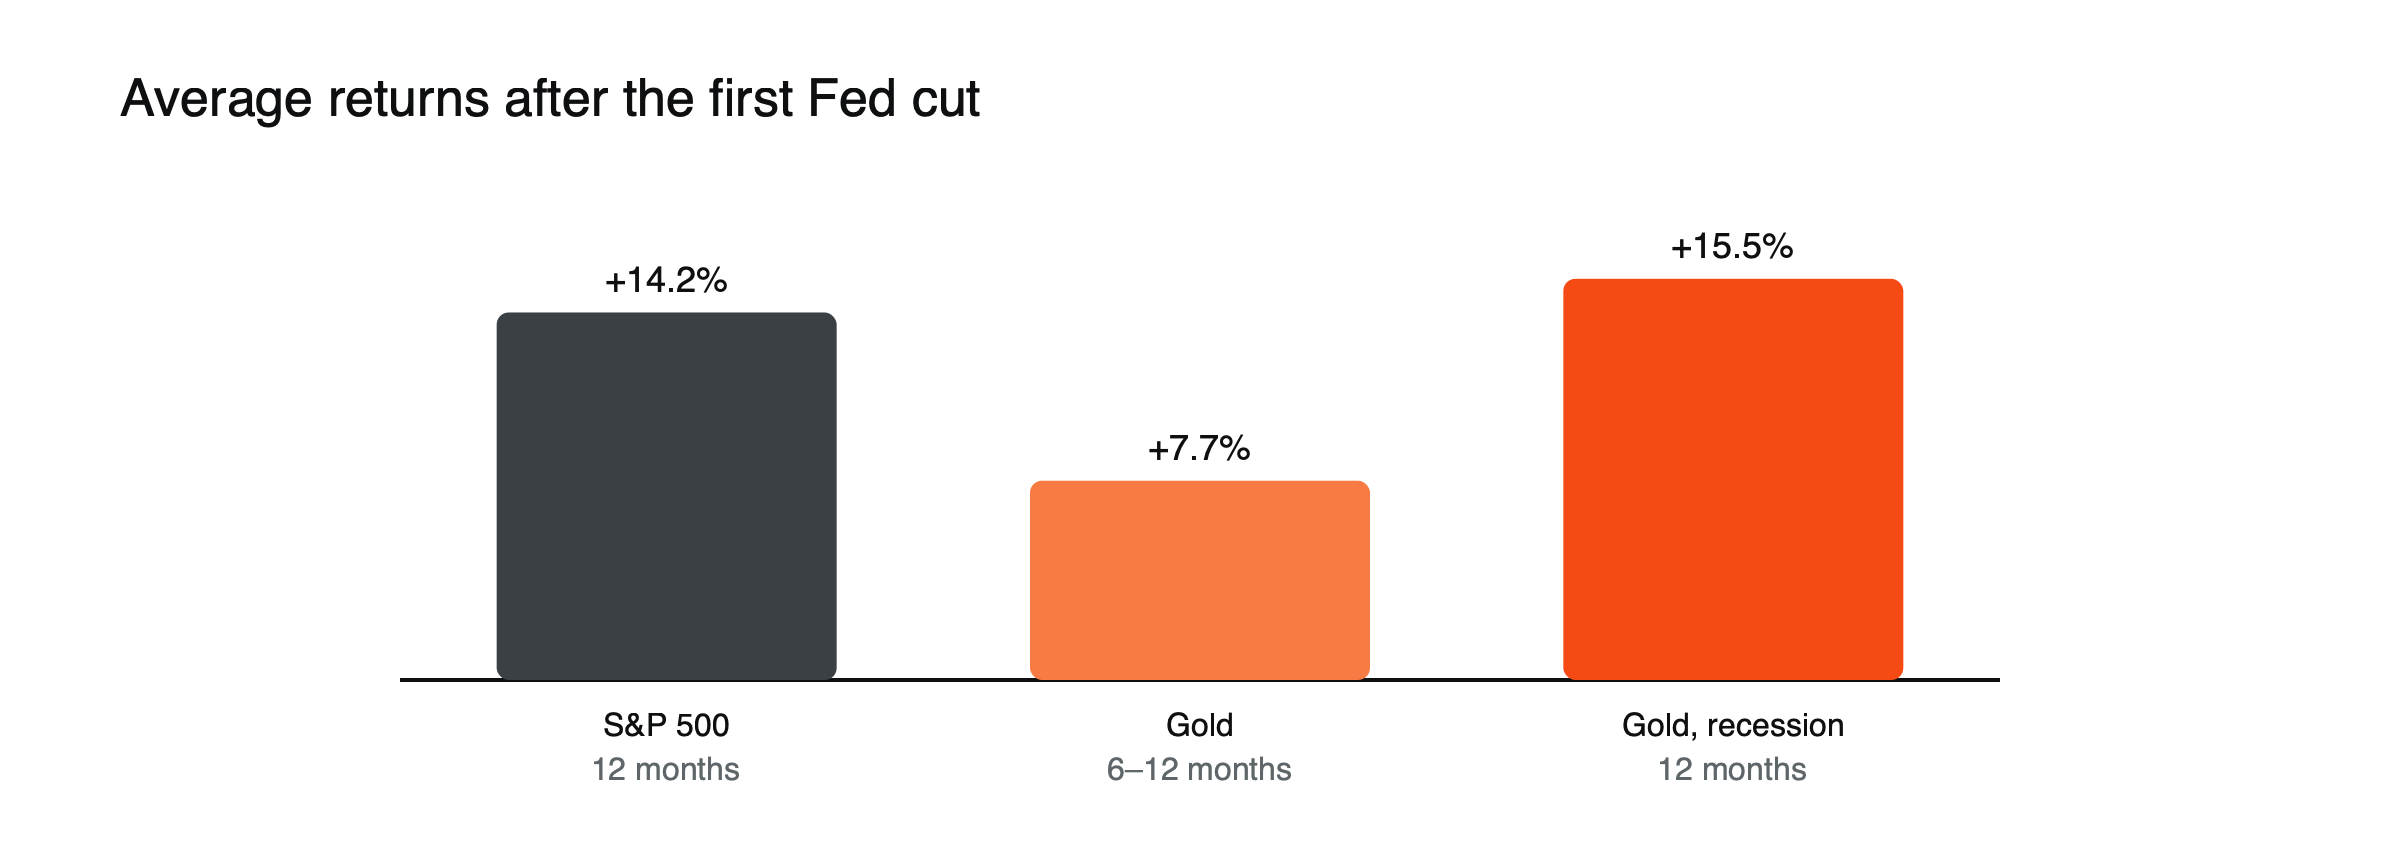
Figura: Retornos médios após o primeiro corte. Fontes: Julius Baer; Kitco.
As quatro fases de um ciclo de juros
Os ciclos de juros costumam passar por quatro fases. Alta: o banco central eleva os juros para conter a inflação; os rendimentos dos títulos sobem e os ativos com avaliações elevadas sofrem pressão. Pico: os juros param de subir; os títulos costumam começar a se recuperar conforme o mercado antecipa cortes. Corte: os juros caem, seja gradualmente, à medida que a inflação cede, seja de forma acentuada em resposta a uma desaceleração. Fundo: os juros permanecem baixos até que o crescimento e a inflação voltem a subir. Cada fase tende a favorecer ativos diferentes, mas o motivo por trás de cada fase importa tanto quanto a própria fase.
Títulos
Os preços dos títulos caem quando os rendimentos sobem, o que tornou 2022 o pior ano já registrado para o principal índice de títulos dos EUA. Quando os juros atingem o pico e os cortes se aproximam, os títulos geralmente se valorizaram.
Ações
Após o primeiro corte desde os anos 1980, o S&P 500 teve em média cerca de 14,2% nos 12 meses seguintes, acima de sua média de longo prazo, principalmente em ciclos sem recessão. As small caps não lideraram de forma confiável: as large caps superaram o desempenho em quatro dos seis ciclos anteriores a 2024. Veja small caps vs large caps quando os juros começam a cair.
Primeiros cortes, ilustrado
Suponha que o Fed faça seu primeiro corte após uma longa pausa, porque a inflação caiu em direção à meta, enquanto o desemprego permanece baixo. (Cenário ilustrativo.) As ações podem subir, já que juros mais baixos sustentam as avaliações e o crescimento se mantém, os títulos ganham moderadamente e o ouro sobe à medida que os juros reais recuam levemente. Agora suponha que o primeiro corte venha após dados fracos de emprego e spreads de crédito em alta. As ações podem cair conforme as projeções de lucros diminuem, enquanto os títulos longos se valorizam fortemente e o ouro ganha com a demanda por ativos de proteção. A mesma decisão de política monetária produz resultados muito diferentes.
Ouro
Desde 1995, o ouro teve ganhos médios de cerca de 7,7% de seis a 12 meses após o primeiro corte, e mais quando uma recessão se seguiu. Veja o que costuma acontecer com o ouro quando o Fed começa a cortar.
O dólar e as moedas
O dólar tende a se fortalecer quando o Fed eleva os juros mais rapidamente que outros bancos centrais, como em 2022, e a enfraquecer quando o Fed corta mais rapidamente. Moedas de países cujos bancos centrais estão elevando os juros em relação a outros costumam se valorizar. Os ciclos de juros são, portanto, um grande motor das tendências cambiais. Veja como um dólar forte afeta commodities, mercados emergentes e criptomoedas.
Commodities
As commodities costumam ir bem no fim da fase de alta, quando o crescimento ainda é forte e a inflação elevada, e mal quando os cortes vêm por causa de uma recessão, pois a demanda cai. Energia e metais industriais são os mais sensíveis a essa oscilação do crescimento. Veja commodities vs ações em períodos inflacionários.
Quando a resposta usual se inverte
A fase, por si só, não determina os resultados. Choques inflacionários podem fazer ações e títulos caírem juntos, mesmo no fim de um ciclo, como em 2022. Veja por que a correlação entre ações e títulos se inverteu após 2021.
Setores dentro das ações
Dentro dos mercados de ações, os ciclos de juros alteram a liderança entre os setores. Os bancos costumam se beneficiar no início dos ciclos de alta, já que as margens de empréstimo se ampliam, enquanto setores sensíveis a juros, como imobiliário e utilities (serviços públicos), sofrem. Quando os cortes começam sem recessão, empresas cíclicas e de menor porte podem subir; quando os cortes vêm acompanhados de recessão, setores defensivos, como saúde e bens de consumo básico, tendem a resistir melhor. Veja o que é rotação setorial.
Entendendo em que ponto estamos
Os mercados se antecipam aos bancos centrais, precificando mudanças futuras de juros com meses de antecedência. Mercados futuros, o rendimento do Treasury de 2 anos e as projeções dos bancos centrais mostram para onde os investidores acham que o ciclo está indo. Quando as expectativas mudam bruscamente, por exemplo de cortes para altas, os preços dos ativos se ajustam rapidamente, muitas vezes antes de o banco central agir. Veja o que os mercados observam em uma reunião de bancos centrais.
Caixa ao longo do ciclo
Caixa e títulos de curto prazo rendem mais quando os juros sobem e menos quando caem. No fim de um ciclo de alta, o caixa pode pagar rendimentos atraentes quase sem risco de preço, o que tenta os investidores a esperar. Mas, uma vez iniciados os cortes, os rendimentos do caixa caem rapidamente, enquanto títulos comprados perto do pico de rendimentos travam renda mais alta e podem ganhar valor. Permanecer em caixa por tempo demais tem frequentemente significado perder esses ganhos.
Criptomoedas ao longo do ciclo
As criptomoedas estão entre os ativos mais sensíveis a juros. Caíram acentuadamente no ciclo de alta de 2022 e tendem a subir quando os mercados esperam política monetária mais fácil e mais liquidez. Suas reações são amplificadas por alavancagem e demanda especulativa, por isso costumam se mover mais que as ações em ambas as direções. Veja como os juros reais conectam ouro, ações de crescimento e cripto.
Imóveis
Os imóveis negociados em bolsa são sensíveis a juros, pois taxas mais altas elevam os custos de financiamento e reduzem o valor da renda de aluguel. Caíram cerca de 24% em 2022 e frequentemente se recuperaram quando os cortes de juros se aproximaram, desde que a economia evitasse uma recessão profunda.
Interpretações equivocadas comuns
- Tratar o primeiro corte como um sinal universal de compra.
- Presumir que cada ciclo repete o anterior.
Checklist de ciclo
- O banco central está elevando, pausando ou cortando os juros?
- Por quê: inflação, desaceleração ou um choque financeiro?
- O que os mercados já estão precificando?
- Os spreads de crédito e o desemprego estão subindo?
Ciclos recentes em resumo
Os ciclos recentes de juros nos EUA mostram a variedade de resultados. No meio da década de 1990, o Fed cortou moderadamente sem recessão, e as ações subiram fortemente. Em 2001 e 2007, os cortes vieram quando recessões começavam, e as ações caíram muito enquanto os títulos públicos ganhavam valor. Em 2019, pequenos cortes preventivos deram suporte aos mercados. Em 2020, cortes emergenciais até perto de zero vieram com uma queda repentina e uma recuperação rápida. A partir de 2022, as altas mais rápidas em décadas atingiram quase todos os ativos, e os cortes foram retomados em 2024. Nenhum dos ciclos produziu o mesmo padrão.
Títulos perto do pico, ilustrado
Suponha que os rendimentos dos títulos de 10 anos atinjam um pico de 5% e caiam para 4% ao longo do ano seguinte, à medida que os cortes se aproximam. (Cenário ilustrativo.) Um título de 10 anos comprado perto do pico rende seu cupom de 5% mais um ganho de preço de cerca de 7% a 8%, um retorno total em torno de 12% a 13%. Quem mantém caixa ganha apenas a taxa de curto prazo em queda. Travar rendimentos perto do pico tem historicamente sido uma das movimentações mais rentáveis de um ciclo de juros, embora o pico só fique claro em retrospecto.
Ciclos em outros países
Os bancos centrais nem sempre se movem juntos. Em 2024 e 2025, o Banco Central Europeu e vários bancos centrais de mercados emergentes cortaram juros antes do Fed ou mais rapidamente, enquanto o Banco do Japão agiu no sentido oposto e elevou os juros. Essas divergências impulsionam movimentos cambiais e alteram o desempenho relativo entre mercados, por isso os investidores acompanham os ciclos globais, não apenas o dos EUA. Veja BCE vs Fed.
Posicionamento antes de uma virada
Como os mercados se movem antes dos bancos centrais, os maiores ganhos e perdas frequentemente ocorrem antes do primeiro corte ou da primeira alta. Investidores que esperam confirmação podem perder parte do movimento, enquanto os que se movem cedo correm o risco de errar o momento. Muitos ajustam gradualmente, aumentando a duration dos títulos à medida que as altas desaceleram e reduzindo-a quando os cortes já estão totalmente precificados.
O papel da inflação
A inflação determina grande parte do desenrolar de um ciclo. Quando os cortes ocorrem porque a inflação caiu, a maioria dos ativos tende a ter bom desempenho; quando ocorrem enquanto a inflação ainda está alta, os bancos centrais podem ter de parar cedo, limitando os ganhos em títulos e em ações sensíveis às taxas de juros. Por isso, acompanhar a inflação subjacente junto com a trajetória da política monetária é tão importante quanto acompanhar as próprias decisões de juros.
Perguntas frequentes
As ações sempre sobem após o primeiro corte de juros?
Não. Em média, tiveram ganhos em ciclos sem recessão, mas frequentemente caíram quando uma recessão se seguiu.
Qual ativo tem o melhor desempenho quando as taxas atingem o pico?
Os títulos costumam ter ganhos assim que os mercados passam a esperar cortes, especialmente os de vencimentos mais longos, embora acertar o momento do pico seja difícil.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Os ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Os EUA cortam juros: o que isso significa para o ouro, as ações e os mercados emergentes? (S&P 500 com média de 14,2% em 12 meses após o primeiro corte; ouro com média de +15,5% quando se seguiu uma recessão) — Julius Baer
- Os preços do ouro podem cair após o primeiro corte de juros do Fed, mas devem subir nos 6 a 12 meses seguintes (com alta média superior a 7,7% desde 1995) — Kitco, agosto de 2024
- S&P 500 atinge máxima histórica com expectativas de pouso suave (as grandes empresas superaram as de menor porte em quatro de seis casos anteriores) — ThinkAdvisor / Bloomberg, setembro de 2024
- Viva a carteira 60/40 (2022, o pior ano da história do Bloomberg US Aggregate) — Advisor Perspectives, maio de 2023
- As commodities são mais do que uma proteção contra a inflação (em 2022: S&P 500 −18%; ouro praticamente estável) — WisdomTree
- Revisitando o outono de 2008 (os títulos do Tesouro americano de longo prazo se valorizaram à medida que a crise se aprofundava) — A Wealth of Common Sense