
Cómo un dólar fuerte afecta a las materias primas, los mercados emergentes y las criptomonedas
Un dólar fuerte tiende a presionar a la baja las materias primas, los mercados emergentes y las criptomonedas al mismo tiempo.
Un dólar fuerte tiende a presionar a la baja las materias primas, los mercados emergentes y las criptomonedas al mismo tiempo. La mayoría de las materias primas se cotizan en dólares, muchos prestatarios de mercados emergentes deben dólares y la fortaleza del dólar suele indicar una liquidez global restrictiva. En septiembre de 2022, el índice del dólar alcanzó alrededor de 114, su nivel más alto desde 2002, mientras que el bitcoin cayó alrededor de un 66% ese año.
Por qué una sola moneda mueve tanto los mercados
El dólar es la principal moneda del mundo para el comercio, las materias primas y el endeudamiento. Gobiernos, empresas y bancos fuera de Estados Unidos deben billones de dólares, y los inversores globales mantienen activos en dólares como su principal reserva de valor. Cuando el dólar sube, el costo de servir la deuda en dólares sube en todas partes, la financiación en dólares se vuelve más escasa y las condiciones financieras globales se endurecen. Por eso un dólar fuerte afecta a tantos mercados a la vez.
Materias primas
Cuando el dólar sube, las materias primas se encarecen en otras monedas, lo que puede reducir la demanda. Con el tiempo, las materias primas han tendido a comportarse mejor cuando el dólar es débil, aunque el repunte de las materias primas de 2021 fue una excepción.
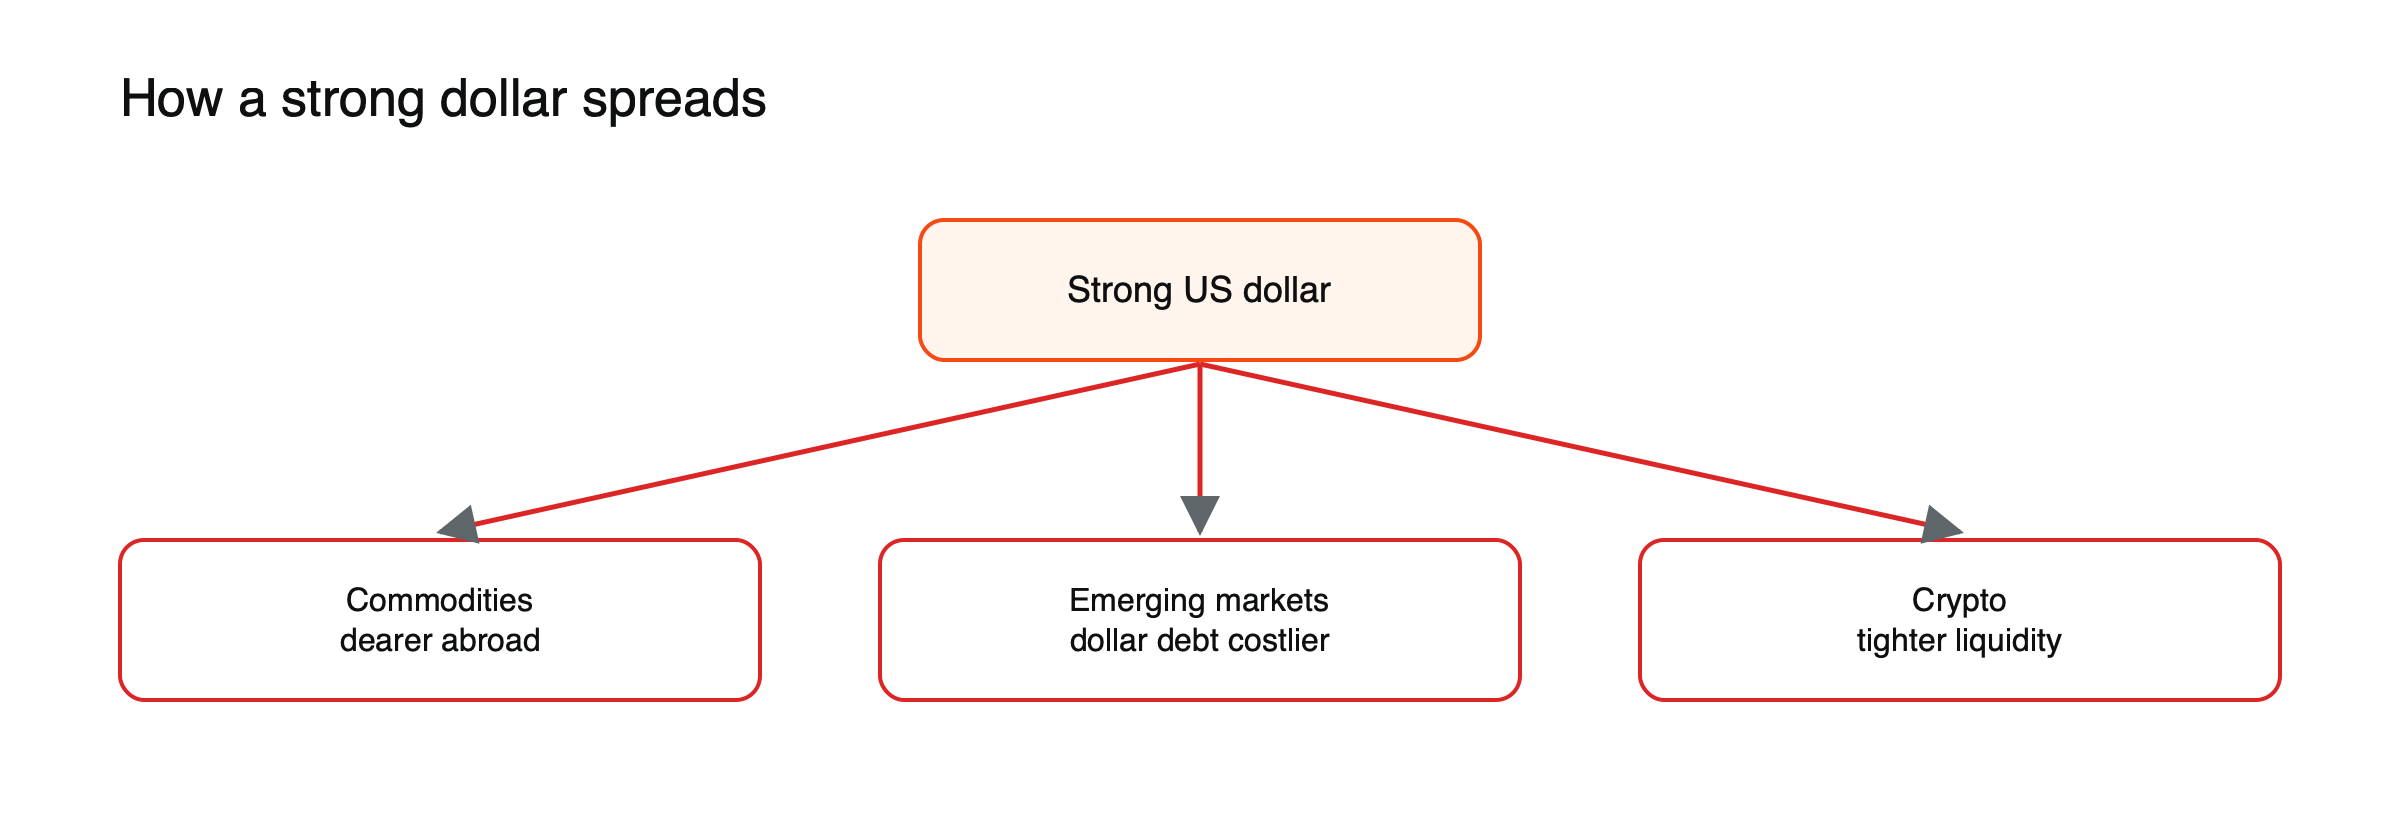 Figura: Tres canales a través de los cuales un dólar fuerte afecta a otros activos.
Precio de una materia prima en dos monedas, ilustrado
Supongamos que el petróleo cotiza a 80 dólares el barril y que el dólar sube un 10% frente al euro. (Cifras ilustrativas.) Para un comprador europeo, el mismo barril cuesta ahora alrededor de un 10% más en euros, aunque su precio en dólares no haya cambiado. Los precios locales más altos reducen la demanda, lo que tiende a empujar el precio en dólares a la baja con el tiempo. Cuando el dólar se debilita, ocurre lo contrario: se apoyan la demanda y los precios de las materias primas.
Mercados emergentes
Los países y las empresas que se endeudaron en dólares deben pagar más en moneda local cuando el dólar sube. Las importaciones cuestan más y los inversores retiran capital. El índice MSCI de mercados emergentes superó a los mercados desarrollados entre 2000 y 2010, un periodo de debilidad del dólar, y quedó rezagado durante el largo periodo de fortaleza del dólar que siguió. Véase acciones de mercados emergentes frente a mercados desarrollados.
Deuda en dólares, ilustrado
Una empresa de un mercado emergente pide prestados 10 millones de dólares cuando su moneda cotiza a 10 por dólar, lo que equivale a deber 100 millones en moneda local. Si su moneda cae a 12 por dólar, la misma deuda cuesta 120 millones para reembolsarla, un aumento del 20% en términos locales, mientras que sus ingresos, obtenidos localmente, pueden no haber crecido en absoluto. Multiplique eso por gobiernos y empresas, y un dólar fuerte puede convertir deudas manejables en crisis. (Cifras ilustrativas.)
Criptomonedas
El bitcoin se cotiza en dólares y se compra con liquidez en dólares. En 2022, cuando la Reserva Federal subió los tipos y el índice del dólar aumentó, el bitcoin cayó de unos 47.000 dólares a menos de 16.000. Cuando el dólar alcanzó su máximo en septiembre de 2022 y empezó a bajar, el bitcoin se estabilizó y comenzó a recuperarse en 2023.
Qué impulsa al dólar
Los tipos de interés más altos en Estados Unidos, la demanda de activos seguros en una crisis y un crecimiento estadounidense más fuerte que el de otros países elevan el dólar. La trayectoria de tipos de la Fed suele ser el factor individual más importante.
Límites
La relación es habitual, no mecánica. Las materias primas subieron junto con el dólar en algunos momentos de 2021–2022 debido a shocks de oferta, y el vínculo del bitcoin con el dólar se ha debilitado en ocasiones a medida que crecieron la demanda a través de ETF y la demanda a largo plazo. Para el oro, véase cómo los rendimientos reales conectan el oro, las acciones de crecimiento y las criptomonedas, y para una visión más amplia, acciones, bonos y materias primas a lo largo del ciclo de tipos.
El repunte del dólar de 2022
En 2022, cuando la Reserva Federal subió los tipos más rápido que la mayoría de los demás bancos centrales, el índice del dólar subió hasta unos 114 en septiembre, su nivel más alto desde 2002. Las materias primas distintas de la energía sufrieron presión, las monedas y las acciones de mercados emergentes cayeron, y el bitcoin bajó de unos 47.000 a menos de 16.000 dólares a lo largo del año. El euro cayó por debajo de la paridad con el dólar, y el yen y la libra cayeron con fuerza. Una vez que la inflación estadounidense comenzó a moderarse y los mercados esperaron menos subidas, el dólar giró a la baja y muchos de estos activos se estabilizaron.
Quién se beneficia de un dólar fuerte
Un dólar fuerte no es malo para todos. Los consumidores estadounidenses pagan menos por las importaciones, y los turistas estadounidenses en el extranjero encuentran las cosas más baratas. Los exportadores fuera de Estados Unidos, especialmente en Europa y Japón, obtienen más moneda local por sus ventas en dólares, lo que puede aumentar sus cuotas de mercado. Los inversores extranjeros que poseen activos en dólares ganan cuando los convierten de nuevo. Consulte por qué el FTSE 100 suele moverse en sentido contrario a la libra.
Empresas estadounidenses y el dólar
Las empresas estadounidenses que obtienen una gran parte de sus ingresos en el extranjero ven cómo esas ganancias se reducen al convertirse a un dólar más fuerte. Muchas grandes empresas tecnológicas e industriales mencionan los vientos en contra de los tipos de cambio en sus resultados durante los periodos de fortaleza del dólar, lo que puede lastrar el crecimiento de los beneficios del S&P 500.
Seguimiento del dólar
Los operadores siguen el índice del dólar, que mide el dólar frente a una cesta de las principales monedas, así como las medidas más amplias ponderadas por comercio, que incluyen las monedas de los mercados emergentes. Un aumento sostenido de cualquiera de ellas, especialmente junto con un alza de los tipos reales de interés en Estados Unidos, es una señal para revisar la exposición a materias primas, mercados emergentes y criptomonedas. Consulte cómo los tipos reales relacionan el oro, las acciones de crecimiento y las criptomonedas.
Ciclos del dólar
El dólar se mueve en ciclos largos que duran años. Fue fuerte a principios de los años ochenta y a finales de los noventa hasta 2002, débil durante gran parte de los años 2000 y fuerte de nuevo en partes de la década de 2010 y en 2022. Estos ciclos reflejan diferencias en los tipos de interés, el crecimiento y los flujos de capital entre Estados Unidos y el resto del mundo. Los activos sensibles al dólar, como los mercados emergentes y las materias primas, a menudo se han movido en ciclos largos en la dirección opuesta.
La «curva de sonrisa» del dólar
Un marco popular, la «curva de sonrisa» del dólar (dollar smile), sugiere que el dólar se fortalece en dos situaciones: cuando la economía estadounidense supera al resto del mundo, atrayendo capital, y cuando los mercados globales entran en pánico, impulsando la demanda de activos refugio. Tiende a debilitarse en las fases intermedias, cuando el crecimiento global es generalizado y los inversores están dispuestos a asumir riesgos en el extranjero. La idea es una simplificación, pero explica por qué el dólar puede subir tanto en las etapas de auge como en las crisis.
El dólar y el oro
El oro se cotiza en dólares, por lo que un dólar más fuerte suele encarecerlo para los compradores que usan otras monedas y lastra su precio. La relación se ha debilitado en ocasiones, por ejemplo cuando dominaron las compras de oro de los bancos centrales o la demanda vinculada a la geopolítica, pero los operadores siguen observando el dólar como uno de los principales impulsores del precio del oro.
Malas interpretaciones habituales
- Suponer que un dólar fuerte es siempre malo para los mercados estadounidenses.
- Ignorar el dólar al analizar materias primas o criptomonedas.
Un año de dólar fuerte, ilustrado
Supongamos que el índice del dólar sube un 15% en un año mientras la Fed endurece su política más deprisa que otros bancos centrales. (Escenario ilustrativo.) Un inversor en un fondo de la zona euro con acciones estadounidenses ve ganancias en euros aunque esas acciones estén planas, mientras que un inversor estadounidense en acciones de mercados emergentes pierde por los movimientos de divisas además de por cualquier caída local. Los metales industriales se debilitan y los prestatarios de mercados emergentes afrontan costes de deuda más altos. Un único movimiento cambiario reconfigura los rendimientos de las carteras de todo el mundo.
Bancos centrales de los mercados emergentes
Cuando el dólar se dispara, muchos bancos centrales de mercados emergentes suben los tipos de interés o venden reservas en divisas para defender sus monedas y contener la inflación importada. Estas defensas pueden frenar sus economías, sumando presión a sus mercados. Los países con grandes reservas y menor deuda en dólares suelen afrontar mejor la situación.
Cuando el dólar se debilita
Los efectos se invierten cuando el dólar cae: las materias primas suelen subir, los mercados emergentes atraen capital y la deuda en dólares resulta más fácil de atender. Un cambio de tendencia del dólar tras una larga subida, como a finales de 2022, ha marcado con frecuencia un cambio de liderazgo en los mercados globales.
Lista de seguimiento del dólar
- La política de la Fed en relación con otros bancos centrales
- Los tipos reales de interés en Estados Unidos
- El índice del dólar y las medidas ponderadas por comercio
- Los índices de divisas de los mercados emergentes
- Los precios de las materias primas en dólares y en otras monedas
Cobertura de la exposición al dólar
Los inversores fuera de Estados Unidos pueden mantener activos en dólares con o sin cobertura cambiaria. La cobertura elimina el efecto de los movimientos del dólar sobre la rentabilidad, lo que ayuda cuando el dólar cae, pero renuncia a las ganancias cuando sube. Muchas instituciones cubren parte de su exposición y aceptan cierto riesgo cambiario como posible colchón en las crisis, cuando el dólar suele fortalecerse. El equilibrio adecuado depende de los objetivos de cada inversor y de los costes de cobertura.
Preguntas frecuentes
¿Por qué sube el dólar en las crisis?
Porque los inversores y prestatarios globales necesitan dólares como refugio y para pagar deudas en dólares, la demanda se dispara cuando los mercados están bajo presión.
¿Un dólar fuerte siempre perjudica a bitcoin?
No siempre. La relación se ha debilitado en algunos momentos a medida que creció la demanda a largo plazo y a través de ETF, pero en los ciclos de endurecimiento monetario ambos han tendido a moverse en direcciones opuestas.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- El índice del dólar (DXY cerca de 114–115 en septiembre de 2022, el nivel más alto desde 2002; bitcoin pasó de unos 47.000 $ a menos de 16.000 $; relación inversa con los activos de riesgo, no mecánica) — BIT Knowledge Hub
- Por qué el dólar fuerte podría ser motivo de preocupación para los inversores (mercados emergentes y materias primas; caso atípico de 2021) — AJ Bell, septiembre de 2022
- Mercados emergentes: por qué y dónde (los mercados emergentes superaron al mercado en 2000–2010 y se han quedado por detrás desde entonces) — Dodge & Cox, mayo de 2024