
Por qué el Banco de Japón puso fin al control de la curva de rendimiento
El control de la curva de rendimiento (YCC) del Banco de Japón fijaba un límite cercano al 0 % para los rendimientos de los bonos gubernamentales a 10 años. Este artículo explica cómo funcionaba, por qué se introdujo y por qué terminó en marzo de 2024.
El control de la curva de rendimiento (YCC) fue el límite que el Banco de Japón fijó a los rendimientos de los bonos gubernamentales a 10 años, cerca del 0 %, introducido en septiembre de 2016 junto con tasas de interés negativas a corto plazo para impulsar la inflación. A medida que aumentaban la inflación mundial y los salarios japoneses, el BoJ flexibilizó el límite en repetidas ocasiones y puso fin al YCC el 19 de marzo de 2024, con su primera subida de tipos en 17 años.
Cronología
- Enero de 2016: el BoJ fija una tasa de −0,1 % sobre algunas reservas bancarias.
- Septiembre de 2016: comienza el YCC, con el objetivo de un rendimiento a 10 años en torno al 0 %.
- 20 de diciembre de 2022: la banda permitida se amplía de ±0,25 a ±0,5 puntos porcentuales; el yen se dispara.
- Julio de 2023: más flexibilidad.
- 2023: los salarios crecen un 3,6 %, el ritmo más rápido en 30 años.
- 19 de marzo de 2024: terminan las tasas negativas y el YCC; la tasa de política pasa a 0–0,1 %.
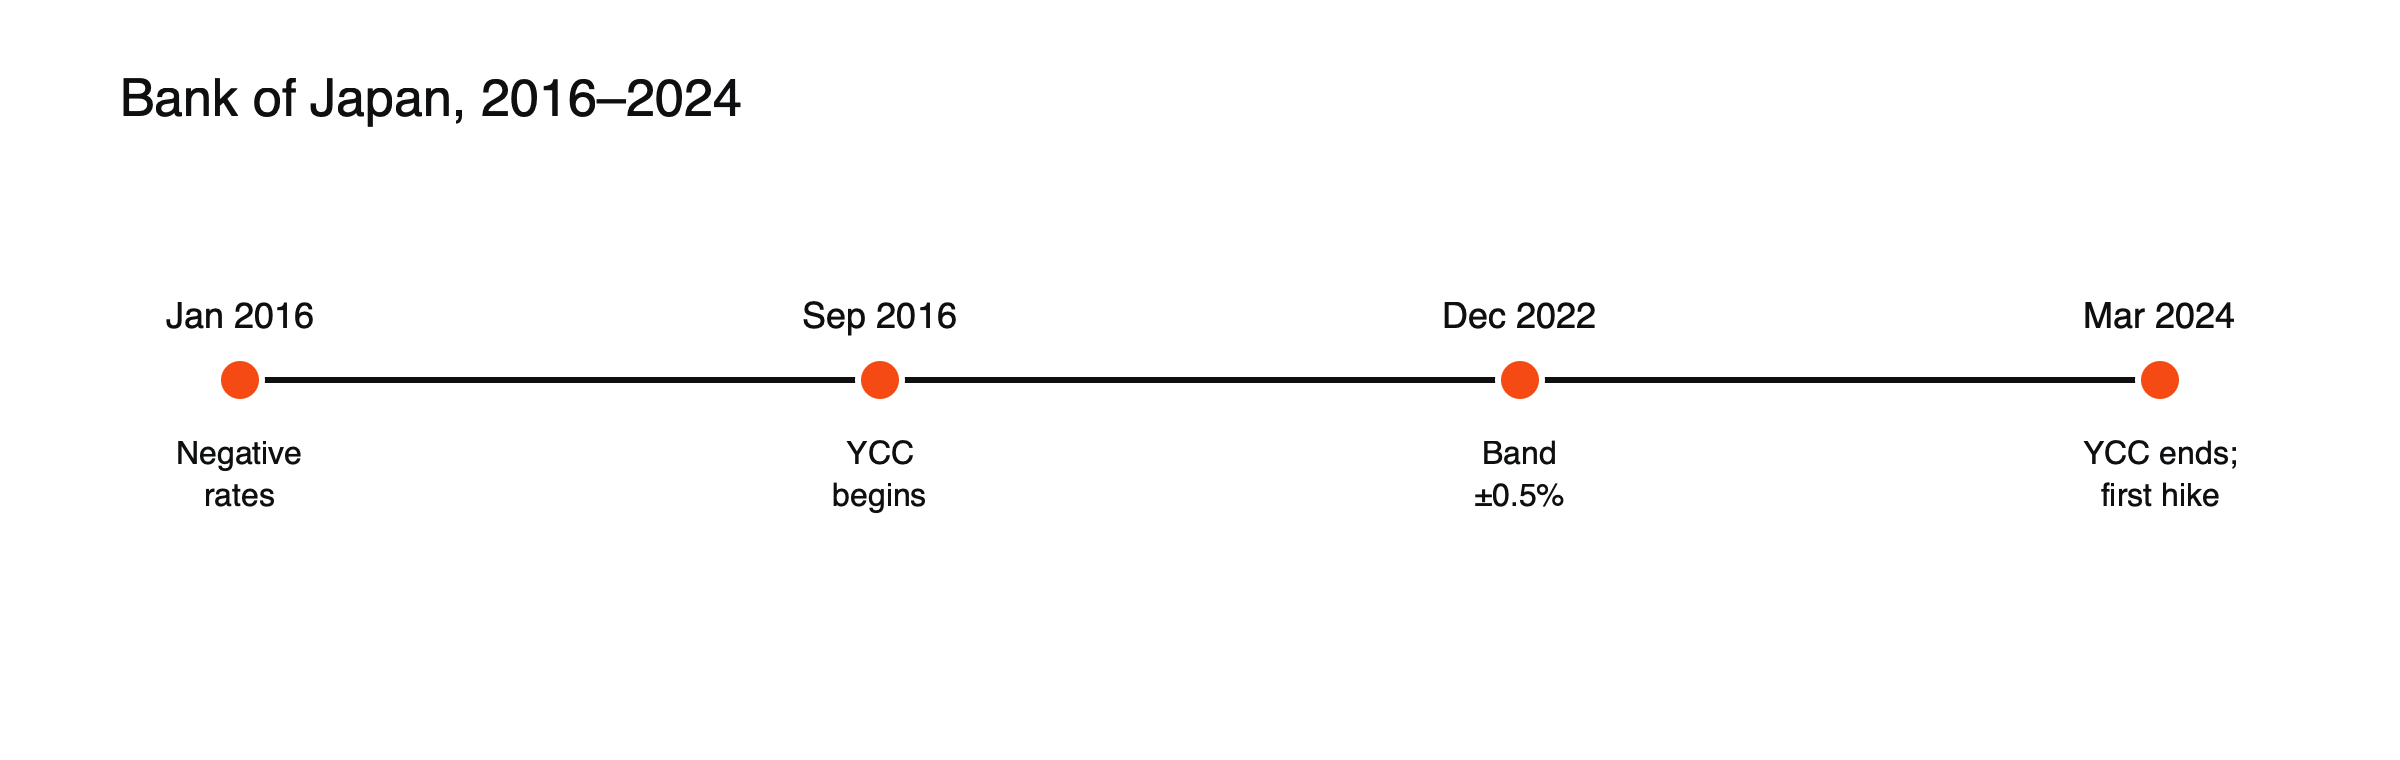 Figura: Ocho años de control de la curva de rendimiento.
Antes del YCC: décadas de lucha contra la deflación
Japón pasó gran parte del período posterior al estallido de su burbuja de activos a comienzos de los años noventa luchando contra la caída de los precios y el débil crecimiento. El Banco de Japón recortó los tipos hasta cerca de cero a finales de los noventa, fue pionero en la flexibilización cuantitativa a comienzos de los 2000 y lanzó un programa de compra de activos mucho mayor en 2013, con el objetivo de una inflación del 2 %. La inflación subió durante un tiempo, pero volvió a caer, y en 2016 el banco buscaba nuevas herramientas. Las tasas negativas y el control de la curva de rendimiento fueron el resultado.
Cómo funcionaba el YCC
Con el YCC, el Banco de Japón anunciaba un objetivo para el rendimiento de los bonos gubernamentales a 10 años y prometía comprar la cantidad de bonos necesaria para mantener el rendimiento cerca de ese nivel. Si los rendimientos subían hacia el límite superior de la banda permitida, el banco compraba más; también podía ofrecer comprar cantidades ilimitadas a un rendimiento fijo, una herramienta conocida como operaciones de compra a tipo fijo. La promesa en sí hacía gran parte del trabajo: los inversores rara vez ponían a prueba el límite mientras creían que el banco lo defendería.
Por qué se introdujo
Las tasas negativas a corto plazo habían aplanado toda la curva de rendimiento, perjudicando los beneficios de los bancos. El YCC pretendía mantener bajos los costes de financiación y, al mismo tiempo, empinar ligeramente la curva.
Por qué terminó
La inflación mundial empujó al alza los rendimientos en todo el mundo, lo que hizo costoso defender el límite: el BoJ tuvo que comprar grandes cantidades de bonos. Con la inflación y los salarios finalmente en aumento, el objetivo original parecía al alcance, y la política había sido en gran medida abandonada en la práctica antes de su fin formal.
Defender el límite, ilustrado
Supongamos que la inflación mundial lleva los rendimientos de los bonos estadounidenses a 10 años del 1,5 % al 4 %, mientras el Banco de Japón limita los rendimientos japoneses a 10 años al 0,25 %. (Escenario ilustrativo.) La diferencia entre los rendimientos de EE. UU. y Japón se amplía bruscamente, los inversores venden bonos japoneses y el yen se debilita. Para mantener el límite, el Banco de Japón debe comprar todos los bonos que se le vendan, lo que engrosa su balance. Mientras tanto, el yen débil encarece los precios de importación. Cuanto más tiempo permanezcan altos los rendimientos globales, más costoso y distorsionador se vuelve el límite. Esa, en términos generales, fue la posición del Banco de Japón en 2022.
El fin formal
El fin formal se anunció con mucha antelación, por lo que la reacción inmediata fue moderada.
Tras poner fin al YCC, el Banco de Japón siguió comprando bonos gubernamentales durante un tiempo y luego anunció planes para reducir gradualmente sus compras, dejando que las fuerzas del mercado desempeñaran un papel mayor en la fijación de los rendimientos a largo plazo.
Los movimientos más grandes del mercado
Los movimientos más grandes del mercado llegaron con la flexibilización sorpresa de diciembre de 2022 y con la subida de julio de 2024, que ayudó a desencadenar la liquidación del carry trade. Consulte por qué los mercados globales observan el mercado de bonos japonés, qué ocurre con las divisas cuando un banco central cambia de rumbo y qué escuchan los mercados en una reunión de un banco central.
La subida de julio de 2024 y sus consecuencias
El 31 de julio de 2024, el Banco de Japón elevó su tasa de política al 0,25 % y anunció una reducción de las compras de bonos. Junto con datos más débiles de Estados Unidos, la medida contribuyó a que el yen se apreciara alrededor de un 14 % frente al dólar entre el 10 de julio y el 5 de agosto, lo que desencadenó una rápida liquidación de las operaciones de carry trade financiadas en yenes. El 5 de agosto, el Nikkei 225 cayó un 12,4 %, su peor jornada desde 1987. El episodio mostró lo sensibles que se habían vuelto los mercados globales a la política japonesa tras años de tipos cercanos a cero. Véase por qué el yen se fortalece cuando los mercados globales caen.
El yen débil y las intervenciones
Incluso después del fin del YCC, los tipos japoneses se mantuvieron muy por debajo de los estadounidenses, y el yen se debilitó durante largos periodos. El Ministerio de Finanzas de Japón intervino repetidamente para sostenerlo: unos 6,35 billones de yenes en octubre de 2022, unos 9,79 billones en abril y mayo de 2024, unos 5,53 billones en julio de 2024, unos 11,7 billones en abril y mayo de 2026 y un récord de 15,4 billones entre el 30 de julio y el 26 de agosto de 2026, incluida la primera compra conjunta de yenes por parte de EE. UU. y Japón desde 1998. El patrón mostró lo difícil que es deshacer años de política ultraexpansiva sin provocar tensiones cambiarias.
Cronología de un vistazo
| Fecha | Evento |
|---|---|
| Enero de 2016 | Se introduce un tipo negativo del −0,1 % |
| Septiembre de 2016 | Comienza el control de la curva de rendimientos |
| 20 de diciembre de 2022 | La banda se amplía a ±0,5 puntos; el yen se dispara |
| Julio de 2023 | Mayor flexibilidad |
| 19 de marzo de 2024 | Fin de los tipos negativos y del YCC |
| 31 de julio de 2024 | La tasa de política se eleva al 0,25 % |
Lecciones para los operadores
El YCC demostró que un banco central puede mantener el rendimiento de un bono casi en cualquier nivel durante años, pero que la salida puede desencadenar movimientos amplios en las divisas y en los mercados globales. Los cambios sorpresa, como el de diciembre de 2022, movieron los mercados mucho más que el fin formal, bien anunciado. Los operadores de pares con el yen, de acciones japonesas y de bonos globales ahora tratan las reuniones del Banco de Japón como eventos importantes. Véase qué buscan los mercados en una reunión de un banco central.
Los efectos secundarios
El YCC y los tipos negativos tuvieron costes. Los bancos japoneses obtenían márgenes reducidos en el crédito, el mercado de bonos perdió liquidez a medida que el Banco de Japón poseía una proporción cada vez mayor de los bonos del Gobierno, y el yen se debilitó con fuerza cuando subieron los rendimientos globales. Algunos días, muy pocos bonos del Gobierno japonés se negociaron, un síntoma de lo distorsionado que se había vuelto el mercado.
Cómo los mercados pusieron a prueba el techo
En 2022, cuando los rendimientos globales se dispararon, algunos inversores apostaron a que el Banco de Japón tendría que abandonar su límite, vendiendo bonos y futuros japoneses. El banco respondió con grandes compras y operaciones ilimitadas a tipo fijo, pero la presión contribuyó a la decisión de diciembre de 2022 de ampliar la banda, que sorprendió a los mercados e hizo subir con fuerza al yen.
El balance
Cuando el YCC terminó, el Banco de Japón poseía aproximadamente la mitad de todos los bonos del Gobierno japonés. Reducir esas tenencias de forma gradual, sin perturbar el mercado, se convirtió en uno de sus principales retos tras la salida. Véase cómo la expansión cuantitativa cambió los mercados después de 2008.
Malas interpretaciones habituales
- Creer que la salida de marzo de 2024 provocó los grandes movimientos del mercado.
- Suponer que el fin del YCC significaba subidas rápidas de tipos.
Lo que el YCC significó para el yen
Al mantener los rendimientos japoneses cerca de cero mientras otros bancos centrales subían los tipos en 2022, el YCC amplió el diferencial de tipos de interés entre Japón y el resto del mundo. Los inversores tomaban yenes prestados para comprar activos de mayor rentabilidad, y el yen cayó a mínimos de varias décadas frente al dólar. Cada señal de que el Banco de Japón podría relajar el YCC desencadenó fuertes repuntes del yen, como en diciembre de 2022.
Lecciones para otros bancos centrales
El YCC demostró que un banco central puede controlar los rendimientos a largo plazo si está dispuesto a comprar sin límite, pero que la política se vuelve más difícil y costosa de sostener a medida que cambian las condiciones globales.
El panorama de 2026
En 2026, el Banco de Japón había elevado aún más los tipos desde el 0,25 %, pero los tipos japoneses seguían muy por debajo de los de Estados Unidos, y el yen seguía bajo presión, lo que motivó intervenciones récord. La salida del YCC se había completado, pero la normalización de la política japonesa seguía en curso.
Vigilar el Banco de Japón ahora
Los operadores siguen la trayectoria de su tasa de política, el ritmo de las reducciones de sus compras de bonos, los comentarios sobre el yen y los datos salariales de las negociaciones anuales de salarios.
Qué significa para los operadores
Los operadores de USD/JPY, las acciones japonesas y los bonos globales siguen considerando las decisiones del Banco de Japón como eventos importantes. Las sorpresas, más que los movimientos bien anticipados, han provocado las mayores reacciones, desde diciembre de 2022 hasta julio de 2024. Reducir el apalancamiento antes de las reuniones, vigilar los datos de salarios e inflación y seguir los comentarios del Ministerio de Finanzas sobre el yen ayudan a gestionar el riesgo de movimientos bruscos. Las negociaciones salariales de primavera se han convertido en un factor clave para sus decisiones y en un evento de mercado por derecho propio.
Preguntas frecuentes
¿Logró el YCC su objetivo?
La inflación terminó superando el 2%, aunque sobre todo debido a shocks de precios globales y a un yen débil, y no solo al YCC. El aumento de los salarios en 2023 sugirió que el cambio podría perdurar.
¿Podría otro banco central utilizar el YCC?
Es posible, pero la salida de Japón mostró los costes: un balance enorme, mercados de bonos distorsionados y presión sobre la moneda.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- El Banco de Japón subió los tipos por primera vez en 17 años (YCC y tipos negativos desde 2016; banda ampliada a ±0,5% a finales de 2022; salarios +3,6% en 2023; YCC prácticamente abandonado antes del anuncio) — The Conference Board, marzo de 2024
- El ajuste de política del Banco de Japón repercute en los mercados (NIR en enero de 2016; YCC para empinar la curva; cambios en diciembre de 2022 y julio de 2023) — Wilmington Trust
- Los inversores japoneses se preparan para alejarse aún más de los bonos del Tesoro de EE. UU. (YCC desde septiembre de 2016; relajado el 20 de diciembre de 2022) — S&P Global Market Intelligence
- Japón, el mayor tenedor extranjero de bonos del Tesoro de EE. UU. (decisión del 19 de marzo de 2024) — Bursa
- ¿Qué es el carry trade del yen? (el BoJ elevó los tipos al 0,25% y anunció menores compras de bonos; Nikkei −12,40%) — GKToday
- Banco de Japón: la sorpresa de la curva de rendimientos (mayor subida del yen en un solo día desde 1998; rendimientos de los JGB más altos desde 2015) — Principal Asset Management, diciembre de 2022
- Historial de intervenciones de Japón en los mercados de divisas (octubre de 2022 ¥6,35 billones; abril–mayo de 2024 ¥9,79 billones; julio de 2024 ¥5,53 billones; abril–mayo de 2026 ¥11,7 billones) — Reuters vía Investing.com, 2026
- Japón gastó un récord de 96.000 millones de dólares en intervenciones sobre el yen (¥15,4 billones entre el 30 de julio y el 26 de agosto de 2026; primera compra conjunta de yenes por parte de EE. UU. y Japón desde 1998) — Kuwait Times / AFP, agosto de 2026
- ¿Ha terminado realmente la liquidación del carry trade? (yen +14% frente al dólar entre el 10 de julio y el 5 de agosto de 2024; posición neta de inversión extranjera de Japón de 3,3 billones de dólares) — Schwab vía Advisor Perspectives