
Por que o Banco do Japão encerrou o controle da curva de rendimentos
Entenda o controle da curva de rendimentos (YCC) do Banco do Japão, por que foi introduzido em 2016, por que terminou em março de 2024 e como o encerramento foi conduzido.
O controle da curva de rendimentos (YCC, na sigla em inglês) era o teto que o Banco do Japão impunha aos rendimentos dos títulos do governo de 10 anos, perto de 0%, introduzido em setembro de 2016 junto com juros de curto prazo negativos para elevar a inflação. Com a alta da inflação global e dos salários japoneses, o BoJ afrouxou o teto várias vezes e encerrou o YCC em 19 de março de 2024, com seu primeiro aumento de juros em 17 anos.
Cronologia
- Janeiro de 2016: o BoJ fixa uma taxa de −0,1% sobre algumas reservas bancárias.
- Setembro de 2016: começa o YCC, com meta de rendimento de cerca de 0% para o título de 10 anos.
- 20 de dezembro de 2022: a faixa permitida é ampliada de ±0,25 para ±0,5 ponto percentual; o iene dispara.
- Julho de 2023: mais flexibilidade.
- 2023: os salários crescem 3,6%, o ritmo mais rápido em 30 anos.
- 19 de março de 2024: os juros negativos e o YCC terminam; a taxa básica passa para 0–0,1%.
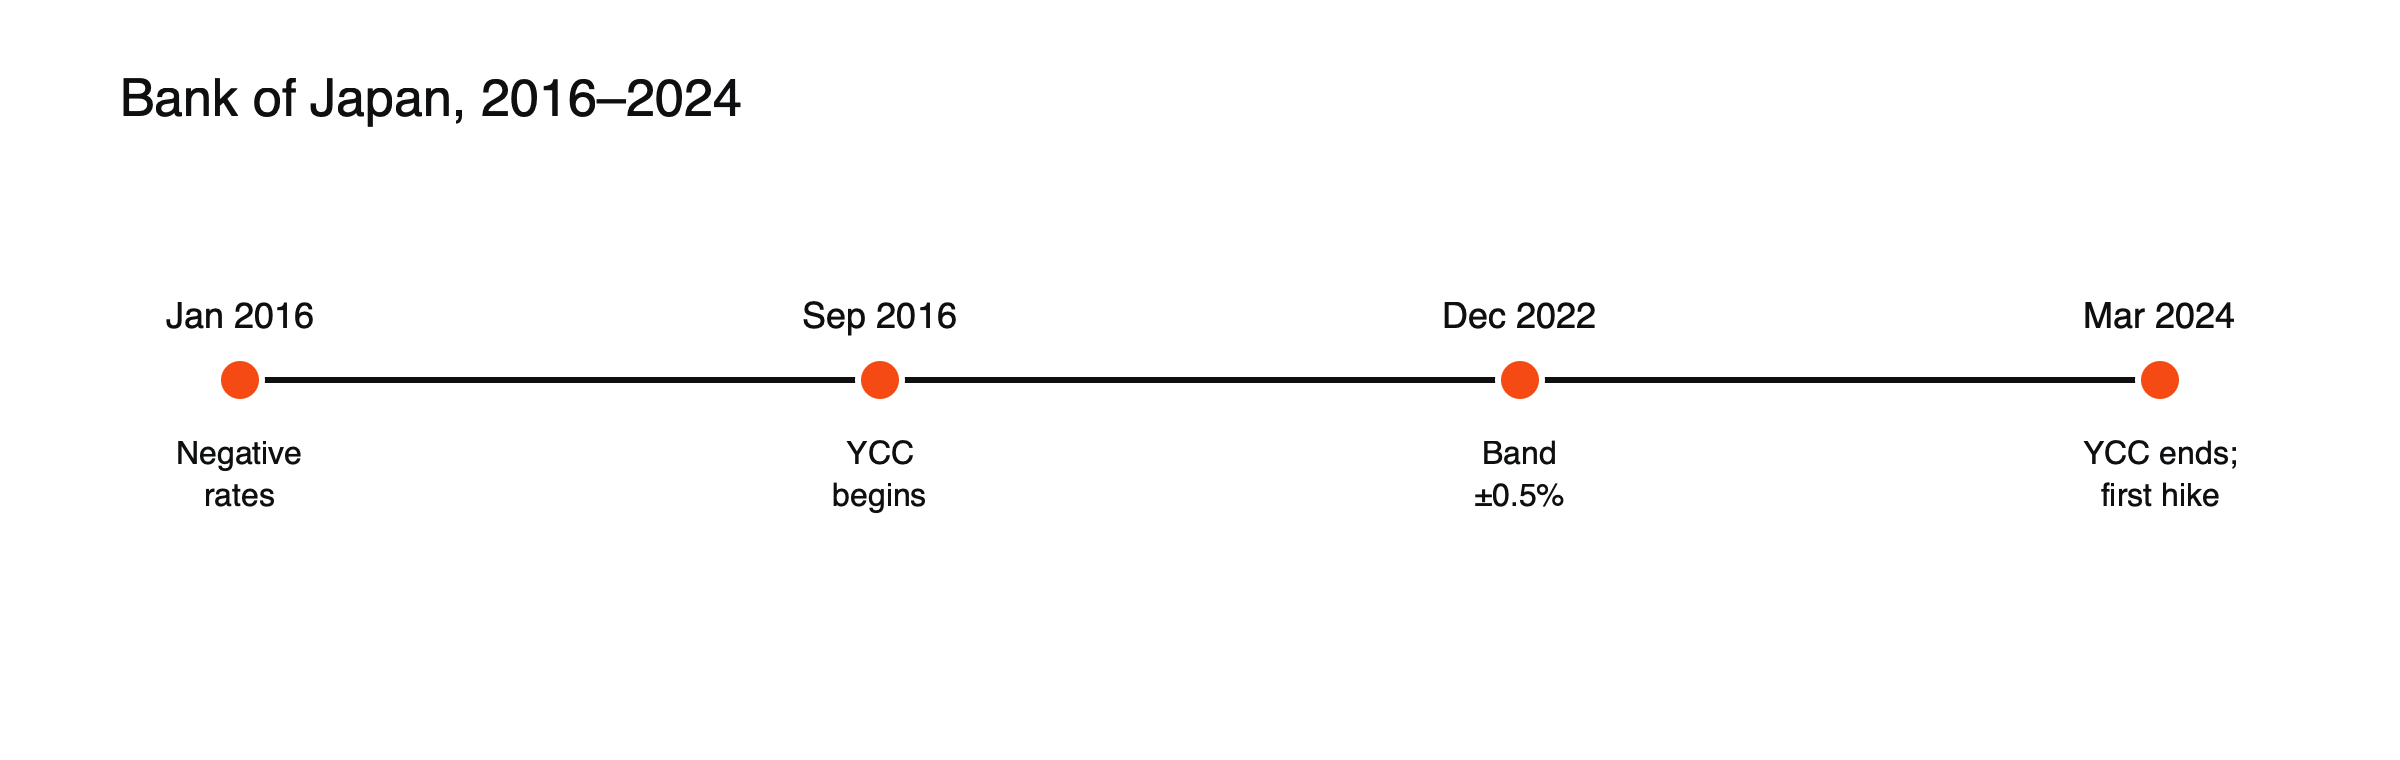 Figura: Oito anos de controle da curva de rendimentos.
Antes do YCC: décadas de combate à deflação
Após o estouro de sua bolha de ativos no início dos anos 1990, o Japão passou boa parte do período combatendo a queda de preços e o crescimento fraco. O Banco do Japão reduziu os juros para perto de zero no fim dos anos 1990, foi pioneiro na flexibilização quantitativa no início dos anos 2000 e lançou um programa de compra de ativos muito maior em 2013, com meta de inflação de 2%. A inflação subiu por um tempo, mas recuou, e em 2016 o banco buscava novas ferramentas. Os juros negativos e o controle da curva de rendimentos foram o resultado.
Como funcionava o YCC
Sob o YCC, o Banco do Japão anunciava uma meta para o rendimento do título do governo de 10 anos e prometia comprar a quantidade de títulos necessária para mantê-lo perto dessa meta. Se os rendimentos subissem em direção ao topo da faixa permitida, o banco comprava mais; ele também podia oferecer a compra de quantidades ilimitadas a um rendimento fixo, ferramenta conhecida como operações de compra a taxa fixa. A promessa em si fazia boa parte do trabalho: os investidores raramente testavam o teto enquanto acreditavam que o banco o defenderia.
Por que foi introduzido
Os juros de curto prazo negativos haviam achatado toda a curva de rendimentos, prejudicando os lucros dos bancos. O YCC visava manter o custo do crédito baixo ao mesmo tempo em que inclinava levemente a curva.
Por que terminou
A inflação global elevou os rendimentos no mundo todo, tornando o teto caro de defender: o BoJ precisou comprar grandes volumes de títulos. Com a inflação e os salários finalmente em alta, o objetivo original parecia ao alcance, e a política já havia sido em grande parte abandonada na prática antes do encerramento formal.
Defendendo o teto, ilustrado
Suponha que a inflação global leve os rendimentos dos títulos de 10 anos dos EUA de 1,5% para 4%, enquanto o Banco do Japão limita os rendimentos japoneses de 10 anos a 0,25%. (Cenário ilustrativo.) A diferença entre os rendimentos dos EUA e do Japão se amplia fortemente, os investidores vendem títulos japoneses e o iene se enfraquece. Para manter o teto, o Banco do Japão precisa comprar todos os títulos que lhe forem vendidos, inflando seu balanço. Enquanto isso, o iene fraco pressiona os preços de importação para cima. Quanto mais os rendimentos globais permanecerem altos, mais caro e distorcivo se torna o teto. Em linhas gerais, essa era a posição do Banco do Japão em 2022.
O encerramento formal
O encerramento formal foi bem sinalizado, então a reação imediata foi contida.
Após encerrar o YCC, o Banco do Japão manteve a compra de títulos do governo por um tempo e depois anunciou planos para reduzir gradualmente suas compras, deixando as forças de mercado desempenharem um papel maior na definição dos rendimentos de longo prazo.
Os grandes movimentos de mercado
Os maiores movimentos de mercado ocorreram com o afrouxamento surpresa de dezembro de 2022 e com o aumento de juros de julho de 2024, que ajudou a desencadear o desmonte de operações de carry trade. Veja por que os mercados globais acompanham o mercado de títulos do Japão , o que acontece com as moedas quando um banco central muda de rumo e o que os mercados observam em uma reunião de banco central.
O aumento de julho de 2024 e suas consequências
Em 31 de julho de 2024, o Banco do Japão elevou sua taxa de política monetária para 0,25% e sinalizou uma redução nas compras de títulos. Somado a dados mais fracos nos Estados Unidos, o movimento ajudou a valorizar o iene em cerca de 14% frente ao dólar entre 10 de julho e 5 de agosto, desencadeando uma rápida reversão das operações de carry trade financiadas em iene. Em 5 de agosto, o Nikkei 225 caiu 12,4%, seu pior dia desde 1987. O episódio mostrou o quanto os mercados globais tinham se tornado sensíveis à política japonesa após anos de juros próximos de zero. Veja por que o iene se valoriza quando os mercados globais caem.
O iene fraco e a intervenção
Mesmo depois do fim do YCC, as taxas japonesas permaneceram muito abaixo das taxas dos Estados Unidos, e o iene se enfraqueceu por longos períodos. O Ministério das Finanças do Japão interveio repetidamente para sustentá-lo: cerca de ¥6,35 trilhões em outubro de 2022, cerca de ¥9,79 trilhões em abril e maio de 2024, cerca de ¥5,53 trilhões em julho de 2024, cerca de ¥11,7 trilhões em abril e maio de 2026 e um recorde de ¥15,4 trilhões entre 30 de julho e 26 de agosto de 2026, incluindo a primeira compra conjunta de ienes por Estados Unidos e Japão desde 1998. O padrão mostrou o quão difícil é reverter anos de política ultraexpansionista sem provocar tensão cambial.
Linha do tempo em resumo
| Data | Evento |
|---|---|
| Janeiro de 2016 | Taxa negativa de −0,1% introduzida |
| Setembro de 2016 | Início do controle da curva de rendimento |
| 20 de dezembro de 2022 | Banda ampliada para ±0,5 ponto; iene dispara |
| Julho de 2023 | Mais flexibilidade |
| 19 de março de 2024 | Fim das taxas negativas e do YCC |
| 31 de julho de 2024 | Taxa de política elevada para 0,25% |
Lições para operadores
O YCC mostrou que um banco central pode manter o rendimento de um título de longo prazo quase em qualquer patamar por anos, mas que a saída pode provocar grandes movimentos nas moedas e nos mercados globais. Mudanças surpresa, como a de dezembro de 2022, moveram os mercados muito mais do que o fim formal, bem sinalizado, do programa. Operadores de pares com iene, de ações japonesas e de títulos globais passaram a tratar as reuniões do Banco do Japão como eventos importantes. Veja o que os mercados observam em uma reunião de bancos centrais.
Os efeitos colaterais
O YCC e as taxas negativas tiveram custos. Os bancos japoneses ganhavam margens estreitas nos empréstimos, o mercado de títulos perdeu liquidez à medida que o Banco do Japão possuía uma parcela cada vez maior dos títulos do governo, e o iene se enfraqueceu acentuadamente quando os rendimentos globais subiram. Em alguns dias, muito poucos títulos do governo japonês foram negociados, um sinal de quão distorcido o mercado havia se tornado.
Como os mercados testaram o teto
Em 2022, com a alta dos rendimentos globais, alguns investidores apostaram que o Banco do Japão teria de abandonar seu teto, vendendo títulos e contratos futuros japoneses. O banco respondeu com grandes compras e operações ilimitadas de taxa fixa, mas a pressão contribuiu para a decisão de dezembro de 2022 de ampliar a banda, que surpreendeu os mercados e fez o iene subir fortemente.
O balanço patrimonial
Quando o YCC terminou, o Banco do Japão detinha cerca de metade de todos os títulos do governo japonês. Reduzir essas posições gradualmente, sem perturbar o mercado, tornou-se um de seus principais desafios após a saída. Veja como o afrouxamento quantitativo mudou os mercados após 2008.
Interpretações equivocadas comuns
- Acreditar que a saída de março de 2024 causou os grandes movimentos do mercado.
- Presumir que o fim do YCC significava altas rápidas dos juros.
O que o YCC significou para o iene
Ao manter os rendimentos japoneses perto de zero enquanto outros bancos centrais elevavam os juros em 2022, o YCC ampliou o diferencial de juros entre o Japão e o restante do mundo. Investidores tomavam emprestado em iene para comprar ativos de maior rendimento, e o iene caiu para mínimas de várias décadas frente ao dólar. Cada sinal de que o Banco do Japão poderia flexibilizar o YCC provocou fortes altas do iene, como em dezembro de 2022.
Lições para outros bancos centrais
O YCC mostrou que um banco central pode controlar os rendimentos de longo prazo se estiver disposto a comprar sem limite, mas que a política se torna mais difícil e mais custosa de sustentar à medida que as condições globais mudam.
O cenário de 2026
Em 2026, o Banco do Japão havia elevado os juros acima de 0,25%, mas as taxas japonesas continuavam bem abaixo das dos Estados Unidos, e o iene seguia pressionado, o que levou a intervenções recordes. A saída do YCC havia sido concluída, mas a normalização da política monetária japonesa ainda estava em andamento.
Acompanhando o Banco do Japão agora
Os traders acompanham a trajetória da taxa básica de juros, o ritmo das reduções nas compras de títulos, os comentários sobre o iene e os dados salariais das negociações anuais de salários.
O que isso significa para os traders
Os traders em USD/JPY, ações japonesas e títulos globais ainda tratam as decisões do Banco do Japão como eventos importantes. Surpresas, e não movimentos bem sinalizados, produziram as maiores reações, de dezembro de 2022 a julho de 2024. Reduzir a alavancagem antes das reuniões, acompanhar os dados de salários e inflação e seguir os comentários do Ministério das Finanças sobre o iene ajudam a gerenciar o risco de movimentos repentinos. As negociações salariais de primavera tornaram-se um insumo essencial para as decisões do banco e um evento de mercado por si só.
Perguntas frequentes
O YCC atingiu seu objetivo?
A inflação acabou subindo acima de 2%, mas principalmente por causa de choques de preços globais e de um iene fraco, e não apenas pelo YCC. A alta dos salários em 2023 sugeriu que a mudança poderia durar.
Outro banco central poderia usar o YCC?
É possível, mas a saída do Japão mostrou os custos: um balanço patrimonial enorme, mercados de títulos distorcidos e pressão cambial.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Banco do Japão elevou os juros pela primeira vez em 17 anos (YCC e juros negativos desde 2016; faixa ampliada para ±0,5% no fim de 2022; salários +3,6% em 2023; YCC em grande parte abandonado antes do anúncio) — The Conference Board, março de 2024
- Ajuste de política do Banco do Japão repercute nos mercados (NIR em janeiro de 2016; YCC para inclinar a curva; mudanças em dezembro de 2022 e julho de 2023) — Wilmington Trust
- Investidores japoneses prestes a se afastar ainda mais dos Treasuries dos EUA (YCC desde setembro de 2016; flexibilizado em 20 de dezembro de 2022) — S&P Global Market Intelligence
- Japão, o maior detentor estrangeiro de Treasuries dos EUA (decisão de 19 de março de 2024) — Bursa
- O que é o carry trade do iene? (BoJ elevou a taxa para 0,25% e anunciou menos compras de títulos; Nikkei −12,40%) — GKToday
- Banco do Japão: surpresa na curva de juros (maior alta diária do iene desde 1998; rendimentos dos JGBs mais altos desde 2015) — Principal Asset Management, dezembro de 2022
- Histórico das intervenções do Japão no mercado de câmbio (outubro de 2022 ¥6,35 trilhões; abril–maio de 2024 ¥9,79 trilhões; julho de 2024 ¥5,53 trilhões; abril–maio de 2026 ¥11,7 trilhões) — Reuters via Investing.com, 2026
- Japão gastou recorde de US$ 96 bilhões em intervenções no iene (¥15,4 trilhões entre 30 de julho e 26 de agosto de 2026; primeira compra conjunta EUA–Japão de iene desde 1998) — Kuwait Times / AFP, agosto de 2026
- Desmonte do carry trade: já acabou mesmo? (iene +14% frente ao dólar de 10 de julho a 5 de agosto de 2024; posição líquida de investimento estrangeiro do Japão de US$ 3,3 trilhões) — Schwab via Advisor Perspectives