
Почему Банк Японии отказался от контроля кривой доходности
Разбираем, как работал контроль кривой доходности Банка Японии, почему его ввели и почему отменили в марте 2024 года.
Контроль кривой доходности (YCC) — это ограничение Банка Японии на доходность 10-летних государственных облигаций на уровне около 0%, введённое в сентябре 2016 года вместе с отрицательными краткосрочными ставками для поддержки инфляции. По мере роста мировой инфляции и японских зарплат Банк Японии неоднократно ослаблял это ограничение и 19 марта 2024 года отменил YCC, повысив ставку впервые за 17 лет.
Хронология
- Январь 2016: Банк Японии устанавливает ставку −0,1% по некоторым резервам банков.
- Сентябрь 2016: начинается YCC, нацеленный на доходность 10-летних облигаций около 0%.
- 20 декабря 2022: допустимый диапазон расширяется с ±0,25 до ±0,5 процентного пункта; иена резко растёт.
- Июль 2023: дополнительная гибкость.
- 2023: зарплаты выросли на 3,6%, что является самым быстрым ростом за 30 лет.
- 19 марта 2024: отрицательные ставки и YCC отменены;基准ная ставка переходит в диапазон 0–0,1%.
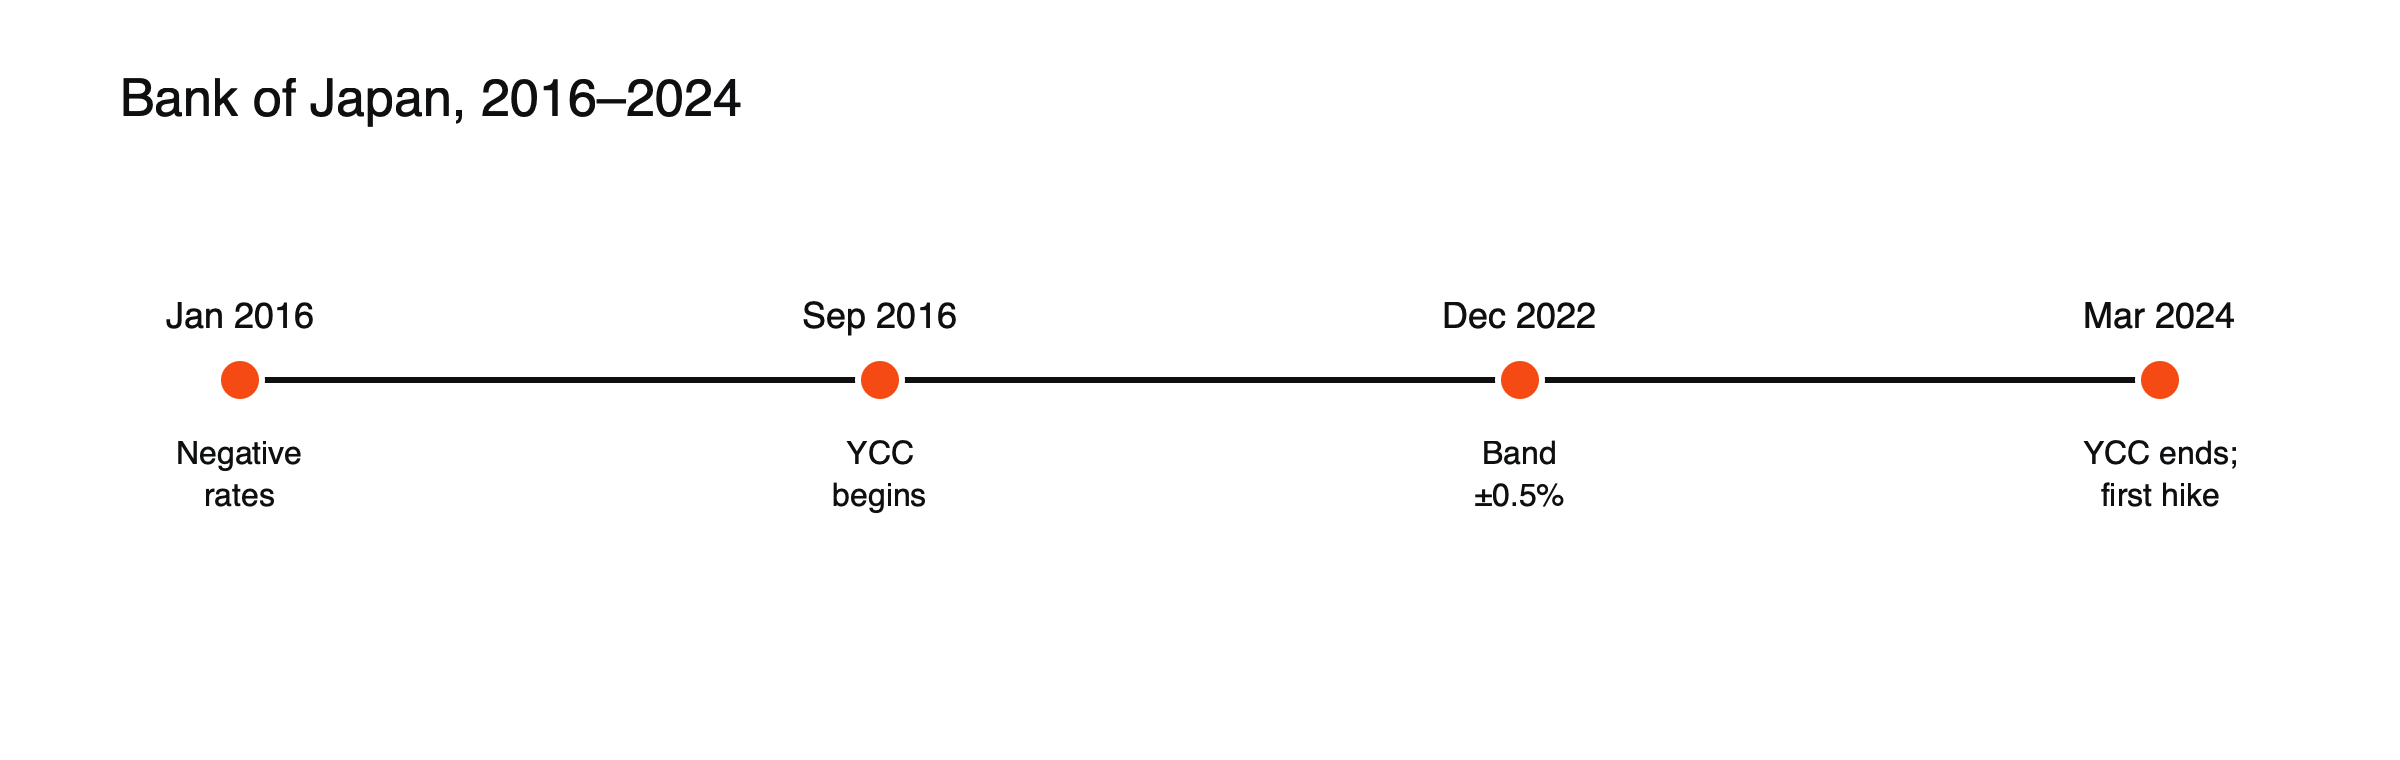 Рисунок: восемь лет контроля кривой доходности.
До YCC: десятилетия борьбы с дефляцией
Япония провела большую часть периода после лопнувшего в начале 1990-х годов пузыря активов, борясь с падением цен и слабым ростом. Банк Японии снизил ставки почти до нуля в конце 1990-х, первым применил количественное смягчение в начале 2000-х и в 2013 году запустил значительно более крупную программу покупки активов с целью достичь инфляции 2%. Инфляция какое-то время росла, но затем снова снизилась, и к 2016 году банк искал новые инструменты. Результатом стали отрицательные ставки и контроль кривой доходности.
Как работал YCC
В рамках YCC Банк Японии объявлял целевой уровень доходности 10-летних государственных облигаций и обещал покупать любой объём облигаций, необходимый для удержания доходности вблизи этого уровня. Если доходность приближалась к верхней границе допустимого диапазона, банк покупал больше; он также мог предложить выкупать неограниченные объёмы по фиксированной доходности — инструмент, известный как операции покупки с фиксированной ставкой. Само обещание часто делало большую часть работы: пока инвесторы верили, что банк будет защищать ограничение, они редко его проверяли.
Зачем его ввели
Отрицательные краткосрочные ставки уплощили всю кривую доходности и ударили по прибыли банков. YCC был призван поддерживать низкую стоимость заимствований при одновременном незначительном увеличении крутизны кривой.
Почему его отменили
Мировая инфляция повсеместно подняла доходности, и поддерживать ограничение стало дорого: Банку Японии пришлось покупать большие объёмы облигаций. Когда инфляция и зарплаты наконец начали расти, первоначальная цель стала казаться достижимой, а на практике политика во многом была свёрнута ещё до формального окончания.
Защита ограничения: иллюстрация
Допустим, мировая инфляция поднимает доходность 10-летних облигаций США с 1,5% до 4%, тогда как Банк Японии ограничивает доходность японских 10-летних облигаций уровнем 0,25%. (Условный сценарий.) Разрыв между доходностями США и Японии резко возрастает, инвесторы продают японские облигации, и иена слабеет. Чтобы удержать ограничение, Банк Японии должен выкупить каждую облигацию, которую ему продают, раздувая свой баланс. Тем временем слабая иена повышает цены на импорт. Чем дольше мировая доходность остаётся высокой, тем дороже и искажающе действует ограничение. В целом такова была позиция Банка Японии в 2022 году.
Официальное окончание
Формальное окончание было заранее хорошо озвучено, поэтому непосредственная реакция рынка оказалась сдержанной.
После отмены YCC Банк Японии какое-то время продолжал покупать государственные облигации, а затем объявил о планах постепенно сокращать объём покупок, позволив рыночным силам играть большую роль в формировании долгосрочной доходности.
Более значительные движения на рынках
Наиболее заметные движения на рынках произошли после неожиданного смягчения в декабре 2022 года и повышения ставки в июле 2024 года, которое помогло спровоцировать сворачивание кэрри-трейда. См. почему глобальные рынки следят за японским долговым рынком , что происходит с валютами, когда центральный банк меняет курс и на что рынки обращают внимание на заседании центрального банка.
Повышение ставки в июле 2024 года и его последствия
31 июля 2024 года Банк Японии повысил ключевую ставку до 0,25% и сигнализировал о сокращении покупок облигаций. В сочетании со слабыми американскими данными это решение помогло укрепить иену примерно на 14% к доллару в период с 10 июля по 5 августа, что вызвало быстрый разворот кэрри-трейдов, финансируемых в иенах. 5 августа индекс Nikkei 225 упал на 12,4% — худший день с 1987 года. Этот эпизод показал, насколько чувствительными к японской политике стали глобальные рынки после многих лет около-нулевых ставок. См. почему иена укрепляется, когда глобальные рынки распродаются.
Слабая иена и интервенции
Даже после завершения YCC японские ставки оставались намного ниже американских, и иена на длительных промежутках времени ослабевала. Министерство финансов Японии неоднократно интервенировало в её поддержку: около 6,35 трлн иен в октябре 2022 года, около 9,79 трлн иен в апреле и мае 2024 года, около 5,53 трлн иен в июле 2024 года, около 11,7 трлн иен в апреле и мае 2026 года и рекордные 15,4 трлн иен в период с 30 июля по 26 августа 2026 года, включая первую совместную покупку иены США и Японией с 1998 года. Эта закономерность показала, насколько трудно свернуть многолетнюю сверхмягкую политику без валютного напряжения.
Хронология в кратком виде
| Дата | Событие |
|---|---|
| Январь 2016 | Введена отрицательная ставка −0,1% |
| Сентябрь 2016 | Начало контроля кривой доходности |
| 20 декабря 2022 | Коридор расширен до ±0,5 пункта; иена резко укрепляется |
| Июль 2023 | Дополнительная гибкость |
| 19 марта 2024 | Отрицательные ставки и завершение YCC |
| 31 июля 2024 | Ключевая ставка повышена до 0,25% |
Уроки для трейдеров
YCC показал, что центральный банк может удерживать доходность облигаций почти на любом уровне в течение многих лет, но выход из этого режима может вызвать крупные движения валютных и глобальных рынков. Неожиданные изменения, как в декабре 2022 года, двигали рынки гораздо сильнее, чем заранее объявленное формальное завершение. Трейдеры по валютным парам с иеной, японским акциям и глобальным облигациям теперь воспринимают заседания Банка Японии как крупные события. См. на что рынки обращают внимание на заседании центрального банка.
Побочные эффекты
YCC и отрицательные ставки имели издержки. Японские банки получали тонкую маржу по кредитованию, рынок облигаций становился менее ликвидным, поскольку Банк Японии владел всё большей долей государственных облигаций, а иена резко ослабевала при росте глобальной доходности. В некоторые дни почти не совершалось сделок с японскими государственными облигациями — признак того, насколько искажённым стал рынок.
Как рынки проверяли ограничение
В 2022 году, когда глобальная доходность резко выросла, некоторые инвесторы делали ставку на то, что Банку Японии придётся отказаться от потолка, продавая японские облигации и фьючерсы. Банк ответил крупными покупками и неограниченными операциями с фиксированной ставкой, но давление способствовало решению в декабре 2022 года расширить коридор, что стало неожиданностью для рынков и резко укрепило иену.
Баланс
К моменту завершения YCC Банк Японии владел примерно половиной всех японских государственных облигаций. Постепенное сокращение этих активов без нарушения работы рынка стало одной из его главных задач после выхода из режима. См. как количественное смягчение изменило рынки после 2008 года.
Распространённые неверные трактовки
- Считать, что выход из YCC в марте 2024 года стал причиной крупных рыночных движений.
- Полагать, что завершение YCC означало быстрое повышение ставок.
Что YCC значило для иены
Удерживая японскую доходность близко к нулю, пока другие центральные банки повышали ставки в 2022 году, YCC расширил разрыв процентных ставок между Японией и остальным миром. Инвесторы занимали иены, чтобы покупать активы с более высокой доходностью, и иена упала до многолетних минимумов к доллару. Каждый сигнал о том, что Банк Японии может смягчить YCC, вызывал резкое укрепление иены, как в декабре 2022 года.
Уроки для других центральных банков
YCC показал, что центральный банк может контролировать долгосрочную доходность, если готов покупать без ограничений, но что такая политика становится всё труднее и дороже поддерживать по мере изменения глобальных условий.
Картина 2026 года
К 2026 году Банк Японии повысил ставки выше уровня 0,25%, однако японские ставки оставались значительно ниже американских, а иена продолжала находиться под давлением, что привело к рекордным интервенциям. Выход из YCC был завершён, но нормализация японской политики оставалась незавершённой работой.
Наблюдение за Банком Японии сейчас
Трейдеры следят за траекторией процентной ставки Банка Японии, темпами сокращения покупок облигаций, комментариями о иене и данными по зарплатам, полученными в ходе ежегодных переговоров о заработной плате.
Что это значит для трейдеров
Трейдеры по паре USD/JPY, японским акциям и глобальным облигациям по-прежнему рассматривают решения Банка Японии как крупные события. Наибольшие реакции вызывали не заранее обозначенные движения, а неожиданности, в период с декабря 2022 года по июль 2024 года. Сокращение кредитного плеча перед заседаниями, отслеживание данных по зарплатам и инфляции, а также комментариев Министерства финансов Японии о иене помогают управлять риском резких движений. Весенние переговоры о зарплатах стали ключевым фактором для решений Банка и сами по себе превратились в рыночное событие.
Часто задаваемые вопросы
Достиг ли YCC своей цели?
Инфляция в конечном итоге поднялась выше 2%, однако в основном из-за глобальных ценовых шоков и слабой иены, а не только из-за YCC. Рост зарплат в 2023 году указывал на то, что изменения могут сохраниться.
Может ли другой центральный банк использовать YCC?
Это возможно, но выход Японии показал издержки: огромный баланс, искажение рынков облигаций и давление на валюту.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Банк Японии впервые за 17 лет повысил ставки (YCC и отрицательные ставки с 2016 года; коридор расширен до ±0,5% в конце 2022 года; зарплаты +3,6% в 2023 году; YCC в основном отменен до объявления) — The Conference Board, март 2024
- Корректировка политики Банка Японии отражается на рынках (отрицательная процентная ставка (NIR) в январе 2016 года; YCC для стимулирования крутизны кривой; изменения в декабре 2022 и июле 2023 года) — Wilmington Trust
- Японские инвесторы готовы дальше уходить от казначейских облигаций США (YCC с сентября 2016 года; ослаблен 20 декабря 2022 года) — S&P Global Market Intelligence
- Япония, крупнейший иностранный держатель казначейских облигаций США (решение от 19 марта 2024 года) — Bursa
- Что такое carry trade на иене? (Банк Японии повысил ставку до 0,25% и объявил о сокращении покупок облигаций; Nikkei −12,40%) — GKToday
- Банк Японии: сюрприз кривой доходности (крупнейший однодневный рост иены с 1998 года; доходности JGB максимальные с 2015 года) — Principal Asset Management, декабрь 2022
- История интервенций Японии на валютных рынках (октябрь 2022 года: ¥6,35 трлн; апрель–май 2024 года: ¥9,79 трлн; июль 2024 года: ¥5,53 трлн; апрель–май 2026 года: ¥11,7 трлн) — Reuters via Investing.com, 2026
- Япония потратила рекордные $96 млрд на интервенции в иену (¥15,4 трлн с 30 июля по 26 августа 2026 года; первая совместная покупка иены США и Японией с 1998 года) — Kuwait Times / AFP, август 2026
- Раскрутка carry trade: закончилась ли она? (иена +14% к доллару с 10 июля по 5 августа 2024 года; чистая международная инвестиционная позиция Японии $3,3 трлн) — Schwab via Advisor Perspectives