
Por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas
El empinamiento de la curva de rendimientos amplía la brecha entre los tipos a largo y corto plazo, pero la forma en que ocurre cambia por completo su significado para los inversores.
El empinamiento de la curva de rendimientos significa que se amplía la brecha entre los tipos de interés a largo plazo y a corto plazo. Importa cómo ocurre. En un “bull steepener” (empinamiento alcista), los rendimientos a corto plazo caen más rápido porque los mercados prevén recortes de tipos, a menudo cerca de una desaceleración. En un “bear steepener” (empinamiento bajista), los rendimientos a largo plazo suben más rápido, a menudo por preocupaciones sobre la inflación o el déficit. El cambio de forma es el mismo, pero los mensajes son muy distintos.
Dos tipos de empinamiento
Bull steepener: los tipos a corto plazo bajan porque se espera que el banco central recorte los tipos. Tras la inversión de 2022–2024, la curva estadounidense volvió a empinarse cuando la Fed comenzó a recortar tipos en 2024, un bull steepener clásico.
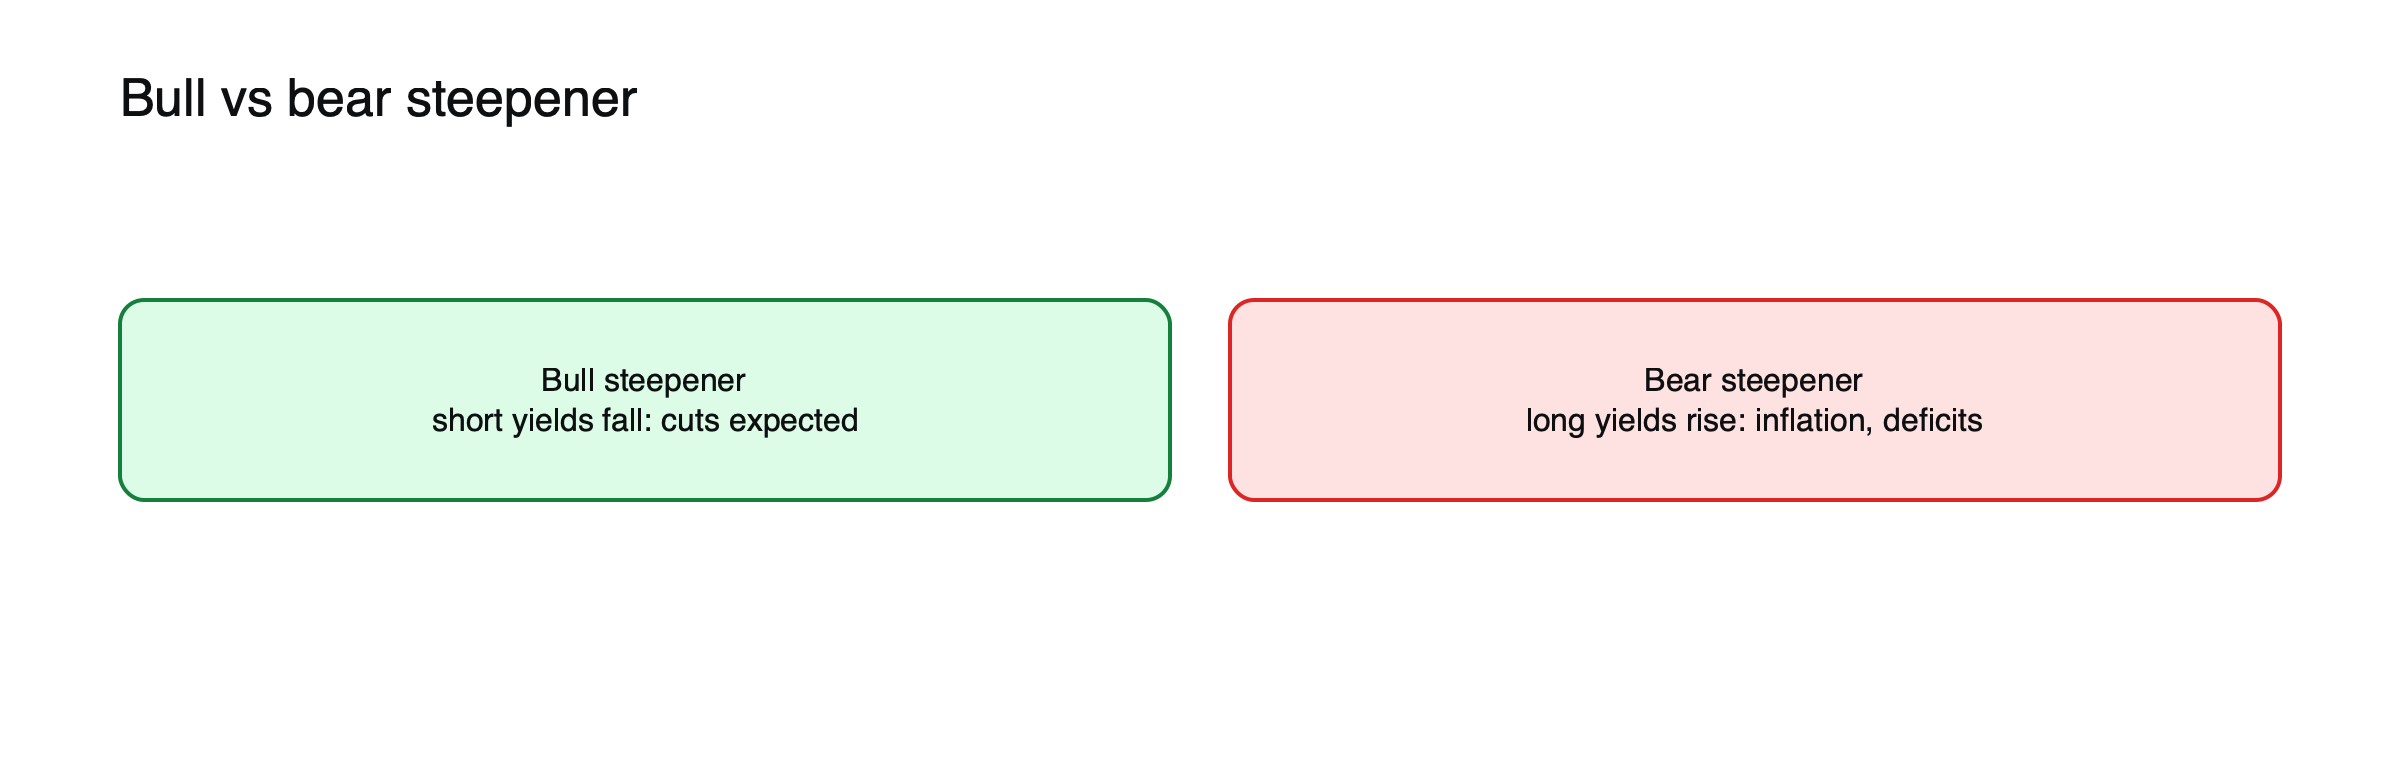
Figura: El mismo cambio de forma, mensajes distintos.
Bear steepener: los tipos a largo plazo suben porque los inversores exigen más para mantener deuda a largo plazo, por riesgo de inflación, fuerte endeudamiento público o menor compra de bonos por parte del banco central. Consulte cómo los déficits fiscales afectan a los tipos, las divisas y las bolsas.
Dos empinamientos, ilustrados
Supongamos que el rendimiento a 2 años es del 4,5 % y el de 10 años del 4,0 %, una curva invertida. (Cifras ilustrativas.) En un bull steepener, el rendimiento a 2 años cae al 3,5 % a medida que los mercados descuentan recortes, mientras que el de 10 años baja al 3,8 %: la curva pasa de −0,5 a +0,3 puntos, con todos los rendimientos más bajos. En un bear steepener, el rendimiento a 2 años se mantiene en el 4,5 % mientras que el de 10 años sube al 5,0 %: la curva vuelve a alcanzar +0,5 puntos, pero el coste de financiación a largo plazo ha subido con fuerza. Ambos casos son empinamientos, con consecuencias opuestas para los prestatarios y los bonos a largo plazo.
Aplanamientos, también
La misma lógica se aplica al aplanamiento. Un bear flattener (aplanamiento bajista), con los rendimientos a corto plazo subiendo más rápido, es típico cuando el banco central sube los tipos; un bull flattener (aplanamiento alcista), con los rendimientos a largo plazo cayendo más rápido, suele reflejar un debilitamiento del crecimiento o de las expectativas de inflación. Nombrar el movimiento con precisión dice mucho más que decir que la curva se aplanó o se empinó.
Por qué importa para las acciones
Un bull steepener tras una inversión históricamente se ha producido cerca de recesiones, porque refleja recortes en respuesta a la debilidad. Un bear steepener eleva el coste de financiación en toda la economía y puede lastrar las valoraciones bursátiles, especialmente las de las empresas de crecimiento de larga duración.
Cómo distinguirlos
Compruebe qué extremo de la curva se mueve y por qué: la caída de los rendimientos a 2 años apunta a recortes previstos; la subida de los rendimientos a 10 o 30 años apunta a la prima por plazo, la inflación o preocupaciones sobre la oferta. Observe también las expectativas de inflación y la demanda en las subastas del Tesoro.
El reempinamiento de 2024
La curva estadounidense 2 años/10 años se invirtió en julio de 2022 y permaneció invertida durante 26 meses, hasta volverse positiva en septiembre de 2024, cuando la Fed comenzó a recortar tipos. El movimiento fue un bull steepener, impulsado por la caída de los rendimientos a corto plazo. Históricamente, estos reempinamientos se han producido con frecuencia cerca del inicio de recesiones, pero a 2026 ninguna había seguido, otra señal de que la curva es una pista y no un calendario. Consulte qué significa una curva de rendimientos invertida.
Bear steepening y la prima por plazo
Los rendimientos a largo plazo incluyen una prima por plazo, una compensación adicional por prestar durante muchos años. Tiende a subir cuando los inversores se preocupan por la incertidumbre inflacionaria, el fuerte endeudamiento público o la reducción de las tenencias de bonos por parte de los bancos centrales. Una prima por plazo creciente empina la curva desde el extremo largo, incluso si no cambian los tipos de política esperados, y puede elevar el coste de las hipotecas y de la financiación empresarial. Consulte qué mueve el rendimiento del Tesoro a 10 años.
Limitaciones. Las compras de bonos por parte del banco central, la demanda extranjera y la regulación distorsionan la curva, por lo que su forma es una pista y no una previsión. Consulte qué ocurre en los mercados cuando la curva de rendimientos deja de estar invertida y cómo han funcionado las señales de recesión.
Qué significa el empinamiento para distintos activos
| Activo | Empinamiento alcista | Empinamiento bajista |
|---|---|---|
| Bonos a corto plazo | Ganan | Poco cambio |
| Bonos a largo plazo | Ganan moderadamente | Caen |
| Acciones bancarias | Mixto; los márgenes mejoran, pero preocupa el crecimiento | A menudo se benefician de márgenes más amplios |
| Acciones de crecimiento | Respaldadas por tipos más bajos si no hay recesión | Presionadas por rendimientos largos más altos |
| Divisa | A menudo se debilita a medida que se descuentan recortes | Puede debilitarse si los temores fiscales impulsan el movimiento |
(Tendencias generales; el contexto importa.)
El empinamiento en otros mercados
Los mismos patrones aparecen en otros mercados de bonos gubernamentales. En 2022, los rendimientos de los gilts británicos a largo plazo se dispararon tras el minipresupuesto, un fuerte empinamiento bajista impulsado por temores fiscales. Las curvas japonesas se han empinado desde que el Banco de Japón puso fin a sus topes de rendimiento. Comparar curvas entre países ayuda a separar las tendencias globales de las historias locales. Consulte lo que ocurrió en la crisis de los gilts británicos.
Operar el empinamiento
Los operadores expresan su visión sobre la curva comprando futuros de bonos de vencimiento corto y vendiendo los de vencimiento largo, o al revés, dimensionando cada pata para que tenga una sensibilidad similar a los rendimientos. Los CFD sobre futuros de bonos permiten posiciones similares con apalancamiento. Las operaciones sobre la curva obtienen beneficios de los cambios en la pendiente, no del nivel general de los tipos, pero conllevan un riesgo significativo cuando los mercados se mueven bruscamente.
Reempinamiento y recesiones pasadas
En ciclos anteriores, la curva dejó de estar invertida poco antes de las recesiones de 2001 y 2007, cuando la Reserva Federal recortó tipos en respuesta al debilitamiento del crecimiento. Ese patrón llevó a muchos analistas a considerar un empinamiento alcista tras una inversión como una advertencia de que una desaceleración estaba cerca. El episodio de 2024, sin recesión a fecha de 2026, demostró que el patrón no está garantizado.
Los bancos y la curva
Los bancos piden prestado a corto plazo y prestan a largo plazo, por lo que una curva más empinada tiende a ampliar sus márgenes de préstamo. Las acciones bancarias suelen subir en los empinamientos bajistas y al principio de los alcistas, siempre que la calidad crediticia se mantenga. Si el empinamiento se produce con un aumento de la morosidad, el beneficio para los márgenes puede verse superado por las pérdidas.
El empinamiento y el dólar
Un empinamiento alcista impulsado por recortes esperados de la Fed tiende a debilitar el dólar, porque se espera que los tipos a corto plazo de Estados Unidos bajen en relación con otros países. Un empinamiento bajista impulsado por temores fiscales también puede debilitar el dólar si los inversores pierden confianza en las finanzas del gobierno estadounidense, a diferencia de un aumento típico de los rendimientos, que respalda la divisa.
Malinterpretaciones habituales
- Tratar cualquier empinamiento como una señal de recesión.
- Ignorar qué extremo de la curva es el que se mueve.
Seguir el empinamiento en tiempo real
Para leer un movimiento de empinamiento, compare el cambio diario en los rendimientos a 2 y 10 años. Si el de 2 años cae más, el movimiento es un empinamiento alcista impulsado por expectativas de tipos; si el de 10 años sube más, es un empinamiento bajista impulsado por el extremo largo. Revisar el punto de equilibrio de inflación y los resultados de las subastas muestra después si la inflación o la oferta están detrás de un empinamiento bajista. Muchas plataformas de gráficos permiten a los operadores representar el diferencial directamente.
Qué significa el empinamiento para los inversores a largo plazo
Para los inversores en bonos, un empinamiento bajista puede ser doloroso para las posiciones a largo plazo, pero crea oportunidades para comprar bonos largos con rendimientos más altos. Un empinamiento alcista recompensa a quienes mantuvieron bonos más cortos y se posicionaron ante los recortes. Ajustar los vencimientos de los bonos al horizonte temporal de cada uno reduce el riesgo de verse obligado a vender bonos largos tras un fuerte aumento de los rendimientos.
El empinamiento y las hipotecas
Los tipos hipotecarios en Estados Unidos están ligados a los rendimientos a más largo plazo, especialmente al Tesoro a 10 años. En un empinamiento alcista, los tipos hipotecarios pueden bajar solo ligeramente aunque los tipos a corto plazo caigan con fuerza, porque los rendimientos largos se mueven menos. En un empinamiento bajista, los tipos hipotecarios pueden subir incluso mientras el banco central recorta tipos, frustrando a los prestatarios que esperaban alivio. La forma de la curva, no solo el tipo de política monetaria, determina lo que pagan los hogares.
Lista de verificación del empinamiento
- ¿Cae el rendimiento a 2 años o sube el de 10 años?
- ¿Qué están haciendo las expectativas de inflación?
- ¿Cómo fue la demanda en las subastas recientes de bonos largos?
- ¿Está el banco central recortando, manteniendo o reduciendo su balance?
El empinamiento y el oro
El oro tiende a beneficiarse de un bull steepener, porque la caída de los tipos a corto plazo y los recortes esperados reducen el coste de oportunidad de mantenerlo. En un bear steepener impulsado por temores de inflación, el oro también puede comportarse bien; en uno impulsado por el aumento de los rendimientos reales, puede tener dificultades. Al igual que con otros activos, la causa del empinamiento importa más que la etiqueta.
Empinamiento y política
Los bancos centrales influyen directamente en el tramo corto de la curva, pero en el tramo largo solo de forma indirecta, a través de las expectativas y de sus tenencias de bonos. Cuando reducen sus balances, aumentan la oferta de bonos a largo plazo que los inversores deben absorber, lo que puede contribuir a un bear steepener.
Preguntas frecuentes
¿Es bueno o malo para la economía que la curva se empine?
Depende de la causa: un bull steepener puede anticipar recortes de tipos y un crecimiento más débil; un bear steepener puede señalar preocupaciones por la inflación o por las finanzas públicas.
¿Qué tramo de la curva debo vigilar?
Los rendimientos a 2 y 10 años son el par más habitual, y el de 30 años aporta información sobre la inflación a largo plazo y el riesgo fiscal.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- ¿Qué es una curva de rendimientos invertida? (inversión de 2022–2024 seguida de un bull steepener cuando comenzaron los recortes; las recesiones históricamente comenzaron después del re-empinamiento) — Tapeboard
- The Yield Curve Manual (la curva se desinvirtió antes de las recesiones de 2001 y 2007) — TheTrading.Tools
- Historial de inversión de la curva 2s10s (invertida en julio de 2022; 26 meses; sin recesión a fecha de 2026) — Eco3min