
Почему крутизация кривой доходности может означать совсем разные вещи
Крутизация кривой доходности может иметь разные причины: бычья крутизация происходит из-за ожидания снижения ставок, а медвежья из-за роста долгосрочных доходностей.
Крутизация кривой доходности означает, что разрыв между долгосрочными и краткосрочными процентными ставками увеличивается. Важно, как это происходит. В «bull steepener» краткосрочные доходности падают быстрее, поскольку рынки ожидают снижения ставок, часто на фоне замедления экономики. В «bear steepener» долгосрочные доходности растут быстрее, часто из-за опасений по поводу инфляции или дефицита бюджета. Изменение формы одно и то же, а послания совсем разные.
Два вида крутизации
Bull steepener (бычья крутизация): краткосрочные ставки снижаются, потому что ожидается, что центральный банк начнет их снижать. После инверсии 2022–2024 годов кривая доходности США вновь стала крутой, когда ФРС начала снижать ставки в 2024 году, что является классической бычьей крутизацией.
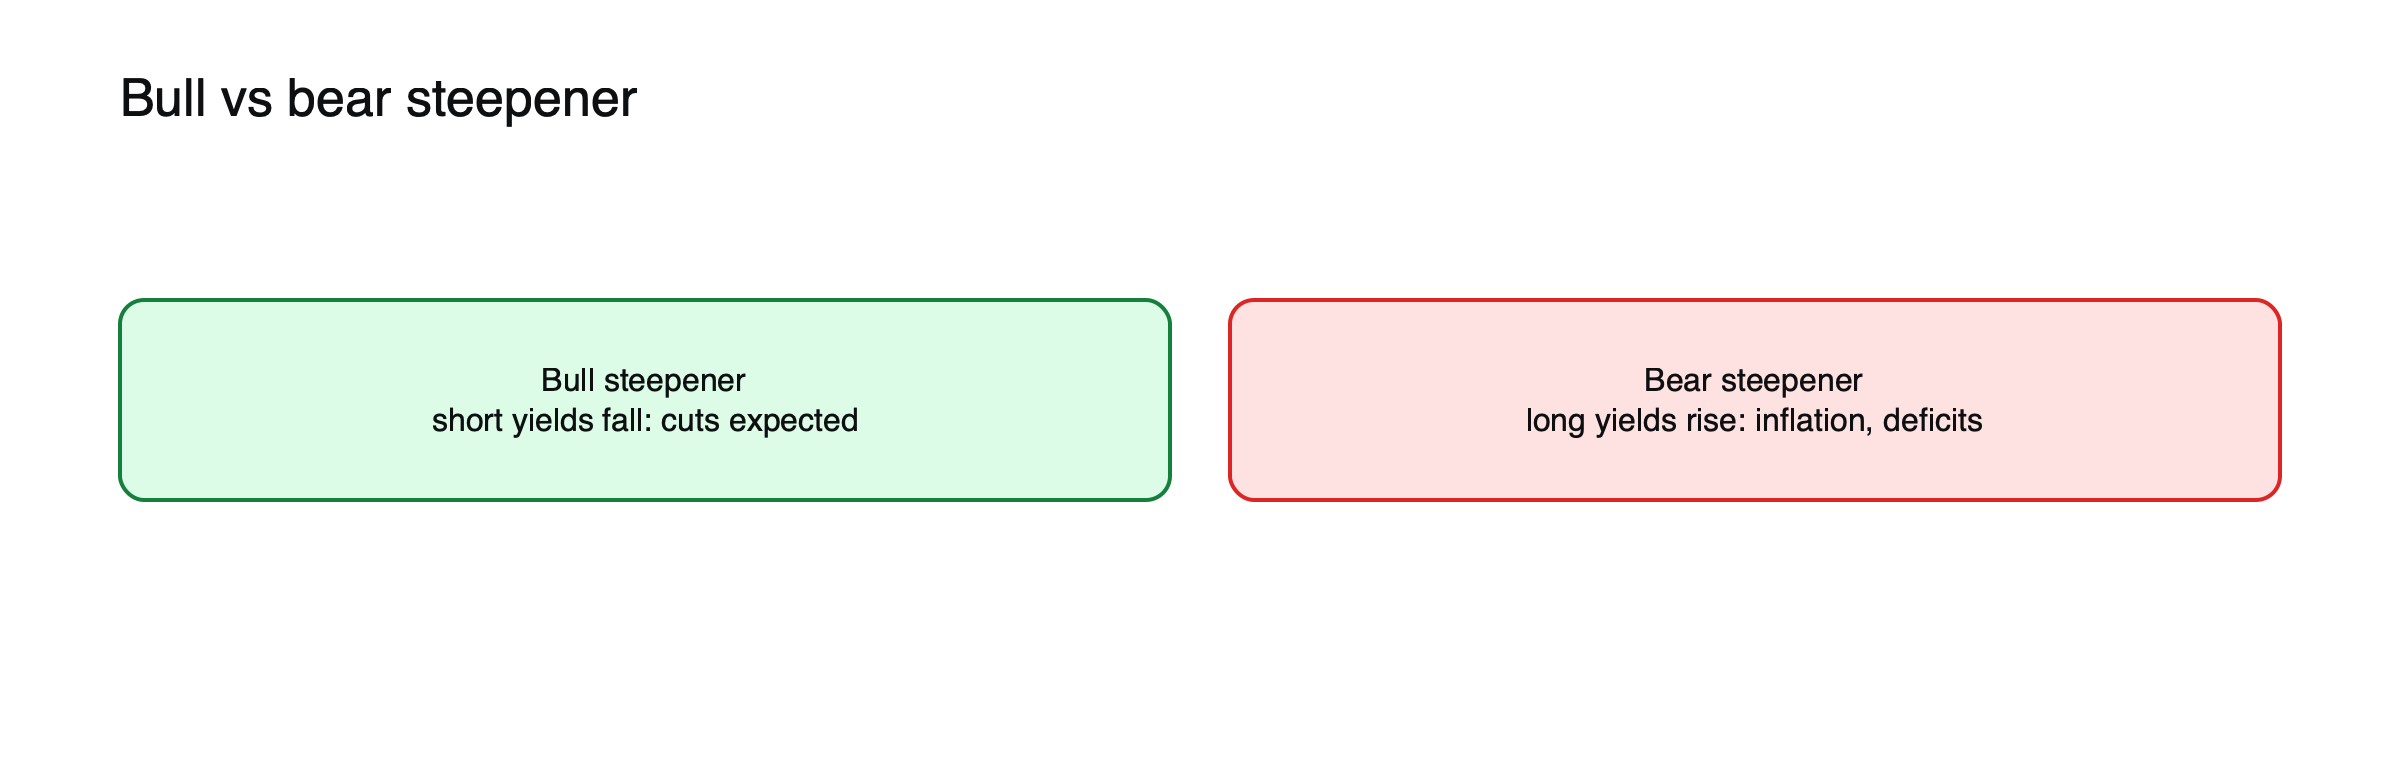
Рисунок: одно и то же изменение формы кривой, но разные послания.
Bear steepener (медвежья крутизация): долгосрочные ставки растут, потому что инвесторы требуют большей доходности за владение долгосрочным долгом из-за инфляционного риска, интенсивных государственных заимствований или сокращения покупок облигаций центральным банком. См. как бюджетные дефициты влияют на ставки, валюты и акции.
Два вида крутизации на примере
Допустим, доходность 2-летних облигаций составляет 4,5%, а 10-летних 4,0%, то есть кривая инвертирована. (Иллюстративные значения.) При бычьей крутизации доходность 2-летних облигаций падает до 3,5%, поскольку рынки закладывают снижение ставок, а доходность 10-летних снижается до 3,8%: кривая смещается с −0,5 до +0,3 пункта, при этом все доходности становятся ниже. При медвежьей крутизации доходность 2-летних остается на уровне 4,5%, а 10-летних резко растет до 5,0%: кривая снова смещается до +0,5 пункта, но стоимость долгосрочных заимствований заметно возрастает. В обоих случаях происходит крутизация, но последствия для заемщиков и долгосрочных облигаций противоположны.
Уплощение тоже
Та же логика применима и к уплощению. Медвежье уплощение, при котором краткосрочные доходности растут быстрее, típично, когда центральный банк повышает ставки; бычье уплощение, при котором долгосрочные доходности падают быстрее, часто отражает ослабление роста или снижение ожиданий инфляции. Точное название движения дает гораздо больше информации, чем просто утверждение, что кривая «уплощилась» или «стала круче».
Почему это важно для акций
Бычья крутизация после инверсии исторически часто предшествовала рецессиям, поскольку отражает снижение ставок в ответ на слабость экономики. Медвежья крутизация повышает стоимость заимствований во всей экономике и может давить на оценки акций, особенно компаний роста с длинной дюрацией.
Как их различить
Проверьте, какой участок кривой движется и почему: падение доходности 2-летних облигаций указывает на ожидаемое снижение ставок; рост доходности 10- или 30-летних указывает на премию за срок, инфляцию или опасения по поводу предложения. Посмотрите также на инфляционные ожидания и спрос на аукционах казначейских облигаций.
Повторная крутизация 2024 года
Кривая доходности 2-летних и 10-летних облигаций США инвертировалась в июле 2022 года и оставалась инвертированной 26 месяцев, а в сентябре 2024 года вновь стала положительной, когда ФРС начала снижать ставки. Это движение было бычьей крутизацией, которую возглавило падение краткосрочных доходностей. Исторически такая повторная крутизация часто случалась незадолго до начала рецессий, но по состоянию на 2026 год ни одна рецессия за ней не последовала, что является еще одним подтверждением того, что кривая доходности служит подсказкой, а не расписанием. См. что означает инвертированная кривая доходности.
Медвежья крутизация и премия за срок
Долгосрочные доходности включают премию за срок, то есть дополнительную компенсацию за предоставление средств на многие годы. Она, как правило, растет, когда инвесторы опасаются неопределенности инфляции, интенсивных государственных заимствований или сокращения центральными банками своих портфелей облигаций. Растущая премия за срок делает кривую круче за счет длинного конца, даже если ожидаемые ставки политики не меняются, и может повышать стоимость ипотечных и корпоративных заимствований. См. что влияет на доходность 10-летних казначейских облигаций.
Ограничения. Покупки облигаций центральным банком, спрос иностранных инвесторов и регулирование искажают кривую доходности, поэтому ее форма служит подсказкой, а не прогнозом. См. что происходит с рынками, когда кривая доходности выходит из инверсии и как сигналы рецессии работали на практике.
Что крутизация означает для разных активов
| Актив | Бычье крутение (bull steepener) | Медвежье крутение (bear steepener) |
|---|---|---|
| Краткосрочные облигации | Растут в цене | Почти без изменений |
| Долгосрочные облигации | Умеренно растут в цене | Падают в цене |
| Акции банков | Смешанно; маржа улучшается, но растут опасения за рост | Часто выигрывают от расширения маржи |
| Акции роста | Поддерживаются более низкими ставками, если нет рецессии | Давят более высокие долгосрочные доходности |
| Валюта | Часто ослабевает, так как закладываются снижения ставок | Может ослабнуть, если движение вызвано фискальными опасениями |
(Общие тенденции; контекст имеет значение.)
Крутизация на других рынках
Те же закономерности проявляются и на рынках государственных облигаций других стран. В 2022 году доходности длинных британских гилтов резко выросли после «мини-бюджета», что стало резким медвежьим крутением кривой, вызванным фискальными опасениями. Японские кривые становились круче по мере того, как Банк Японии отказался от потолков доходности. Сравнение кривых разных стран помогает отделить глобальные тенденции от местных факторов. См. что произошло в кризисе британских гилтов.
Торговля крутизацией
Трейдеры выражают взгляды на кривую, покупая фьючерсы на краткосрочные облигации и продавая фьючерсы на долгосрочные (или наоборот), с размером позиций, при котором чувствительность каждой ноги к доходностям примерно одинакова. CFD на фьючерсы на облигации позволяют открывать похожие позиции с плечом. Сделки на кривой зарабатывают на изменении наклона, а не на общем уровне ставок, но при резких движениях рынка несут значительный риск.
Повторное крутение и прошлые рецессии
В прошлых циклах кривая выходила из инверсии незадолго до рецессий 2001 и 2007 годов, поскольку ФРС снижала ставки в ответ на ослабление роста. Этот паттерн заставил многих аналитиков рассматривать бычье крутение после инверсии как предупреждение о приближающемся спаде. Эпизод 2024 года, без рецессии по состоянию на 2026 год, показал, что этот паттерн не гарантирован.
Банки и кривая доходности
Банки занимают на короткий срок и кредитуют на длинный, поэтому более крутая кривая обычно расширяет их кредитную маржу. Акции банков часто растут при медвежьем крутении и в начале бычьего, при условии что качество кредитов сохраняется. Если крутизна сопровождается ростом дефолтов, выгода от маржи может быть перекрыта убытками.
Крутизация и доллар
Бычье крутение, вызванное ожидаемым снижением ставок ФРС, как правило ослабляет доллар, поскольку краткосрочные ставки США, как ожидается, упадут относительно ставок в других странах. Медвежье крутение, вызванное фискальными опасениями, также может ослабить доллар, если инвесторы потеряют доверие к финансам правительства США. Это отличается от типичного роста доходностей, который поддерживает валюту.
Распространённые ошибки в трактовке
- Восприятие любого стиппенинга как сигнала рецессии.
- Игнорирование того, какой конец кривой движется.
Наблюдение за крутизацией в реальном времени
Чтобы читать движение крутизны, сравните дневное изменение доходностей 2-летних и 10-летних облигаций. Если 2-летняя доходность падает сильнее, движение является бычьим крутением, вызванным ожиданиями ставок; если сильнее растёт 10-летняя, это медвежье крутение, вызванное длинным концом. Затем проверка инфляционных ожиданий (breakeven inflation) и результатов аукционов показывает, стоят ли за медвежьим крутением инфляция или предложение облигаций. Многие графические платформы позволяют трейдерам строить спред напрямую.
Что крутизация означает для долгосрочных инвесторов
Для владельцев облигаций медвежье крутение может быть болезненным для долгосрочных позиций, но создаёт возможности покупать длинные облигации с более высокой доходностью. Бычье крутение вознаграждает тех, кто держал более короткие облигации и делал ставку на снижение ставок. Согласование сроков погашения облигаций с инвестиционным горизонтом снижает риск вынужденной продажи длинных облигаций после резкого роста доходностей.
Крутизация и ипотека
Ипотечные ставки в США привязаны к более долгосрочным доходностям, особенно к 10-летним казначейским облигациям. При бычьем крутении ипотечные ставки могут снизиться лишь незначительно, даже когда краткосрочные ставки резко падают, поскольку длинные доходности движутся меньше. При медвежьем крутении ипотечные ставки могут расти, даже когда центральный банк снижает ставки, что разочаровывает заёмщиков, ожидавших облегчения. Форма кривой, а не только ключевая ставка, определяет, сколько платят домохозяйства.
Контрольный список по крутизации
- Падает ли 2-летняя доходность или растёт 10-летняя?
- Что происходит с инфляционными ожиданиями?
- Каким был спрос на последних аукционах длинных облигаций?
- Снижает, сохраняет или сокращает баланс центральный банк?
Крутизация и золото
Золото, как правило, выигрывает от бычьего стипенера (bull steepener), поскольку снижение краткосрочных ставок и ожидания их сокращения уменьшают альтернативную стоимость владения им. При медвежьем стипенере, вызванном опасениями по поводу инфляции, золото также может показывать хорошие результаты; при медвежьем стипенере, вызванном ростом реальной доходности, ему может быть трудно. Как и в случае с другими активами, причина steepening важнее его названия.
Крутизна кривой и денежно-кредитная политика
Центральные банки напрямую влияют на короткий конец кривой, а на длинный конец — лишь косвенно, через ожидания и портфели облигаций. Когда они сокращают свои балансы, они увеличивают предложение длинных облигаций, которые инвесторам необходимо абсорбировать, что может способствовать медвежьему стипенеру.
Часто задаваемые вопросы
Хороша или плоха для экономики крутая кривая доходности?
Это зависит от причины: бычий стипенер может сигнализировать о предстоящем снижении ставок и ослаблении роста; медвежий стипенер может сигнализировать об опасениях по поводу инфляции или бюджетной политики.
На какую часть кривой следует обращать внимание?
Наиболее распространенная пара — доходности 2-летних и 10-летних облигаций, а 30-летняя добавляет информацию о долгосрочной инфляции и бюджетных рисках.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Что такое инвертированная кривая доходности? (инверсия 2022–2024 годов, после которой последовал бычий стипенер по мере начала снижения ставок; рецессии исторически начинались после повторного стипенирования кривой) — Tapeboard
- Руководство по кривой доходности (выход из инверсии перед рецессиями 2001 и 2007 годов) — TheTrading.Tools
- История инверсии кривой доходности 2s10s (инверсия в июле 2022 года; 26 месяцев; рецессии на момент 2026 года не было) — Eco3min