
Por qué la independencia de los bancos centrales importa a los mercados
La independencia de los bancos centrales importa porque los mercados necesitan creer que los responsables de la política subirán los tipos para combatir la inflación, incluso cuando sea políticamente doloroso. La década de 1970 ofrece la advertencia clásica, y la experiencia de Turquía muestra lo rápido que pueden reaccionar los mercados.
La independencia del banco central importa porque los mercados necesitan creer que los responsables de la política subirán los tipos de interés para combatir la inflación, incluso cuando ello sea políticamente doloroso. Cuando esa creencia se debilita, los inversores exigen mayores rendimientos a largo plazo y la moneda puede caer. Los años setenta son la advertencia clásica: la presión política para mantener los tipos bajos contribuyó a que la inflación de EE. UU. subiera hasta el 14,8 % en 1980.
La lección de los años setenta
El presidente Nixon presionó al presidente de la Fed, Arthur Burns, para que mantuviera una política monetaria expansiva antes de las elecciones de 1972, y la Fed lo hizo. La inflación subió desde alrededor del 3 % a finales de 1972 hasta más del 11 % en 1975 y más del 14 % en 1979. Burns afirmó después que era «ilusorio» esperar que los bancos centrales frenaran la inflación bajo tal presión. Paul Volcker, nombrado en 1979, elevó el tipo de los fondos federales al 20 % en junio de 1981 y provocó una recesión profunda, pero restableció la credibilidad. Véase lo que la inflación de los años setenta enseña a los mercados actuales.
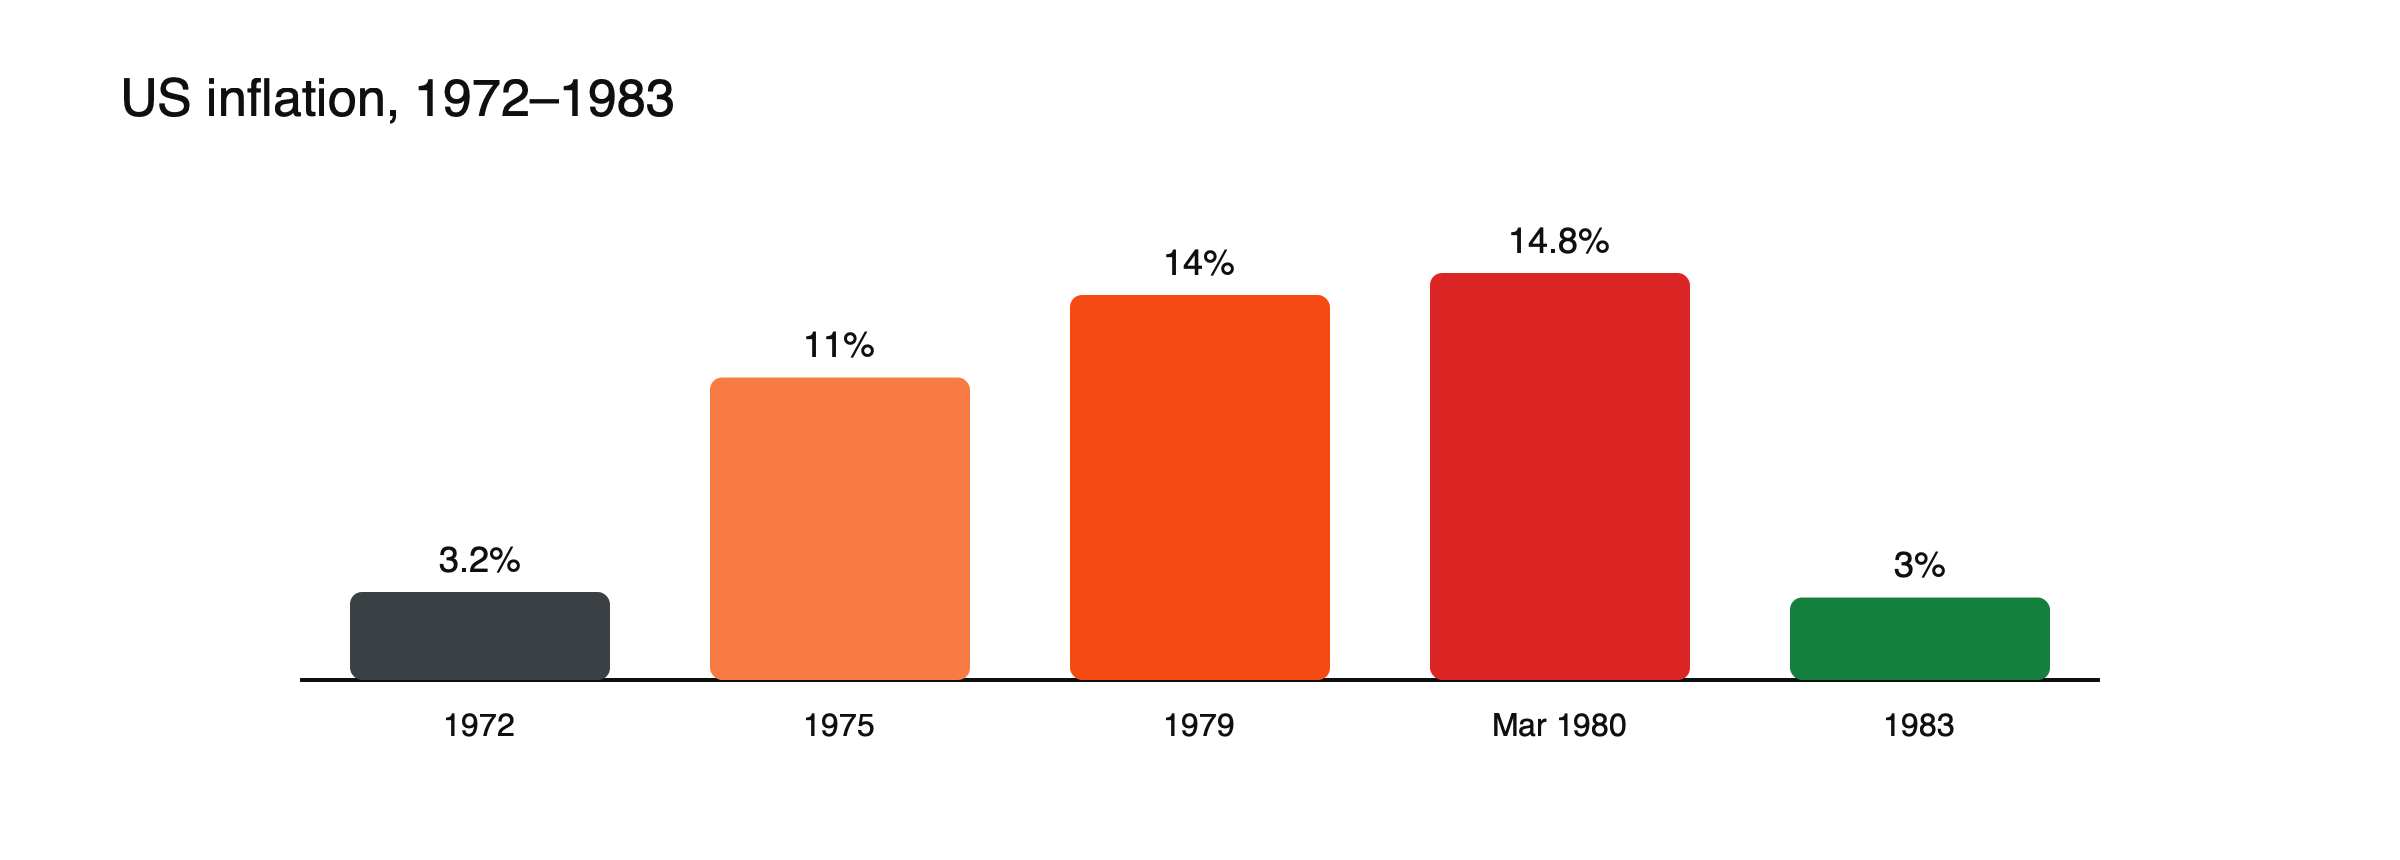
Figura: inflación en EE. UU. antes y después del shock de Volcker.
El giro de Volcker
La inflación alcanzó un máximo de alrededor del 14,8 % en marzo de 1980. Bajo la presidencia de Paul Volcker, la Fed elevó su tipo de política hasta cerca del 20 % en junio de 1981, aceptando recesiones profundas para acabar con la inflación. La política fue políticamente dolorosa, pero restauró la credibilidad de la Fed, y la inflación cayó bruscamente durante los años ochenta. El episodio se convirtió en el modelo de los bancos centrales independientes: dispuestos a imponer dolor a corto plazo para asegurar la estabilidad de precios a largo plazo.
Cómo valoran los mercados la independencia
- Expectativas de inflación: los bancos centrales creíbles mantienen ancladas las expectativas a largo plazo, de modo que los shocks a corto plazo se disipan.
- Rendimientos a largo plazo: las dudas sobre la independencia añaden una prima de riesgo a los bonos a largo plazo.
- Divisas: la percepción de control político de los tipos tiende a debilitar una moneda.
Una prima de credibilidad, ilustrada
Supongamos que dos países tienen la misma inflación actual, del 4 %, pero los inversores confían en que un banco central devolverá la inflación al 2 % y dudan del otro. (Escenario ilustrativo.) Las expectativas de inflación a largo plazo podrían ser del 2,2 % en el primero y del 3,5 % en el segundo. Los inversores exigen mayores rendimientos a largo plazo para compensarlo, quizá 1,5 puntos más, y la moneda del segundo país tiende a debilitarse con el tiempo. La diferencia refleja la credibilidad, no la inflación actual.
Un caso moderno: Turquía
Desde 2021, el banco central de Turquía recortó los tipos de interés pese al aumento de la inflación, un ciclo de relajación que el presidente llevaba tiempo buscando. La lira perdió alrededor del 44 % frente al dólar en 2021 y otro 30 % en 2022, y la inflación interanual alcanzó el 85,5 % en octubre de 2022, su nivel más alto desde 1998, mientras el banco central seguía recortando su tipo de política hasta el 9 % a finales de 2022. El episodio mostró lo rápido que pueden moverse una moneda y la inflación cuando los mercados dudan del compromiso de un banco central con la estabilidad de precios.
Dónde está la línea
Los gobiernos fijan los mandatos de los bancos centrales, y la coordinación en una crisis es algo normal. La preocupación surge cuando los cargos electos presionan para que las decisiones sobre tipos sirvan a objetivos políticos de corto plazo por encima de la estabilidad de precios.
Qué vigilar
Los nombramientos, la presión pública sobre los responsables, los cambios en los mandatos y los movimientos de los rendimientos a largo plazo y de las expectativas de inflación tras las declaraciones políticas. Véase cómo los déficits fiscales afectan a los tipos, las divisas y las bolsas y en qué se diferencian el BCE y la Fed al mover los mercados.
Dominancia fiscal
Los economistas utilizan el término dominancia fiscal para describir situaciones en las que las necesidades de financiación del gobierno restringen al banco central, por ejemplo presionándolo para mantener los tipos bajos de modo que la deuda siga siendo asequible. Los inversores se preocupan por la dominancia fiscal cuando los niveles de deuda son altos y los déficits grandes, porque aumenta el riesgo de que se tolere la inflación para aliviar la carga de la deuda. La crisis de los gilts británicos de 2022 mostró lo rápido que los mercados de bonos pueden reaccionar ante las dudas sobre la política fiscal. Véase qué ocurrió en la crisis de los gilts británicos.
Cómo se protege la independencia
La mayoría de las economías avanzadas conceden independencia a sus bancos centrales por ley: mandatos fijos para los gobernadores, normas que limitan su destitución, prohibiciones de financiar directamente a los gobiernos y mandatos claros. La transparencia, mediante la publicación de decisiones, actas y previsiones, también ayuda, porque demuestra que las decisiones siguen el mandato y no los calendarios políticos.
Señales de los mercados ante la duda
Cuando los inversores empiezan a dudar de la independencia, suelen aparecer varias señales a la vez: los rendimientos a largo plazo suben más que los de corto plazo, las expectativas de inflación implícitas en los bonos (breakevens) aumentan, el oro se fortalece y la moneda se debilita. Un empinamiento bajista de la curva de rendimientos impulsado por temores inflacionarios es una de las señales de alerta más claras. Véase por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas.
Independencia y objetivos de inflación
La mayoría de los bancos centrales independientes fijan actualmente un objetivo de inflación de alrededor del 2%, publican previsiones y explican sus decisiones con detalle. El objetivo ofrece a los mercados un referente: si los responsables de la política parecen dispuestos a tolerar una inflación muy superior por razones políticas, los inversores exigen más compensación. Los objetivos claros y un razonamiento transparente dificultan que la presión política cambie la política sin que se note. Véase qué escuchan los mercados en una reunión de un banco central.
Los años setenta en los mercados
La pérdida de control de la inflación en los años setenta perjudicó gravemente a los tenedores de bonos, ya que la inflación creciente erosionó los pagos fijos y empujó al alza los rendimientos. Las acciones sufrieron en términos reales, mientras el oro y las materias primas se dispararon. Cuando la credibilidad se restableció a comienzos de los años ochenta, la tendencia se invirtió y se inició un largo mercado alcista en bonos y acciones. Véase lo que la inflación de los años setenta enseña a los mercados actuales.
Cooperación en las crisis
La independencia no significa que los bancos centrales nunca trabajen con los gobiernos. En 2008 y 2020, bancos centrales y gobiernos coordinaron estrechamente sus acciones para estabilizar los mercados, y pocos inversores lo consideraron una amenaza para la independencia, porque las medidas fueron temporales y estaban orientadas a la estabilidad financiera. La preocupación surge cuando la cooperación se convierte en un compromiso duradero de mantener los tipos bajos con independencia de la inflación.
Mercados emergentes
La independencia importa aún más en los mercados emergentes, donde las monedas son más frágiles y las expectativas de inflación están menos ancladas. Los cambios en la dirección del banco central o los giros bruscos de la política pueden mover sus monedas con fuerza en cuestión de días.
Malas interpretaciones habituales
- Considerar cualquier comentario del gobierno sobre los tipos de interés como una amenaza para la independencia.
- Suponer que la independencia garantiza una inflación baja.
Cómo los nombramientos mueven los mercados, ilustrado
Supongamos que los mercados saben que se espera que un nuevo responsable del banco central favorezca recortes de tipos más rápidos pese a una inflación por encima del objetivo. (Escenario ilustrativo.) Los rendimientos a corto plazo podrían bajar por las expectativas de una política más laxa, pero los rendimientos a largo plazo pueden subir a medida que los inversores exigen más compensación por el riesgo inflacionario, empinando la curva. La moneda se debilita y el oro se fortalece. Si después el nuevo responsable señala un compromiso firme con el objetivo de inflación, buena parte del movimiento puede revertirse. Los mercados juzgan las acciones a lo largo del tiempo, no solo los anuncios.
Independencia y la moneda
Las monedas son especialmente sensibles a las dudas sobre la independencia, porque los inversores extranjeros pueden trasladar su dinero a otro lugar con rapidez. Un banco central percibido como comprometido con una inflación baja sostiene la demanda de su moneda; uno percibido como políticamente condicionado puede enfrentarse a salidas de capital persistentes.
La independencia en el mundo
La mayoría de las economías avanzadas, incluidas la zona del euro, el Reino Unido, Japón y Canadá, conceden a sus bancos centrales independencia operativa. Muchos mercados emergentes también han avanzado desde los años noventa hacia bancos centrales independientes con objetivos de inflación, con una inflación en general más baja y estable como resultado. Allí donde la independencia se ha debilitado, la inflación y la volatilidad de la moneda han aumentado con frecuencia. Véase cómo el BCE y la Fed difieren en su impacto sobre los mercados.
Qué pueden hacer los inversores
Los inversores preocupados por las amenazas a la independencia suelen reducir su exposición a bonos de largo plazo, añadir bonos vinculados a la inflación u oro y diversificar su exposición cambiaria. Vigilar el breakeven de inflación a largo plazo, la pendiente de la curva de rendimientos y la evolución de la moneda tras las declaraciones políticas ofrece una lectura temprana de si los mercados se toman en serio la amenaza. Reaccionar en exceso a cada titular puede ser costoso, porque muchas preocupaciones se desvanecen sin efectos duraderos sobre la política.
Independencia y el mercado de bonos, ilustrado
Supongamos que las expectativas de inflación a largo plazo suben del 2,3% al 3,0% después de que surjan dudas sobre la independencia de un banco central, mientras que las tasas reales esperadas se mantienen sin cambios. (Escenario ilustrativo.) El rendimiento de un bono gubernamental a 10 años podría subir alrededor de 0,7 puntos como resultado, lo que reduciría el precio de un bono con una duración de alrededor de 8 en aproximadamente un 5,6%. Las tasas hipotecarias y los costos de endeudamiento corporativo seguirían esa tendencia. El costo de la pérdida de credibilidad recae sobre los prestatarios y los tenedores de bonos de toda la economía, no solo sobre el gobierno. Recuperar la credibilidad, una vez perdida, normalmente requiere años de políticas consistentes y tasas más altas mientras tanto.
Preguntas frecuentes
¿Es la Fed totalmente independiente?
Fija las tasas sin aprobación del gobierno, pero sus líderes son designados por el presidente y confirmados por el Senado, y el Congreso establece su mandato.
¿Por qué les importan los nombramientos a los mercados?
Porque los nuevos líderes pueden cambiar la dirección de la política, y los mercados buscan señales de si priorizarán la estabilidad de precios.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el monto que invierta.
Fuentes
- Sí, esto es estanflación (la presión de Nixon sobre Burns; Burns calificó el control de la inflación por parte del banco central como «ilusorio») — Luckbox Magazine
- Un héroe inesperado en la última batalla de EE. UU. contra la inflación (inflación del 3,2% en 1972 a más del 11% en 1975 y más del 14% en 1979) — Propmodo
- The Volcker Mistake (la inflación alcanzó un máximo del 14,8% en marzo de 1980; la tasa de fondos federales llegó al 20% en junio de 1981) — debate de Motley Fool citando la historia de la Reserva Federal
- Tres lecciones de la Gran Inflación de los años 70 (credibilidad e independencia) — Livewire Markets
- La inflación de Turquía alcanza un máximo de 24 años, del 85,5%, tras recortes de tasas (octubre de 2022; la tasa de política se recortó 350 pb en tres meses, hasta el 10,5%) — Reuters vía Investing.com, noviembre de 2022
- La inflación de Turquía baja al 64,27% en diciembre (la lira perdió un 44% en 2021 y otro 30% en 2022; la tasa de política se recortó al 9%) — Reuters vía AGBI, enero de 2023
- Apagando el NBFIre (el rendimiento de los gilts a 30 años subió alrededor de 140 pb en tres días) — SUERF