
Почему независимость центрального банка важна для рынков
Независимость центральных банков важна для рынков: доверие к готовности повышать ставки ради борьбы с инфляцией влияет на доходность облигаций и курс валюты.
Независимость центрального банка важна для рынков, потому что участникам нужна уверенность в том, что политики будут повышать ставки для борьбы с инфляцией, даже когда это политически болезненно. Когда эта уверенность слабеет, инвесторы требуют более высокой доходности по долгосрочным облигациям, а валюта может упасть. Классическим предупреждением служат 1970-е: политическое давление с целью удержания низких ставок помогло разогнать инфляцию в США до 14,8% к 1980 году.
Урок 1970-х
Президент Никсон добивался от председателя ФРС Артура Бернса проведения мягкой денежной политики перед выборами 1972 года, и ФРС ее проводила. Инфляция выросла с примерно 3% в конце 1972 года до более 11% к 1975 году и более 14% к 1979 году. Позже Бернс говорил, что ожидать от центральных банков сдерживания инфляции под таким давлением было «иллюзорным». Пол Волкер, назначенный в 1979 году, поднял ставку по федеральным фондам до 20% к июню 1981 года и вызвал глубокую рецессию, но восстановил доверие. См. что инфляция 1970-х годов преподает сегодняшним рынкам.
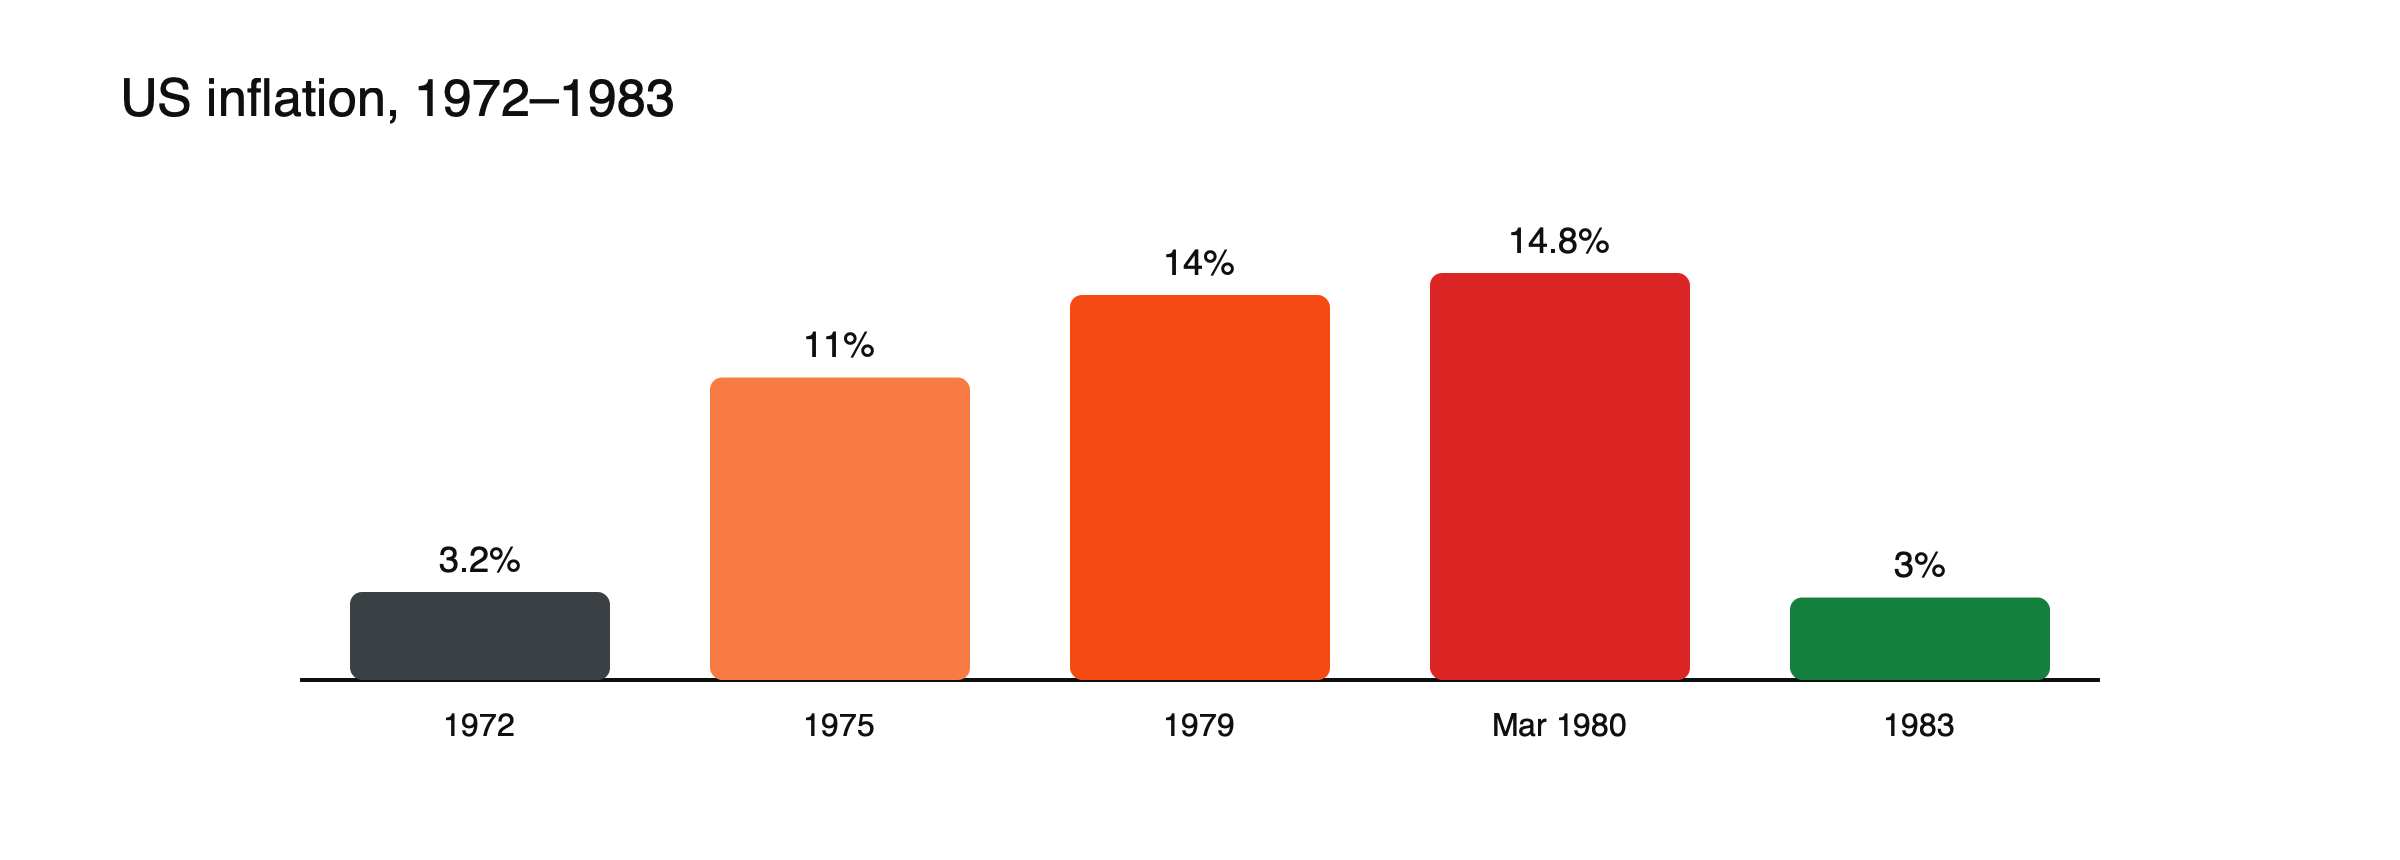
Рисунок: инфляция в США до и после шока Волкера.
Поворот Волкера
Инфляция достигла пика около 14,8% в марте 1980 года. При председателе Поле Волкере ФРС подняла базовую ставку примерно до 20% к июню 1981 года, допустив глубокие рецессии ради подавления инфляции. Эта политика была политически болезненной, но восстановила доверие к ФРС, а инфляция резко снизилась в течение 1980-х годов. Этот эпизод стал образцом для независимых центральных банков: готовность идти на краткосрочные издержки ради долгосрочной ценовой стабильности.
Как рынки оценивают независимость
- Инфляционные ожидания: авторитетные центральные банки удерживают долгосрочные ожидания на стабильном уровне, поэтому краткосрочные шоки затухают.
- Долгосрочная доходность: сомнения в независимости добавляют премию за риск к длинным облигациям.
- Валюты: восприятие политического контроля над ставками, как правило, ослабляет валюту.
Иллюстрация премии за доверие
Предположим, что в двух странах текущая инфляция одинакова и составляет 4%, но инвесторы доверяют одному центральному банку в том, что он вернет инфляцию к 2%, и сомневаются в другом. (Иллюстративный сценарий.) Долгосрочные инфляционные ожидания могут составлять 2,2% в первой стране и 3,5% во второй. Инвесторы потребуют более высокой долгосрочной доходности в качестве компенсации, возможно, на 1,5 процентного пункта больше, а валюта второй страны, вероятно, со временем ослабнет. Разница отражает доверие, а не текущую инфляцию.
Современный пример: Турция
С 2021 года центральный банк Турции снижал процентные ставки, несмотря на рост инфляции, — цикл смягчения, которого долго добивался президент. Лира потеряла около 44% к доллару в 2021 году и еще 30% в 2022 году, а годовая инфляция достигла 85,5% в октябре 2022 года, что было максимумом с 1998 года. При этом центральный банк продолжал снижать ключевую ставку до 9% к концу 2022 года. Этот эпизод показал, как быстро могут меняться курс валюты и инфляция, когда рынки сомневаются в приверженности центрального банка ценовой стабильности.
Где проходит граница
Правительства определяют мандаты центральных банков, и координация действий в кризис — обычная практика. Беспокойство вызывает ситуация, когда избранные должностные лица добиваются решений по ставкам, которые служат краткосрочным политическим целям, а не ценовой стабильности.
На что обращать внимание
Назначения, публичное давление на должностных лиц, изменения мандатов и движения долгосрочной доходности и инфляционных ожиданий после политических заявлений. См. как бюджетный дефицит влияет на ставки, валюты и акции и чем отличаются ЕЦБ и ФРС в воздействии на рынки.
Фискальное доминирование
Экономисты используют термин «фискальное доминирование» для ситуаций, когда потребности государства в заимствованиях ограничивают центральный банк, например, когда от него требуют удерживать ставки низкими, чтобы долг оставался посильным. Инвесторы беспокоятся о фискальном доминировании при высоком уровне долга и крупных дефицитах бюджета, поскольку это повышает риск того, что инфляцию будут терпеть ради облегчения долгового бремени. Кризис гилтов в Великобритании в 2022 году показал, как быстро облигационные рынки реагируют на сомнения в фискальной политике. См. что произошло во время кризиса гилтов в Великобритании.
Как защищается независимость
Большинство развитых экономик закрепляют независимость центральных банков в законе: фиксированные сроки полномочий управляющих, правила, ограничивающие их увольнение, запрет прямого финансирования правительств и четкие мандаты. Прозрачность, выражающаяся в публикации решений, протоколов заседаний и прогнозов, также помогает, поскольку показывает, что решения следуют мандату, а не политическому календарю.
Рыночные сигналы сомнений
Когда инвесторы начинают сомневаться в независимости, обычно одновременно проявляется несколько сигналов: доходность долгосрочных облигаций растет быстрее доходности краткосрочных, инфляционные брейкевены повышаются, золото укрепляется, а валюта слабеет. Медвежья крутизация кривой доходности, вызванная опасениями по поводу инфляции, — один из самых явных предупреждающих сигналов. См. почему крутизна кривой доходности может означать совершенно разное.
Независимость и инфляционные цели
Большинство независимых центральных банков сейчас ориентируются на инфляцию около 2%, публикуют прогнозы и подробно объясняют свои решения. Цель дает рынкам ориентир: если политики, по политическим причинам, готовы терпеть инфляцию заметно выше этого уровня, инвесторы требуют большей компенсации. Четкие цели и прозрачная аргументация затрудняют незаметное изменение политики под давлением политиков. См. на что рынки обращают внимание на заседании центрального банка.
1970-е годы на рынках
Утрата контроля над инфляцией в 1970-х годах сильно ударила по держателям облигаций, поскольку рост инфляции съедал фиксированные платежи и подталкивал доходности вверх. Акции в реальном выражении испытывали трудности, тогда как золото и сырьевые товары взлетели. Когда доверие было восстановлено в начале 1980-х годов, динамика изменилась на противоположную, что положило начало долгому бычьему рынку облигаций и акций. См. чему инфляция 1970-х учит сегодняшние рынки.
Сотрудничество в кризисы
Независимость не означает, что центральные банки никогда не работают с правительствами. В 2008 и 2020 годах центральные банки и правительства тесно координировали действия для стабилизации рынков, и немногие инвесторы видели в этом угрозу независимости, поскольку меры были временными и направленными на финансовую стабильность. Тревога возникает тогда, когда сотрудничество превращается в долгосрочное обязательство поддерживать низкие ставки независимо от инфляции.
Развивающиеся рынки
В развивающихся странах независимость важна еще больше, поскольку их валюты более уязвимы, а инфляционные ожидания менее закреплены. Смена руководства центрального банка или внезапные изменения политики могут резко сдвинуть их валюты в течение нескольких дней.
Распространенные неверные трактовки
- Воспринимать любой комментарий правительства о ставках как угрозу независимости.
- Считать, что независимость гарантирует низкую инфляцию.
Как назначения двигают рынки: иллюстрация
Предположим, рынки узнают, что новый глава центрального банка, по ожиданиям, будет выступать за более быстрое снижение ставок, несмотря на инфляцию выше цели. (Иллюстративный сценарий.) Краткосрочная доходность может снизиться на ожиданиях более мягкой политики, но долгосрочная доходность может вырасти, поскольку инвесторы потребуют большей компенсации за инфляционный риск, и кривая станет круче. Валюта ослабевает, а золото укрепляется. Если назначенный руководитель позже заявит о твердой приверженности инфляционной цели, значительная часть движения может обратиться вспять. Рынки оценивают действия со временем, а не только заявления.
Независимость и валюта
Валюты особенно чувствительны к сомнениям в независимости, поскольку иностранные инвесторы могут быстро перевести деньги в другие места. Центральный банк, которого считают приверженным низкой инфляции, поддерживает спрос на свою валюту; банк, который воспринимается как политически ограниченный, может столкнуться с устойчивым оттоком капитала.
Независимость в мире
Большинство развитых экономик, включая еврозону, Великобританию, Японию и Канаду, предоставляют своим центральным банкам операционную независимость. Многие развивающиеся рынки также с 1990-х годов перешли к независимым центральным банкам с инфляционными целями, что в целом привело к более низкой и стабильной инфляции. Там, где независимость ослабевала, инфляция и волатильность валют часто возрастали. См. чем отличаются ЕЦБ и ФРС в своем влиянии на рынки.
Что могут сделать инвесторы
Инвесторы, обеспокоенные угрозами независимости, часто сокращают долю длинных облигаций, добавляют облигации, привязанные к инфляции, или золото, и диверсифицируют валютные позиции. Наблюдение за долгосрочными инфляционными брейкевенами, наклоном кривой доходности и поведением валюты после политических заявлений дает раннее представление о том, воспринимают ли рынки угрозу всерьез. Чрезмерная реакция на каждый заголовок может быть дорогостоящей, поскольку многие опасения рассеиваются без долгосрочных последствий для политики.
Независимость и рынок облигаций на примере
Предположим, что долгосрочные инфляционные ожидания вырастают с 2,3% до 3,0% после появления сомнений в независимости центрального банка, при этом ожидаемые реальные ставки остаются неизменными. (Иллюстративный сценарий.) Доходность 10-летних государственных облигаций в результате может вырасти примерно на 0,7 пункта, что снизит цену облигации с дюрацией около 8 примерно на 5,6%. Ставки по ипотеке и стоимость корпоративных заимствований последуют за этим. Издержки утраты доверия ложатся на заемщиков и держателей облигаций по всей экономике, а не только на правительство. Восстановление утраченного доверия, как правило, требует нескольких лет последовательной политики, а до тех пор — более высоких ставок.
Часто задаваемые вопросы
Полностью ли независима ФРС?
Она устанавливает ставки без одобрения правительства, однако её руководителей назначает президент и утверждает Сенат, а мандат ей задает Конгресс.
Почему рынки обращают внимание на назначения?
Потому что новые руководители могут изменить направление политики, а рынки ищут признаки того, будут ли они ставить на первое место ценовую стабильность.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Да, это стагфляция (давление Никсона на Бернса; Бернс назвал контроль инфляции центральным банком «иллюзорным») — Luckbox Magazine
- Неожиданный герой последней битвы США с инфляцией (инфляция с 3,2% в 1972 году до более чем 11% к 1975 году и более 14% в 1979 году) — Propmodo
- Ошибка Волкера (пик инфляции 14,8% в марте 1980 года; ставка по федеральным фондам до 20% в июне 1981 года) — обсуждение Motley Fool со ссылкой на историю ФРС
- Три урока Великой инфляции 1970-х годов (доверие и независимость) — Livewire Markets
- Инфляция в Турции достигла 24-летнего максимума в 85,5% после снижения ставок (октябрь 2022 года; базовая ставка снижена на 350 б.п. за три месяца до 10,5%) — Reuters via Investing.com, ноябрь 2022
- Инфляция в Турции снизилась до 64,27% в декабре (лира потеряла 44% в 2021 году и еще 30% в 2022 году; базовая ставка снижена до 9%) — Reuters via AGBI, январь 2023
- Тушение NBFIre (доходность 30-летних гилтов выросла примерно на 140 б.п. за три дня) — SUERF