
Por qué los mercados globales observan el mercado de bonos de Japón
Cómo el mercado de bonos japonés influye en los rendimientos globales, en el yen y en los flujos de inversión internacionales.
Los mercados globales observan el mercado de bonos de Japón porque los inversores japoneses se cuentan entre los mayores prestamistas del mundo, con más de 3 billones de dólares invertidos en el extranjero en 2022. Japón es el mayor tenedor extranjero de bonos del Tesoro de EE. UU., con unos 1,1 billones de dólares a finales de 2023. Cuando los rendimientos japoneses suben, parte de ese dinero puede regresar a casa, lo que empuja al alza los rendimientos en otros lugares.
Por qué el dinero japonés salió al extranjero
Durante años, el Banco de Japón mantuvo los tipos de interés a corto plazo en negativo y limitó los rendimientos de los bonos del gobierno a 10 años cerca de cero. Los bancos, fondos de pensiones y aseguradoras japoneses buscaron rentabilidades más altas en el exterior, convirtiéndose en grandes compradores de bonos estadounidenses y europeos.
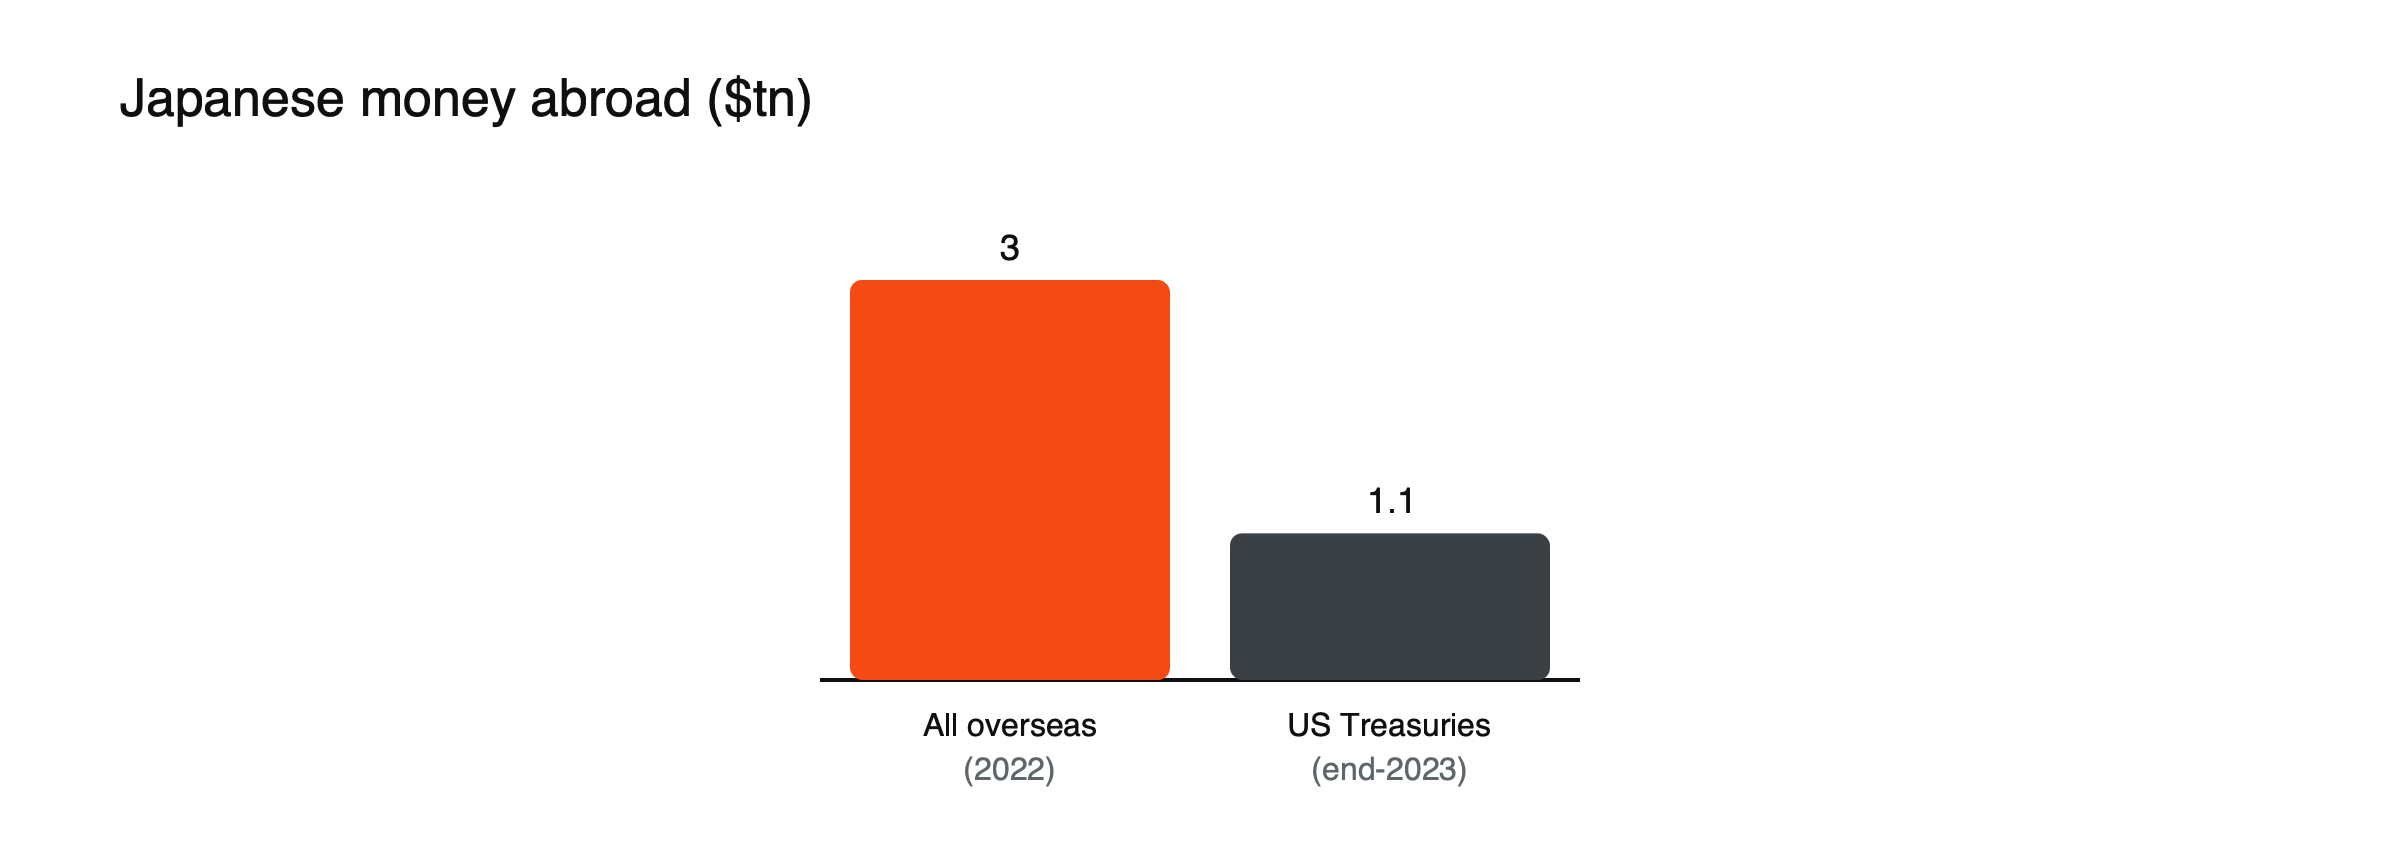 Figura: Inversiones de Japón en el extranjero (billones de dólares). Fuentes: MUFG; Bursa.
Rentabilidades con cobertura de divisa, ilustradas
Supongamos que una aseguradora japonesa puede comprar un bono del Tesoro de EE. UU. a 10 años con un rendimiento del 4,5% o un bono del gobierno japonés a 10 años con un rendimiento del 1,5%. (Cifras ilustrativas.) Sin cobertura, el bono estadounidense paga 3 puntos más, pero expone a la aseguradora a las oscilaciones del yen. Si cubre el riesgo cambiario, el coste de la cobertura equivale aproximadamente a la diferencia entre los tipos a corto plazo de EE. UU. y Japón, digamos 4 puntos, lo que deja un rendimiento estadounidense cubierto de alrededor del 0,5%, por debajo del bono japonés. Por eso, el aumento de los tipos a corto plazo de EE. UU. en 2022 hizo poco atractivos los bonos extranjeros cubiertos para muchos inversores japoneses, aunque los rendimientos estadounidenses subían.
Qué cambia cuando suben los rendimientos de los JGB
- Repatriación: los rendimientos internos más altos hacen más atractivos los bonos japoneses, lo que reduce la demanda de bonos extranjeros.
- Rendimientos globales: menos compras japonesas pueden empujar al alza los rendimientos en EE. UU. y Europa.
- El yen: el dinero que regresa a casa tiende a fortalecer el yen.
- Operaciones de carry trade: un yen más fuerte puede obligar a los inversores que se financiaron en yenes a vender otros activos. Véase por qué el yen se revaloriza cuando los mercados globales caen.
Un mercado interno enorme
La deuda pública de Japón supera el doble del tamaño de su economía, una de las proporciones más altas del mundo, y la mayor parte está en manos de residentes: el Banco de Japón, bancos, aseguradoras y fondos de pensiones. Esa propiedad interna ha ayudado a mantener los rendimientos japoneses bajos y estables. Pero también significa que los cambios en la política japonesa o en el comportamiento de los inversores pueden desplazar enormes sumas, tanto dentro de Japón como en el extranjero.
Las tenencias de bonos del Tesoro cayeron en 2022
Las tenencias japonesas de bonos del Tesoro cayeron un 18,5% en el año hasta noviembre de 2022, hasta unos 1,08 billones de dólares, a medida que las subidas de tipos en EE. UU. encarecían la cobertura y los rendimientos japoneses empezaban a subir.
El salto de diciembre de 2022
Cuando el Banco de Japón flexibilizó su límite de rendimiento en diciembre de 2022, los rendimientos japoneses se dispararon y el yen registró su mayor subida en un solo día desde 1998.
Agosto de 2024
El 31 de julio de 2024, el Banco de Japón subió los tipos al 0,25% y anunció una reducción de las compras de bonos. Junto con datos estadounidenses más débiles, la medida contribuyó a que el yen subiera alrededor de un 14% frente al dólar entre el 10 de julio y el 5 de agosto, lo que desencadenó una rápida liquidación de operaciones financiadas en yenes. El Nikkei 225 cayó un 12,4% el 5 de agosto, y las pérdidas se extendieron a Europa, Estados Unidos y las criptomonedas. Véase por qué la volatilidad de un mercado se extiende a otros.
Límites
Los rendimientos estadounidenses siguen muy por encima de los japoneses, por lo que una repatriación masiva y repentina es poco probable; el efecto suele ser gradual. Véase por qué el Banco de Japón puso fin al control de la curva de rendimientos , qué ocurre con las divisas cuando un banco central cambia de rumbo y qué observan los mercados en una reunión de un banco central.
Activos netos en el extranjero de Japón
Décadas de superávits por cuenta corriente han dejado a Japón con una posición neta de inversión exterior de unos 3,3 billones de dólares, una de las mayores del mundo. Los fondos de pensiones, las aseguradoras y los particulares poseen grandes cantidades de acciones y bonos extranjeros. Incluso un pequeño cambio en el destino de ese dinero, por ejemplo una decisión de un gran fondo de pensiones de aumentar su asignación a bonos nacionales, puede afectar a los rendimientos globales y al yen.
Qué observar
- Reuniones del Banco de Japón y declaraciones sobre tipos de interés y compras de bonos
- Los rendimientos de los bonos del gobierno japonés a 10 y 30 años
- La diferencia entre los rendimientos de EE. UU. y Japón, cubiertos y sin cubrir
- Las compras o ventas mensuales de bonos extranjeros por parte de los inversores japoneses
- Los comentarios del Ministerio de Finanzas sobre el yen
Cómo lo usan los traders
Los rendimientos japoneses al alza pueden señalar presión sobre los mercados globales de bonos y un yen más fuerte, ambos importantes para los traders en USD/JPY, las acciones japonesas y los bonos globales. Los movimientos bruscos en los rendimientos japoneses han coincidido a menudo con volatilidad en otros mercados. Consulte por qué el Banco de Japón puso fin al control de la curva de rendimientos.
Rendimientos japoneses y rendimientos globales, ilustrado
Supongamos que los rendimientos japoneses a 10 años suben del 1,0 % al 2,0 % en un año. (Escenario ilustrativo.) Una aseguradora de vida japonesa que había estado comprando bonos extranjeros ahora obtiene un rendimiento razonable en su país sin riesgo cambiario, así que destina el nuevo dinero a bonos nacionales. Multiplicado por muchas instituciones, esto reduce la demanda de bonos de EE. UU. y Europa, añade una ligera presión al alza sobre sus rendimientos y respalda al yen, ya que fluye menos dinero al extranjero. El efecto es gradual, pero con el tiempo puede importar para los costes de financiación globales.
Aseguradoras de vida y fondos de pensiones
Las aseguradoras de vida japonesas y el gran fondo público de pensiones del país se encuentran entre los mayores inversores del mundo. Sus decisiones sobre cuánto mantener en bonos extranjeros y si cubrir el riesgo cambiario son seguidas de cerca por los mercados globales. Los cambios en sus planes anuales de inversión pueden desplazar grandes cantidades de dinero a través de las fronteras.
El tramo largo de la curva
Los bonos japoneses de largo plazo, como los bonos a 30 años, han registrado en ocasiones movimientos bruscos a medida que el Banco de Japón redujo sus compras y la demanda de los compradores tradicionales cambió. La escasa demanda en las subastas de bonos largos puede empujar los rendimientos al alza, con efectos que se extienden a los mercados globales de bonos a largo plazo.
Interpretaciones erróneas habituales
- Esperar una venta masiva y repentina de bonos del Tesoro de EE. UU. por parte de Japón.
- Tratar cada subida de los rendimientos japoneses como un shock global.
La conexión con el carry trade
Durante años, los tipos de interés japoneses cercanos a cero hicieron del yen una divisa barata para pedir prestado con el fin de comprar activos extranjeros con mayor rentabilidad. Los rendimientos japoneses al alza y las expectativas de nuevas subidas del Banco de Japón hacen que esas operaciones sean menos atractivas y más frágiles. Cuando los rendimientos japoneses suben de forma inesperada, las operaciones de carry trade pueden deshacerse rápidamente, fortaleciendo el yen y provocando ventas en los activos comprados con yenes prestados. Consulte qué es una operación de carry trade.
Breve historia del dinero japonés en el extranjero
Los inversores japoneses empezaron a comprar activos extranjeros de forma intensa en los años ochenta, cuando los superávits comerciales generaron grandes ahorros. Los flujos continuaron durante décadas de bajos rendimientos internos, lo que convirtió a Japón en uno de los mayores acreedores del mundo. Cada fase de expansión monetaria del Banco de Japón, especialmente después de 2013 y 2016, empujó más dinero al extranjero. La normalización gradual de la política japonesa desde 2022 plantea la cuestión de si parte de ese dinero regresará con el tiempo.
La inflación propia de Japón
Tras décadas de inflación cercana a cero, Japón vio subir los precios y los salarios a partir de 2022, con salarios que crecieron alrededor de un 3,6 % en 2023, el ritmo más rápido en tres décadas. La inflación sostenida es lo que permitió al Banco de Japón poner fin a los tipos negativos y al control de la curva de rendimientos, y lo que hace posibles nuevas subidas de los rendimientos japoneses. Si la inflación se mantiene cerca o por encima del 2 %, los inversores japoneses pueden encontrar cada vez más rentabilidades adecuadas en casa, lo que cambiaría gradualmente los flujos de capital globales.
Operativa en torno a los movimientos de los bonos japoneses
Los traders siguen los rendimientos de los bonos japoneses en busca de señales sobre el yen y los bonos globales. Un fuerte aumento de los rendimientos japoneses a 10 o 30 años puede fortalecer el yen, presionar a la baja las acciones japonesas, especialmente las exportadoras, y añadir presión sobre los rendimientos globales a largo plazo. Dado que las decisiones del Banco de Japón pueden sorprender, las posiciones en USD/JPY y en CFD de índices japoneses suelen conllevar un riesgo elevado alrededor de sus reuniones, por lo que es prudente dimensionar las posiciones teniendo en cuenta posibles saltos de precio.
Japón, el dólar y los rendimientos de EE. UU.
El par USD/JPY está estrechamente vinculado a la diferencia entre los rendimientos de EE. UU. y Japón. Cuando los rendimientos estadounidenses suben en relación con los japoneses, el dólar tiende a fortalecerse frente al yen; cuando la diferencia se reduce, el yen tiende a recuperarse. Por tanto, los movimientos de los rendimientos japoneses importan para el par tanto como los de los rendimientos estadounidenses, y los traders siguen ambos de cerca. Consulte cómo el USD/JPY sigue a los rendimientos del Tesoro.
El yen y la repatriación
Si los inversores japoneses repatrían su dinero, deben vender divisas extranjeras y comprar yenes, lo que puede contribuir a fortalecer el yen con el tiempo. Este proceso suele ser muy gradual, distribuido a lo largo de varios años y no de meses.
Preguntas frecuentes
¿Podrían los inversores japoneses vender bonos del Tesoro de EE. UU. rápidamente?
Podrían vender algunos, pero las tenencias son enormes y en su mayoría a largo plazo; los cambios han sido generalmente graduales.
¿Por qué importa el yen para los mercados globales?
Porque el yen ha sido una importante divisa de financiación para las operaciones de carry trade, y Japón es un importante prestamista del mundo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Decisión de política inesperada del BoJ (los inversores japoneses tenían más de 3 billones de dólares en el extranjero, más de la mitad en EE. UU.) — MUFG, diciembre de 2022
- Japón, el mayor tenedor extranjero de bonos del Tesoro de EE. UU. (1,138 billones de dólares a finales de 2023) — Bursa, abril de 2024
- Los inversores japoneses se preparan para alejarse aún más del mercado de bonos del Tesoro de EE. UU. (tenencias −18,5 % hasta 1,082 billones de dólares) — S&P Global Market Intelligence, febrero de 2023
- Bank of Japan: sorpresa en la curva de rendimientos (la mayor subida de un día del yen desde 1998) — Principal Asset Management
- El Banco de Japón dice adiós a los tipos negativos (los rendimientos de EE. UU. muy por encima de los japoneses) — investingLive, marzo de 2024
- ¿Qué es el carry trade del yen? (el BoJ subió los tipos al 0,25 % y anunció menores compras de bonos; Nikkei −12,40 %) — GKToday
- Carry Trade Unwind: ¿Realmente ha terminado? (el yen +14 % frente al dólar del 10 de julio al 5 de agosto de 2024; posición neta de inversión extranjera de Japón de 3,3 billones de dólares) — Schwab vía Advisor Perspectives
- El Banco de Japón subió los tipos por primera vez en 17 años (salarios +3,6 % en 2023) — The Conference Board, marzo de 2024