
Cómo han funcionado históricamente las señales de recesión
Las señales de recesión, como la curva de rendimientos, la regla de Sahm y los diferenciales de crédito, acumularon sólidos historiales y luego fallaron en el ciclo 2022–2024.
Las señales de recesión, como la curva de rendimientos, la regla de Sahm y los diferenciales de crédito, acumularon sólidos historiales y luego fallaron en el ciclo 2022–2024. La curva 2 años/10 años estuvo invertida durante un récord de 26 meses sin que le siguiera una recesión, y la regla de Sahm se activó en julio de 2024 por primera vez desde 1970 sin que hubiera una recesión detrás.
Cronología de las señales
- Desde 1976: cinco inversiones de la curva de rendimientos fueron seguidas por recesiones.
- Julio de 2022: la curva 2s10s se invierte mientras la Fed sube las tasas con rapidez.
- Julio de 2023: la inversión alcanza su punto más profundo, de alrededor de −1,08 puntos porcentuales.
- Julio de 2024: la regla de Sahm, basada en un aumento de la tasa de desempleo, se activa en 0,50.
- Agosto–septiembre de 2024: la curva deja de estar invertida tras 26 meses.
- 2026: ninguna de las dos señales ha sido seguida por una recesión.
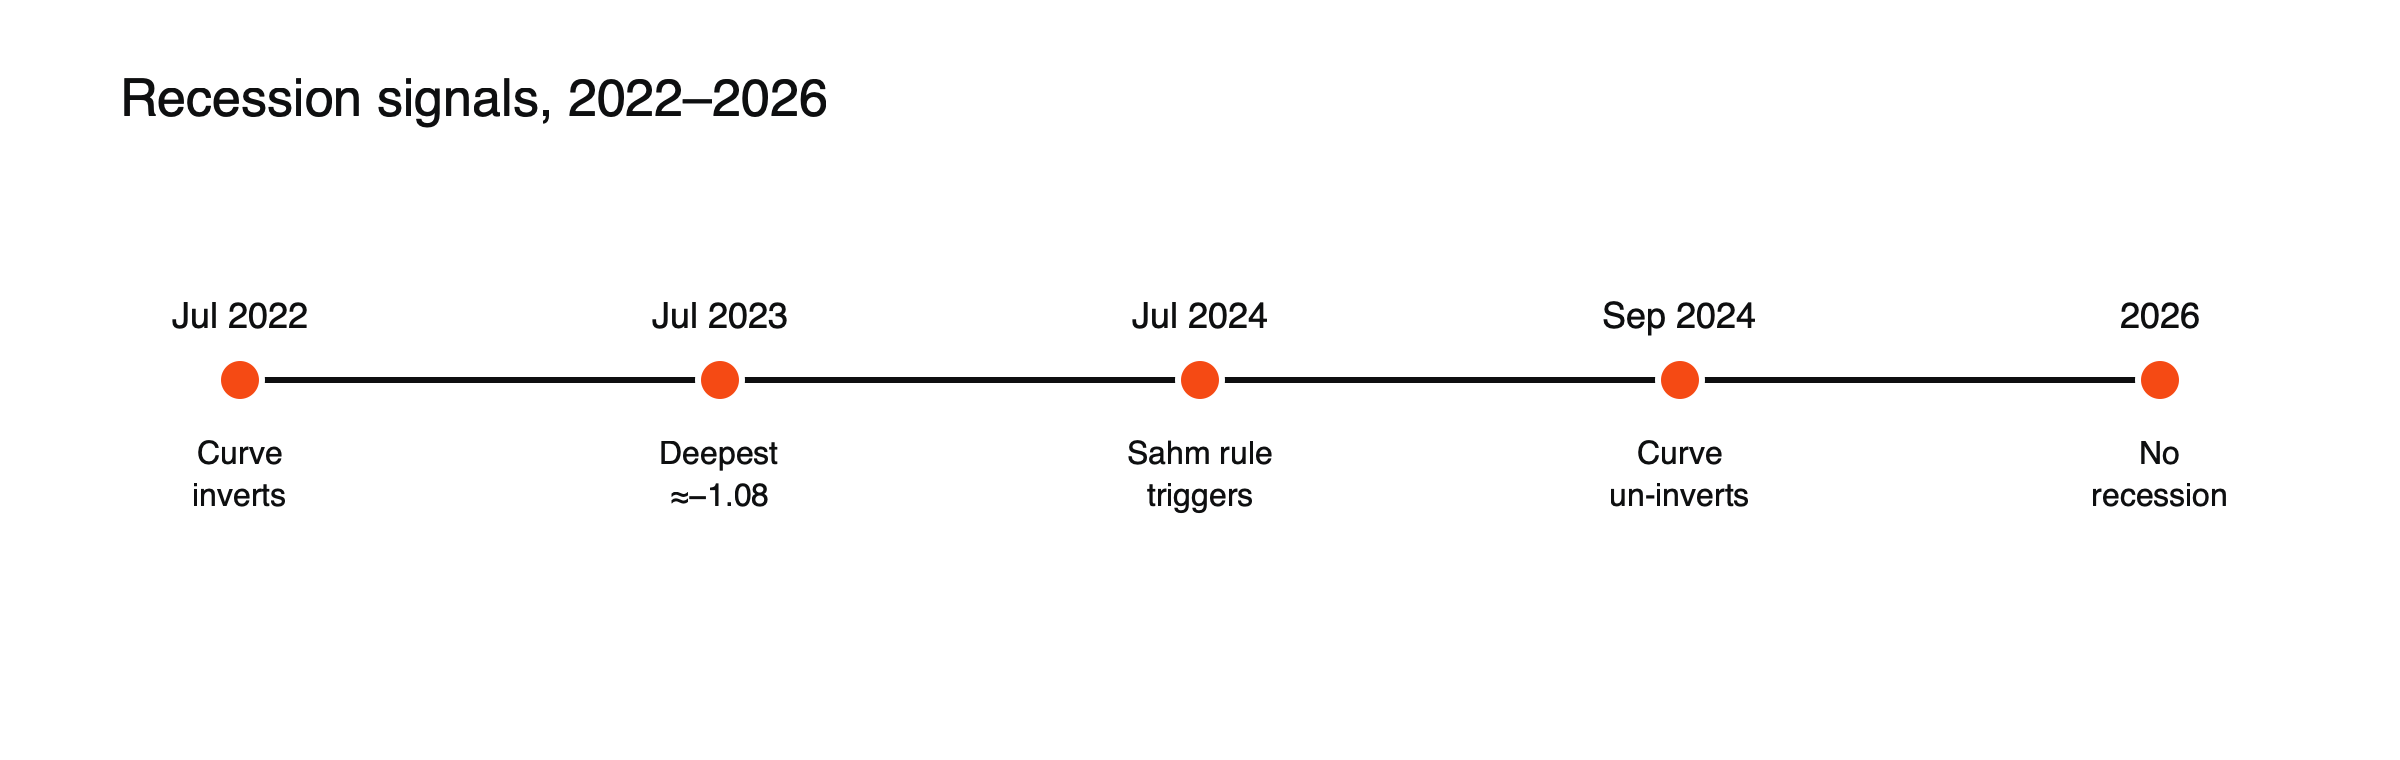
Figura: Dos señales clásicas, por ahora sin recesión.
Resumen
| Señal | Qué mide | Antelación típica | Historial 2022–2026 |
|---|---|---|---|
| Curva de rendimientos (2s10s) | Expectativas del mercado sobre tasas y crecimiento | Muchos meses a más de un año | Invertida durante 26 meses; sin recesión hasta 2026 |
| Regla de Sahm | Aumento de la tasa de desempleo | Se confirma poco después del inicio de una recesión | Activada en julio de 2024; sin recesión |
| Diferenciales de crédito | Riesgo de impago que valoran los mercados de bonos | Entre tres y nueve meses | Se mantuvieron ajustados |
| Índices de indicadores adelantados | Combinación de datos económicos y de mercado | Varios meses | Cayeron durante largos periodos sin recesión |
La curva de rendimientos
Es una señal de mercado prospectiva que, por lo general, ha anticipado las recesiones en muchos meses. Un análisis situó su tasa de acierto en alrededor del 71% desde 1980.
Por qué ha funcionado la curva
La curva se invierte cuando los mercados esperan que el banco central recorte las tasas en el futuro, normalmente porque prevén un debilitamiento del crecimiento. Las inversiones también reducen los márgenes de préstamo de los bancos y señalan condiciones financieras restrictivas, que por sí mismas pueden frenar la economía. Esa combinación de predicción y causa explica buena parte de su historial. Véase qué significa una curva de rendimientos invertida.
La regla de Sahm
Es un detector del mercado laboral en tiempo real que confirma las recesiones poco después de que comienzan; su creador la describe como un indicador, no como una previsión.
Cómo funciona la regla de Sahm, con un ejemplo
La regla de Sahm compara el promedio de tres meses de la tasa de desempleo con su promedio de tres meses más bajo del año anterior. Si la diferencia alcanza 0,5 puntos porcentuales, la regla señala una recesión. Supongamos que el desempleo promedió 3,6% en su nivel más bajo y que el promedio de tres meses más reciente es 4,1%: la diferencia es 0,5 y la regla se activa. (Cifras ilustrativas.) En julio de 2024 se activó en 0,50 y alcanzó un máximo de 0,57 en agosto, la primera falsa señal desde 1970, ya que el aumento del desempleo reflejaba en parte que más personas se incorporaban a la fuerza laboral en lugar de despidos.
Diferenciales de crédito
Según un conjunto de datos, los diferenciales de crédito se ampliaron antes de cada recesión estadounidense desde 1996, con plazos de antelación más cortos. Véase qué dicen los diferenciales de crédito a los operadores de renta variable.
Los diferenciales se mantuvieron relativamente ajustados entre 2022 y 2024, lo que, a posteriori, fue una mejor guía sobre la ausencia de recesión que la curva de rendimientos o la regla de Sahm. Sus máximos, de alrededor del 21,8% en diciembre de 2008 y de alrededor del 11% en marzo de 2020, se produjeron durante las recesiones y no mucho antes de ellas.
Por qué fallaron
Las subidas de tasas impulsadas por la inflación y no por el debilitamiento de la demanda, un mercado laboral poco habitual tras la pandemia y años de compras de bonos por parte de los bancos centrales pueden haber distorsionado todas estas señales.
Conclusiones
Ningún indicador es fiable por sí solo. Combinar varios y observar si se confirman entre sí funciona mejor. Véase qué ocurre en los mercados cuando la curva de rendimientos deja de estar invertida y qué señales transversales tienden a anticipar a las acciones.
Otros indicadores
Se vigilan muchas otras señales: las encuestas de gestores de compras, las solicitudes semanales de subsidio por desempleo, los permisos de construcción, la confianza del consumidor y las revisiones de beneficios empresariales. Cada una tiene fortalezas y puntos ciegos. Las encuestas del sector manufacturero, por ejemplo, señalaron contracción durante largos periodos de 2022 a 2024 mientras los servicios mantenían el crecimiento de la economía, un recordatorio de que la economía se ha desplazado hacia los servicios, que los indicadores más antiguos captan peor.
Combinación de señales, ilustrada
Supongamos que un inversor sigue cinco señales y cuenta cuántas emiten advertencias: una curva invertida o que se vuelve a empinar rápidamente, una regla Sahm activada, diferenciales de crédito en aumento, previsiones de beneficios a la baja y solicitudes de subsidio por desempleo al alza. (Método ilustrativo.) Una o dos advertencias son comunes y a menudo inofensivas; cuatro o cinco juntas han sido históricamente mucho más fiables. En 2022 a 2024, la curva y la regla Sahm dieron señal, pero los diferenciales, los beneficios y las solicitudes no, lo que, en retrospectiva, sugería prudencia y no alarma. Véase qué señales de otros activos tienden a anticipar a las acciones.
Qué significa para los mercados
Los mercados suelen caer antes de que las recesiones se reconozcan oficialmente, y recuperarse antes de que terminen. Esperar la confirmación de datos rezagados suele significar actuar demasiado tarde, mientras que actuar ante una única señal temprana puede significar vender demasiado pronto. Vigilar un grupo de señales y ajustar el riesgo de forma gradual es un enfoque más equilibrado. Véase cómo han afectado las recesiones a los mercados de valores.
Cómo valoran los mercados el riesgo de recesión
Los mercados valoran el riesgo de recesión de forma continua a través de varios canales: los futuros sobre tipos reflejan los recortes esperados, los diferenciales de crédito reflejan el temor a impagos, los sectores defensivos superan a los cíclicos y los precios de las materias primas se debilitan. Cuando estas señales de mercado se mueven juntas, a menudo anticipan los datos oficiales. Los mercados de predicción y las encuestas a economistas añaden otra perspectiva, aunque también han fallado en algunos cambios de ciclo.
Indicadores en otros países
Las curvas de rendimiento, las reglas de desempleo y las encuestas empresariales se utilizan en todo el mundo, pero su historial varía. Las economías con estructuras distintas, como las dominadas por las exportaciones o por la banca, responden de forma diferente a una política monetaria restrictiva. Las encuestas del sector manufacturero alemán, por ejemplo, llevan mucho tiempo siendo observadas como indicador temprano para Europa, mientras que el crecimiento del crédito en China señala cambios en la demanda asiática.
El coste de las falsas alarmas
Las señales falsas son costosas. Los inversores que vendieron acciones cuando la curva se invirtió en julio de 2022 se perdieron fuertes ganancias en 2023 y 2024. Quienes ignoraron todas las advertencias en 2007 sufrieron grandes pérdidas en 2008. La dificultad de equilibrar estos errores es la razón por la que muchos inversores ajustan el riesgo de forma gradual en lugar de reaccionar por completo ante una sola señal.
Malinterpretaciones habituales
- Tratar un solo indicador como una previsión de recesión.
- Dar por rota una señal tras un único fallo.
Un panel de control de recesión
- Curvas de rendimiento 2s10s y de 3 meses/10 años
- Lectura de la regla Sahm
- Diferenciales de crédito de alto rendimiento
- Solicitudes semanales de subsidio por desempleo
- Revisiones de las previsiones de beneficios
Las señales de 2001 y 2007
Antes de las recesiones de 2001 y 2008, la curva de rendimiento se invirtió, los diferenciales de crédito se ampliaron y el desempleo empezó a subir, lo que dio a los inversores varias señales confirmatorias. En ambos casos, la curva volvió a empinarse a medida que la Fed recortaba los tipos, poco antes o al comienzo de las recesiones. Esos episodios construyeron la reputación de las señales y hicieron aún más llamativos los fallos posteriores a 2022.
Índices de indicadores adelantados
Algunas organizaciones combinan varias series económicas y financieras, como los nuevos pedidos, los permisos de construcción, las solicitudes de subsidio por desempleo y la curva de rendimiento, en un único índice adelantado. Estos índices cayeron durante largos periodos de 2022 a 2024 sin que siguiera una recesión, en parte porque daban un peso elevado al sector manufacturero y a la curva de rendimiento. Su historial muestra el riesgo de depender de indicadores diseñados para una economía anterior.
El calendario, ilustrado
Supongamos que una recesión comienza en el mes 12 y termina en el mes 24. (Calendario ilustrativo.) Las bolsas podrían alcanzar su máximo hacia el mes 6, a medida que los inversores anticipan peores beneficios, y tocar fondo hacia el mes 18, mucho antes de que termine la recesión, al anticipar la recuperación. La confirmación oficial de la recesión podría llegar también hacia el mes 18. Un inversor que esperara esa confirmación vendería cerca del mínimo, y por eso los mercados y los datos oficiales a menudo parecen desfasados.
El mercado laboral en 2024
En 2024, el desempleo aumentó en parte porque más personas se incorporaron a la fuerza laboral, incluidos los inmigrantes, y no tanto por despidos generalizados. Eso hizo que la regla de Sahm superara su umbral sin las pérdidas de empleo que normalmente acompañan a las recesiones.
El papel del apoyo fiscal
Los grandes déficits públicos tras la pandemia sostuvieron el gasto y el empleo, lo que ayudó a la economía a evitar la recesión que predecían muchos indicadores.
Cómo lo hicieron los previsores profesionales
Muchos economistas pronosticaron una recesión en Estados Unidos para 2023, citando la curva de rendimiento invertida, la caída de los indicadores adelantados y las rápidas subidas de tipos. En cambio, el crecimiento continuó. La experiencia hizo que los previsores fueran más cautelosos al depender de las señales tradicionales y más atentos a las características inusuales de la economía posterior a la pandemia, como el fuerte ahorro de los hogares y la escasez de mano de obra.
Lecciones para los traders
Las señales de recesión se usan mejor para ajustar el riesgo que para tomar decisiones de todo o nada. Reducir el apalancamiento cuando varios indicadores advierten a la vez, y recuperar exposición a medida que mejoran, ayuda a los traders a evitar tanto el coste de las falsas alarmas como el daño de las recesiones reales. Ninguna lectura por sí sola debería decidir una posición de trading.
Preguntas frecuentes
¿Qué indicador de recesión es el más fiable?
Ninguno por sí solo. Los diferenciales de crédito, la curva de rendimiento y los datos del mercado laboral tienen buenos historiales, pero también fallos notables.
¿Por qué fallaron tantas señales después de 2022?
El ciclo fue inusual: las subidas de tipos impulsadas por la inflación, un mercado laboral fuerte tras la pandemia y un gran apoyo fiscal distorsionaron las señales tradicionales.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- Historia de la regla de Sahm (primera falsa señal desde 1970: activada en julio de 2024, con un máximo de 0,57 en agosto; «un indicador, no un pronóstico») — Eco3min
- Historia de la inversión de la curva 2s10s (cinco inversiones desde 1976seguidas de recesión; inversión de 26 meses entre 2022 y 2024 sin recesión) — Eco3min
- Manual de la curva de rendimiento (punto más bajo de −1,08 puntos en julio de 2023) — TheTrading.Tools
- La curva de rendimiento… otra vez (tasa de acierto del 71 % desde 1980) — BMO Economics, septiembre de 2024
- ¿Por qué se amplían los diferenciales de crédito en las recesiones? (máximos de los diferenciales de alto rendimiento de 21,82 % en diciembre de 2008 y cerca de 11 % en marzo de 2020) — Eco3min