
Cómo rota el liderazgo del mercado de una década a otra
El liderazgo del mercado cambia porque cambia la economía. Los sectores con mayor crecimiento de beneficios, acceso al capital y demanda de inversores en una época pueden volverse maduros o sobrevalorados en la siguiente.
El liderazgo del mercado cambia porque cambia la economía. Los sectores con mayor crecimiento de beneficios, acceso al capital y demanda de inversores en una época pueden volverse maduros o sobrevalorados en la siguiente. La inflación, los tipos de interés, la tecnología, la regulación y los ciclos de las materias primas redefinen los grupos de beneficios, de modo que un sector dominante puede mantenerse poderoso durante años sin mantenerse dominante para siempre.
El liderazgo de los índices es un registro del cambio económico
Un índice ponderado por capitalización bursátil asigna automáticamente más peso a las empresas cuyo valor de mercado crece.
Por eso, los pesos sectoriales son un registro histórico útil.
El trabajo de MSCI a largo plazo sobre la evolución de la bolsa estadounidense muestra lo drástico que puede ser el cambio. La energía dominó la economía marcada por las crisis del petróleo a mediados de los años setenta. Los sectores industriales ganaron protagonismo durante los años noventa. Las finanzas crecieron antes de la crisis financiera global. En 2026, la tecnología de la información representaba aproximadamente el 37% del índice MSCI USA.
Esta no es solo una historia de inversión.
Es una historia sobre hacia dónde se han desplazado los beneficios empresariales, la productividad y las expectativas.
Los años setenta premiaron la escasez y la exposición a la inflación
Los años setenta estuvieron marcados por las crisis del petróleo, la inflación elevada y un crecimiento real débil.
Las empresas energéticas y las vinculadas a las materias primas tenían algo que el resto de la economía necesitaba desesperadamente: insumos físicos escasos cuyos precios subían.
Por ello, las compañías con exposición directa al petróleo y a las materias primas tenían un perfil de beneficios distinto al de las empresas que enfrentaban mayores costes de insumos.
La lección es más amplia que «la energía gana durante la inflación». El mercado tiende a premiar la parte de la economía que controla el recurso escaso en un régimen determinado.
En los años setenta, esa escasez era la energía física. En otra década, puede ser la capacidad de cómputo, el capital, la distribución o la propiedad intelectual.
Los años ochenta cambiaron el contexto de tipos y financiero
La inflación terminó bajando desde los extremos de la década anterior, los tipos de interés entraron en una larga tendencia descendente y los mercados financieros se expandieron.
La caída de la inflación y la mejora de las condiciones financieras cambiaron qué flujos de caja los inversores estaban dispuestos a valorar muy alto.
Las empresas financieras se beneficiaron de un ecosistema de mercados de capitales en crecimiento, mientras que los patrones de inversión de consumidores y empresas evolucionaron con la desinflación.
El punto importante no es asignar un sector a cada década del calendario. El liderazgo suele cambiar a través de transiciones. Un régimen empieza a favorecer a un conjunto de empresas antes de que cambie la etiqueta de la década.
Los años noventa convirtieron la tecnología en una fuerza a nivel de índice
La informática personal, el software empresarial, los semiconductores y el internet crearon un auténtico auge de inversión y productividad.
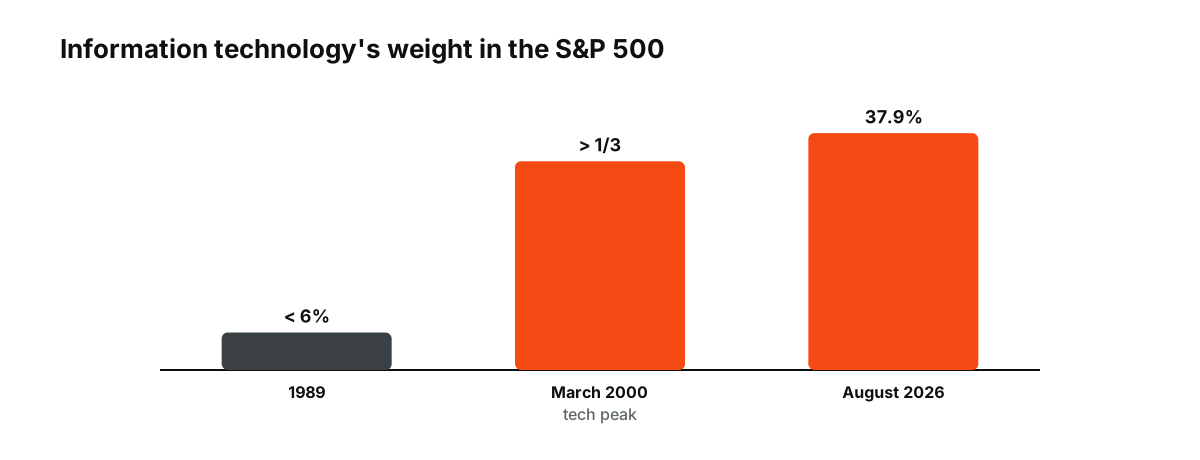 Figura: Participación de la tecnología de la información en el S&P 500. Fuentes: datos del S&P citados en el artículo; cifra de agosto de 2026 de S&P Dow Jones Indices.
El peso de la tecnología de la información en el S&P 500 aumentó de forma notable. Los datos del S&P muestran que el sector representaba menos del 6% del índice en 1989 y más de un tercio cerca del pico tecnológico de marzo de 2000.
Ese aumento reflejó tanto los fundamentales como la valoración.
Algunas empresas se volvieron enormemente rentables. Otras fueron valoradas con modelos de negocio que no sobrevivieron.
Por tanto, el sector puede ser económicamente transformador y, aun así, sufrir una burbuja.
El liderazgo no demuestra que cada empresa del tema líder esté correctamente valorada.
Los años 2000 recordaron a los inversores que el liderazgo puede revertirse con fuerza
Tras el pico de las puntocom, la tecnología perdió su liderazgo automático.
Los inicios y mediados de los años 2000 presentaron, en cambio, periodos más sólidos para la energía, los materiales y las finanzas, a medida que el crecimiento global, la expansión del crédito, la vivienda y la demanda de materias primas daban forma a los beneficios.
Los datos de rentabilidad sectorial del S&P de ese periodo muestran lo distinto que era el ranking en comparación con finales de los años noventa.
Después, la crisis financiera global quebró el modelo de liderazgo del sector financiero.
Este es un patrón recurrente: un sector puede volverse grande porque su modelo de negocio encaja con el régimen y, luego, descubrir que ese mismo régimen ha fomentado una capacidad, un apalancamiento o una valoración excesivos.
Los años 2010 favorecieron el crecimiento escalable y de bajos activos
Tras la crisis financiera, el mundo entró en un largo periodo de baja inflación, tipos de interés bajos y expansión de las plataformas digitales.
Software, computación en la nube, smartphones, publicidad en línea y economía de plataformas dieron origen a empresas capaces de crecer en ingresos sin un crecimiento equivalente en capital físico.
Las tasas de descuento más bajas también aumentaron el valor presente de los beneficios esperados a largo plazo.
La tecnología y las empresas afines a la tecnología pasaron a ocupar una parte mayor de los principales índices bursátiles de Estados Unidos.
Hacia el final de la década, la distinción entre “sector tecnológico” y “empresa habilitada por la tecnología” se había vuelto difusa. Algunas de las mayores empresas digitales quedaron clasificadas en servicios de comunicación o en consumo discrecional después de que cambiaran las clasificaciones sectoriales.
El tema económico se extendió más allá de una sola etiqueta GICS.
La década de 2020 devolvió la IA y la infraestructura a la historia del crecimiento
El ciclo actual ha mantenido el fuerte liderazgo tecnológico, pero cambiando su composición.
La inversión en inteligencia artificial generó una enorme demanda de semiconductores, centros de datos, equipos de red, energía e infraestructura de refrigeración. Por ello, la historia de crecimiento pasó a ser más intensiva en capital que la narrativa basada en software de la década anterior.
Según datos de agosto de 2026, S&P Dow Jones Indices informó que el sector de tecnología de la información representaba el 37,9% del S&P 500.
Esa concentración muestra lo que ha funcionado. No indica cuánto tiempo deberá seguir funcionando.
El aumento del peso de un sector en el índice puede reflejar mejores beneficios, múltiplos de valoración más altos, o ambas cosas.
Los regímenes macroeconómicos ayudan a explicar por qué rota el liderazgo
Una investigación de MSCI sobre los sectores en distintos regímenes macroeconómicos concluye que el desempeño sectorial cambia según la combinación de crecimiento, inflación y tipos de interés.
La intuición es sencilla.
- Los bancos son sensibles a los tipos de interés, al crédito y a la curva de rendimientos.
- La energía depende de los precios de las materias primas y de la disciplina de capital.
- La industria depende de los ciclos de inversión.
- Las empresas de consumo dependen de la renta y de la confianza.
- La tecnología depende de la innovación, del gasto de capital y de las tasas de descuento.
- Los sectores defensivos suelen cobrar más relevancia cuando el crecimiento se desacelera.
El liderazgo cambia cuando cambia la variable que más afecta a los beneficios.
Por eso es arriesgado extrapolar indefinidamente el buen desempeño de un sector.
El ganador puede cambiar aunque el tema siga vigente
La tecnología sobrevivió al colapso de las puntocom.
Internet no era una moda. El problema fueron las valoraciones y la composición de las empresas.
Los servicios financieros sobrevivieron a 2008. El modelo de apalancamiento previo a la crisis, no.
La energía siguió siendo esencial tras el desplome de los precios del petróleo de 2014. Lo que cambió fue la economía de la producción marginal.
Esta distinción es útil cuando un tema se llena de inversores. Un cambio estructural real puede producir tanto ganadores a largo plazo como una corrección intermedia severa.
No hay que elegir entre “el tema es real” y “el mercado puede sobrevalorarlo”. Ambas cosas pueden ser ciertas.
La rotación del liderazgo es lenta hasta que de pronto parece obvia
Los pesos en los índices no suelen cambiar de un mes para otro.
Un nuevo régimen de liderazgo empieza con revisiones de beneficios, fortaleza relativa y flujos de capital. Con los años, el efecto compuesto genera un mercado que se ve completamente distinto.
Eso significa que la etapa más interesante suele darse antes de que un nuevo sector haya alcanzado un porcentaje enorme del índice.
Entre las señales que conviene vigilar se incluyen:
- el crecimiento relativo de los beneficios;
- las tendencias del gasto de capital;
- la rentabilidad del capital invertido;
- el poder de fijación de precios;
- la valoración del sector en relación con su propia historia;
- los cambios en la disponibilidad de crédito;
- los cambios en la inflación y en los tipos reales.
Estas variables describen el motor que hay detrás del liderazgo, en lugar de mirar hacia atrás.
Las décadas son etiquetas útiles, no relojes de inversión
El mercado no se reinicia el 1 de enero de un año que termina en cero.
Las etiquetas por década ayudan a organizar la historia porque los regímenes económicos suelen durar varios años. No deben tratarse como ciclos estacionales fijos.
La lección duradera es más simple.
El liderazgo del mercado sigue la evolución de los grupos de beneficios y de las tasas de descuento. Un sector puede dominar durante tanto tiempo que parezca permanente. La historia demuestra que la permanencia es justo lo que los inversores deben evitar dar por sentado.
Liderazgo y concentración en los índices
Cuando un grupo lidera durante mucho tiempo, llega a dominar el índice. El ascenso de la tecnología, de una pequeña porción del S&P 500 en 1990 a cerca del 40% actual, es el ejemplo más reciente; el sector financiero alcanzó un dominio similar antes de 2008, y las empresas energéticas figuraron entre los miembros más grandes en décadas anteriores. La concentración hace que el índice dependa más de la suerte de los líderes. Vea por qué un puñado de acciones puede impulsar todo un índice.
Las décadas de un vistazo
| Década | Líderes | Contexto |
|---|---|---|
| 1970s | Energía, materias primas | Alta inflación |
| 1980s | Consumo, financiero | Caída de la inflación y de los tipos |
| 1990s | Tecnología, telecomunicaciones | Auge de la productividad |
| 2000s | Energía, materiales, mercados emergentes | Auge de las materias primas tras el colapso tecnológico |
| 2010s | Tecnología, plataformas de internet | Tipos bajos, crecimiento lento |
| 2020s | Tecnología, infraestructura de IA | Tipos más altos, inversión en IA |
(Tendencias generales; cada década tuvo excepciones.)
Qué significa para los traders
Para los traders de índices, conocer qué sector lidera ayuda a explicar cómo se comporta un índice: un índice liderado por la tecnología reacciona con fuerza a los rendimientos de los bonos y a los resultados tecnológicos, mientras que uno liderado por la energía y las finanzas reacciona más al petróleo y a la economía. Los cambios de liderazgo también pueden alterar qué índices tienen mejor desempeño. Vea S&P 500 vs Nasdaq 100 y qué es la rotación sectorial.
El liderazgo fuera de Estados Unidos
Otros mercados tienen sus propios patrones de liderazgo, moldeados por su combinación sectorial. El FTSE 100 ha estado liderado durante mucho tiempo por energía, minería, bancos y bienes de consumo básico, el DAX por empresas industriales y exportadoras, y el mercado japonés cada vez más por hardware tecnológico y empresas exportadoras. Cuando el liderazgo global favorece las materias primas o las acciones de valor, estos mercados han superado con frecuencia a los índices estadounidenses con gran peso tecnológico; cuando la tecnología lidera, ha ocurrido lo contrario. Vea qué mueve los índices bursátiles. El liderazgo también varía según el tamaño de las empresas: las small caps han liderado en algunas recuperaciones, mientras que las grandes empresas tecnológicas han dominado la última década, un patrón que ayuda a explicar por qué los índices de ponderación igual han quedado rezagados.
Preguntas frecuentes
¿El liderazgo siempre cambia cada década?
No. El liderazgo puede mantenerse por más de una década, como ha ocurrido con la tecnología, o cambiar en pocos años.
¿Qué suele poner fin a un período de liderazgo?
La sobrevaloración, la creciente competencia, los cambios en los tipos de interés o la inflación, y los cambios en las necesidades de la economía.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- The Changing Shape of U.S. Equities — MSCI, septiembre de 2026
- S&P 500 Sector Performance Matrix — S&P Dow Jones Indices, datos hasta 2024
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, julio de 2024
- Factor and Sector Behavior Across Macro Regimes — MSCI, 2024
- S&P 500 — S&P Dow Jones Indices, ponderaciones sectoriales de agosto de 2026