
Como a Liderança de Mercado Rotaciona de Década em Década
A liderança de mercado muda porque a economia muda. Setores dominantes em uma era podem tornar-se maduros ou supervalorizados na seguinte, à medida que inflação, juros, tecnologia, regulação e ciclos de commodities remodelam os lucros.
A liderança de mercado muda porque a economia muda. Os setores com o crescimento de lucros, o acesso ao capital e a demanda dos investidores mais fortes em uma era podem tornar-se maduros ou supervalorizados na seguinte. Inflação, taxas de juros, tecnologia, regulação e ciclos de commodities remodelam os pools de lucro, de modo que um setor dominante pode permanecer poderoso por anos sem permanecer dominante para sempre.
A liderança dos índices é um registro da mudança econômica
Um índice ponderado por capitalização de mercado dá automaticamente mais peso às empresas cujo valor de mercado cresce.
Isso torna os pesos setoriais um registro histórico útil.
O trabalho de longo prazo da MSCI sobre a mudança na composição das ações dos EUA mostra o quão dramática essa transformação pode ser. A energia dominou a economia marcada pelo choque do petróleo em meados da década de 1970. A indústria ganhou mais destaque ao longo dos anos 1990. As financeiras cresceram antes da crise financeira global. Em 2026, a tecnologia da informação representava cerca de 37% do índice MSCI USA.
Isso não é apenas uma história de investimentos.
É uma história sobre para onde se deslocaram os lucros corporativos, a produtividade e as expectativas.
Os anos 1970 recompensaram a escassez e a exposição à inflação
Os anos 1970 foram marcados por choques do petróleo, inflação alta e crescimento real fraco.
Empresas ligadas à energia e às commodities tinham algo que o restante da economia precisava desesperadamente: insumos físicos escassos cujos preços estavam subindo.
Empresas com exposição direta ao petróleo e às matérias-primas tinham, portanto, um perfil de lucros diferente das empresas que enfrentavam custos de insumos mais altos.
A lição é mais ampla do que “a energia vence durante a inflação”. O mercado tende a recompensar a parte da economia que controla o recurso escasso em um dado regime.
Nos anos 1970, essa escassez era a energia física. Em outra década, ela pode ser poder computacional, capital, distribuição ou propriedade intelectual.
Os anos 1980 mudaram o cenário de juros e financeiro
A inflação acabou caindo dos extremos da década anterior, as taxas de juros entraram em uma longa tendência de queda e os mercados financeiros se expandiram.
A queda da inflação e a melhora das condições financeiras mudaram quais fluxos de caixa os investidores estavam dispostos a valorizar mais.
As empresas financeiras se beneficiaram de um ecossistema de mercado de capitais em crescimento, enquanto os padrões de investimento de consumidores e empresas evoluíram com a desinflação.
O ponto importante não é atribuir um setor a cada década do calendário. A liderança geralmente muda por meio de transições. Um regime começa a favorecer um conjunto de empresas antes que o rótulo da década mude.
Os anos 1990 transformaram a tecnologia em força de índice
Computação pessoal, software empresarial, semicondutores e a internet criaram um verdadeiro boom de investimento e produtividade.
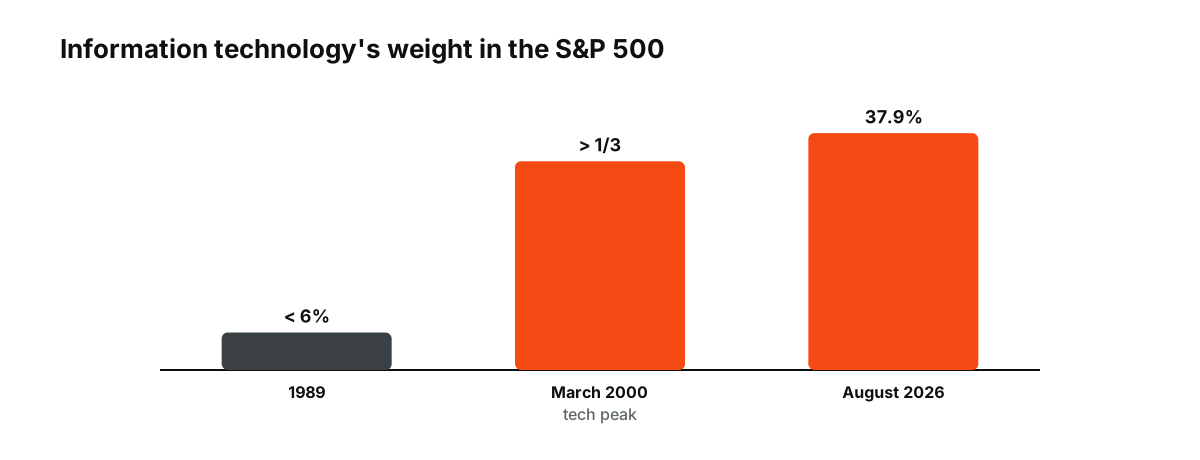
Figura: Participação da tecnologia da informação no S&P 500. Fontes: dados da S&P citados no artigo; o número de agosto de 2026 é da S&P Dow Jones Indices.
O peso da tecnologia da informação no S&P 500 cresceu de forma dramática. Dados da S&P mostram que o setor representava menos de 6% do índice em 1989 e mais de um terço perto do pico tecnológico de março de 2000.
Esse aumento refletiu tanto fundamentos quanto valuation.
Algumas empresas tornaram-se enormemente lucrativas. Outras foram precificadas para modelos de negócio que não sobreviveram.
O setor pode, portanto, ser economicamente transformador e ainda assim viver uma bolha.
A liderança não é prova de que toda empresa do tema líder esteja corretamente avaliada.
Os anos 2000 lembraram aos investidores que a liderança pode reverter com força
Após o pico das empresas pontocom, a tecnologia perdeu sua liderança automática.
No início e em meados dos anos 2000, houve períodos mais fortes para energia, materiais e financeiras, à medida que o crescimento global, a expansão do crédito, o setor imobiliário e a demanda por commodities moldaram os lucros.
Os dados de desempenho setorial da S&P relativos ao período mostram o quanto o ranking era diferente em comparação com o final dos anos 1990.
Depois, a crise financeira global quebrou o modelo de liderança do setor financeiro.
Este é um padrão recorrente: um setor pode tornar-se grande porque seu modelo de negócio se encaixa no regime e, então, descobrir que o mesmo regime estimulou capacidade, alavancagem ou valuation em excesso.
Os anos 2010 favoreceram o crescimento escalável e leve em ativos
Após a crise financeira, o mundo entrou em um longo período de baixa inflação, juros baixos e expansão das plataformas digitais.
Software, computação em nuvem, smartphones, publicidade online e a economia de plataformas criaram negócios capazes de crescer a receita sem crescimento proporcional do capital físico.
Taxas de desconto mais baixas também aumentaram o valor presente dos lucros esperados de longo prazo.
Empresas de tecnologia e de setores ligados à tecnologia passaram a ter uma fatia maior dos principais índices dos EUA.
Ao final da década, a distinção entre “setor de tecnologia” e “empresa habilitada por tecnologia” tornou-se pouco nítida. Algumas das maiores empresas digitais passaram a estar em comunicação ou consumo discricionário após mudanças nas classificações setoriais.
O tema econômico se espalhou além de um único rótulo do GICS.
Os anos 2020 devolveram IA e infraestrutura à narrativa de crescimento
O ciclo atual manteve a liderança da tecnologia forte, mas mudou sua composição.
O investimento em inteligência artificial gerou uma demanda enorme por semicondutores, data centers, equipamentos de rede, energia e infraestrutura de refrigeração. Assim, a narrativa de crescimento tornou-se mais intensiva em capital do que a narrativa centrada em software da década anterior.
Em agosto de 2026, a S&P Dow Jones Indices informou que tecnologia da informação representava 37,9% do S&P 500.
Essa concentração mostra o que funcionou. Não mostra por quanto tempo precisa continuar funcionando.
O crescimento do peso de um setor no índice pode refletir lucros superiores, múltiplos de avaliação mais altos, ou ambos.
Regimes macroeconômicos ajudam a explicar por que a liderança muda
Pesquisas da MSCI sobre setores em diferentes regimes macroeconômicos constatam que o desempenho setorial muda conforme a combinação de crescimento, inflação e juros.
A intuição é direta.
- Bancos são sensíveis a juros, crédito e à curva de rendimentos.
- Energia depende dos preços das commodities e da disciplina de capital.
- Indústrias dependem dos ciclos de investimento.
- Negócios de consumo dependem da renda e da confiança.
- Tecnologia depende de inovação, gastos de capital e taxas de desconto.
- Setores defensivos costumam importar mais quando o crescimento desacelera.
A liderança muda quando a variável que mais importa para os lucros muda.
Por isso, extrapolar indefinidamente um setor vencedor é arriscado.
O vencedor pode mudar mesmo quando o tema permanece válido
A tecnologia sobreviveu ao colapso das empresas ponto com.
A internet não era uma moda passageira. O problema foram as avaliações e a composição das empresas.
Os serviços financeiros sobreviveram a 2008. O modelo de alavancagem pré-crise não.
A energia continuou essencial após o colapso do preço do petróleo em 2014. A economia da produção marginal mudou.
Essa distinção é útil quando um tema fica lotado de investidores. Uma mudança estrutural real pode produzir tanto vencedores de longo prazo quanto uma correção intermediária severa.
Você não precisa escolher entre “o tema é real” e “o mercado pode supervalorizá-lo”. Ambas as afirmações podem ser verdadeiras.
A rotação de liderança é lenta até parecer óbvia de repente
Os pesos dos índices normalmente não mudam de um mês para o outro.
Um novo regime de liderança começa com revisões de lucros, força relativa e fluxos de capital. Ao longo de anos, o efeito composto cria um mercado que parece completamente diferente.
Isso significa que a fase mais interessante costuma ocorrer antes de um novo setor ter se tornado uma fatia gigantesca do índice.
Sinais que vale acompanhar incluem:
- crescimento relativo dos lucros;
- tendências de despesas de capital;
- retorno sobre o capital investido;
- poder de precificação;
- avaliação do setor em relação ao seu próprio histórico;
- mudanças na disponibilidade de crédito;
- alterações na inflação e nas taxas reais de juros.
Essas variáveis descrevem o motor por trás da liderança, e não o retrovisor.
Décadas são rótulos úteis, não relógios de investimento
O mercado não se reinicia em 1º de janeiro de um ano terminado em zero.
Os rótulos de década ajudam a organizar a história porque os regimes econômicos costumam durar anos. Eles não devem ser tratados como ciclos sazonais fixos.
A lição duradoura é mais simples.
A liderança do mercado acompanha a mudança dos polos de lucro e das taxas de desconto. Um setor pode dominar por tempo suficiente para parecer permanente. A história mostra que a permanência é exatamente o que os investidores devem ter cuidado em assumir.
Liderança e concentração de índices
Quando um grupo lidera por muito tempo, ele passa a dominar o índice. A ascensão da tecnologia, de uma pequena fatia do S&P 500 em 1990 para perto de 40% hoje, é o exemplo mais recente; o setor financeiro atingiu um domínio semelhante antes de 2008, e as empresas de energia estavam entre os maiores componentes em décadas anteriores. A concentração torna o índice mais dependente do desempenho dos líderes. Veja por que um punhado de ações pode impulsionar um índice inteiro.
Décadas em resumo
| Década | Líderes | Contexto |
|---|---|---|
| Anos 1970 | Energia, commodities | Inflação alta |
| Anos 1980 | Consumo, financeiras | Queda da inflação e dos juros |
| Anos 1990 | Tecnologia, telecomunicações | Boom de produtividade |
| Anos 2000 | Energia, materiais, mercados emergentes | Boom de commodities após a queda das empresas de tecnologia |
| Anos 2010 | Tecnologia, plataformas de internet | Juros baixos, crescimento lento |
| Anos 2020 | Tecnologia, infraestrutura de IA | Juros mais altos, investimento em IA |
(Tendências gerais; cada década teve exceções.)
O que isso significa para traders
Para traders de índices, saber qual setor lidera ajuda a explicar como um índice se comporta: um índice liderado por tecnologia reage fortemente aos rendimentos dos títulos e aos resultados das empresas de tecnologia, enquanto um liderado por energia e financeiro reage mais ao petróleo e à economia. Mudanças de liderança também podem alterar quais índices têm o melhor desempenho. Veja S&P 500 vs Nasdaq 100 e o que é rotação setorial.
Liderança fora dos Estados Unidos
Outros mercados têm seus próprios padrões de liderança, moldados por sua composição setorial. O FTSE 100 tem sido liderado há muito tempo por energia, mineração, bancos e bens de consumo básico, o DAX por empresas industriais e exportadoras, e o mercado japonês cada vez mais por hardware de tecnologia e exportadores. Quando a liderança global favorece commodities ou ações de valor, esses mercados frequentemente superaram os índices dos EUA com forte peso em tecnologia; quando a tecnologia lidera, o inverso tem valido. Veja o que move os índices de bolsa. A liderança também varia conforme o porte das empresas: small caps lideraram em algumas recuperações, enquanto grandes empresas de tecnologia dominaram a última década, padrão que ajuda a explicar por que os índices de pesos iguais ficaram para trás.
Perguntas frequentes
A liderança sempre muda a cada década?
Não. A liderança pode persistir por mais de uma década, como a tecnologia demonstrou, ou mudar em poucos anos.
O que normalmente encerra um período de liderança?
Supervalorização, aumento da concorrência, mudanças nas taxas de juros ou na inflação e mudanças nas necessidades da economia.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- The Changing Shape of U.S. Equities — MSCI, setembro de 2026
- S&P 500 Sector Performance Matrix — S&P Dow Jones Indices, dados até 2024
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, julho de 2024
- Factor and Sector Behavior Across Macro Regimes — MSCI, 2024
- S&P 500 — S&P Dow Jones Indices, pesos setoriais de agosto de 2026