
Cuándo los precios del petróleo se convierten en un problema para toda la economía
Un shock en el precio del petróleo se convierte en un problema económico generalizado cuando el aumento es lo bastante grande, rápido y persistente como para reducir el gasto de los hogares, elevar los costes de las empresas y complicar la política del banco central al mismo tiempo.
Un shock en el precio del petróleo se convierte en un problema económico generalizado cuando el aumento es lo bastante grande, rápido y persistente como para reducir el gasto de los hogares, elevar los costes de las empresas y complicar al mismo tiempo la política del banco central. La causa también importa. Un aumento impulsado por la demanda puede reflejar una economía fuerte; un shock de oferta puede elevar la inflación mientras debilita el crecimiento.
El primer canal es simple: los hogares tienen menos dinero disponible
Un aumento de los precios del petróleo crudo se traslada a los costes de la gasolina, el diésel, la calefacción y el transporte, con distintos retrasos. A corto plazo, la energía es difícil de evitar, así que los hogares a menudo tienen que gastar más en ella antes de poder ajustar cuánto conducen, calientan o consumen.
Esto deja menos renta disponible para restaurantes, viajes, muebles, entretenimiento y otras compras discrecionales.
El golpe no se reparte de manera uniforme. Los hogares de menor renta tienden a destinar una parte mayor de sus ingresos a la energía y a otros bienes de primera necesidad. Los países que importan la mayor parte de su energía también sufren de forma más directa el deterioro de los términos de intercambio que los grandes exportadores de petróleo.
El segundo canal son los costes empresariales
El petróleo no es solo un producto de consumo. Es un insumo para el transporte de mercancías, la aviación, la química, los plásticos, la agricultura y las cadenas de suministro industriales.
Una empresa de transporte por carretera ve directamente el gasto en combustible. Un fabricante puede notarlo a través de los insumos de transporte y petroquímicos. Una aerolínea puede enfrentarse a un cambio brusco en el coste del queroseno de aviación. Las empresas deciden entonces cuánto del aumento pueden absorber en sus márgenes y cuánto pueden trasladar a sus clientes.
Cuantas más industrias trasladen los costes, más se amplía un shock del petróleo, pasando de la inflación energética al resto del sistema de precios.
El tercer canal es el que más detestan los bancos centrales
Un shock del petróleo originado en la oferta puede crear un conflicto de política económica: la inflación sube mientras la actividad económica real se debilita.
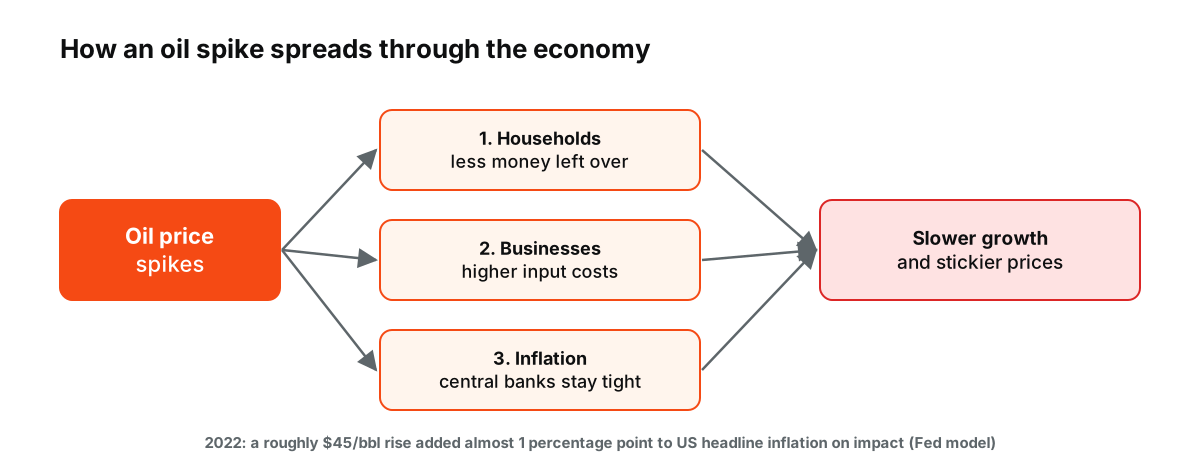
Figura: Los tres canales de este artículo. Estimación de 2022 basada en el modelo de la Reserva Federal publicado en 2024.
El modelo de 2024 de la Reserva Federal sobre el shock del petróleo en torno a la invasión rusa de Ucrania estimó que los shocks de oferta petrolera lo bastante grandes como para reproducir el aumento de unos 45 dólares por barril observado en la primera mitad de 2022 añadieron casi un punto porcentual a la inflación general de Estados Unidos en el momento del impacto. En ese modelo, los efectos sobre la inflación subyacente y sobre la producción fueron mucho menores.
Esta distinción es importante. Un banco central puede estar dispuesto a «mirar a otro lado» ante un repunte temporal de la energía si las expectativas de inflación siguen ancladas. La situación se complica cuando los mayores costes energéticos se extienden a los salarios, los servicios y el comportamiento general de los precios.
Ranking: qué convierte un movimiento del petróleo en un shock macroeconómico
1. Una perturbación de la oferta en lugar de una demanda fuerte
Que el petróleo suba porque la actividad global está en auge es distinto de que suba porque los barriles han desaparecido del mercado. El segundo caso se parece más a una pérdida pura de poder adquisitivo real.
2. Velocidad
Un aumento gradual da tiempo a hogares y empresas para adaptarse. Un salto repentino crea una presión inmediata mayor y puede forzar cambios rápidos en el gasto y en los inventarios.
3. Duración
Un repunte geopolítico de una semana puede revertirse antes de llegar a la economía en general. Varios trimestres de precios altos pueden cambiar las demandas salariales, los contratos, los planes de inversión y las expectativas de inflación.
4. Inflación de partida
Un shock energético es más peligroso cuando la inflación subyacente ya es alta. Las empresas y los trabajadores pueden estar más dispuestos a trasladar los costes porque los cambios de precios ya son habituales.
5. Intensidad energética y dependencia de las importaciones
Las economías que utilizan más petróleo por unidad de producción, o que importan una proporción mayor de su energía, están más expuestas.
Los años setenta asociaron los shocks del petróleo con la estanflación
Los shocks del petróleo de los años setenta llegaron a una economía en la que las expectativas de inflación y la dinámica salarios-precios estaban mucho menos ancladas de lo que están en muchas economías avanzadas actuales. En un discurso de 2006 sobre la energía y la economía, el presidente de la Reserva Federal, Ben Bernanke, señaló que los efectos inflacionarios de primera y segunda ronda fueron grandes durante los años setenta y principios de los ochenta, y que la respuesta de política contribuyó a fuertes desaceleraciones y a un mayor desempleo.
Esa historia todavía influye en cómo reaccionan hoy los mercados ante los repuntes del petróleo. Pero copiar la plantilla de los años setenta en cada movimiento energético es un error. La eficiencia energética ha cambiado, los marcos monetarios han cambiado y el origen de cada shock es distinto.
El shock de 2022 fue grande, pero la transmisión fue más limitada
La invasión rusa de Ucrania en febrero de 2022 intensificó las tensiones en los mercados energéticos mundiales. Los precios del petróleo subieron con fuerza, sumándose a una inflación general que ya estaba elevada tras la pandemia.
El análisis de la Reserva Federal citado anteriormente encontró un claro efecto del shock petrolero en la inflación general, pero un efecto mucho menor en la inflación subyacente y en la producción, según su modelo. Esto no significa que el shock sea inofensivo. Muestra por qué los economistas separan el efecto energético directo del proceso más amplio de efectos de segunda ronda.
Qué vigilar cuando el petróleo empieza a moverse rápidamente
El petróleo en sí es solo la primera señal. La historia macroeconómica se aclara si también se observa:
- los precios de la gasolina y el diésel;
- las expectativas de inflación;
- las medidas de inflación subyacente;
- el gasto de los consumidores, especialmente en categorías discrecionales;
- los márgenes empresariales en el transporte y en las industrias intensivas en energía;
- el crecimiento salarial;
- los diferenciales de crédito;
- si el movimiento procede de la demanda, de la oferta o de ambas.
Un alza del precio del petróleo no es automáticamente recesiva. Un repunte rápido impulsado por la oferta que persiste mientras la inflación ya es alta es la combinación que más atención merece.
El shock de 2026
La acción militar en Oriente Medio el 28 de febrero de 2026 y el cierre de facto del estrecho de Ormuz hicieron subir con fuerza los precios del crudo y de los combustibles en el primer trimestre del año. El Brent subió de unos 72 dólares a unos 120 dólares antes de volver a bajar a unos 72 dólares a principios de julio, cuando se reanudó el tránsito por el estrecho y los productores aumentaron la producción. El episodio mostró con qué rapidez un shock de oferta puede elevar los precios y con qué rapidez pueden revertirse cuando la oferta regresa, antes de que los efectos económicos completos tengan tiempo de acumularse. Véase qué mueve los precios del crudo.
Shocks del petróleo y mercados bursátiles
Los aumentos del precio del petróleo benefician a los productores de energía y perjudican a las aerolíneas, las empresas de transporte, los fabricantes de productos químicos y las empresas de consumo. Los índices con mucho peso energético, como el FTSE 100, pueden resistir mejor un shock petrolero que los índices con gran peso tecnológico, que sufren más si una inflación más alta empuja al alza los rendimientos de los bonos. Véase cómo el riesgo geopolítico mueve las materias primas y cómo funcionan los CFD sobre materias primas.
El petróleo y el dólar
El petróleo se cotiza en dólares, por lo que los movimientos del dólar cambian lo que pagan otros países. Un dólar fuerte puede agravar un shock petrolero para importadores como Europa, Japón y muchas economías emergentes, mientras que un dólar débil puede suavizarlo. Para esos países, el impacto económico depende tanto del tipo de cambio como del precio del petróleo en sí. Véase cómo el dólar afecta a los precios de las materias primas. Por tanto, los tipos de cambio pueden, a veces, convertir el mismo shock petrolero en resultados económicos muy distintos.
Preguntas frecuentes
¿Un aumento del precio del petróleo siempre provoca una recesión?
No. Los aumentos impulsados por una demanda fuerte suelen acompañar a un crecimiento sano. Los shocks de oferta bruscos y persistentes, especialmente cuando la inflación ya es alta, son los que más se asocian con desaceleraciones.
¿Por qué preocupan a los bancos centrales los shocks del petróleo?
Porque pueden elevar la inflación y debilitar el crecimiento al mismo tiempo, lo que dificulta decidir si endurecer o relajar la política monetaria.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Shocks de precios del petróleo e inflación en un modelo DSGE de la economía global — Junta de la Reserva Federal, agosto de 2024
- Energía y economía — Junta de la Reserva Federal, junio de 2006
- Los precios del crudo y de los productos petrolíferos aumentaron bruscamente en el 1T26 (tras la acción militar en Oriente Medio el 28 de febrero y el cierre de facto del estrecho de Ormuz) — EIA de EE. UU., abril de 2026