
Когда цены на нефть становятся проблемой для всей экономики
Шок цен на нефть становится широкой экономической проблемой, когда рост достаточно велик, быстр и устойчив, чтобы одновременно сжать расходы домохозяйств, повысить издержки бизнеса и усложнить политику центральных банков.
Шок цен на нефть превращается в широкую экономическую проблему, когда рост достаточно велик, быстр и устойчив, чтобы одновременно сжать расходы домохозяйств, повысить издержки бизнеса и усложнить политику центральных банков. Важна и причина. Рост, вызванный спросом, может отражать сильную экономику; шок предложения может повысить инфляцию, одновременно ослабляя рост.
Первый канал прост: у домохозяйств остается меньше денег
Рост цен на сырую нефть передается на стоимость бензина, дизельного топлива, отопления и транспорта с разной задержкой. Энергию в краткосрочной перспективе трудно избежать, поэтому домохозяйства часто вынуждены тратить на нее больше, прежде чем смогут изменить объем поездок, отопления или потребления.
Это оставляет меньше располагаемого дохода на рестораны, путешествия, мебель, развлечения и другие несущественные покупки.
Удар распределяется неравномерно. Домохозяйства с низкими доходами, как правило, тратят на энергию и другие товары первой необходимости большую долю дохода. Страны, которые импортируют большую часть энергии, также сильнее ощущают ухудшение условий торговли, чем крупные экспортеры нефти.
Второй канал — издержки бизнеса
Нефть — не только потребительский товар. Она является сырьем для грузоперевозок, авиации, химической промышленности, производства пластмасс, сельского хозяйства и промышленных цепочек поставок.
Автоперевозчик напрямую видит расходы на топливо. Производитель может ощутить это через транспорт и нефтехимическое сырье. Авиакомпания может столкнуться с резким изменением стоимости авиатоплива. Затем предприятия решают, какую часть роста они могут поглотить за счет маржи, а какую могут переложить на клиентов.
Чем больше отраслей переносят издержки на цены, тем шире шок нефти распространяется от инфляции энергии на всю систему цен.
Третий канал — тот, который центральные банки не любят больше всего
Шок нефти, вызванный предложением, может создать политический конфликт: инфляция растет, а реальная экономическая активность ослабевает.
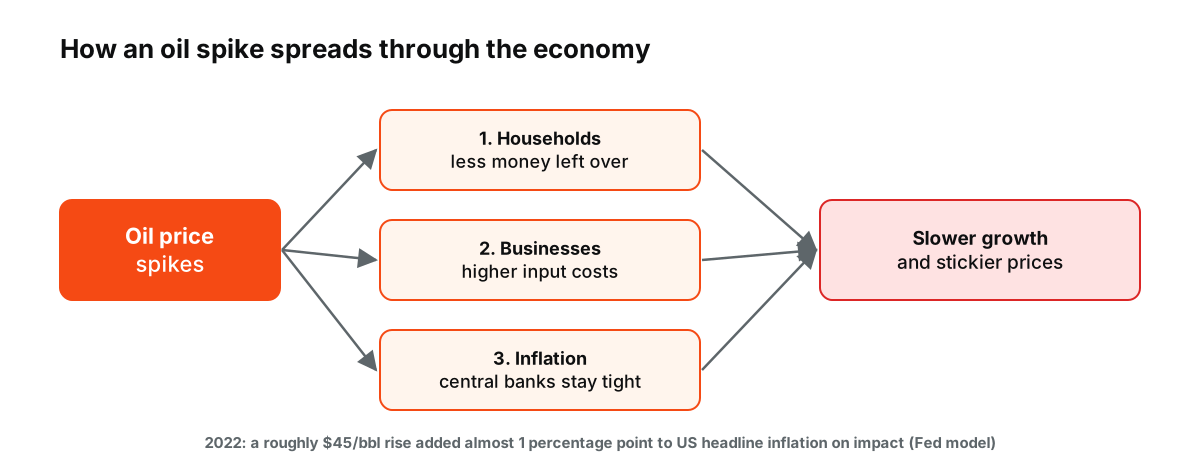 Рисунок: Три канала, описанные в этой статье. Оценка 2022 года на основе моделирования Федеральной резервной системы, опубликованного в 2024 году.
Моделирование Федеральной резервной системы 2024 года, посвященное нефтяному шоку, связанному с вторжением России в Украину, оценило, что шоки предложения нефти, достаточно большие для воспроизведения примерно 45-долларового роста за баррель, наблюдавшегося в первой половине 2022 года, добавили почти один процентный пункт к общей инфляции в США в момент шока. В этой модели влияние на базовую инфляцию и выпуск было значительно меньше.
Это различие имеет значение. Центральный банк может быть готов «смотреть сквозь» временный энергетический скачок, если инфляционные ожидания остаются привязанными. Задача становится сложнее, когда более высокие энергетические издержки переходят в заработные платы, услуги и более широкое ценообразование.
Ранжирование: что превращает колебание цен на нефть в макроэкономический шок
1. Перебои в поставках, а не сильный спрос
Рост нефти из-за бурной глобальной активности отличается от роста, вызванного исчезновением баррелей с рынка. Второй случай ближе к чистой потере реальной покупательной способности.
2. Скорость
Постепенный рост дает домохозяйствам и предприятиям время адаптироваться. Резкий скачок создает более сильное немедленное давление и может вынудить быстро менять расходы и запасы.
3. Продолжительность
Однонедельный геополитический всплеск может обратиться вспять, не достигнув широкой экономики. Несколько кварталов высоких цен могут изменить требования по заработной плате, контракты, инвестиционные планы и инфляционные ожидания.
4. Исходная инфляция
Энергетический шок опаснее, когда базовая инфляция уже высока. Фирмы и работники могут охотнее переносить издержки на цены, поскольку повышение цен уже распространено.
5. Энергоемкость и зависимость от импорта
Экономики, которые используют больше нефти на единицу выпуска или импортируют большую долю энергии, более уязвимы.
Семидесятые сделали нефтяные шоки синонимом стагфляции
Нефтяные шоки 1970-х пришлись на экономику, где инфляционные ожидания и динамика «заработная плата — цены» были значительно менее привязанными, чем во многих современных развитых экономиках. В речи 2006 года, посвященной энергетике и экономике, председатель Федеральной резервной системы Бен Бернанке отметил, что эффекты первого и второго раундов инфляции в 1970-х и начале 1980-х годов были велики, а политическая реакция способствовала резкому замедлению роста и повышению безработицы.
Эта история до сих пор влияет на то, как рынки реагируют на скачки цен на нефть. Однако переносить шаблон 1970-х годов на каждое движение энергетических цен — ошибка. Энергоэффективность изменилась, денежно-кредитные режимы изменились, а источник каждого шока различается.
Шок 2022 года был большим, но канал передачи — более узким
Вторжение России в Украину в феврале 2022 года усилило напряжённость на мировых энергетических рынках. Цены на нефть резко выросли, добавив давления на инфляцию в заголовках, которая и так была повышенной после пандемии.
Анализ Федеральной резервной системы, упомянутый выше, выявил явный эффект нефтяного шока на инфляцию в заголовках, но в его модели эффект на базовую инфляцию и выпуск был намного меньше. Это не делает шок безвредным. Это показывает, почему экономисты отделяют прямой энергетический эффект от более широкого процесса вторичных эффектов.
На что смотреть, когда нефть начинает быстро двигаться
Сама нефть — лишь первый индикатор. Макроэкономическая картина становится яснее, если также следить за:
- ценами на бензин и дизельное топливо;
- инфляционными ожиданиями;
- показателями базовой инфляции;
- потребительскими расходами, особенно на непервостепенные категории;
- маржой компаний в транспорте и энергоёмких отраслях;
- ростом заработных плат;
- кредитными спредами;
- тем, вызвано ли движение спросом, предложением или и тем и другим.
Рост цен на нефть автоматически не означает рецессию. Наибольшего внимания заслуживает сочетание быстрого скачка, вызванного предложением, который сохраняется на фоне уже высокой инфляции.
Шок 2026 года
Военные действия на Ближнем Востоке 28 февраля 2026 года и фактическое закрытие Ормузского пролива резко повысили цены на сырую нефть и топливо в первом квартале года. Brent вырос примерно с $72 до примерно $120, а затем снизился примерно до $72 к началу июля, поскольку транзит через пролив возобновился и производители увеличили добычу. Эпизод показал, как быстро шок предложения может поднять цены и как быстро они могут развернуться, когда предложение восстанавливается, ещё до того как полные экономические последствия успевают проявиться. См. что движет ценами на сырую нефть.
Шоки нефти и фондовые рынки
Рост цен на нефть помогает производителям энергии и бьёт по авиакомпаниям, транспортным компаниям, производителям химической продукции и потребительскому бизнесу. Индексы с высокой долей энергетических компаний, например FTSE 100, могут в нефтяной шок держаться лучше, чем индексы с высокой долей технологических компаний, которые страдают сильнее, если более высокая инфляция толкает вверх доходности облигаций. См. как геополитический риск влияет на сырьевые товары и как работают CFD на сырьевые товары.
Нефть и доллар
Нефть котируется в долларах, поэтому движения доллара меняют то, сколько платят другие страны. Сильный доллар может усилить нефтяной шок для импортёров, таких как Европа, Япония и многие развивающиеся экономики, а слабый доллар может его смягчить. Для этих стран экономические последствия зависят от валютного курса не меньше, чем от самой цены на нефть. См. как доллар влияет на цены сырьевых товаров. Поэтому валютные курсы иногда могут превратить один и тот же нефтяной шок в очень разные экономические результаты.
Часто задаваемые вопросы
Всегда ли рост цен на нефть приводит к рецессии?
Нет. Рост, вызванный сильным спросом, часто сопровождает здоровый экономический рост. Резкие и устойчивые шоки предложения, особенно когда инфляция уже высока, чаще всего связывают с замедлением экономики.
Почему центральные банки беспокоятся из-за нефтяных шоков?
Потому что они могут одновременно повышать инфляцию и ослаблять рост, из-за чего становится сложнее решить, ужесточать ли денежно-кредитную политику или смягчать её.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Шоки цен на нефть и инфляция в DSGE-модели мировой экономики — Совет Федеральной резервной системы, август 2024
- Энергетика и экономика — Совет Федеральной резервной системы, июнь 2006
- Цены на сырую нефть и нефтепродукты резко выросли в 1 квартале 2026 года (после военных действий на Ближнем Востоке 28 февраля и фактического закрытия Ормузского пролива) — Управление энергетической информации США (EIA), апрель 2026