
Cómo funcionan las normas sobre venta en corto en los mercados
Las normas sobre venta en corto limitan cómo y cuándo los operadores pueden apostar a la caída de los precios.
Las normas sobre venta en corto limitan cómo y cuándo los operadores pueden apostar a la caída de los precios. En EE. UU., la regla alternativa de uptick restringe las ventas en corto de una acción que cae un 10 % o más en un día, y las acciones deben localizarse para su préstamo antes de vender. Los reguladores también han impuesto prohibiciones en momentos de crisis, como hizo la SEC con casi 1.000 acciones financieras en 2008.
Comparación general
| Tipo de norma | Qué hace | Ejemplo |
|---|---|---|
| Prueba de precio | Limita la venta en corto tras caídas bruscas | Regla 201 de EE. UU.: tras una caída del 10 %, las ventas en corto solo se permiten por encima de la mejor oferta de compra, durante ese día y el siguiente |
| Requisito de localización | Las acciones deben estar disponibles para préstamo antes de vender en corto | Regulation SHO de EE. UU. |
| Normas de cierre forzoso | Las entregas fallidas deben cerrarse | Regla 204 de EE. UU. |
| Prohibiciones de emergencia | Prohibiciones temporales en crisis | EE. UU., del 19 de septiembre al 3 de octubre de 2008 |
| Divulgación | Se informa de las posiciones cortas netas elevadas | Exigida en varios mercados, con umbrales que varían |
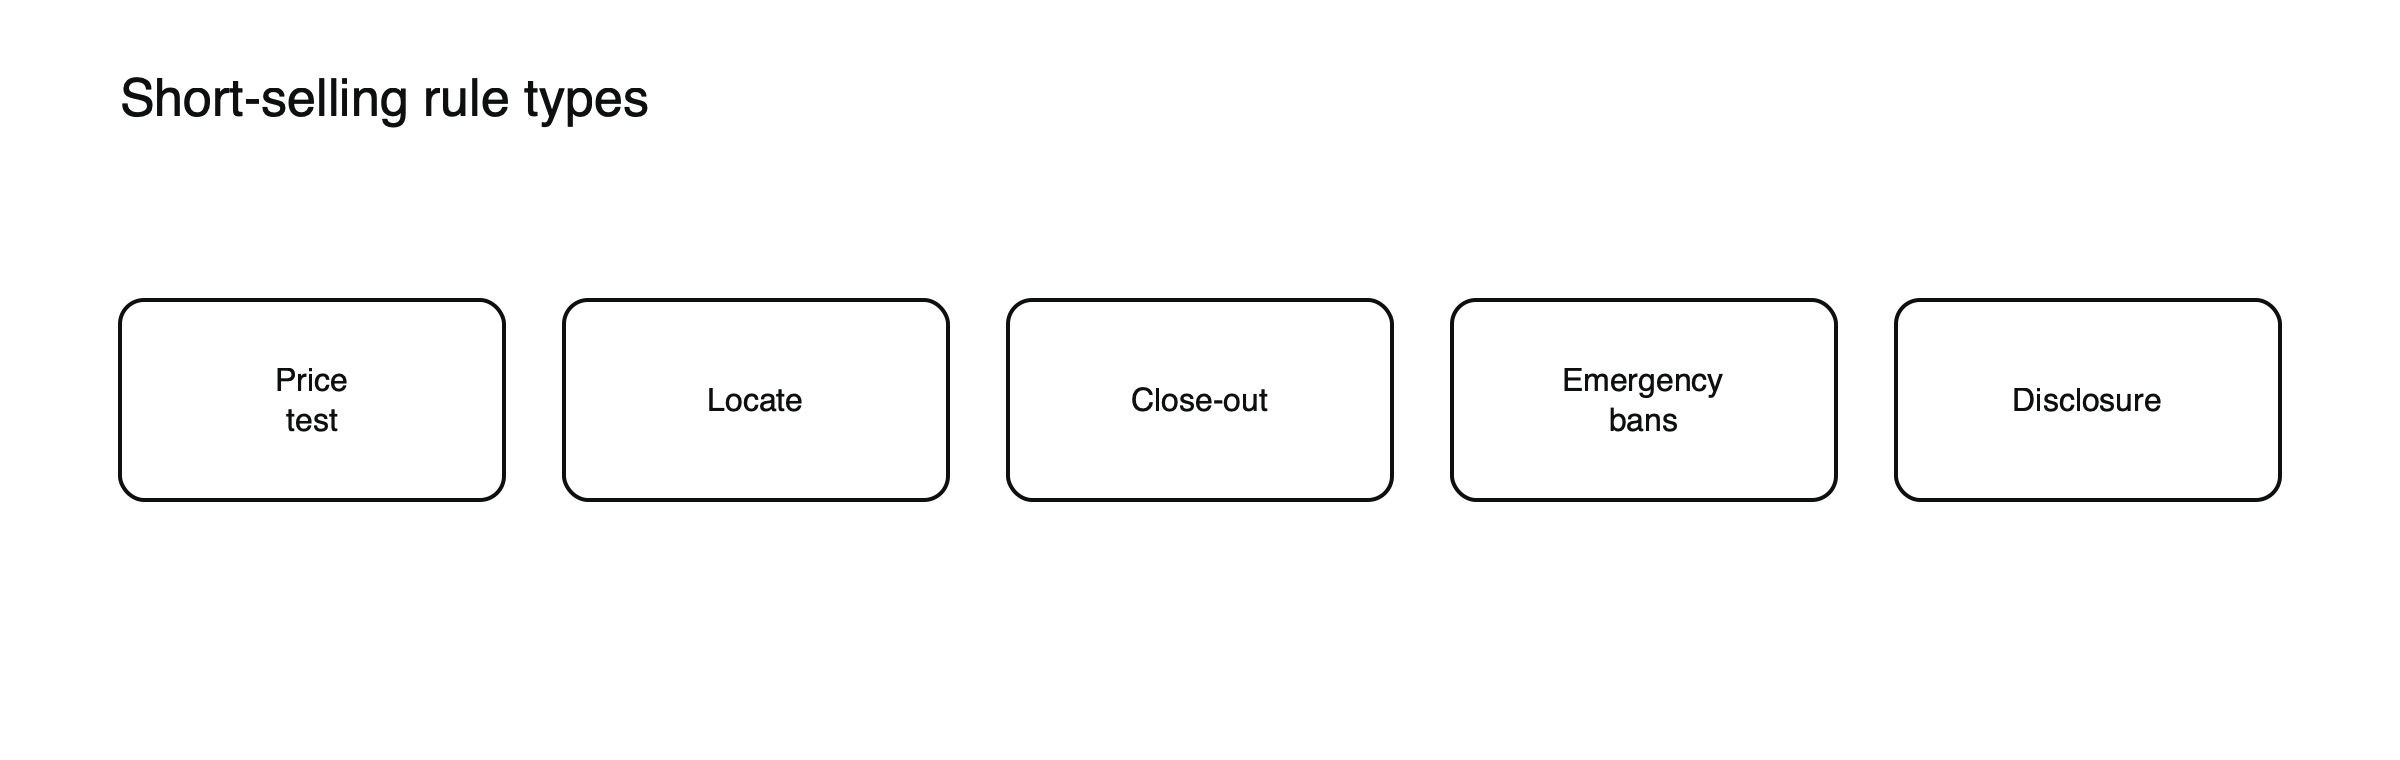
Figura: Las principales herramientas que los reguladores utilizan sobre la venta en corto.
Cómo funciona la venta en corto, con un ejemplo
Supongamos que un operador toma prestadas 100 acciones de una empresa que cotiza a 50 $ y las vende por 5.000 $. (Escenario ilustrativo.) Si el precio baja a 40 $, el operador compra 100 acciones por 4.000 $, las devuelve al prestamista y se queda con 1.000 $, menos las comisiones de préstamo. Si el precio sube a 70 $, recomprar cuesta 7.000 $, con una pérdida de 2.000 $. Como el precio de una acción puede subir sin límite, quienes venden en corto se enfrentan a pérdidas potencialmente ilimitadas, por lo que los brókeres exigen margen y pueden obligar a cerrar posiciones.
Lo que mostró la prohibición de 2008
Las acciones financieras siguieron cayendo durante la prohibición, y un estudio del personal de la SEC constató que la presión vendedora de ese mes procedió principalmente de inversores largos, no de vendedores en corto. El entonces presidente de la SEC afirmó después que lamentaba la prohibición.
Divulgación en Europa
La Unión Europea exige a los inversores que informen a los reguladores de las posiciones cortas netas significativas en acciones, y que hagan públicas las posiciones mayores, en virtud de su reglamento sobre venta en corto vigente desde 2012. La divulgación pública permite a otros inversores ver quién apuesta contra una empresa, lo que puede afectar al sentimiento del mercado. Regímenes similares existen en el Reino Unido y en otros mercados, mientras que EE. UU. se ha orientado hacia una información más agregada sobre las posiciones cortas.
Prohibiciones después de 2008
Las prohibiciones de venta en corto se han utilizado repetidamente. En marzo de 2020, varios países europeos, entre ellos Francia, Italia y España, prohibieron temporalmente las nuevas posiciones cortas mientras los mercados se desplomaban. En 2019, el regulador alemán prohibió durante dos meses las nuevas posiciones cortas en Wirecard tras la fuerte caída de sus acciones, una decisión que recibió críticas cuando la empresa colapsó más tarde por un fraude contable. El episodio mostró el riesgo de proteger a una empresa que los vendedores en corto habían señalado correctamente.
Por qué existen las normas
La venta en corto contribuye al descubrimiento de precios y puede poner al descubierto fraudes, pero los reguladores se preocupan por prácticas abusivas, como la venta en corto «al descubierto», sin acciones tomadas en préstamo, y por el hecho de que la venta en corto amplifique el pánico.
Cuando la respuesta habitual cambia
Las prohibiciones suelen ser populares en una crisis, pero pueden reducir la liquidez y ampliar los diferenciales, haciendo que los precios sean menos fiables.
CFD y exposición corta
Los CFD permiten a los operadores tomar posiciones cortas sin tomar acciones en préstamo, pero conllevan costes de financiación y apalancamiento. Consulte cómo la vigilancia del mercado detecta la manipulación, por qué las bolsas suspenden la negociación de una acción y cómo se comportan las acciones en una corrección del 10 %.
Short squeezes
Cuando muchos operadores están cortos en una acción y el precio empieza a subir, pueden apresurarse a comprar acciones para cerrar sus posiciones, empujando el precio aún más arriba. En 2008, Volkswagen se convirtió brevemente en la empresa más valiosa del mundo cuando los vendedores en corto se apresuraron a buscar acciones escasas, con un free float de alrededor del 6 % frente a un interés corto de alrededor del 12 %. En enero de 2021, el interés corto de GameStop superó sus acciones disponibles, y una oleada de compras disparó el precio. Consulte qué es un short squeeze.
Costes de préstamo y disponibilidad
Las acciones difíciles de tomar prestadas tienen comisiones de préstamo más altas, a veces muy altas en valores con mucha venta en corto. Los prestamistas también pueden recuperar las acciones, lo que obliga a los vendedores en corto a cerrar sus posiciones en momentos inoportunos. Estos costes y riesgos son parte de la razón por la que la venta en corto es más compleja que la compra.
La venta en corto en cripto
Los mercados cripto ofrecen exposición corta principalmente a través de derivados, como los futuros perpetuos, y mediante CFD donde están permitidos. No existe un equivalente a la regla del uptick, y el apalancamiento puede ser alto, por lo que los short squeezes y las cascadas de liquidaciones pueden ser muy violentos. Consulta qué causa las cascadas de liquidaciones.
Vender en corto con CFD, con un ejemplo
Supongamos que un operador vende un CFD sobre 100 acciones de una empresa a 50 $, aportando un margen del 20 %, es decir, 1.000 $, con un límite de apalancamiento de 5:1. (Escenario ilustrativo.) No se toman acciones prestadas; el operador simplemente gana si el precio baja y pierde si sube. Una caída a 45 $ genera una ganancia de 500 $, mientras que una subida a 60 $ supone una pérdida de 1.000 $, es decir, todo el margen, y el proveedor puede cerrar la posición antes de llegar a ese punto. Mantener la posición de un día para otro conlleva cargos de financiación, y una posición corta en CFD también puede sufrir un cargo equivalente a cualquier dividendo pagado. Consulta la venta en corto con CFD.
Venta en corto desnuda
La venta en corto desnuda consiste en vender acciones sin haberlas tomado prestadas previamente ni haber acordado tomarlas prestadas. Puede provocar entregas fallidas y, según sostienen los críticos, una presión vendedora artificial. La mayoría de los grandes mercados la restringen: en Estados Unidos, las normas de localización y cierre (locate y close-out) buscan evitar los fallos persistentes, y la UE exige que los vendedores en corto tengan acuerdos para tomar acciones prestadas antes de vender.
Los vendedores en corto y el fraude
Los vendedores en corto han sido con frecuencia de los primeros en cuestionar a empresas que más tarde resultaron implicadas en fraudes o problemas contables. Sus investigaciones, publicadas abiertamente, pueden atraer un escrutinio que reguladores y auditores no detectaron. El caso de Wirecard, en el que vendedores en corto y periodistas plantearon dudas años antes del colapso, es un ejemplo destacado.
El interés corto como señal
El interés corto, es decir, el número de acciones vendidas en corto en relación con las acciones disponibles, muestra cuántos inversores apuestan en contra de una acción. Un interés corto elevado puede indicar dudas sobre una empresa, pero también aumenta el riesgo de un short squeeze si el precio sube.
Malinterpretaciones habituales
- Suponer que la venta en corto es ilegal o poco ética por naturaleza.
- Creer que una prohibición detendrá un mercado en caída.
Historia de la regla del uptick
La regla original del uptick en Estados Unidos, introducida en 1938, permitía las ventas en corto solo a un precio superior al de la operación anterior. Los reguladores la eliminaron en 2007, después de que estudios sugirieran que tenía poco efecto en los mercados modernos. Tras la crisis de 2008, introdujeron en 2010 una versión más limitada, la regla alternativa del uptick, que solo se aplica una vez que una acción ha caído un 10 % en un día. La historia muestra que las normas sobre venta en corto tienden a endurecerse tras las crisis y a relajarse en periodos más tranquilos.
La venta en corto y la liquidez
Los vendedores en corto aportan liquidez al proporcionar oferta cuando los precios suben y compras cuando cierran sus posiciones. Las prohibiciones eliminan esa liquidez, lo que puede ampliar los diferenciales y hacer que los precios sean más volátiles. Los estudios sobre la prohibición de 2008 concluyeron que los diferenciales de las acciones afectadas se ampliaron de forma notable, lo que elevó los costes de negociación para todos los inversores, no solo para los vendedores en corto.
Venta en corto en torno a los resultados empresariales
Las posiciones cortas mantenidas durante la publicación de resultados se enfrentan al riesgo de una subida brusca si los resultados superan las expectativas, sobre todo en acciones con mucha venta en corto, donde cerrar posiciones puede amplificar el movimiento. Muchos vendedores en corto reducen posiciones antes de los anuncios o utilizan opciones para limitar el riesgo. Los operadores de CFD se enfrentan al mismo riesgo de salto de precio (gap risk), ya que sus stops pueden ejecutarse muy por encima de sus niveles.
Lista de control para posiciones cortas
- ¿Cuánto interés corto tiene la acción?
- ¿Están subiendo los costes de préstamo o los cargos de financiación?
- ¿Hay algún resultado empresarial o evento de noticias previsto?
- ¿Dónde se cerrará la posición si el precio sube?
La venta en corto en mercados a la baja
En las caídas bruscas, los reguladores a veces se enfrentan a presiones para restringir la venta en corto, pero la evidencia de prohibiciones pasadas sugiere que los precios a menudo siguen cayendo a medida que los inversores a largo plazo venden. Los vendedores en corto que anticiparon correctamente la caída suelen ser compradores cuando cierran sus posiciones, lo que puede ayudar a que los mercados encuentren un suelo de precios. Entender este papel ayuda a explicar por qué muchos reguladores prefieren hoy la transparencia y las normas específicas a las prohibiciones generales en una crisis.
Preguntas frecuentes
¿La venta en corto es legal?
Sí, en la mayoría de los mercados, sujeto a normas sobre préstamo, divulgación y restricciones temporales.
¿Causan las ventas en corto los desplomes?
La evidencia de 2008 sugiere que las prohibiciones no detuvieron las caídas, y que los vendedores en corto a menudo ayudan a revelar problemas, aunque las prácticas abusivas están prohibidas.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La regla del uptick: límite de la SEC a la venta en corto reconsiderado (prohibición de 2008 sobre casi 1.000 valores financieros, del 19 de septiembre al 3 de octubre; Cox lo lamentó; regla alternativa del uptick el 24 de febrero de 2010) — Congressional Research Service
- La SEC restringe las ventas en corto (Regla 201: tras una caída del 10%, las ventas en corto solo se permiten por encima de la mejor oferta nacional de ese día y del siguiente) — CIO, febrero de 2010
- Declaración sobre la regla alternativa del uptick (estudio del personal de la SEC: la presión vendedora de septiembre de 2008 procedió principalmente de vendedores en largo; los valores financieros cayeron durante la prohibición; Regla 204) — Comisionado de la SEC Paredes, febrero de 2010
- Anatomía de un short squeeze (VW: free float del 6% frente a un interés corto del 12%, de unos 200 € a más de 900 €; interés corto de GameStop de aproximadamente el 140% del free float) — Janus Henderson