
Como funcionam as regras de venda a descoberto nos mercados
Como as regras de venda a descoberto limitam apostas em quedas de preços nos principais mercados, de testes de preço a proibições em crises.
As regras de venda a descoberto limitam como e quando os investidores podem apostar em quedas de preços. Nos EUA, a regra alternativa de uptick restringe vendas a descoberto de uma ação que cai 10% ou mais em um dia, e as ações precisam ser localizadas para empréstimo antes da venda. Os reguladores também impuseram proibições em crises, como a SEC fez para quase 1.000 ações do setor financeiro em 2008.
Lado a lado
| Tipo de regra | O que faz | Exemplo |
|---|---|---|
| Teste de preço | Limita vendas a descoberto após quedas acentuadas | US Rule 201: após uma queda de 10%, vendas a descoberto só podem ocorrer acima do melhor preço de compra, naquele dia e no seguinte |
| Exigência de localização | As ações devem estar disponíveis para empréstimo antes da venda a descoberto | US Regulation SHO |
| Regras de encerramento obrigatório | Entregas não concluídas devem ser encerradas | US Rule 204 |
| Proibições emergenciais | Proibições temporárias em crises | EUA, de 19 de setembro a 3 de outubro de 2008 |
| Divulgação | Grandes posições líquidas vendidas devem ser reportadas | Exigida em vários mercados, com limites variáveis |
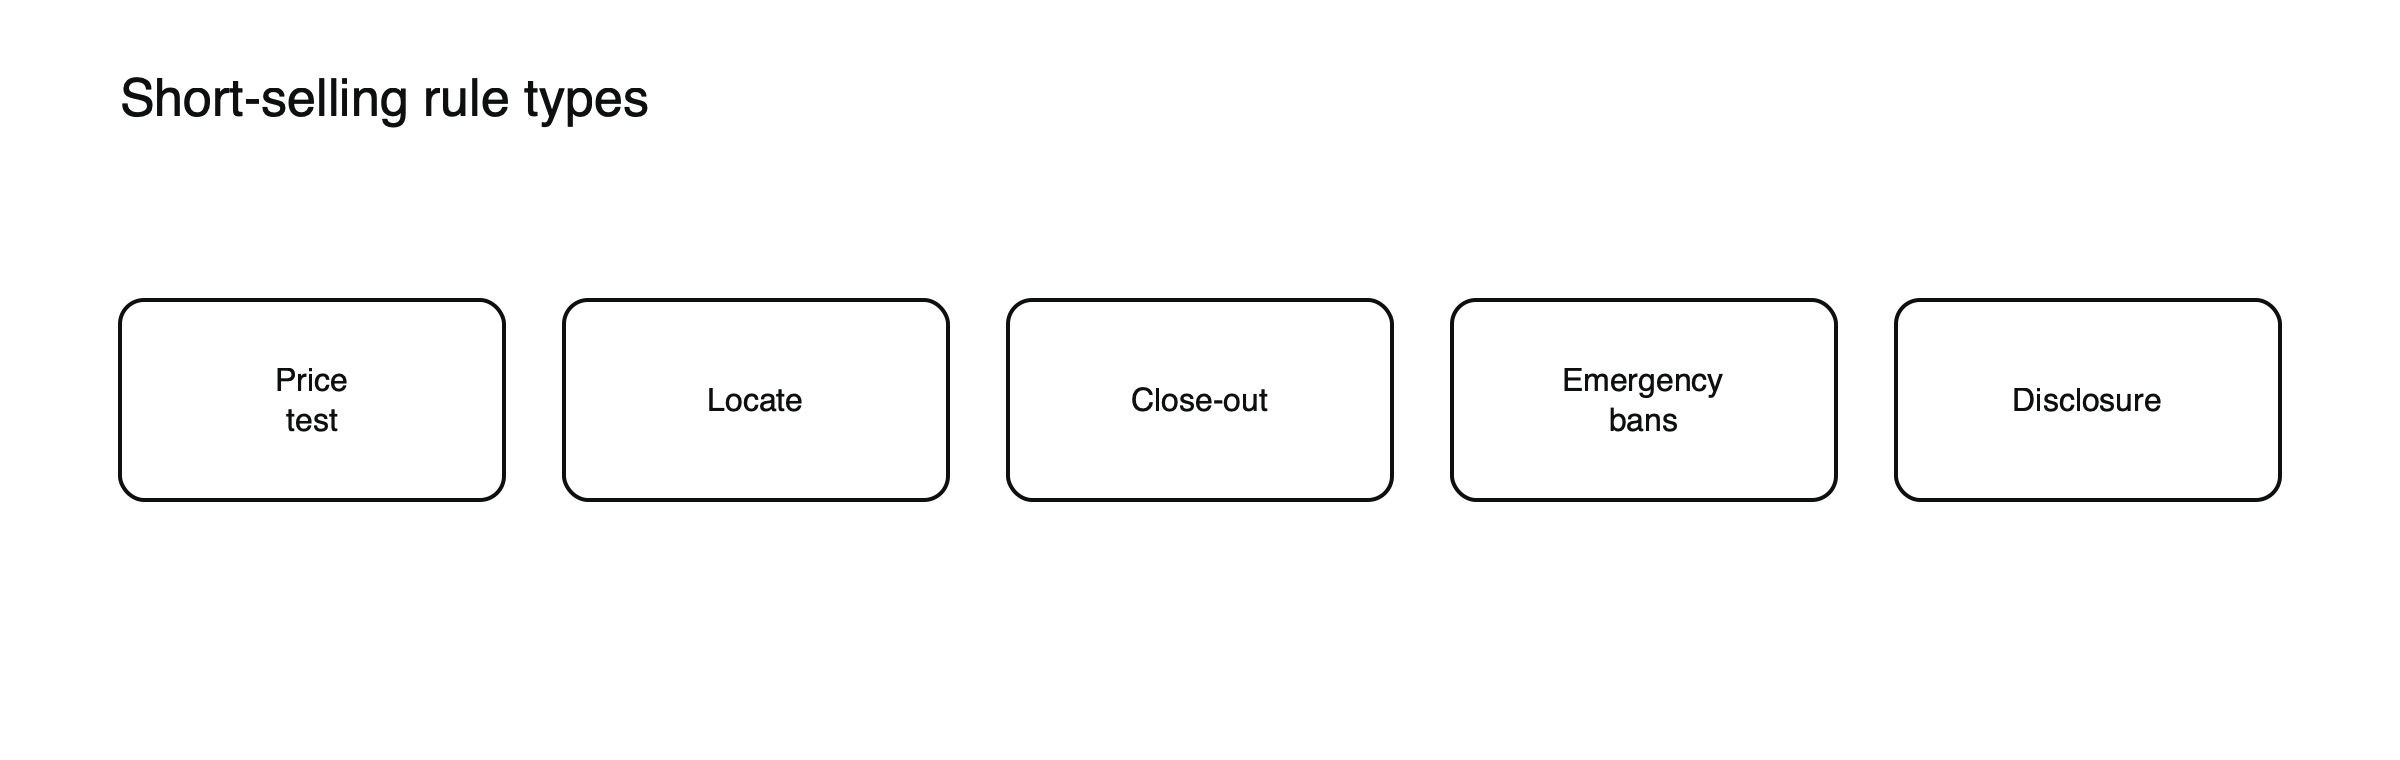 Figura: As principais ferramentas que os reguladores usam sobre a venda a descoberto.
Como funciona a venda a descoberto, ilustrado
Suponha que um investidor tome emprestadas 100 ações de uma empresa cotada a US$ 50 e as venda por US$ 5.000. (Cenário ilustrativo.) Se o preço cair para US$ 40, o investidor compra 100 ações por US$ 4.000, devolve-as ao credor e fica com US$ 1.000, menos as taxas de empréstimo. Se o preço subir para US$ 70, a recompra custa US$ 7.000, uma perda de US$ 2.000. Como o preço de uma ação pode subir sem limite, quem vende a descoberto enfrenta perdas potencialmente ilimitadas, por isso as corretoras exigem margem e podem forçar o fechamento das posições.
O que mostrou a proibição de 2008
Ações do setor financeiro continuaram caindo durante a proibição, e um estudo da equipe da SEC constatou que a pressão vendedora naquele mês veio principalmente de investidores comprados (long), e não de vendedores a descoberto. O presidente da SEC na época disse depois que lamentava a proibição.
Divulgação na Europa
A União Europeia exige que os investidores reportem aos reguladores posições líquidas vendidas significativas em ações e divulguem publicamente posições maiores, conforme seu regulamento de venda a descoberto em vigor desde 2012. A divulgação pública permite que outros investidores vejam quem está apostando contra uma empresa, o que pode afetar o sentimento do mercado. Regimes semelhantes existem no Reino Unido e em outros mercados, enquanto os EUA avançaram para um reporte mais agregado das posições vendidas.
Proibições além de 2008
Proibições de venda a descoberto foram usadas repetidamente. Em março de 2020, vários países europeus, incluindo França, Itália e Espanha, proibiram temporariamente novas posições vendidas enquanto os mercados despencavam. Em 2019, o regulador alemão proibiu por dois meses novas posições vendidas na Wirecard depois que suas ações caíram acentuadamente, uma decisão criticada quando a empresa entrou em colapso posteriormente em meio a uma fraude contábil. O episódio mostrou o risco de proteger uma empresa que vendedores a descoberto haviam identificado corretamente.
Por que existem regras
A venda a descoberto ajuda na formação de preços e pode expor fraudes, mas os reguladores se preocupam com táticas abusivas, como a venda “a descoberto nua”, sem ações tomadas emprestadas, e com a venda a descoberto amplificando pânicos.
Onde a resposta usual se inverte
Proibições costumam ser populares em crises, mas podem reduzir a liquidez e ampliar os spreads, tornando os preços menos confiáveis.
CFDs e exposição vendida
CFDs permitem que investidores assumam posições vendidas sem tomar ações emprestadas, mas envolvem custos de financiamento e alavancagem. Veja como a vigilância de mercado detecta manipulação, por que as bolsas suspendem a negociação de uma ação e como as ações se comportam em uma correção de 10%.
Short squeezes
Quando muitos investidores estão vendidos em uma ação e o preço começa a subir, podem correr para comprar ações e encerrar posições, empurrando o preço ainda mais alto. Em 2008, a Volkswagen tornou-se brevemente a empresa mais valiosa do mundo quando vendedores a descoberto correram por ações escassas, com o free float em cerca de 6% contra um interesse vendido de cerca de 12%. Em janeiro de 2021, o interesse vendido na GameStop superou suas ações disponíveis, e uma onda de compras fez o preço disparar. Veja o que é um short squeeze.
Custos e disponibilidade de empréstimo
As ações difíceis de tomar emprestadas têm taxas de empréstimo mais elevadas, por vezes muito elevadas em ações muito vendidas a descoberto. Os credores também podem recuperar as ações, obrigando os vendedores a descoberto a fechar posições em momentos inconvenientes. Estes custos e riscos são parte da razão pela qual a venda a descoberto é mais complexa do que a compra.
Venda a descoberto em criptomoedas
Os mercados de criptomoedas oferecem exposição vendida principalmente através de derivados, como os futuros perpétuos, e através de CFDs onde sejam permitidos. Não existe equivalente à regra do uptick, e a alavancagem pode ser elevada, pelo que os short squeezes e as cascatas de liquidação podem ser violentos. Veja o que causa as cascatas de liquidação.
Venda a descoberto com CFDs, ilustrada
Suponha que um trader vende um CFD sobre 100 ações de uma empresa a 50 dólares, depositando uma margem de 20% de 1.000 dólares, sob um limite de alavancagem de 5:1. (Cenário ilustrativo.) Não são tomadas ações emprestadas; o trader simplesmente lucra se o preço descer e perde se subir. Uma descida para 45 dólares gera um ganho de 500 dólares, enquanto uma subida para 60 dólares gera uma perda de 1.000 dólares, ou seja, a margem total, e o fornecedor pode fechar a posição antes desse ponto. Manter a posição durante a noite implica encargos de financiamento, e uma posição vendida em CFD pode também ser debitada num montante igual a qualquer dividendo pago. Veja a venda a descoberto com CFDs.
Venda a descoberto sem cobertura
A venda a descoberto sem cobertura significa vender ações sem as ter previamente pedido emprestadas nem ter providenciado o empréstimo. Pode levar a entregas falhadas e, segundo os críticos, a pressão vendedora artificial. A maioria dos grandes mercados restringe esta prática: nos EUA, as regras de localização e de fecho (locate and close-out) visam evitar falhas persistentes, e a UE exige que os vendedores a descoberto tenham acordos para pedir ações emprestadas antes de vender.
Vendedores a descoberto e fraude
Os vendedores a descoberto têm sido frequentemente dos primeiros a questionar empresas que mais tarde foram expostas por fraude ou problemas contabilísticos. A sua investigação, publicada abertamente, pode trazer um escrutínio que os reguladores e auditores não detetaram. O caso Wirecard, em que vendedores a descoberto e jornalistas levantaram preocupações anos antes do colapso, é um exemplo proeminente.
O interesse vendido como sinal
O interesse vendido, ou seja, o número de ações vendidas a descoberto em relação às ações disponíveis, mostra quantos investidores apostam contra uma ação. Um interesse vendido elevado pode sinalizar dúvidas sobre uma empresa, mas também aumenta o risco de um short squeeze se o preço subir.
Interpretações erradas comuns
- Assumir que a venda a descoberto é ilegal ou antiética por natureza.
- Acreditar que uma proibição vai travar um mercado em queda.
A história da regra do uptick
A regra original do uptick nos EUA, introduzida em 1938, permitia vendas a descoberto apenas a um preço superior ao da transação anterior. Os reguladores removeram-na em 2007, depois de estudos sugerirem que tinha pouco efeito nos mercados modernos. Após a crise de 2008, introduziram uma versão mais restrita em 2010, a regra alternativa do uptick, que se aplica apenas depois de uma ação ter caído 10% num dia. A história mostra como as regras sobre venda a descoberto tendem a apertar-se após crises e a suavizar-se em períodos mais calmos.
Venda a descoberto e liquidez
Os vendedores a descoberto acrescentam liquidez ao fornecer oferta quando os preços sobem e procura quando fecham as posições. As proibições eliminam essa liquidez, o que pode alargar os spreads e tornar os preços mais voláteis. Estudos sobre a proibição de 2008 concluíram que os spreads das ações abrangidas se alargaram de forma notória, aumentando os custos de negociação para todos os investidores, e não apenas para os vendedores a descoberto.
Venda a descoberto em torno dos resultados
As posições vendidas mantidas durante a divulgação de resultados enfrentam o risco de uma subida acentuada se os resultados superarem as expectativas, sobretudo em ações muito vendidas, onde a cobertura pode amplificar o movimento. Muitos vendedores a descoberto reduzem posições antes dos anúncios ou usam opções para limitar o risco. Os traders de CFDs enfrentam o mesmo risco de hiato, com stops que podem ser executados bem além dos seus níveis.
Lista de verificação para posições vendidas
- Quão fortemente vendida a descoberto está a ação?
- Os custos de empréstimo ou os encargos de financiamento estão a subir?
- Há algum evento de resultados ou notícias previsto?
- Onde será fechada a posição se o preço subir?
Venda a descoberto em mercados em queda
Em quedas bruscas, os reguladores por vezes enfrentam pressão para restringir a venda a descoberto, mas a evidência de proibições passadas sugere que os preços frequentemente continuam a cair à medida que os investidores de longo prazo vendem. Os vendedores a descoberto que anteciparam corretamente a descida são frequentemente compradores quando fecham as posições, o que pode ajudar os mercados a encontrar um piso de preço. Compreender este papel ajuda a explicar por que muitos reguladores preferem hoje a divulgação de informação e regras direcionadas a proibições totais e indiscriminadas numa crise.
Perguntas frequentes
A venda a descoberto é legal?
Sim, na maioria dos mercados, sujeito a regras sobre empréstimo de ativos, divulgação e restrições temporárias.
As vendas a descoberto causam quedas abruptas?
Evidências de 2008 sugerem que as proibições não impediram as quedas, e os vendedores a descoberto frequentemente ajudam a revelar problemas, embora práticas abusivas sejam proibidas.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- A Regra do Uptick: limite da SEC à venda a descoberto reconsiderado (proibição de quase 1.000 ações do setor financeiro, de 19 de setembro a 3 de outubro de 2008; Cox lamentou; regra alternativa do uptick em 24 de fevereiro de 2010) — Serviço de Pesquisa do Congresso dos EUA
- SEC restringe vendas a descoberto (Regra 201: após uma queda de 10%, vendas a descoberto só são permitidas acima da melhor oferta nacional (national best bid) do dia e do dia seguinte) — CIO, fevereiro de 2010
- Declaração sobre a regra alternativa do uptick (estudo da equipe da SEC: a pressão vendedora de setembro de 2008 veio principalmente de vendedores comprados (long sellers); ações do setor financeiro caíram durante a proibição; Regra 204) — Comissário Paredes da SEC, fevereiro de 2010
- Anatomia de um short squeeze (VW: free float de 6% versus posições vendidas (short interest) de 12%, de cerca de €200 para mais de €900; posições vendidas da GameStop equivalentes a cerca de 140% do free float) — Janus Henderson