
¿Qué pasó cuando Nixon puso fin a la convertibilidad dólar-oro en 1971?
El shock de Nixon llegó el 15 de agosto de 1971, cuando el presidente Nixon suspendió el derecho de los gobiernos extranjeros a convertir dólares en oro a 35 dólares la onza. En pocos años, las principales monedas flotaban y el oro pasó a tener un precio de mercado.
El shock de Nixon llegó el 15 de agosto de 1971, cuando el presidente Nixon suspendió el derecho de los gobiernos extranjeros a convertir dólares en oro a 35 dólares la onza. En la práctica, esto puso fin al sistema de Bretton Woods de tipos de cambio fijos. En pocos años, las principales monedas flotaban, el oro tenía un precio determinado por el mercado y siguió una década de alta inflación.
Antecedentes
Con Bretton Woods, las monedas estaban ancladas al dólar, y el dólar, al oro. A finales de la década de 1960, el gasto y la inflación de Estados Unidos hicieron que las tenencias extranjeras de dólares superaran con creces las reservas de oro estadounidenses, y los países comenzaron a pedir oro.
Cómo el sistema entró en tensión
El sistema de Bretton Woods, acordado en 1944, convirtió al dólar en el ancla de las monedas del mundo, con Estados Unidos comprometiéndose a canjear por oro, a 35 dólares la onza, los dólares en poder de gobiernos extranjeros. Esto funcionó mientras Estados Unidos poseyó la mayor parte del oro mundial y registró superávits comerciales. A lo largo de los años sesenta, el gasto en la guerra de Vietnam y en programas internos, la inflación creciente y el aumento de las importaciones enviaron más dólares al exterior. Los economistas señalaron el dilema inherente: el mundo necesitaba más dólares para financiar el comercio creciente, pero cuantos más dólares circulaban, menos creíble era la promesa de oro.
Señales de alerta
En 1968, el Pool del Oro de Londres, un grupo de bancos centrales que había vendido oro para mantener el precio de mercado cerca de 35 dólares, colapsó bajo fuertes compras, y surgió un mercado de dos niveles: un precio oficial para los bancos centrales y un precio de mercado libre para el resto. En 1971, la presión sobre el dólar se intensificó y algunos países pidieron convertir sus tenencias de dólares en oro. Para agosto, Estados Unidos se enfrentaba a la posibilidad de una corrida sobre sus reservas de oro.
1971
- 15 de agosto de 1971: se cierra la «ventana del oro»; también se anuncia un recargo temporal a las importaciones.
- Diciembre de 1971: el Acuerdo Smithsonian devalúa el dólar alrededor de un 11% frente a otras monedas.
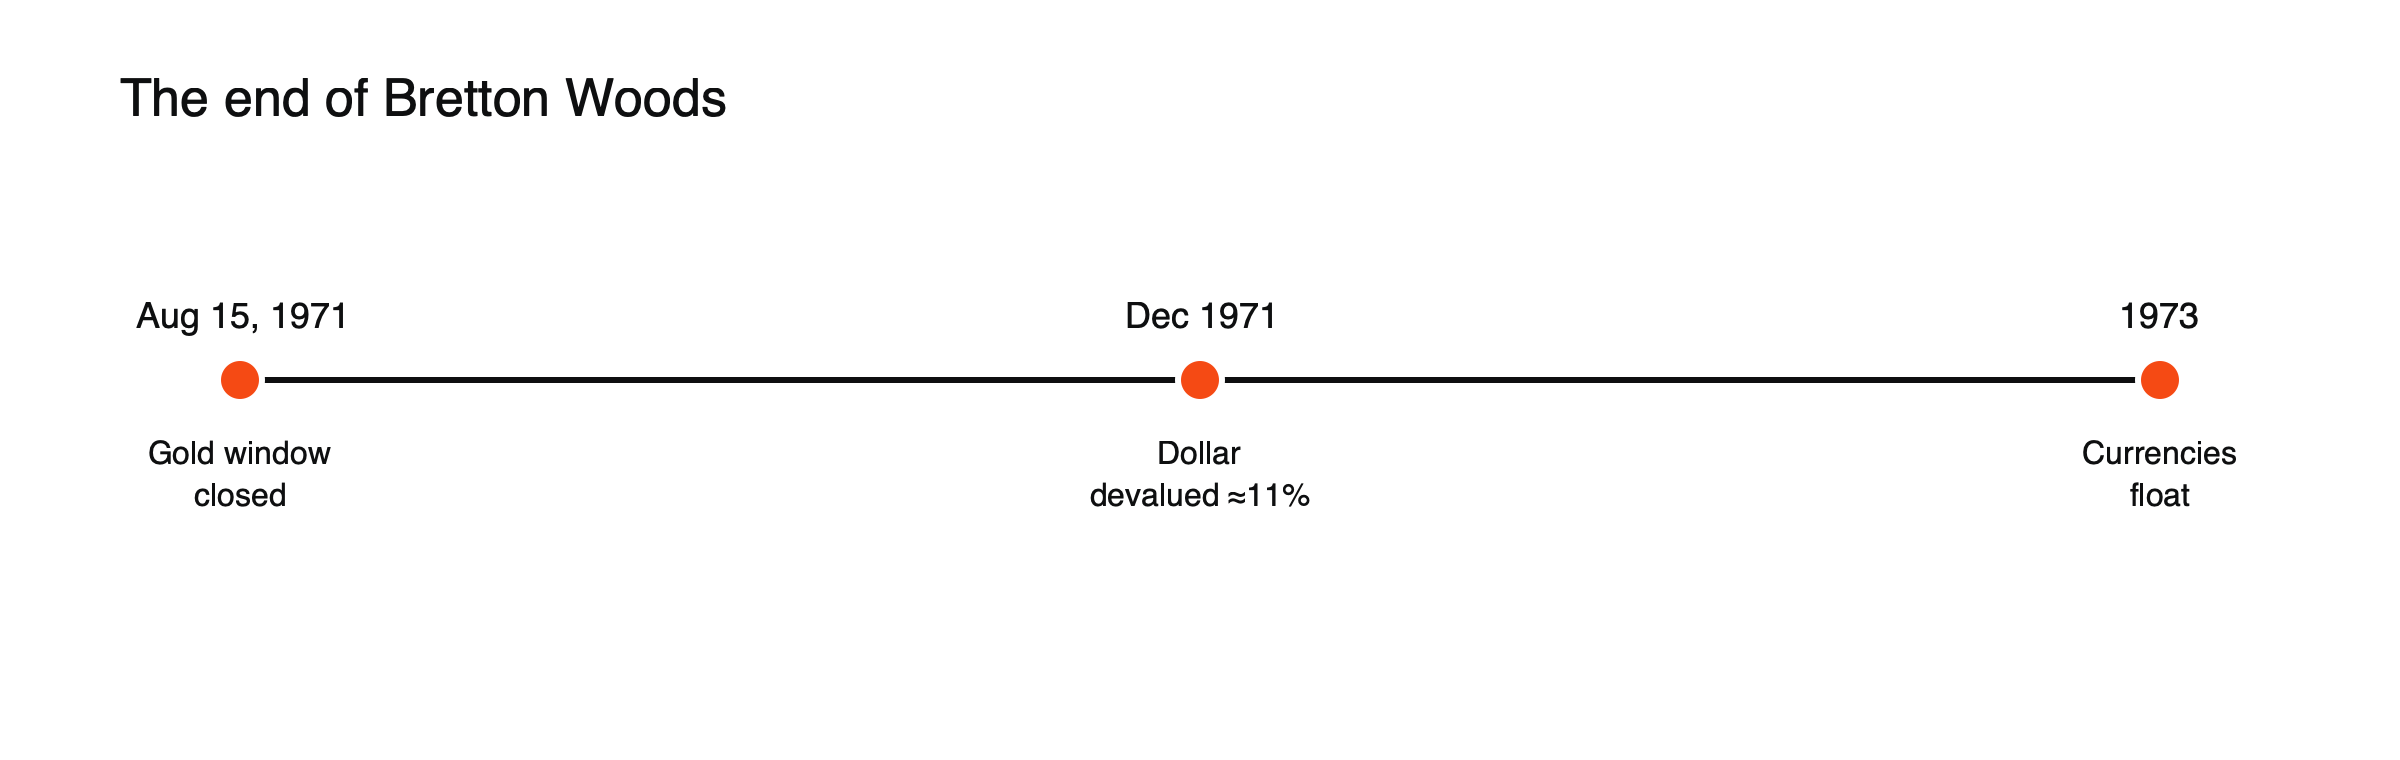
Figura: De Bretton Woods a los tipos de cambio flotantes.
El fin de semana en Camp David
El presidente Nixon y sus asesores se reunieron en Camp David durante el fin de semana previo al anuncio. Junto con el cierre de la ventana del oro, el paquete incluía un congelamiento de salarios y precios por 90 días y un recargo del 10% a las importaciones, destinado a presionar a los socios comerciales para que revaluaran sus monedas. Nixon anunció las medidas en un discurso televisado el domingo por la noche, 15 de agosto, para que los mercados tuvieran tiempo de asimilarlas antes de reabrir. El secretario del Tesoro, John Connally, resumió la postura de Estados Unidos ante las quejas extranjeras al decir a funcionarios europeos que el dólar era «nuestra moneda, pero su problema».
El Acuerdo Smithsonian
En diciembre de 1971, las principales economías acordaron en el Instituto Smithsonian de Washington reajustar sus monedas. El dólar se devaluó alrededor de un 11% frente a otras monedas en promedio, y el precio oficial del oro subió de 35 a 38 dólares la onza, aproximadamente un 8,6% más. Las nuevas paridades tenían bandas más amplias, pero duraron poco más de un año. En febrero de 1973, el precio oficial del oro volvió a subir, hasta 42,22 dólares, y en cuestión de semanas las principales monedas estaban flotando.
1973 y después
- 1973: las principales monedas pasan a tipos de cambio flotantes; el índice del dólar estadounidense comienza en 100 en marzo de 1973. Consulte qué es el índice del dólar estadounidense.
- Años setenta: el oro sube muy por encima de 35 dólares; la inflación aumenta.
El oro después del shock
Liberado de su precio fijo, el oro subió durante la década de 1970 a medida que aumentaba la inflación y caía la confianza en las monedas de papel, hasta alcanzar alrededor de 850 dólares la onza en enero de 1980, unas 24 veces su antiguo precio oficial. Después cayó bruscamente cuando las altas tasas de interés controlaron la inflación. El episodio convirtió al oro de un ancla monetaria fija en un activo con precio de mercado, impulsado por las expectativas de inflación, los tipos de interés y el dólar, relaciones que los operadores siguen observando hoy. Consulte por qué el oro y el dólar estadounidense suelen moverse en direcciones opuestas.
Por qué es importante
Creó el sistema moderno de tipos de cambio flotantes, lo que hizo posible el comercio de divisas tal como lo conocemos, y convirtió al oro en un activo con precio de mercado.
Efectos en las materias primas
Un dólar más débil y la inflación creciente ayudaron a impulsar al alza los precios de las materias primas durante los años setenta, incluido el choque petrolero de 1973 y los picos de la plata y el oro de 1979-1980. Véase qué causó la crisis petrolera de 1973.
Lecciones
Los enlaces fijos se rompen cuando el ancla no puede sostenerse; los cambios en el régimen monetario reconfiguran todos los mercados. Véanse tipos de cambio fijos frente a flotantes y cómo funcionan los CFD sobre materias primas.
El nacimiento de los mercados monetarios modernos
Los tipos de cambio flotantes crearon la necesidad y la oportunidad de un gran mercado en el que las divisas se negocian de forma continua. Los bancos crearon mesas de negociación, los futuros sobre divisas comenzaron a negociarse en Chicago en 1972 y, en las décadas siguientes, el mercado de divisas se convirtió en el mayor mercado financiero del mundo, con un volumen de negociación que hoy asciende a billones de dólares diarios. Toda operación de forex y de CFD sobre divisas que se realiza hoy descansa sobre el sistema surgido después de 1971. Véase cómo funciona el mercado de forex.
La inflación y los años setenta
Sin la disciplina de la convertibilidad en oro, y con una política centrada en el crecimiento y el empleo, la inflación en Estados Unidos aumentó a lo largo de la década, alcanzando dos dígitos tras los choques petroleros. Finalmente se logró reducirla a comienzos de los años ochenta, cuando la Reserva Federal elevó los tipos de interés a niveles muy altos. Esta experiencia moldeó el énfasis moderno en la independencia de los bancos centrales y en los objetivos de inflación.
Cronología
- 1944: Acuerdo de Bretton Woods; el dólar era convertible en oro a 35 dólares para los gobiernos.
- 1968: Se desploma el Pool del Oro de Londres; comienza el mercado de oro de dos niveles.
- 15 de agosto de 1971: se cierra la ventanilla del oro; congelación de salarios y precios; sobretasa a las importaciones.
- Diciembre de 1971: Acuerdo Smithsoniano; el oro se eleva a 38 dólares.
- Febrero de 1973: el oro se eleva a 42,22 dólares; el régimen flotante llega en cuestión de semanas.
- Enero de 1980: el oro alcanza unos 850 dólares.
Cómo reaccionaron los mercados
Los mercados de divisas de Europa y Japón quedaron sumidos en la confusión. Varios países mantuvieron cerrados sus mercados cambiarios durante días mientras sus gobiernos decidían cómo responder y, cuando reabrieron, se permitió que muchas monedas se revalorizaran frente al dólar. Las bolsas estadounidenses subieron al día siguiente, ya que los inversores acogieron la congelación de salarios y precios y la perspectiva de que un dólar más débil beneficiara a los exportadores. En los años siguientes, el fin de los tipos fijos convirtió los movimientos de divisas en una característica permanente del negocio internacional.
Por qué se habló de shock
La decisión la tomó un pequeño grupo de funcionarios sin consultar a otros países y se anunció de forma repentina. Para los socios comerciales que habían construido sus políticas económicas en torno a un dólar fijo, la medida trastocó las reglas de la noche a la mañana. En Japón se conoció como uno de los shocks de Nixon, junto con el anuncio sorpresa de una visita presidencial a China ese mismo verano.
Lecciones para los operadores
El episodio muestra que los acuerdos monetarios que parecen permanentes pueden terminar de forma abrupta cuando se vuelven imposibles de sostener, una lección que se repitió en posteriores ruptura de paridades, como la salida de la libra esterlina del mecanismo de tipos de cambio europeo en 1992. Cuando un ancla está bajo presión, las señales de alerta (caída de las reservas, presión creciente sobre el precio de mercado y desmentidos oficiales) suelen ser visibles con antelación. Véase qué ocurrió el Miércoles Negro.
Malinterpretaciones habituales
- Creer que el dólar se devaluó frente al oro en un solo paso.
- Suponer que los tipos flotantes comenzaron el 15 de agosto de 1971.
El papel del dólar después
Muchos predijeron que el fin de la convertibilidad en oro acabaría con el papel central del dólar en la economía mundial. Sin embargo, el dólar siguió siendo la principal moneda de reserva y la moneda utilizada en la mayoría del comercio internacional, la fijación de precios de materias primas y los préstamos. La profundidad de los mercados financieros estadounidenses, el tamaño de la economía de EE. UU. y la falta de una alternativa lista para usarse lo mantuvieron en el centro del sistema, que ahora descansa en la confianza en las instituciones estadounidenses y no en el oro. Los debates sobre si el oro u otras monedas podrían desafiar algún día ese papel continúan, y ayudan a explicar por qué los bancos centrales han estado comprando oro en los últimos años. Véase cómo las compras de oro de los bancos centrales afectan al precio. El acuerdo ha durado mucho más de lo que muchos esperaban en 1971, y todavía da forma a los mercados actuales.
Preguntas frecuentes
¿Causó el shock de Nixon la inflación de los años setenta?
Eliminó una restricción, pero la inflación también reflejó el gasto, las decisiones de política económica y los shocks petroleros. La mayoría de los economistas lo considera una de varias causas.
¿Sigue el dólar vinculado al oro?
No. Desde los años setenta, el dólar y otras monedas principales flotan, y el oro se cotiza libremente en los mercados.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- El 45.º aniversario del Silver Thursday (shock de Nixon del 15 de agosto de 1971; fin del canje de oro a 35 dólares bajo Bretton Woods) — Cheap Thoughts
- La plata de los hermanos Hunt en 1980 (Nixon cerró los vínculos de Bretton Woods con el oro el 15 de agosto de 1971; devaluación del dólar de alrededor del 11 % acordada en diciembre de 1971) — SD Bullion
- Índice del dólar estadounidense (iniciado en marzo de 1973 en 100 tras Bretton Woods) — Wikipedia