
¿Qué causó la crisis financiera asiática de 1997?
Causas de la crisis financiera asiática de 1997: monedas ancladas al dólar, deuda a corto plazo en moneda extranjera, la caída del baht tailandés y su contagio a Indonesia y Corea del Sur.
La crisis financiera asiática comenzó el 2 de julio de 1997, cuando Tailandia, tras gastar miles de millones en reservas, dejó de defender la paridad fija del baht con el dólar. El baht perdió alrededor de la mitad de su valor y la crisis se extendió a Indonesia y Corea del Sur. Los paquetes del FMI alcanzaron unos 17 000 millones de dólares para Tailandia, 40 000 millones para Indonesia y 57 000 millones para Corea.
El auge antes del colapso
A principios de los años noventa, el capital llegó en masa a economías de rápido crecimiento como Tailandia, Indonesia, Malasia, Filipinas y Corea del Sur. El crecimiento era intenso y las paridades fijas o los tipos de cambio estrictamente gestionados frente al dólar hacían parecer seguro que los bancos y las empresas locales se endeudaran barato en dólares y prestaran o invirtieran en moneda local. El baht tailandés se había mantenido en torno a 25 por dólar durante unos diez años. Gran parte del endeudamiento era a corto plazo, y una parte importante se destinó a los mercados inmobiliario y bursátil, que subieron con rapidez. Cuando los tipos de interés de Estados Unidos subieron y el dólar se fortaleció a mediados de los años noventa, las monedas ancladas a él perdieron competitividad, el crecimiento de las exportaciones se ralentizó y las grietas empezaron a verse.
Causas
- Monedas con paridad fija que fomentaban el endeudamiento en dólares.
- Gran deuda externa a corto plazo, en su mayoría contraída por empresas privadas y bancos.
- Supervisión financiera débil y burbujas inmobiliarias.
- Fuga repentina de capitales una vez que se quebró la confianza.
Por qué las paridades fijas y la deuda en dólares son una mezcla peligrosa
Supongamos que un promotor inmobiliario tailandés pidió prestados 10 millones de dólares cuando el baht estaba fijado en unos 25 por dólar, recibiendo aproximadamente 250 millones de bahts para gastar en proyectos locales. (Ejemplo ilustrativo.) Sus ingresos por alquileres y ventas estaban en bahts. Cuando el baht cayó a unos 50 por dólar, la misma deuda de 10 millones de dólares valía unos 500 millones de bahts, el doble de lo que la empresa había pedido prestado, mientras que su propiedad perdía valor. Miles de empresas y bancos se encontraban en situaciones similares, así que la caída de la moneda se convirtió en una oleada de impagos. Esos impagos debilitaron a los bancos, lo que hizo que los acreedores extranjeros tuvieran aún más ganas de retirar su dinero, lo que a su vez presionó aún más a la baja la moneda. Una paridad fija fomenta exactamente el endeudamiento que hace que su eventual ruptura sea más dañina, porque oculta el riesgo cambiario hasta que llega de golpe. Las empresas que habían cubierto su deuda en dólares, o que se habían endeudado en su propia moneda, salieron de la crisis en una situación financiera mucho mejor.
Cronología
- Mayo de 1997: ataques especulativos contra el baht.
- 2 de julio de 1997: Tailandia deja flotar el baht tras haber usado unos 33 000 millones de dólares en reservas para defenderlo.
- 11 de julio: el peso filipino se devalúa; Indonesia amplía la banda de fluctuación de la rupia.
- Agosto de 1997: Tailandia acuerda un paquete de unos 17 000 millones de dólares liderado por el FMI; Indonesia deja flotar la rupia, que cae un 30 % en dos meses.
- Octubre–noviembre: el paquete para Indonesia crece hasta unos 40 000 millones de dólares; Corea del Sur solicita ayuda al FMI.
- 3 de diciembre: Corea del Sur y el FMI acuerdan un paquete de 57 000 millones de dólares.
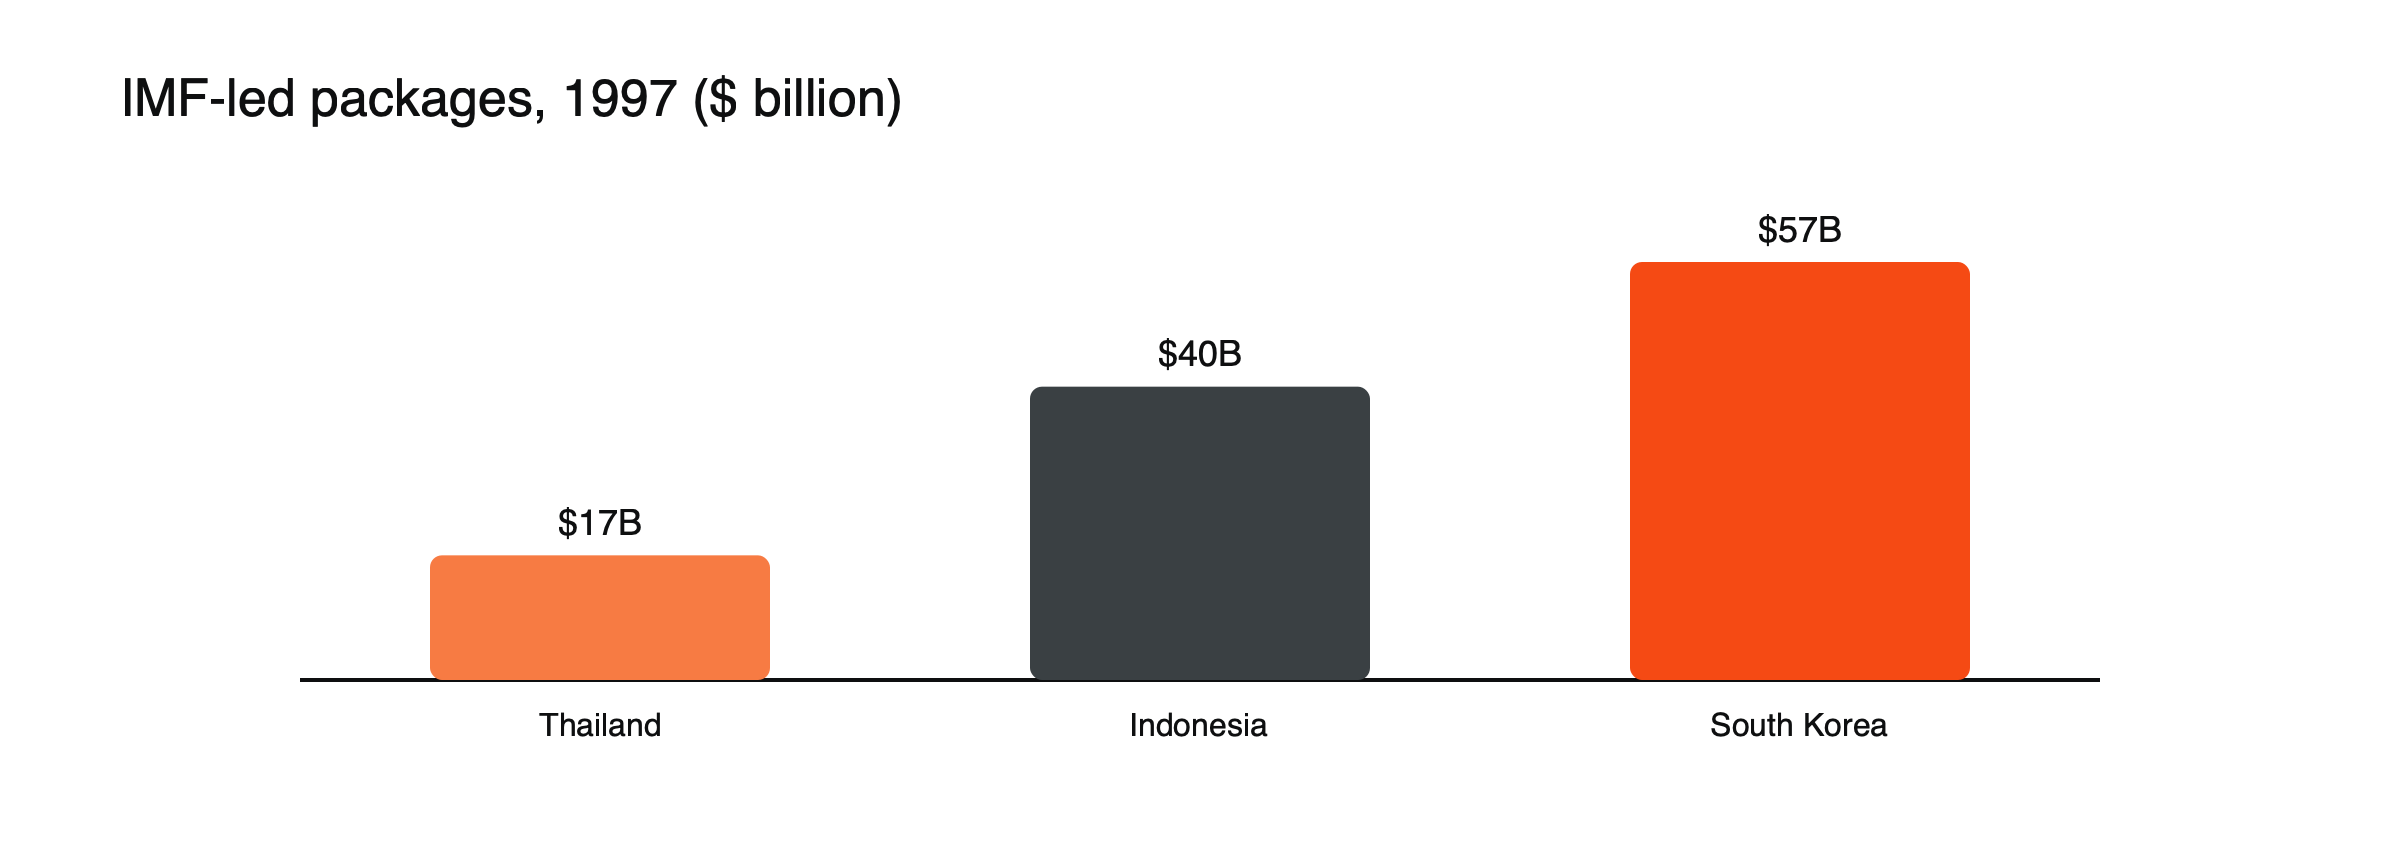 Figura: paquetes liderados por el FMI en 1997. Fuentes: CRS; Advisor Perspectives.
Cuánto cayeron las monedas
| Moneda | Antes de la crisis, por dólar | En o cerca de su mínimo | Pérdida aproximada hasta enero de 1998 |
|---|---|---|---|
| Baht tailandés | Unos 25 | Unos 53 en enero de 1998 | 56 % |
| Rupia indonesia | Unos 2.400 | Cerca de 15.000 en junio de 1998 | 81 % |
| Ringgit malasio | Unos 2,50 | Tan débil como 4,88 | 46 % |
| Peso filipino | — | — | 41 % |
| Won surcoreano | Unos 900 | Cerca de 1.700 | Cayó un 55 % hasta su mínimo de diciembre |
(Cifras redondeadas a partir de informes de la época.) Variaciones de este tamaño borrarían múltiples veces la mayoría de las posiciones apalancadas, y se produjeron en monedas que apenas se habían movido durante años.
Contagio
La rapidez con la que se extendió la crisis sorprendió a los responsables de política económica. Malasia abandonó su paridad fija el 14 de julio de 1997, e Indonesia dejó flotar la rupia el 14 de agosto. Los inversores que habían tratado al sudeste asiático como una única oportunidad pasaron a tratarlo como un único riesgo, vendiendo divisas, acciones y bonos en toda la región sin importar la situación de cada país. Corea del Sur, una economía mucho mayor y más industrial, se vio afectada hacia finales de año, cuando los bancos extranjeros se negaron a renovar los préstamos a corto plazo; Seúl dejó de defender el won en noviembre, y este cayó por debajo de 1.000 por dólar. Hong Kong mantuvo su paridad cambiaria, pero a costa de tipos de interés elevados y una fuerte caída de los precios de los activos.
Efectos
Las divisas y los mercados bursátiles de la región se desplomaron, varias economías se contrajeron y la crisis contribuyó al impago de Rusia en 1998 y a la turbulencia de los mercados en otros lugares.
Indonesia: de la crisis cambiaria a la crisis política
Indonesia sufrió el peor colapso cambiario. Las dudas sobre sus bancos, sus políticas y el estado de salud del presidente Suharto empujaron a la rupia a través de sucesivos umbrales, y a comienzos de 1998 un presupuesto considerado como un incumplimiento de los compromisos con el FMI hizo que cayera con fuerza en dos días. El fuerte aumento de los precios de los bienes importados provocó disturbios generalizados, y Suharto, en el poder desde la década de 1960, dimitió el 21 de mayo de 1998.
El camino distinto de Malasia
Malasia rechazó un programa del FMI. El 1 de septiembre de 1998 impuso amplios controles de capital y al día siguiente fijó el ringgit en 3,80 por dólar, aproximadamente un 10% más fuerte que el nivel al que cotizaba justo antes. Las medidas fueron ampliamente criticadas en su momento, y la economía se contrajo alrededor de un 6,7% en 1998, pero los controles sí estabilizaron los tipos de interés y la moneda, y las restricciones se fueron relajando gradualmente. Los economistas siguen debatiendo si la vía de Malasia fue mejor o peor que el enfoque del FMI aplicado en otros países.
El papel del FMI y el debate que suscitó
Los paquetes del FMI venían con condiciones: tipos de interés más altos para sostener las monedas, recortes presupuestarios y el cierre o la reestructuración de bancos débiles. Los críticos sostenían que estas medidas agravaron las recesiones; sus defensores afirmaban que eran necesarias para restaurar la confianza. El debate cambió la forma en que el FMI y los gobiernos abordaron las crisis posteriores, y llevó a muchos países asiáticos a acumular reservas de divisas muy elevadas para no necesitar nunca más una ayuda de ese tipo.
Lecciones
Los tipos de cambio fijos combinados con una gran deuda en moneda extranjera son frágiles; las reservas pueden agotarse rápidamente; el contagio se propaga a través de inversores que tratan a una región como un todo. Consulte tipos de cambio fijos frente a flotantes, cómo se comportan las divisas de mercados emergentes cuando cae el apetito por el riesgo y cómo funciona el mercado de divisas.
Qué significa para los operadores hoy
La crisis asiática es un recordatorio de que la baja volatilidad en una divisa con paridad fija o gestionada puede ocultar grandes riesgos, y de que el movimiento, cuando llega, puede ser muchas veces mayor que cualquier otro visto antes. Para los operadores de divisas de mercados emergentes en la actualidad, muestra por qué los diferenciales se amplían, la liquidez desaparece y las correlaciones en una región se disparan en momentos de tensión. Vigilar las reservas, la deuda externa a corto plazo y los saldos de cuenta corriente ayuda a juzgar qué divisas están más expuestas cuando cae el apetito global por el riesgo. Consulte qué es una divisa refugio y el Miércoles Negro.
Preguntas frecuentes
¿Por qué comenzó la crisis en Tailandia?
Tailandia combinaba una paridad fija con el dólar de larga data, un fuerte endeudamiento a corto plazo en moneda extranjera, una burbuja inmobiliaria y un debilitamiento de sus exportaciones. Una vez que los especuladores dudaron de la paridad y las reservas se agotaron, fue la primera en ceder.
¿Podría volver a ocurrir?
La misma combinación de paridades fijas, gran deuda en moneda extranjera y reservas escasas todavía puede provocar crisis, pero muchas economías asiáticas hoy mantienen reservas mucho mayores y utilizan tipos de cambio más flexibles que en 1997.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La crisis económica asiática y el FMI (2 de julio de 1997; el baht perdió la mitad de su valor; la rupiah −30 % en dos meses; Indonesia 40 000 millones de dólares) — Advisor Perspectives
- La crisis financiera asiática de 1997-98 (Tailandia utilizó 33 000 millones de dólares antes de dejar flotar su moneda; paquete de 17 200 millones de dólares; Corea 57 000 millones de dólares el 3 de diciembre) — Servicio de Investigación del Congreso, 1998
- Cronología del pánico (el peso filipino se devaluó el 11 de julio; el mayor paquete del FMI) — PBS Frontline
- Southeast Asian Affairs 1998 (deudas principalmente privadas; causas debatidas) — Cambridge Core
- Crisis financiera asiática de 1997 (baht −56 %, peso −41 %, ringit −46 %, rupiah −81 % hasta enero de 1998; Malasia dejó flotar su moneda el 14 de julio e Indonesia el 14 de agosto; won −55 % hasta su mínimo de diciembre) — Historia de Goldman Sachs
- ¿Se avecina una crisis cambiaria? (baht de 26 a 53; won de 900 a casi 1 700; rupiah de 2 400 a casi 15 000; ringit de 2,50 a 4,88; paridad fijada en RM3,80) — The Star, junio de 2026
- La evolución de la crisis (baht en torno a 25 durante una década; won por debajo de 1 000 en noviembre de 1997; Suharto dimitió el 21 de mayo de 1998) — Asiaweek vía CNN
- ¿Funcionaron los controles de capital de Malasia? (ringit fijado en RM3,80, una apreciación del 10 %) — NBER Working Paper 8142
- El FMI concluye la consulta del Artículo IV con Malasia (PIB real −6,7 % en 1998; controles de capital y paridad desde septiembre de 1998) — FMI, 1999