
Что вызвало азиатский финансовый кризис 1997 года?
Азиатский финансовый кризис 1997 года начался с отказа Таиланда защищать привязку бата к доллару и быстро распространился на Индонезию и Южную Корею. Разбор причин, механизмов и хронологии событий.
Азиатский финансовый кризис начался 2 июля 1997 года, когда Таиланд, израсходовав миллиарды долларов из резервов, прекратил защищать привязку бата к доллару. Бат потерял примерно половину своей стоимости, а кризис распространился на Индонезию и Южную Корею. Пакеты МВФ составили около 17 миллиардов долларов для Таиланда, 40 миллиардов для Индонезии и 57 миллиардов для Кореи.
Бум перед крахом
В начале 1990-х годов капитал стекался в быстрорастущие экономики, такие как Таиланд, Индонезия, Малайзия, Филиппины и Южная Корея. Рост был сильным, а фиксированные или жёстко регулируемые курсы валют к доллару создавали впечатление безопасности: местные банки и компании могли дёшево занимать в долларах и кредитовать или инвестировать в местной валюте. Курс бата около десяти лет держался примерно на уровне 25 за доллар. Значительная часть заимствований была краткосрочной, а большая доля шла на рынки недвижимости и акций, которые быстро росли. Когда в середине 1990-х годов процентные ставки в США выросли и доллар укрепился, валюты, привязанные к нему, стали менее конкурентоспособными, рост экспорта замедлился, и трещины начали проявляться.
Причины
- Привязанные валюты, которые поощряли заимствования в долларах.
- Большой объём краткосрочного внешнего долга, в основном задолженность частных компаний и банков.
- Слабый финансовый надзор и пузыри на рынке недвижимости.
- Внезапный отток капитала, как только доверие было подорвано.
Почему привязка и долг в долларах — опасное сочетание
Предположим, тайский застройщик занял 10 миллионов долларов, когда бат был привязан примерно к 25 за доллар, и получил около 250 миллионов бат на местные проекты. (Иллюстративный пример.) Его доход от аренды и продаж был в батах. Когда бат упал примерно до 50 за доллар, тот же долг в 10 миллионов долларов стоил около 500 миллионов бат, то есть вдвое больше суммы, которую компания заняла, в то время как её недвижимость дешевела. Тысячи компаний и банков оказались в схожем положении, поэтому падение валюты превратилось в волну дефолтов. Эти дефолты ослабили банки, что побудило иностранных кредиторов ещё активнее выводить деньги, а это толкало валюту ещё ниже. Привязка стимулирует именно то заимствование, которое делает её неизбежный разрыв наиболее разрушительным, поскольку скрывает валютный риск до тех пор, пока он не проявится сразу. Компании, которые хеджировали свой долг в долларах или занимали в собственной валюте, пережили кризис с гораздо более устойчивым финансовым положением.
Хронология
- Май 1997: спекулятивные атаки на бат.
- 2 июля 1997: Таиланд переводит бат в плавающий режим после использования около 33 миллиардов долларов резервов для его защиты.
- 11 июля: филиппинское песо девальвировано; Индонезия расширяет торговый коридор рупии.
- Август 1997: Таиланд согласовывает пакет помощи примерно на 17 миллиардов долларов под руководством МВФ; Индонезия переводит рупию в плавающий режим, и за два месяца она падает на 30%.
- Октябрь–ноябрь: пакет для Индонезии вырастает примерно до 40 миллиардов долларов; Южная Корея запрашивает помощь МВФ.
- 3 декабря: Южная Корея и МВФ согласовывают пакет на 57 миллиардов долларов.
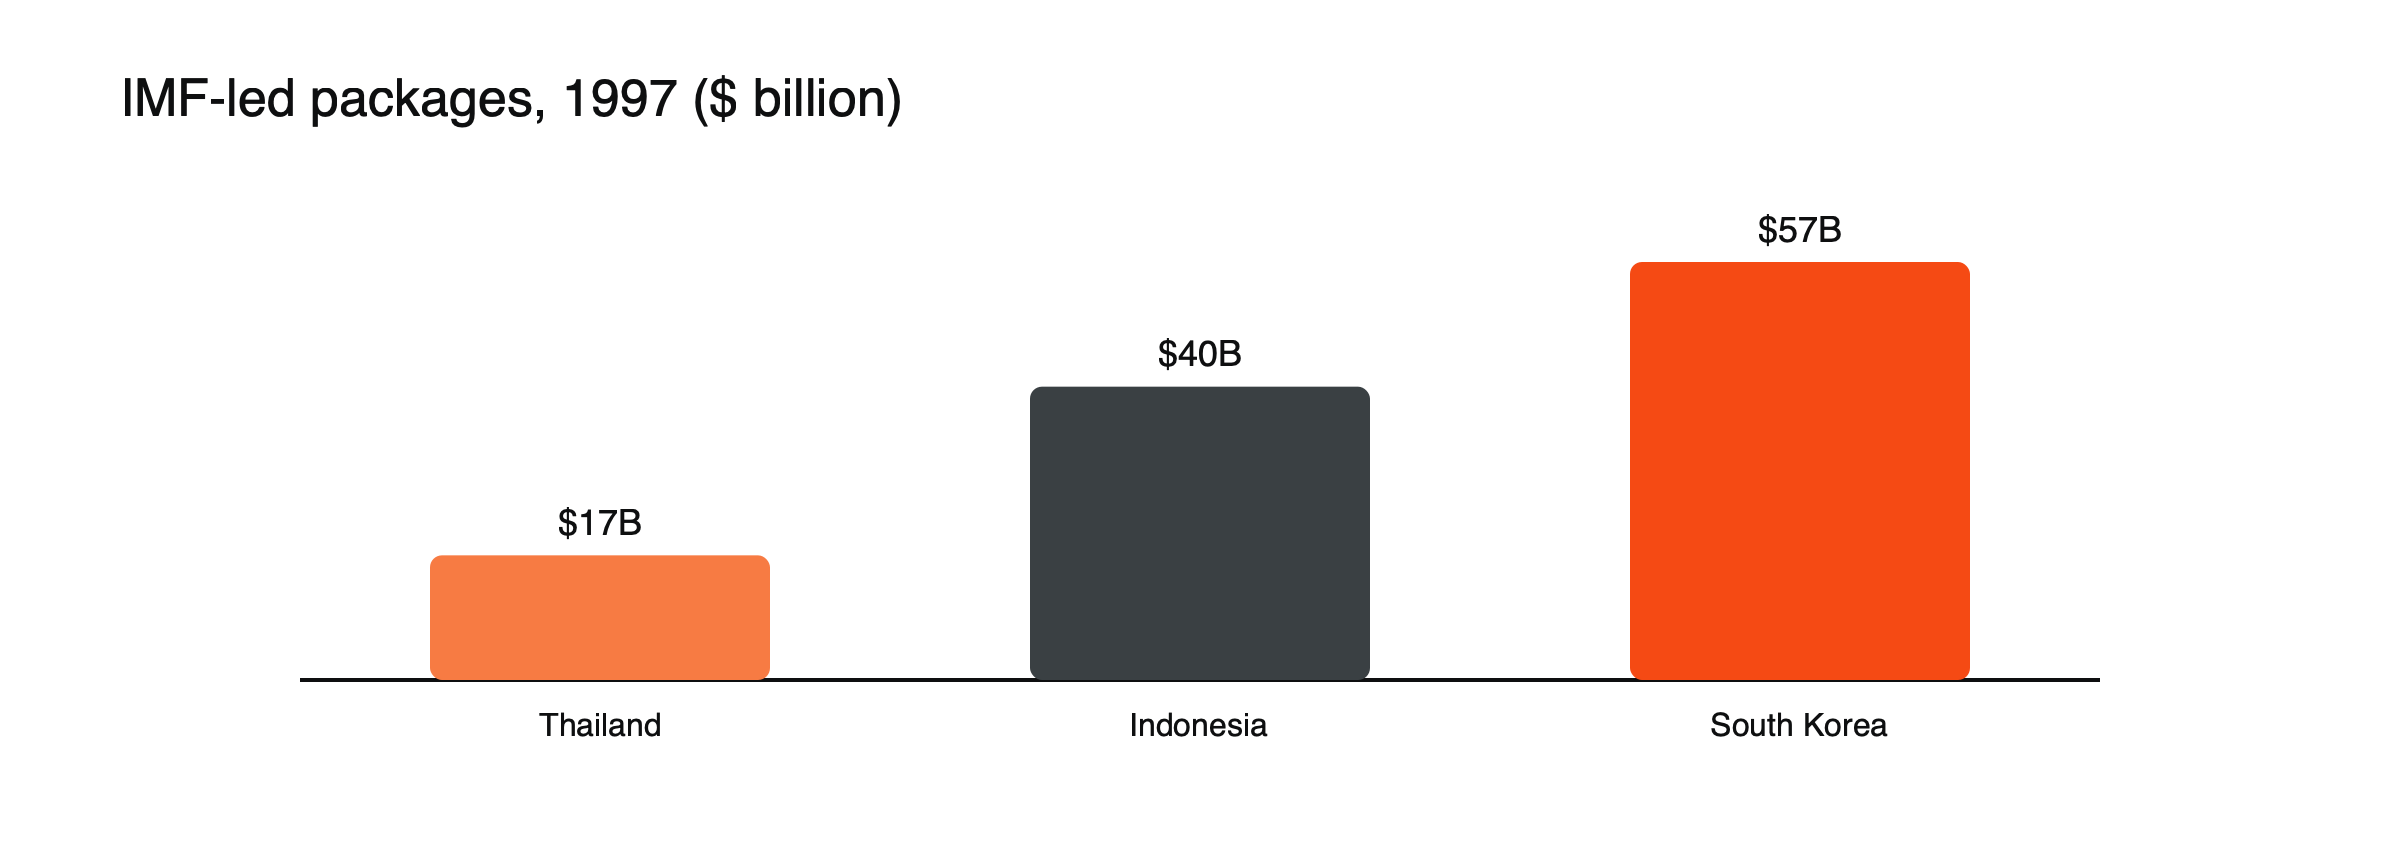
Рисунок: пакеты помощи под руководством МВФ в 1997 году. Источники: CRS; Advisor Perspectives.
Насколько упали валюты
| Валюта | До кризиса, за доллар | На минимуме или около него | Примерное падение к январю 1998 |
|---|---|---|---|
| Тайский бат | Около 25 | Около 53 в январе 1998 | 56% |
| Индонезийская рупия | Около 2 400 | Близко к 15 000 к июню 1998 | 81% |
| Малайзийский ринггит | Около 2,50 | Слабее, до 4,88 | 46% |
| Филиппинское песо | — | — | 41% |
| Южнокорейская вона | Около 900 | Близко к 1 700 | Упала на 55% до декабрьского минимума |
(Цифры округлены по данным тогдашних сообщений.) Движения такого масштаба полностью уничтожили бы большинство кредитных позиций с избытком, и произошли они в валютах, которые годами почти не менялись.
Распространение кризиса
Скорость, с которой распространялся кризис, стала неожиданностью для политиков. Малайзия отказалась от фиксации курса 14 июля 1997 года, а Индонезия перевела рупию в плавающий режим 14 августа. Инвесторы, которые рассматривали Юго-Восточную Азию как единую возможность, теперь восприняли её как единый риск: они продавали валюты, акции и облигации по всему региону вне зависимости от ситуации в каждой стране. Южная Корея, гораздо более крупная и промышленно развитая экономика, пострадала к концу года, когда иностранные банки отказались пролонгировать краткосрочные кредиты; Сеул перестал защищать вону в ноябре, и она упала ниже 1000 за доллар. Гонконг сохранил фиксацию валюты, но ценой высоких процентных ставок и резкого падения цен на активы.
Последствия
Валюты и фондовые рынки по всему региону обвалились, несколько экономик сократились, а кризис способствовал дефолту России в 1998 году и рыночным потрясениям в других странах.
Индонезия: от валютного кризиса к политическому
Индонезия пережила самое сильное обвал валюты. Сомнения в её банках, политике и состоянии здоровья президента Сухарто вынудили рупию последовательно пробивать пороги, а в начале 1998 года бюджет, воспринятый как отход от обязательств перед МВФ, вызвал резкое падение курса за два дня. Резкий рост цен на импортные товары привёл к массовым беспорядкам, и Сухарто, находившийся у власти с 1960-х годов, подал в отставку 21 мая 1998 года.
Малайзийский путь
Малайзия отказалась от программы МВФ. 1 сентября 1998 года она ввела широкие меры контроля над капиталом, а на следующий день зафиксировала курс ринггита на уровне 3,80 за доллар, что примерно на 10% сильнее уровня, по которому он торговался непосредственно до этого. Меры в то время подвергались широкой критике, а экономика сократилась примерно на 6,7% в 1998 году, однако контроль стабилизировал процентные ставки и валюту, а ограничения постепенно смягчались. Экономисты до сих пор спорят, был ли путь Малайзии лучше или хуже подхода МВФ, применявшегося в других странах.
Роль МВФ и дискуссия, которую она вызвала
Программы МВФ предусматривали условия: повышение процентных ставок для поддержки валют, ужесточение бюджета и закрытие или реструктуризацию слабых банков. Критики утверждали, что эти меры углубили рецессии; защитники говорили, что они были необходимы для восстановления доверия. Дискуссия изменила подход МВФ и правительств к последующим кризисам и подтолкнула многие азиатские страны к созданию очень крупных валютных резервов, чтобы никогда больше не нуждаться в подобной помощи.
Уроки
Фиксированные валютные курсы в сочетании с крупным долгом в иностранной валюте уязвимы; резервы могут быстро иссякнуть; заражение распространяется через инвесторов, которые рассматривают регион как единое целое. См. фиксированные и плавающие валютные курсы, как валюты развивающихся рынков ведут себя при снижении аппетита к риску и как устроен рынок форекс.
Что это значит для трейдеров сегодня
Азиатский кризис напоминает о том, что низкая волатильность валюты с фиксированным или управляемым курсом может скрывать большие риски, а движение, когда оно наступает, может в разы превышать всё, что наблюдалось ранее. Для трейдеров валют развивающихся рынков сегодня это показывает, почему спреды расширяются, ликвидность исчезает и корреляции внутри региона возрастают в периоды стресса. Наблюдение за резервами, краткосрочным внешним долгом и балансами текущих счетов помогает оценить, какие валюты наиболее уязвимы при снижении глобального аппетита к риску. См. что такое валюта-убежище и Чёрная среда.
Часто задаваемые вопросы
Почему кризис начался в Таиланде?
Таиланд сочетал давнюю привязку к доллару, большие краткосрочные заимствования в иностранной валюте, пузырь на рынке недвижимости и ослабление экспорта. Когда спекулянты усомнились в привязке и резервы иссякли, она первой уступила давлению.
Может ли это повториться?
Такое же сочетание фиксированных курсов, крупного долга в иностранной валюте и небольших резервов всё ещё может привести к кризисам, но многие азиатские экономики сейчас располагают значительно большими резервами и используют более гибкие валютные курсы, чем в 1997 году.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Азиатский экономический кризис и МВФ (2 июля 1997 года; бат потерял половину стоимости; рупия −30% за два месяца; Индонезия — 40 млрд долларов) — Advisor Perspectives
- Азиатский финансовый кризис 1997–1998 годов (Таиланд израсходовал 33 млрд долларов до перехода к плавающему курсу; пакет на 17,2 млрд долларов; Корея — 57 млрд долларов 3 декабря) — Congressional Research Service, 1998
- Хронология паники (песо Филиппин девальвировано 11 июля; крупнейший пакет МВФ) — PBS Frontline
- Southeast Asian Affairs 1998 (долги в основном частные; причины дискутируются) — Cambridge Core
- Азиатский финансовый кризис 1997 года (бат −56%, песо −41%, ринггит −46%, рупия −81% к январю 1998 года; Малайзия перешла к плавающему курсу 14 июля, Индонезия — 14 августа; вон −55% до декабрьского минимума) — история Goldman Sachs
- Грозит ли валютный кризис? (бат с 26 до 53; вон с 900 почти до 1 700; рупия с 2 400 почти до 15 000; ринггит с 2,50 до 4,88; фиксация курса на уровне 3,80 ринггита за доллар) — The Star, июнь 2026
- Эволюция кризиса (бат около 25 на протяжении десятилетия; вон ниже 1 000 в ноябре 1997 года; Сухарто ушёл в отставку 21 мая 1998 года) — Asiaweek via CNN
- Работали ли малайзийские меры контроля над капиталом? (курс ринггита зафиксирован на уровне 3,80, укрепление на 10%) — NBER Working Paper 8142
- МВФ завершил консультации по статье IV с Малайзией (реальный ВВП −6,7% в 1998 году; контроль над капиталом и фиксация курса с сентября 1998 года) — МВФ, 1999