
O que causou a crise financeira asiática de 1997?
A crise financeira asiática começou em 2 de julho de 1997, quando a Tailândia deixou de defender a paridade do baht com o dólar, espalhando-se para a Indonésia e a Coreia do Sul.
A crise financeira asiática começou em 2 de julho de 1997, quando a Tailândia, após gastar bilhões em reservas, deixou de defender a paridade do baht com o dólar. O baht perdeu cerca de metade do seu valor e a crise se espalhou para a Indonésia e a Coreia do Sul. Os pacotes do FMI somaram cerca de US$ 17 bilhões para a Tailândia, US$ 40 bilhões para a Indonésia e US$ 57 bilhões para a Coreia do Sul.
O boom antes do colapso
No início dos anos 1990, o capital afluiu para economias de crescimento rápido, como Tailândia, Indonésia, Malásia, Filipinas e Coreia do Sul. O crescimento era forte, e as paridades ou taxas de câmbio rigidamente administradas em relação ao dólar faziam parecer seguro que bancos e empresas locais tomassem empréstimos baratos em dólares e emprestassem ou investissem em moeda local. O baht tailandês havia sido mantido em torno de 25 por dólar por cerca de uma década. Grande parte dos empréstimos era de curto prazo, e uma parcela considerável foi para os mercados imobiliário e de ações, que subiram rapidamente. Quando as taxas de juros dos EUA subiram e o dólar se fortaleceu em meados dos anos 1990, as moedas atreladas a ele perderam competitividade, o crescimento das exportações desacelerou e as rachaduras começaram a aparecer.
Causas
- Moedas com paridade fixa que incentivavam o endividamento em dólares.
- Alto endividamento externo de curto prazo, em sua maior parte devido por empresas privadas e bancos.
- Supervisão financeira fraca e bolhas imobiliárias.
- Fuga repentina de capitais assim que a confiança desmoronou.
Por que paridades e dívidas em dólar formam uma combinação perigosa
Suponha que um incorporador imobiliário tailandês tenha tomado US$ 10 milhões emprestados quando o baht estava atrelado a cerca de 25 por dólar, recebendo aproximadamente 250 milhões de bahts para investir em projetos locais. (Exemplo ilustrativo.) Sua receita com aluguéis e vendas era em bahts. Quando o baht caiu para cerca de 50 por dólar, a mesma dívida de US$ 10 milhões passou a valer cerca de 500 milhões de bahts, o dobro do que a empresa havia tomado emprestado, enquanto seu imóvel perdia valor. Milhares de empresas e bancos estavam em situações semelhantes, de modo que a queda da moeda se transformou em uma onda de inadimplências. Essas inadimplências enfraqueceram os bancos, o que deixou os credores estrangeiros ainda mais ansiosos para retirar seu dinheiro, pressionando a moeda para baixo ainda mais. Uma paridade fixa incentiva exatamente o tipo de endividamento que torna seu eventual rompimento mais destrutivo, pois oculta o risco cambial até que ele chegue de uma só vez. Empresas que haviam protegido suas dívidas em dólar com hedge, ou que haviam se endividado na própria moeda, atravessaram a crise em situação financeira bem melhor.
Cronologia
- Maio de 1997: ataques especulativos contra o baht.
- 2 de julho de 1997: a Tailândia deixa o baht flutuar após usar cerca de US$ 33 bilhões em reservas para defendê-lo.
- 11 de julho: o peso filipino é desvalorizado; a Indonésia amplia a banda de negociação da rupia.
- Agosto de 1997: a Tailândia concorda com um pacote liderado pelo FMI de cerca de US$ 17 bilhões; a Indonésia deixa a rupia flutuar, e ela cai 30% em dois meses.
- Outubro–novembro: o pacote da Indonésia cresce para cerca de US$ 40 bilhões; a Coreia do Sul solicita ajuda do FMI.
- 3 de dezembro: a Coreia do Sul e o FMI concordam com um pacote de US$ 57 bilhões.
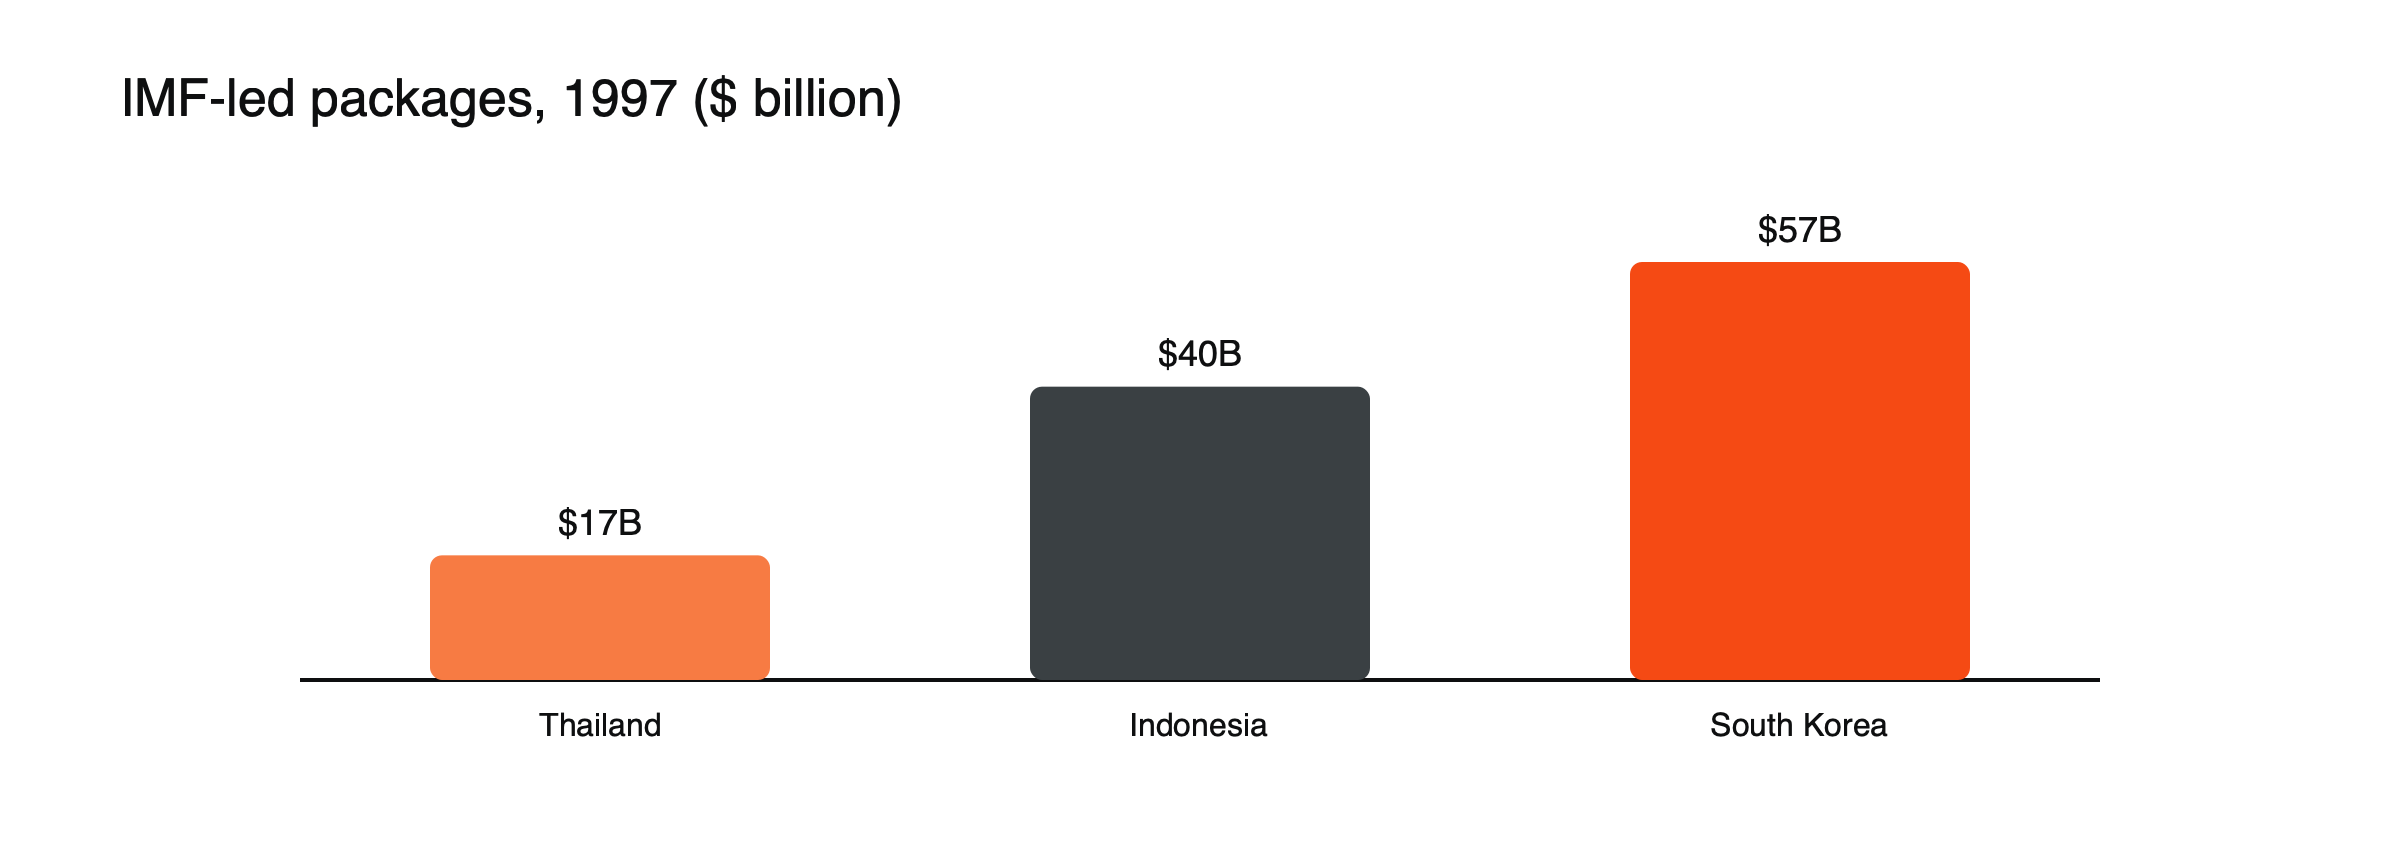
Figura: pacotes liderados pelo FMI em 1997. Fontes: CRS; Advisor Perspectives.
Quanto as moedas caíram
| Moeda | Antes da crise, por dólar | No ponto mais baixo ou próximo dele | Perda aproximada até janeiro de 1998 |
|---|---|---|---|
| Baht tailandês | Cerca de 25 | Cerca de 53 em janeiro de 1998 | 56% |
| Rupia indonésia | Cerca de 2.400 | Próximo de 15.000 em junho de 1998 | 81% |
| Ringgit malaio | Cerca de 2,50 | Chegou a 4,88 | 46% |
| Peso filipino | — | — | 41% |
| Won sul-coreano | Cerca de 900 | Próximo de 1.700 | Caiu 55% até seu ponto mais baixo em dezembro |
(Valores arredondados a partir de relatos da época.) Movimentos desta magnitude eliminariam a maioria das posições alavancadas várias vezes, e ocorreram em moedas que mal haviam se movido por anos.
Contágio
A velocidade com que a crise se espalhou surpreendeu os formuladores de políticas. A Malásia abandonou seu regime de paridade fixa (peg) em 14 de julho de 1997, e a Indonésia deixou a rupia flutuar em 14 de agosto. Investidores que haviam tratado o Sudeste Asiático como uma única oportunidade passaram a tratá-lo como um único risco, vendendo moedas, ações e títulos em toda a região, independentemente da situação de cada país. A Coreia do Sul, uma economia muito maior e mais industrial, foi atingida até o fim do ano, quando bancos estrangeiros se recusaram a renovar empréstimos de curto prazo; Seul parou de defender o won em novembro, e a moeda caiu abaixo de 1.000 por dólar. Hong Kong manteve sua paridade cambial, mas ao custo de juros elevados e de uma forte queda nos preços dos ativos.
Efeitos
As moedas e os mercados de ações da região despencaram, várias economias se contraíram, e a crise contribuiu para o calote da Rússia em 1998 e para a turbulência de mercado em outros lugares.
Indonésia: da crise cambial à crise política
A Indonésia sofreu o pior colapso cambial. Dúvidas sobre seus bancos, suas políticas e a saúde do presidente Suharto levaram a rupia a ultrapassar sucessivos patamares, e no início de 1998 um orçamento visto como uma quebra dos compromissos com o FMI fez a moeda cair acentuadamente em dois dias. A alta dos preços de produtos importados levou a tumultos generalizados, e Suharto, no poder desde a década de 1960, renunciou em 21 de maio de 1998.
O caminho diferente da Malásia
A Malásia rejeitou um programa do FMI. Em 1º de setembro de 1998, impôs amplos controles de capital e, no dia seguinte, fixou o ringgit em 3,80 por dólar, cerca de 10% mais forte do que estava sendo negociado pouco antes. As medidas foram amplamente criticadas na época, e a economia encolheu cerca de 6,7% em 1998, mas os controles de fato estabilizaram as taxas de juros e a moeda, e as restrições foram gradualmente flexibilizadas. Economistas ainda debatem se o caminho da Malásia foi melhor ou pior do que a abordagem do FMI adotada em outros países.
O papel do FMI e o debate que ele provocou
Os pacotes do FMI vieram com condições: juros mais altos para sustentar as moedas, aperto orçamentário e o fechamento ou a reestruturação de bancos fracos. Críticos argumentaram que essas medidas aprofundaram as recessões; defensores disseram que elas eram necessárias para restaurar a confiança. O debate mudou a forma como o FMI e os governos abordaram crises posteriores, e levou muitos países asiáticos a acumular reservas cambiais muito grandes para nunca mais precisarem de tal ajuda.
Lições
Taxas de câmbio fixas combinadas com grandes dívidas em moeda estrangeira são frágeis; as reservas podem se esgotar rapidamente; o contágio se espalha por meio de investidores que tratam uma região como um todo. Veja câmbio fixo versus câmbio flutuante, como as moedas de mercados emergentes se comportam quando o apetite por risco cai e como o mercado de câmbio funciona.
O que isso significa para os traders hoje
A crise asiática é um lembrete de que a baixa volatilidade em uma moeda atrelada ou administrada pode esconder grandes riscos, e que o movimento, quando acontece, pode ser muitas vezes maior do que qualquer coisa vista antes. Para os traders de moedas de mercados emergentes hoje, ela mostra por que os spreads se ampliam, a liquidez desaparece e as correlações entre países de uma região aumentam durante períodos de estresse. Acompanhar as reservas, a dívida externa de curto prazo e os saldos em conta corrente ajuda a avaliar quais moedas estão mais expostas quando o apetite global por risco cai. Veja o que é uma moeda porto seguro e a Quarta-feira Negra.
Perguntas frequentes
Por que a crise começou na Tailândia?
A Tailândia combinava um longo atrelamento ao dólar, uma forte captação de empréstimos externos de curto prazo, uma bolha imobiliária e exportações em enfraquecimento. Quando os especuladores passaram a duvidar do atrelamento e as reservas ficaram baixas, ele cedeu primeiro.
Isso poderia acontecer novamente?
A mesma combinação de atrelamentos, grandes dívidas em moeda estrangeira e reservas escassas ainda pode causar crises, mas muitas economias asiáticas hoje têm reservas bem maiores e usam taxas de câmbio mais flexíveis do que em 1997.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- A crise econômica asiática e o FMI (2 de julho de 1997; o baht perdeu metade do seu valor; rupia −30% em dois meses; Indonésia US$ 40 bilhões) — Advisor Perspectives
- A crise financeira asiática de 1997–98 (Tailândia usou US$ 33 bilhões antes de flutuar; pacote de US$ 17,2 bilhões; Coreia US$ 57 bilhões em 3 de dezembro) — Congressional Research Service, 1998
- Cronologia do pânico (peso filipino desvalorizado em 11 de julho; maior pacote do FMI) — PBS Frontline
- Southeast Asian Affairs 1998 (dívidas principalmente privadas; causas debatidas) — Cambridge Core
- Crise financeira asiática de 1997 (baht −56%, peso −41%, ringgit −46%, rupia −81% até janeiro de 1998; Malásia passou a flutuar em 14 de julho, Indonésia em 14 de agosto; won −55% até sua mínima de dezembro) — história do Goldman Sachs
- Uma crise cambial se aproxima? (baht de 26 para 53; won de 900 para quase 1.700; rupia de 2.400 para quase 15.000; ringgit de 2,50 para 4,88; paridade em RM3,80) — The Star, junho de 2026
- A evolução da crise (baht em torno de 25 por uma década; won abaixo de 1.000 em novembro de 1997; Suharto renunciou em 21 de maio de 1998) — Asiaweek via CNN
- Os controles de capital da Malásia funcionaram? (ringgit fixado em RM3,80, uma valorização de 10%) — NBER Working Paper 8142
- FMI conclui consulta do Artigo IV com a Malásia (PIB real −6,7% em 1998; controles de capital e paridade a partir de setembro de 1998) — FMI, 1999