
Cómo la decadencia por volatilidad erosiona los rendimientos de los ETF apalancados
Por qué los ETF apalancados pueden perder valor aunque el índice termine plano, con ejemplos de 2x y 3x.
Los ETF apalancados buscan un múltiplo, como 2x o 3x, del rendimiento diario de un índice, y se reajustan cada día. En mercados con vaivenes pierden valor incluso cuando el índice termina plano; a esto se le llama decadencia por volatilidad. Si un índice sube un 10% y luego baja un 9,09%, queda plano, pero un ETF 2x cae alrededor de un 1,8% y uno 3x alrededor de un 5,5%.
Ejemplo práctico
| Día | Índice | ETF 2x | ETF 3x |
|---|---|---|---|
| Inicio | 100 | 100 | 100 |
| Día 1: índice +10% | 110 | 120 | 130 |
| Día 2: índice −9,09% | 100 | 98,18 | 94,55 |
| Neto | 0% | −1,8% | −5,5% |
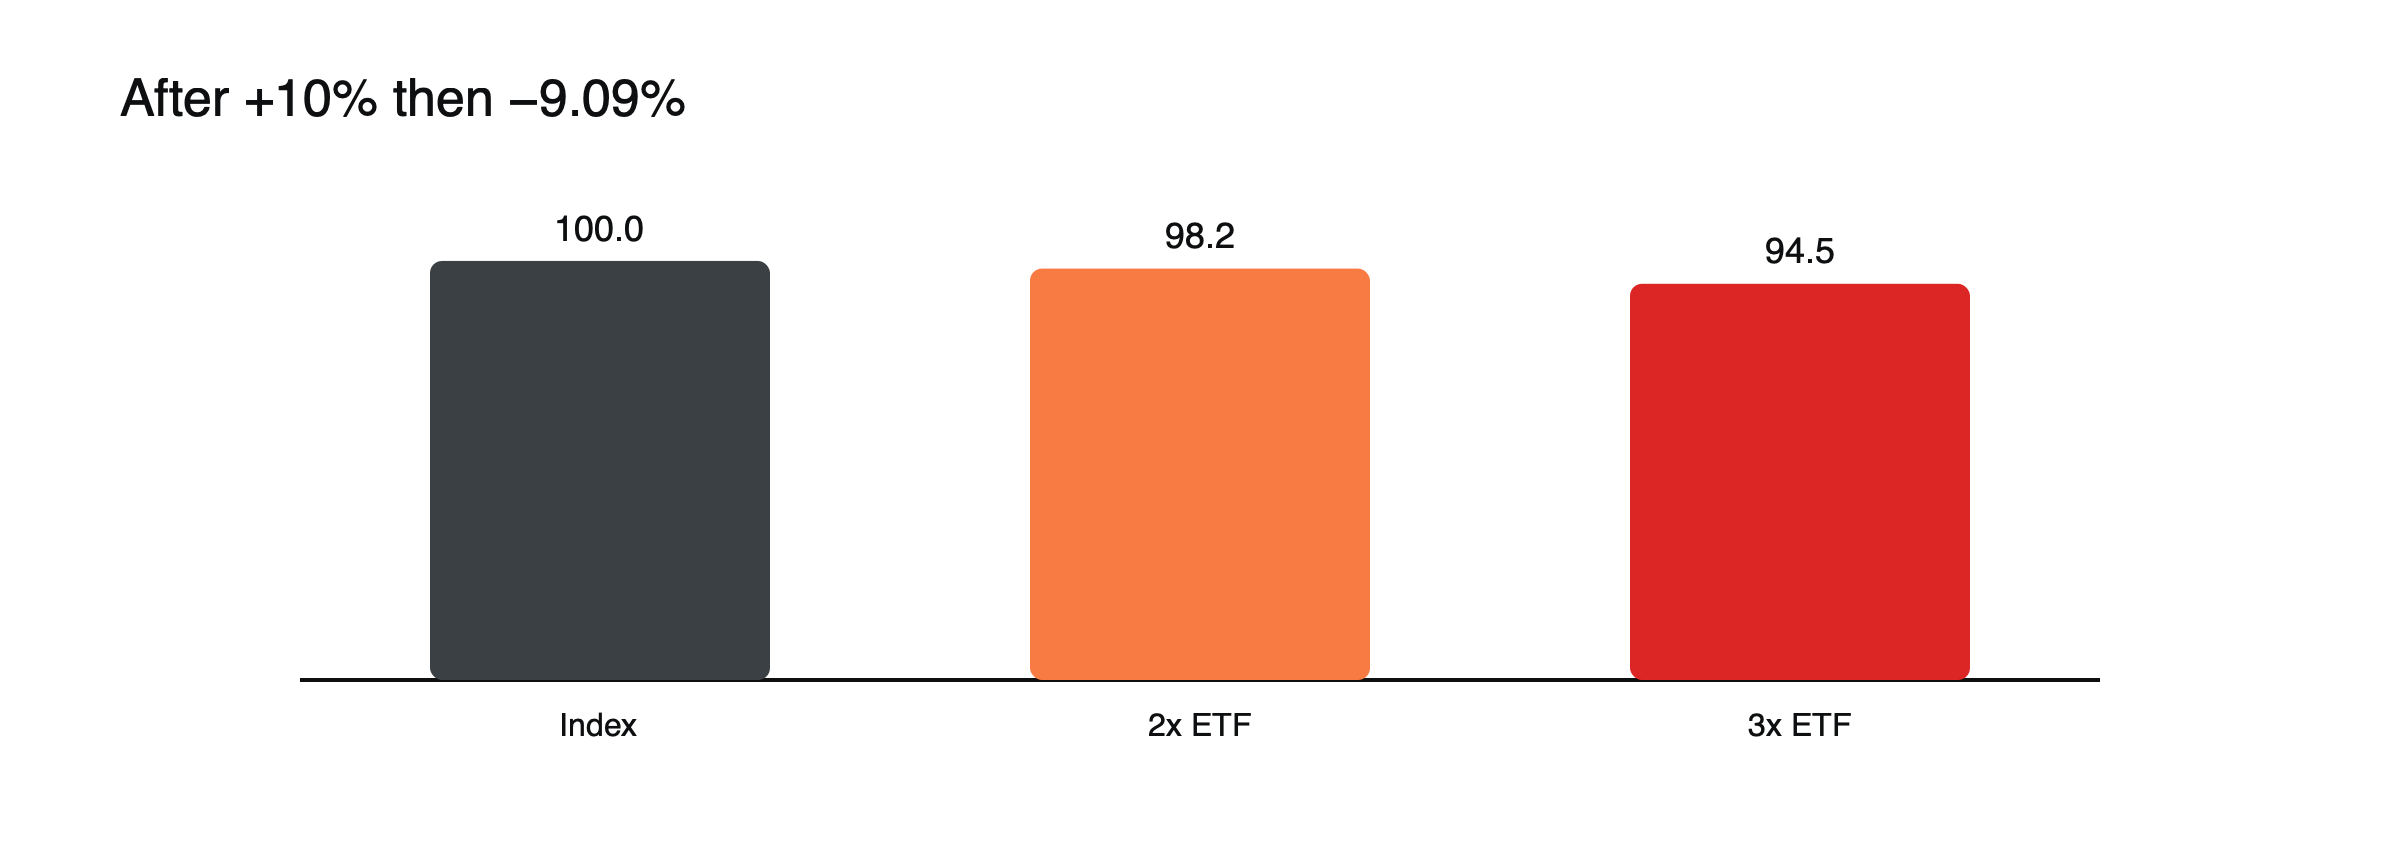 Figura: Decadencia por volatilidad (valores de ejemplo).
(Valores de ejemplo, antes de comisiones.)
Diez días con vaivenes, ilustrados
| Tras 10 días de +3% y −3% alternos | Resultado |
|---|---|
| Índice | Alrededor de −0,45% |
| ETF 2x | Alrededor de −1,8% |
| ETF 3x | Alrededor de −4,0% |
(Valores de ejemplo, antes de comisiones.) El índice apenas se mueve, pero el fondo 3x pierde unas nueve veces más. Durante un mes o un año en condiciones similares, la diferencia crece mucho más.
Diez días con tendencia, ilustrados
| Tras 10 días de +1% cada día | Resultado |
|---|---|
| Índice | Alrededor de +10,5% |
| ETF 2x | Alrededor de +21,9% |
| ETF 3x | Alrededor de +34,4% |
En una tendencia constante, el fondo 3x rinde más de tres veces el 10,5% del índice. La capitalización diaria ayuda en tendencias tranquilas y perjudica en mercados con vaivenes. (Valores de ejemplo, antes de comisiones.)
Por qué ocurre
La ganancia o pérdida apalancada de cada día se aplica a una nueva base. Tras una subida, el fondo es más grande, así que la caída posterior elimina más en términos monetarios; el efecto crece con la volatilidad y con el apalancamiento.
Cuándo los ETF apalancados pueden superar su múltiplo
En tendencias constantes con baja volatilidad, la capitalización diaria puede producir, con el tiempo, más que el múltiplo declarado. En mercados laterales y volátiles, juega en contra.
Costes. Los ETF apalancados también cobran comisiones más altas y soportan costes de financiación incorporados en sus derivados.
La regla práctica
En periodos largos, el rendimiento de un ETF apalancado tiende a quedarse por debajo de su múltiplo en una cantidad que crece con el cuadrado del apalancamiento y con la volatilidad del índice. Duplicar la volatilidad aproximadamente cuadruplica el lastre; pasar de 2x a 3x de apalancamiento lo triplica aproximadamente. Por eso los fondos 3x sobre índices volátiles pueden perder mucho en un año aunque el índice termine al alza.
Un movimiento brusco en un solo día
El reajuste diario también significa que un solo día extremo puede ser devastador. Un fondo 3x pierde alrededor de un 30% si su índice cae un 10% en un día, y un producto con mayor apalancamiento, o que siga algo más volátil, puede perderlo casi todo, como ocurrió con algunos productos de volatilidad en febrero de 2018. Consulte qué fue Volmageddon.
Qué significa para los traders
Están diseñados para periodos de tenencia cortos. Para una exposición apalancada a más largo plazo, compare con una posición en CFD cuyo apalancamiento no se reajusta cada día. Consulte qué son los ETF inversos, cómo el apalancamiento cambia las cuentas de una operación y qué es un ETF.
¿ETF apalancado o CFD?
Un ETF apalancado fija su apalancamiento cada día mediante reequilibrio; la exposición de un CFD se mantiene en el tamaño elegido hasta que el trader lo cambia. En unos pocos días la diferencia es pequeña; en meses con mercados volátiles, los resultados del ETF pueden alejarse mucho de un múltiplo simple, mientras que la ganancia o pérdida del CFD sigue el precio exactamente, pero conlleva financiación diaria y requisitos de margen. Las pérdidas en un ETF apalancado se limitan al importe invertido; las pérdidas en CFD para clientes minoristas de la UE están limitadas por la protección de saldo negativo. Consulte ETF CFD frente a la compra de acciones de ETF.
Reequilibrio al cierre
Los ETF apalancados grandes e inversos deben operar cerca del final de cada jornada para restablecer su exposición, comprando después de las subidas y vendiendo después de las caídas. En días volátiles, estos flujos pueden sumarse a los movimientos del mercado en los últimos minutos de la sesión, algo que algunos analistas vigilan como fuente de presión al cierre.
Quién usa los ETF apalancados
Los ETF apalancados los utilizan principalmente operadores a corto plazo que quieren una exposición amplificada durante un día o unos pocos días, sin necesidad de una cuenta de margen. Algunos inversores los usan brevemente para aumentar su exposición alrededor de eventos específicos. Los documentos de los fondos suelen indicar que están destinados a inversores que supervisan sus posiciones a diario y entienden los efectos del interés compuesto diario.
ETF apalancados sobre acciones individuales
En algunos mercados ya hay productos apalancados sobre acciones individuales. Como las acciones individuales son más volátiles que los índices, la degradación causada por el reequilibrio diario puede ser severa, y un mal día puede borrar una gran parte del valor del fondo. Presentan los riesgos de los productos apalancados sobre índices, pero amplificados.
Las comisiones en cifras
Muchos ETF apalancados cobran alrededor del 1% anual, frente a unas pocas centésimas de un porcentaje de los ETF indexados tradicionales, y además soportan los costes de los swaps o futuros utilizados para crear el apalancamiento. En una inversión de 10.000 $, eso equivale a unos 100 $ al año solo en comisiones, antes de los costes de financiación dentro del fondo.
Seguimiento de una posición
Como los resultados se desvían del múltiplo con el tiempo, quienes mantienen ETF apalancados suelen comparar a diario el rendimiento del fondo con el del índice y reequilibrar, por ejemplo reduciendo la posición tras una fuerte subida para mantener la exposición en el nivel previsto. Sin seguimiento, la exposición puede aumentar o disminuir sin intención.
Malinterpretaciones habituales
- Esperar que un fondo 3x rinda el triple del índice durante meses.
- Tratar un ETF apalancado como una inversión a largo plazo.
Un mes volátil, ilustrado
Durante 20 sesiones en las que un índice alterna subidas y bajadas del 2%, el índice termina aproximadamente un 0,4% más bajo. Un ETF 2x termina cerca de un 1,6% más bajo y un ETF 3x cerca de un 3,5% más bajo. (Valores de ejemplo, antes de comisiones.) En un mes con oscilaciones diarias mayores, las pérdidas crecen mucho más rápido, porque el lastre aumenta con el cuadrado de la volatilidad.
Obtener apalancamiento de otra forma
Los operadores que quieren exposición apalancada durante más de unos pocos días a veces prefieren una posición en CFD o futuros, cuya exposición no se restablece a diario. La contrapartida es que las pérdidas pueden superar el margen inicial fuera de la protección de saldo negativo, y la financiación debe pagarse. Un ETF apalancado limita las pérdidas al importe invertido, pero incorpora los efectos del interés compuesto diario.
Fondos apalancados inversos
Los fondos que ofrecen −2x o −3x el rendimiento diario combinan los efectos del apalancamiento y de la venta en corto. Sufren la misma degradación en mercados con altibajos y pueden perder mucho en subidas bruscas, lo que los convierte en algunos de los productos más volátiles al alcance de los inversores particulares. Véase qué son los ETF inversos.
Impuestos
Los ETF apalancados pueden generar ganancias a partir de sus posiciones en derivados que podrían distribuirse a los inversores, y el tratamiento fiscal varía según el país. Los periodos de tenencia cortos también pueden afectar a cómo se gravan las ganancias. Conviene revisar la normativa local antes de operar con frecuencia.
Lista de verificación antes de comprar
- ¿Qué múltiplo busca el fondo y en qué periodo?
- ¿Qué volatilidad tiene el índice subyacente?
- ¿Cuánto tiempo planeas mantener la posición?
- ¿Cuáles son las comisiones del fondo?
- ¿Cómo vas a supervisar y reequilibrar la posición?
Los ETF apalancados en las caídas
En caídas bruscas, los fondos apalancados largos pierden un múltiplo de la caída diaria del índice, y los días volátiles que suelen seguir agravan el daño. Un fondo 3x sobre un índice que cae un 30% en unas pocas semanas, con grandes oscilaciones diarias, puede perder la mayor parte de su valor y dejar poco capital para beneficiarse si el índice se recupera después. Por ello, muchos operadores salen rápidamente de las posiciones apalancadas cuando aumenta la volatilidad, en lugar de esperar una recuperación que quizá nunca llegue.
Preguntas frecuentes
¿Los ETF apalancados siempre pierden valor con el tiempo?
No siempre. En tendencias fuertes y constantes pueden superar su múltiplo. En mercados volátiles y laterales tienden a perder valor.
¿Cuánto tiempo deberían mantenerse los ETF apalancados?
En general están diseñados para periodos de un día o de unos pocos días, y los documentos de los fondos suelen advertir de que los resultados a más largo plazo pueden diferir de forma significativa del múltiplo indicado.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de cada país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.