
Как распад волатильности разъедает доходность леверидж-ETF
Почему леверидж-ETF могут терять стоимость, даже когда индекс заканчивает период на том же уровне: пример расчёта, сценарии рваного и трендового рынка и сравнение с CFD.
Леверидж-ETF стремятся к множителю, например 2x или 3x, от дневной доходности индекса и обнуляются каждый день. На рваном рынке они теряют стоимость даже тогда, когда индекс заканчивает период без изменений; это называется распадом волатильности. Если индекс растёт на 10%, а затем падает на 9,09%, он остаётся на прежнем уровне, но 2x ETF снижается примерно на 1,8%, а 3x ETF — примерно на 5,5%.
Пример расчёта
| День | Индекс | 2x ETF | 3x ETF |
|---|---|---|---|
| Старт | 100 | 100 | 100 |
| День 1: индекс +10% | 110 | 120 | 130 |
| День 2: индекс −9,09% | 100 | 98,18 | 94,55 |
| Итого | 0% | −1,8% | −5,5% |
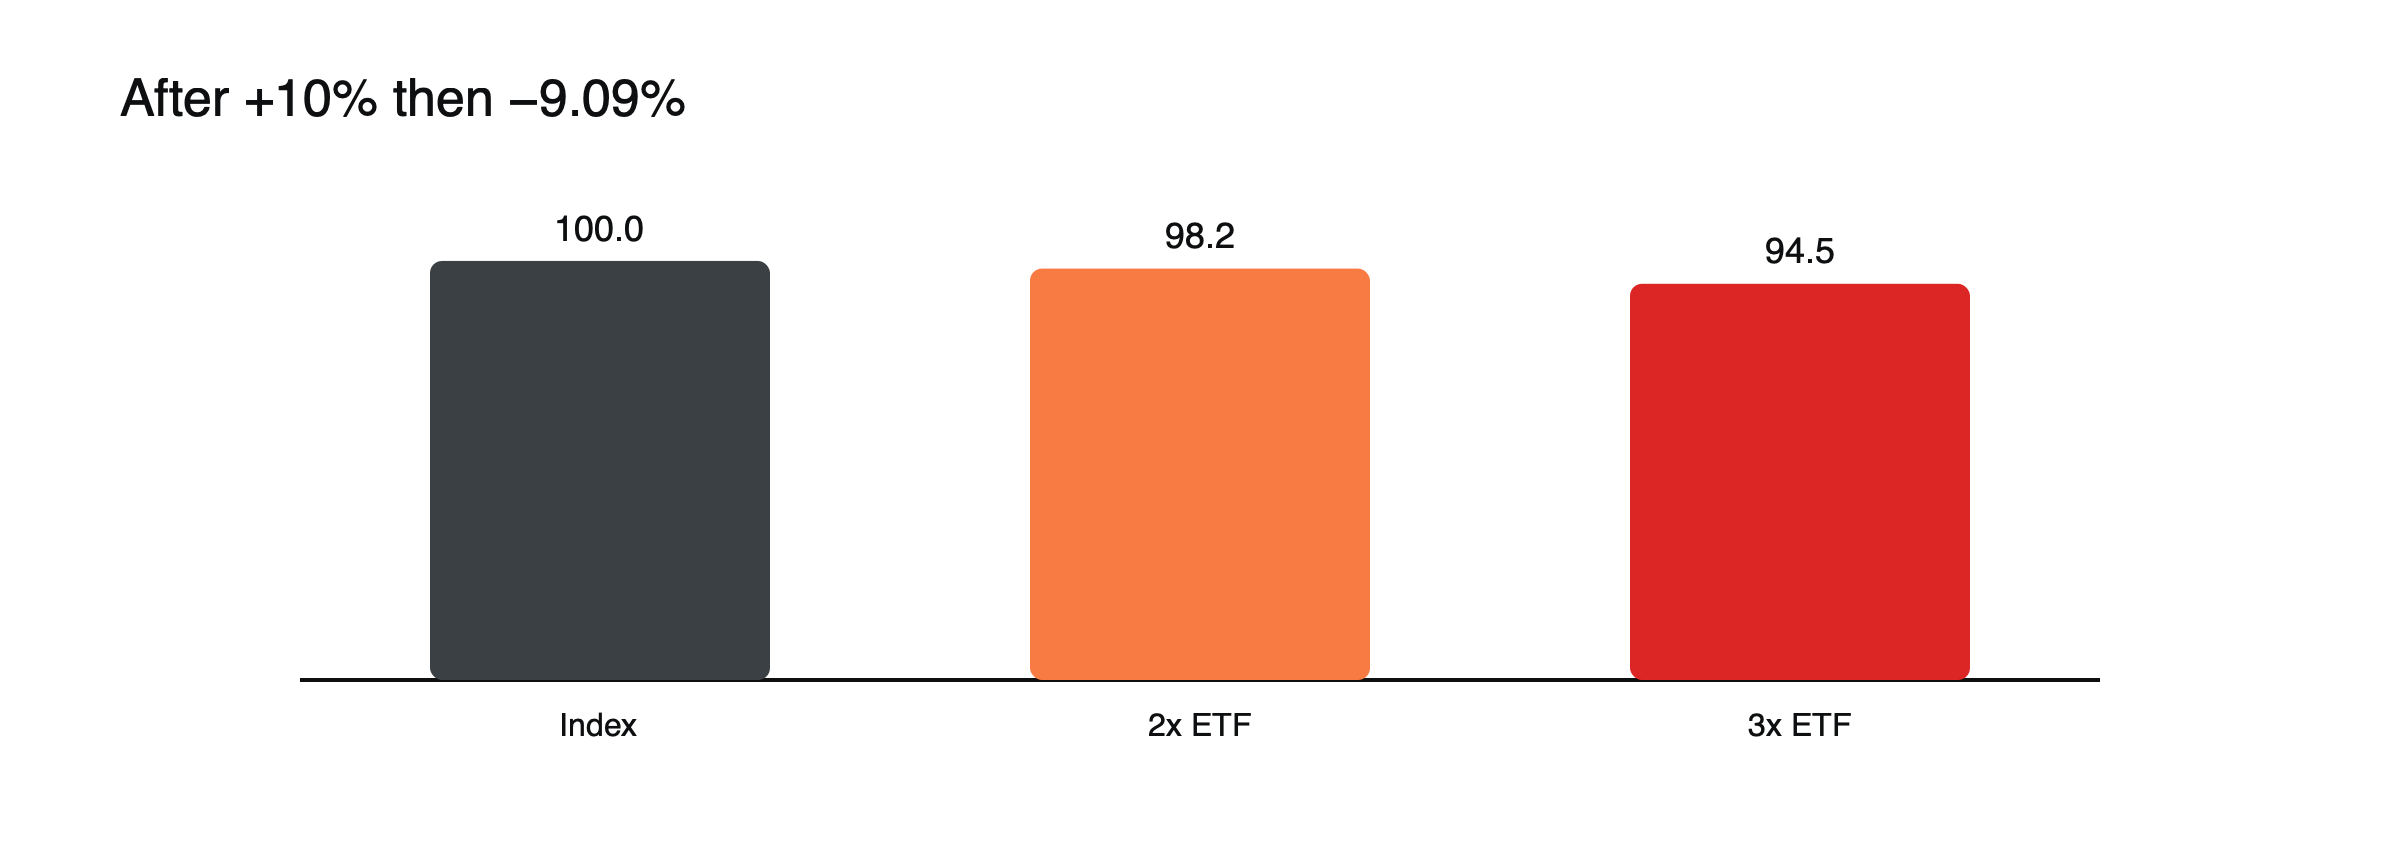
Рисунок: распад волатильности (примерные значения).
(Примерные значения, до комиссий.)
Десять рваных дней: иллюстрация
| После 10 дней чередования +3% и −3% | Результат |
|---|---|
| Индекс | Около −0,45% |
| 2x ETF | Около −1,8% |
| 3x ETF | Около −4,0% |
(Примерные значения, до комиссий.) Индекс почти не меняется, однако 3x-фонд теряет примерно в девять раз больше. При аналогичных условиях в течение месяца или года разрыв становится заметно больше.
Десять трендовых дней: иллюстрация
| После 10 дней по +1% каждый день | Результат |
|---|---|
| Индекс | Около +10,5% |
| 2x ETF | Около +21,9% |
| 3x ETF | Около +34,4% |
При устойчивом тренде 3x-фонд приносит более чем втрое больше 10,5% индекса. Ежедневное начисление сложных процентов помогает на спокойных трендах и вредит на рваном рынке. (Примерные значения, до комиссий.)
Почему это происходит
Дневной доход или убыток леверидж-ETF применяется к новой базе. После роста фонд становится больше, поэтому последующее падение в денежном выражении забирает больше; эффект растёт с волатильностью и величиной плеча.
Когда леверидж-ETF могут превзойти свой множитель
На устойчивых трендах с низкой волатильностью ежедневное начисление сложных процентов может со временем дать результат выше заявленного множителя. На боковых, волатильных рынках оно работает против инвестора.
Издержки. Леверидж-ETF также взимают более высокие комиссии и несут финансовые издержки, заложенные в их деривативах.
Практическое правило
На длинных периодах доходность леверидж-ETF, как правило, отстаёт от своего множителя на величину, которая растёт с квадратом плеча и с волатильностью индекса. Удвоение волатильности примерно в четыре раза увеличивает отставание; переход с плеча 2x на 3x примерно утраивает его. Поэтому 3x-фонды на волатильных индексах могут сильно терять за год, даже если индекс закрывается выше.
Резкое движение за один день
Ежедневный пересчёт также означает, что один экстремальный день может быть разрушительным. 3x-фонд теряет примерно 30%, если индекс падает на 10% за день, а продукт с более высоким плечом или отслеживающий более волатильный актив может потерять почти всё, как это произошло с некоторыми волатильностными продуктами в феврале 2018 года. См. что такое Volmageddon.
Что это значит для трейдеров
Такие продукты рассчитаны на короткие сроки удержания. Для длительного использования левериджа сравните их с позицией CFD, плечо которой не обнуляется ежедневно. См. что такое инверсные ETF, как леверидж меняет расчёт по сделке и что такое ETF.
Леверидж-ETF или CFD?
Леверидж-ETF поддерживает фиксированное плечо каждый день за счёт ребалансировки; экспозиция CFD остаётся на выбранном размере, пока трейдер её не изменит. За несколько дней разница невелика; за месяцы на рваном рынке результаты ETF могут заметно уйти от простого множителя, тогда как доход или убыток по CFD точно следует за ценой, но при этом возникают ежедневные финансовые издержки и требования к марже. Убытки по леверидж-ETF ограничены суммой инвестиций; убытки по CFD для розничных клиентов в ЕС ограничены защитой от отрицательного баланса. См. CFD на ETF и покупка акций ETF.
Ребалансировка на закрытии
Крупные леверидж-ETF и инверсные ETF должны совершать торговые операции ближе к концу каждого дня, чтобы сбросить свою экспозицию: они покупают после роста и продают после падения. В волатильные дни эти потоки могут усиливать движения рынка в последние минуты торгов, поэтому некоторые аналитики рассматривают их как источник давления в конце дня.
Кто использует леверидж-ETF
Леверидж-ETF в основном используют краткосрочные трейдеры, которым нужна усиленная экспозиция на день или несколько дней без маржинального счёта. Некоторые инвесторы используют их ненадолго, чтобы увеличить экспозицию вокруг определённых событий. В документах фондов обычно указано, что такие продукты предназначены для инвесторов, которые ежедневно следят за позициями и понимают эффекты ежедневного начисления сложных процентов.
Леверидж-ETF на отдельные акции
Леверидж-продукты на отдельные акции стали доступны на некоторых рынках. Поскольку отдельные акции волатильнее индексов, распад стоимости из-за ежедневного сброса экспозиции может быть значительным, а один неудачный день способен уничтожить большую часть стоимости фонда. Такие продукты несут риски леверидж-продуктов на индексы, только в увеличенном виде.
Комиссии в цифрах
Многие леверидж-ETF взимают около 1% в год, тогда как обычные индексные ETF — несколько сотых процента, а также несут издержки свопов или фьючерсов, используемых для создания рычага. При вложении 10 000 долларов это примерно 100 долларов в год только на комиссии, без учёта расходов на финансирование внутри фонда.
Мониторинг позиции
Поскольку результаты со временем отклоняются от заданного мультипликатора, держатели леверидж-ETF часто ежедневно сравнивают доходность фонда с доходностью индекса и проводят ребалансировку, например сокращают позицию после сильного роста, чтобы поддерживать экспозицию на нужном уровне. Без мониторинга экспозиция может непреднамеренно расти или снижаться.
Распространённые ошибки в понимании
- Ожидание, что фонд с мультипликатором 3x принесёт в три раза больше индекса за месяцы.
- Рассмотрение леверидж-ETF как долгосрочного вложения.
Беспорядочный месяц на примере
За 20 торговых дней, в течение которых индекс попеременно растёт и падает на 2%, индекс в итоге оказывается примерно на 0,4% ниже. ETF с мультипликатором 2x заканчивает примерно на 1,6% ниже, а ETF с мультипликатором 3x — примерно на 3,5% ниже. (Примерные значения, до учёта комиссий.) В месяц с большими ежедневными колебаниями убытки растут гораздо быстрее, поскольку негативное влияние увеличивается пропорционально квадрату волатильности.
Получение рычага другим способом
Трейдеры, которым нужна леверидж-экспозиция дольше нескольких дней, иногда предпочитают позицию по CFD или фьючерсам, экспозиция которых не сбрасывается ежедневно. Компромисс в том, что убытки могут превысить начальную маржу вне защиты от отрицательного баланса, а финансирование придётся оплачивать. Леверидж-ETF ограничивает убытки суммой инвестиций, но включает эффекты ежедневного начисления сложных процентов.
Инверсные леверидж-фонды
Фонды, предлагающие −2x или −3x к дневной доходности, сочетают эффекты рычага и шорта. В боковых рынках они страдают от того же распада и могут сильно терять при резких ралли, что делает их одними из самых волатильных продуктов, доступных частным инвесторам. См. что такое инверсные ETF.
Налоги
Леверидж-ETF могут генерировать доходы от производных позиций, которые могут распределяться между инвесторами, а налоговый режим зависит от страны. Короткие сроки удержания также могут влиять на налогообложение прибыли. Имеет смысл заранее проверить местные правила, если вы планируете часто торговать.
Чек-лист перед покупкой
- Какой мультипликатор ставит фонд и за какой период?
- Насколько волатилен базовый индекс?
- Как долго вы планируете держать позицию?
- Каковы комиссии фонда?
- Как вы будете отслеживать и ребалансировать позицию?
Леверидж-ETF во время обвалов
При резких обвалах леверидж-фонды на рост теряют кратную величину дневного падения индекса, а волатильные дни, которые обычно следуют за ним, усугубляют ущерб. Фонд с мультипликатором 3x на индекс, который падает на 30% за несколько недель с большими ежедневными колебаниями, может потерять большую часть стоимости и оставить мало капитала для выигрыша, если индекс позже восстановится. Поэтому многие трейдеры быстро закрывают леверидж-позиции при росте волатильности, а не ждут восстановления, которое может так и не наступить.
Часто задаваемые вопросы
Леверидж-ETF всегда теряют стоимость со временем?
Не всегда. В сильных и устойчивых трендах они могут превзойти свой мультипликатор. На волатильных боковых рынках они, как правило, теряют стоимость.
Как долго следует держать леверидж-ETF?
Как правило, они рассчитаны на периоды в один день или несколько дней, а в документах фондов обычно предупреждается, что результаты за более длительный срок могут существенно отличаться от заявленного мультипликатора.
Данные о рычаге, марже и издержках в этой статье приведены в качестве примерных значений для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил вашей страны.
Этот материал носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.