
Letras, Notas y Bonos del Tesoro de EE. UU.: Cómo se Comparan
Las letras, notas y bonos del Tesoro de EE. UU. se diferencian por su plazo de vencimiento, la forma en que pagan intereses y su sensibilidad a las variaciones de las tasas.
Las letras del Tesoro, las notas y los bonos son los principales tipos de deuda del gobierno de EE. UU., diferenciados por su plazo de vencimiento. Las letras vencen en un año o menos y se venden con descuento. Las notas vencen en 2 a 10 años y los bonos en 20 o 30 años; ambos pagan intereses dos veces al año. La nota a 10 años es el principal referente.
Lado a lado
| Letras | Notas | Bonos | |
|---|---|---|---|
| Vencimiento | 4 a 52 semanas | 2, 3, 5, 7, 10 años | 20 o 30 años |
| Intereses | Vendidas con descuento | Cupón cada seis meses | Cupón cada seis meses |
| Sensibilidad a las tasas | Muy baja | Media | Alta |
| Factor principal | Política de la Fed | Política y expectativas de crecimiento | Inflación, crecimiento, oferta de deuda |
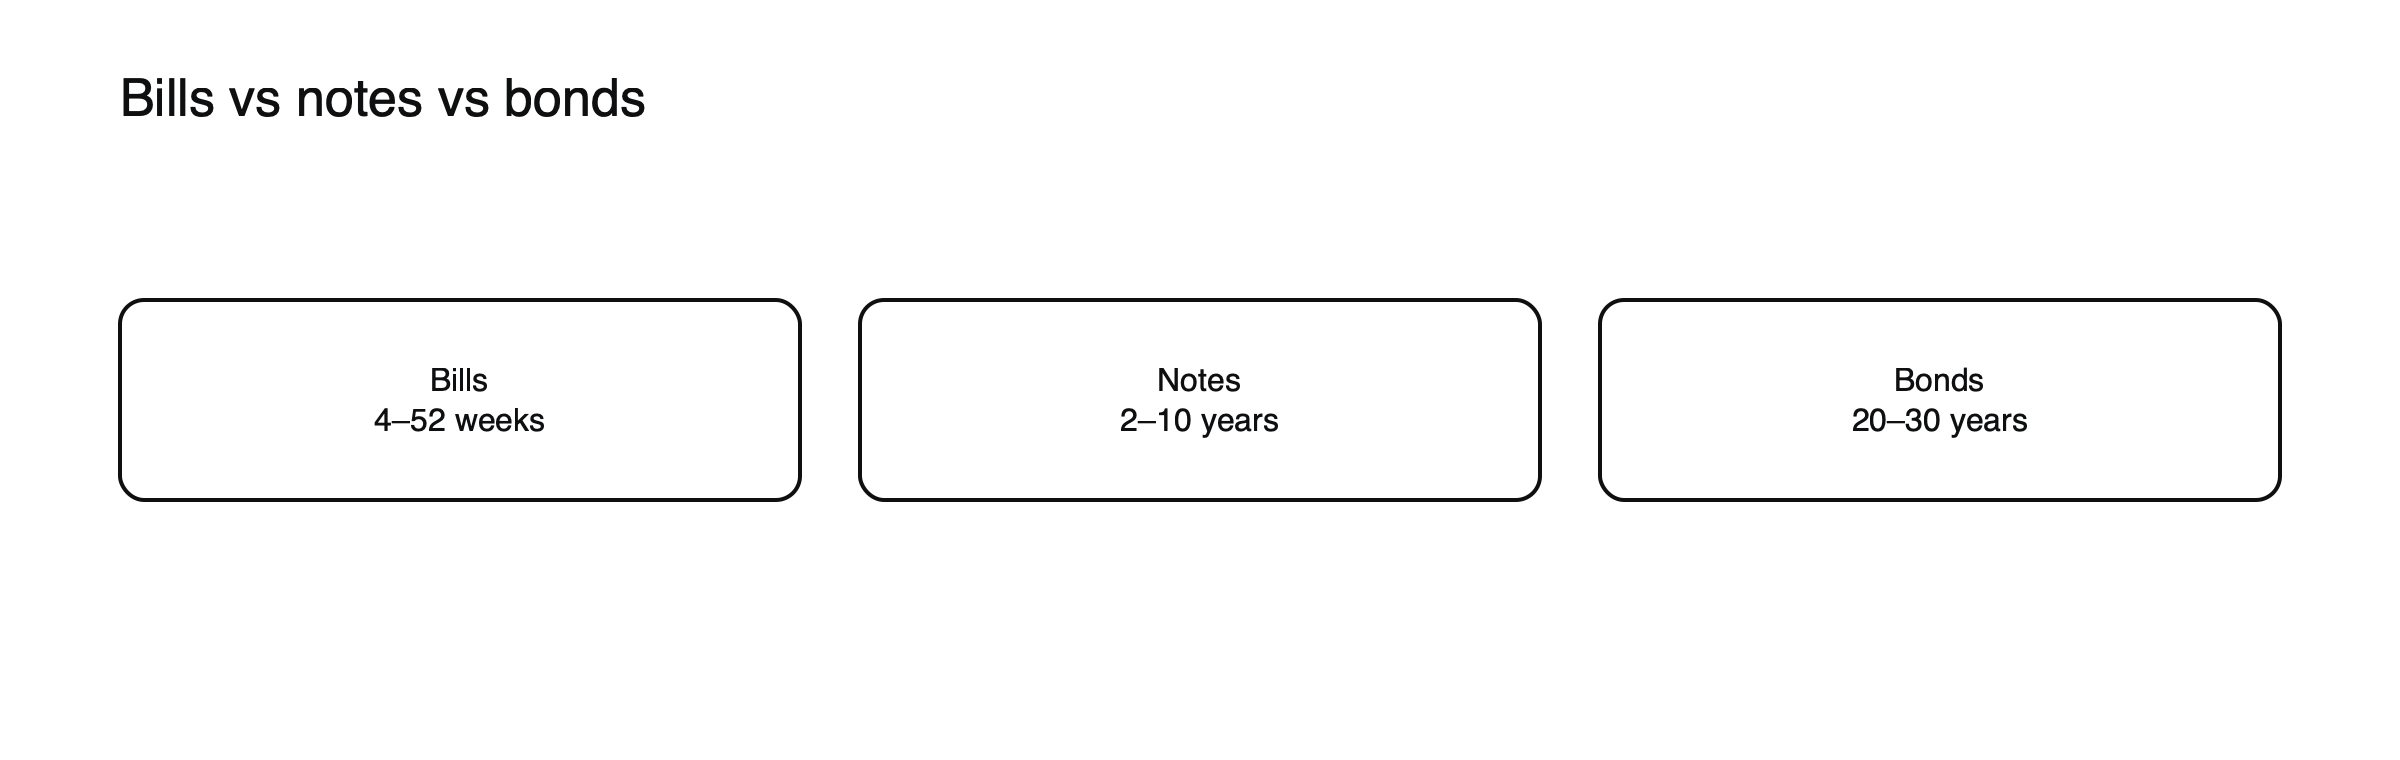 Figura: Títulos del Tesoro de EE. UU. por plazo de vencimiento.
Fijación de precios de las letras, paso a paso
Una letra de 26 semanas con valor nominal de $10.000 se vende en subasta por $9.800. (Valores de ejemplo.) El inversor recibe $10.000 al vencimiento, una ganancia de $200 en seis meses. Esto equivale a cerca de 2,04% en el semestre, o unos 4,1% anual. No hay cupones; el descuento es el interés. Como las letras vencen rápidamente, sus precios casi no se mueven cuando cambian las tasas.
Por qué importa el plazo
Los plazos más largos fluctúan más cuando cambian los rendimientos. En 2022, las notas a 2 años perdieron cerca de 4%, mientras que las notas a 10 años perdieron cerca de 16%. Consulte cómo la duración predice los movimientos de precio.
Sensibilidad del precio según el plazo, ilustrada
Para títulos con cupón de 4% negociados a la par, un aumento de 1 punto porcentual en los rendimientos reduciría el precio de una nota a 2 años en cerca de 1,9%, de una nota a 5 años en cerca de 4,3%, de una nota a 10 años en cerca de 7,7% y de un bono a 30 años en cerca de 15%. (Valores de ejemplo, con cupones anuales.) Este gradiente explica por qué las pérdidas de 2022 fueron mucho mayores en los plazos largos. Consulte cómo la duración predice los movimientos de precio.
Subastas
El Tesoro de EE. UU. vende letras, notas y bonos en subastas periódicas, según un calendario publicado: semanalmente para la mayoría de las letras y mensual o trimestralmente para los títulos de plazo más largo. Los mercados siguen los resultados de las subastas, como el nivel de demanda en relación con el monto ofrecido y el rendimiento obtenido, como señales del apetito de los inversores por la deuda de EE. UU. Las subastas débiles de bonos de largo plazo pueden empujar los rendimientos al alza.
Otros tipos de títulos del Tesoro
Los títulos protegidos contra la inflación (TIPS) ajustan el principal según la inflación; las notas de tasa flotante se reajustan según los rendimientos de las letras. Consulte cómo calcular un rendimiento real.
TIPS, ilustrado
Un título del Tesoro protegido contra la inflación, con valor nominal de $1.000 y cupón real de 1,5%, tiene su principal ajustado por la inflación. Si la inflación es de 3% en un año, el principal sube a cerca de $1.030 y el cupón se paga sobre ese valor más alto. Al vencimiento, el inversor recibe el principal ajustado por inflación, o el valor nominal original si este es mayor. (Valores de ejemplo.)
Cuando libre de riesgo no significa sin riesgo
“Los títulos del Tesoro están libres de riesgo” se refiere al riesgo de impago; los bonos de largo plazo pueden perder mucho valor de precio cuando suben los rendimientos.
Consulte qué es la curva de rendimientos y cómo funcionan los bonos.
Cómo comprar títulos del Tesoro
Las personas físicas pueden comprar títulos del Tesoro directamente al gobierno, a través de su sistema en línea, mediante corredores de bolsa o a través de fondos y ETFs que los poseen. Las letras y notas de corto plazo son populares para colocar efectivo; las notas y bonos de plazo más largo atienden a inversores que buscan ingresos o protección frente a recesiones. Los fondos ofrecen comodidad, pero nunca vencen, por lo que sus precios siguen moviéndose con las tasas.
Los títulos del Tesoro como referencia
Los rendimientos del Tesoro son la referencia para el costo del crédito en toda la economía, desde hipotecas hasta bonos corporativos, y los títulos del Tesoro son el principal colateral en los mercados financieros. Los movimientos en el rendimiento a 10 años, que subió de alrededor de 1,5% a alrededor de 4,2% durante 2022, repercuten en todos los demás mercados. Consulte qué mueve el rendimiento del Tesoro a 10 años.
Futuros y CFDs
Los traders que quieren exposición a los rendimientos del Tesoro sin comprar títulos suelen usar futuros sobre bonos del Tesoro a 2, 5, 10 y 30 años, o CFDs basados en ellos. Sus precios se mueven inversamente a los rendimientos, y los contratos más largos se mueven más ante la misma variación de rendimiento.
Impuestos
Los intereses de los títulos del Tesoro están sujetos al impuesto federal sobre la renta de EE. UU., pero están exentos de impuestos estatales y locales sobre la renta, lo que puede hacerlos más atractivos que los bonos corporativos o los depósitos bancarios para algunos inversores estadounidenses.
Una escalera simple, ilustrada
Un inversor divide $50.000 por igual en títulos del Tesoro con vencimiento en uno, dos, tres, cuatro y cinco años. (Plan ilustrativo.) Cada año, un escalón vence y se reinvierte en una nueva nota a cinco años, de modo que la escalera mantiene su forma. El inversor recibe flujos de caja regulares, evita reinvertir todo a una sola tasa y, si mantiene los títulos hasta el vencimiento, no enfrenta riesgo de precio en ningún escalón. Las escaleras construidas con títulos del Tesoro son una forma común de planificar gastos futuros conocidos.
Letras y fondos del mercado monetario
Las letras del Tesoro son la posición principal de muchos fondos del mercado monetario, que ofrecen acceso diario al efectivo con rendimientos cercanos a las tasas básicas de corto plazo. Cuando la Reserva Federal sube las tasas, los rendimientos de las letras y de los fondos monetarios suben en cuestión de semanas; cuando las recorta, caen con la misma rapidez. Así, las letras ofrecen poca protección frente a caídas de tasas, pero casi ningún riesgo de precio.
La nota a 2 años y la política monetaria
El rendimiento de la nota a 2 años sigue de cerca las expectativas del mercado sobre la política de la Reserva Federal en los próximos dos años. Se mueve bruscamente ante sorpresas en los datos de inflación o empleo y en la comunicación del banco central, lo que lo convierte en uno de los indicadores más sensibles a las expectativas de tasas.
El bono a 30 años
El bono a 30 años refleja expectativas de largo plazo para el crecimiento, la inflación y las finanzas públicas, además de una prima por plazo por inmovilizar recursos durante décadas. Es el título del Tesoro más volátil en términos de precio, atractivo para inversores que buscan ingresos de largo plazo o protección frente a la deflación, y peligroso para quien necesita vender tras un alza de los rendimientos.
Oferta y déficits
Los grandes déficits públicos significan que deben venderse más títulos del Tesoro, y las emisiones pesadas de bonos de largo plazo pueden empujar los rendimientos largos al alza. Los anuncios sobre cuánto pretende captar el Tesoro, y en qué plazos, son seguidos de cerca por el mercado de bonos.
Malentendidos comunes
- Tratar todos los títulos del Tesoro como igualmente seguros en términos de precio.
- Suponer que los rendimientos de las letras seguirán siendo altos.
Los títulos del Tesoro en una crisis
En la mayoría de los pánicos de mercado, los inversores compran títulos del Tesoro, lo que hace que los rendimientos bajen y los precios suban; por eso, los bonos largos del Tesoro suelen amortiguar las carteras en recesiones. Sin embargo, en los días más agudos de marzo de 2020, incluso los títulos del Tesoro se vendieron, ya que los inversores corrieron a por efectivo, y la Reserva Federal compró enormes volúmenes para restablecer el orden. El episodio mostró que el mercado más seguro también puede sufrir tensiones.
STRIPS
Los STRIPS del Tesoro son valores sin cupón creados al separar los pagos de cupón y del principal de una nota o bono en partes individuales. Cada parte paga un único monto en una fecha determinada, lo que hace que los STRIPS sean útiles para cubrir necesidades futuras específicas, pero sus precios son muy sensibles a las tasas de interés, especialmente en plazos largos.
¿Títulos del Tesoro o depósitos bancarios?
Las letras del Tesoro suelen pagar más que las cuentas de ahorro bancarias, tienen un riesgo de incumplimiento mínimo y, para los inversores de EE. UU., evitan el impuesto estatal y local sobre los intereses. Los depósitos ofrecen comodidad y, hasta los límites asegurados, una seguridad similar. Muchos inversores mantienen un poco de cada uno.
Letras o notas para efectivo, ilustrado
Un inversor que necesita el dinero en dos años puede comprar una nota a 2 años o renovar letras a 6 meses cuatro veces. (Elección ilustrativa.) Si las tasas bajan durante el período, la nota fija el rendimiento de hoy por dos años, mientras que las renovaciones de letras rinden menos cada vez; si las tasas suben, renovar letras rinde más. La nota conlleva riesgo de precio si se vende antes del vencimiento, mientras que las letras casi no se mueven. La elección depende de la visión del inversor sobre las tasas y de su necesidad de flexibilidad.
Liquidez del mercado
El mercado de títulos del Tesoro es el mercado de bonos más profundo del mundo, con billones de dólares negociados a diario, lo que facilita comprar y vender grandes volúmenes a precios ajustados en condiciones normales.
Siguiendo la curva con los títulos del Tesoro
Como los títulos del Tesoro existen en todos los plazos, desde semanas hasta 30 años, sus rendimientos definen la curva de tasas de interés de EE. UU. Observar en conjunto las letras, la nota a 2 años, la nota a 10 años y el bono a 30 años muestra cómo los mercados ven la política de corto plazo y el crecimiento y la inflación de largo plazo. Los cambios en las diferencias entre ellos suelen decir más que el nivel de cualquier rendimiento aislado.
Preguntas frecuentes
¿Cuál es el más seguro?
Las letras, porque su plazo corto hace que sus precios sean casi insensibles a las tasas de interés. Todos los títulos del Tesoro conllevan un riesgo de incumplimiento mínimo.
¿Por qué es tan importante la nota a 10 años?
Se ubica en el medio de la curva, se negocia mucho y se usa para fijar el precio de las hipotecas y de muchos otros préstamos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni tributario. Los activos digitales son volátiles y usted puede perder el valor que invierta.
Fuentes
- United States Treasury security (letras de 4, 6, 8, 13, 17, 26 y 52 semanas; notas de 2, 3, 5, 7 o 10 años; bonos de 20 o 30 años) — Wikipedia
- Treasury bonds vs notes vs bills (letras de un año o menos; notas de 2 a 10 años; bonos de 20 o 30 años; las notas y bonos pagan intereses dos veces al año) — Bankrate
- Bonds: a H1 2023 report card (rentabilidades de 2022 de −4,1% para notas a 2 años a −16,3% para notas del Tesoro a 10 años) — WisdomTree
- Why ordinary investors got hit so hard in 2022 (rendimiento a 10 años de alrededor de 1,5% a alrededor de 4,2%) — Yahoo Finance Morning Brief, diciembre de 2022