
¿Qué es un diferencial de crédito?
Un diferencial de crédito es el rendimiento adicional que paga un bono corporativo sobre un bono del gobierno con el mismo vencimiento, por el riesgo de impago y de liquidez.
Un diferencial de crédito es el rendimiento adicional que paga un bono corporativo por encima de un bono del gobierno con el mismo vencimiento, por el riesgo de impago y de liquidez: rendimiento corporativo − rendimiento del gobierno. Si un Tesoro a 5 años rinde 4.2% y un bono corporativo de grado de inversión a 5 años rinde 4.9%, el diferencial es de 70 puntos básicos. Los diferenciales se amplían ante temores de impago y se estrechan cuando aumenta la confianza.
Ejemplo práctico
- Tesoro a 5 años: 4.2%
- Corporativo de grado de inversión: 4.9% → diferencial 0.70%, o 70 pb
- Corporativo de alto rendimiento: 7.8% → diferencial 3.60%, o 360 pb
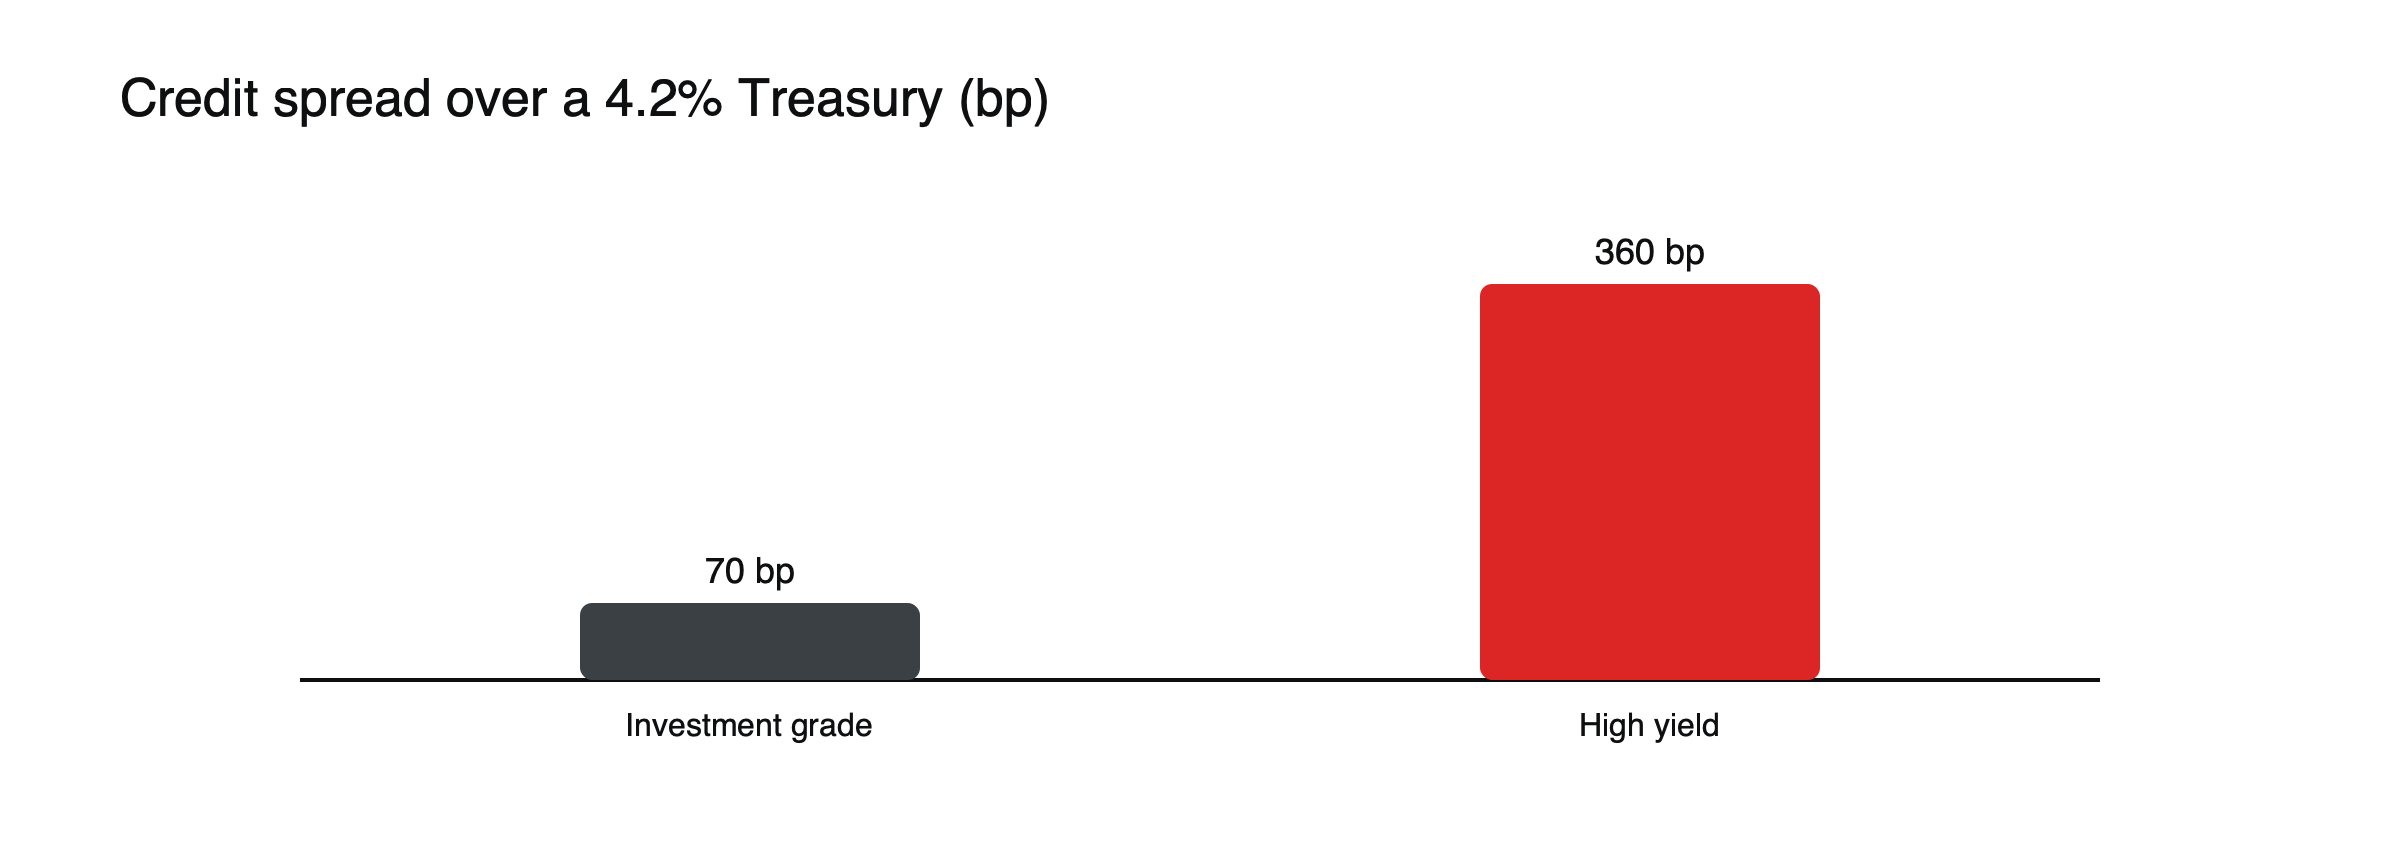 Figura: Diferenciales sobre bonos del Tesoro (valores de ejemplo).
(Valores de ejemplo.)
Del diferencial al precio, paso a paso
Un fondo de bonos corporativos con una duración de aproximadamente 6 mantiene bonos cuyos diferenciales se amplían 1 punto porcentual en una venta masiva, mientras los rendimientos del gobierno no cambian. El precio del fondo cae aproximadamente un 6%. Si los rendimientos del gobierno bajaran 0.5 puntos al mismo tiempo, como suele ocurrir cuando los inversores buscan refugio, la caída neta sería de aproximadamente 3%. (Valores de ejemplo.) Los cambios en los diferenciales y en los rendimientos del gobierno pueden compensarse o reforzarse mutuamente.
Qué impulsa los diferenciales
Los diferenciales reflejan las pérdidas esperadas por impago, pero también la liquidez, el apetito de los inversores por el riesgo y la oferta de nuevos bonos. En mercados tranquilos y optimistas, los diferenciales pueden caer por debajo de lo que justificarían por sí solas las tasas de impago; en pánicos, pueden subir muy por encima, a medida que la liquidez se seca y los inversores exigen una compensación adicional por la incertidumbre.
Qué señalan los diferenciales
- Ampliación: aumento de la preocupación por impagos o recesión; suele coincidir con caídas en las bolsas.
- Estrechamiento: confianza y fuerte demanda de rendimiento.
Extremos recientes
Los diferenciales de alto rendimiento en EE. UU. se dispararon a unos 1,087 puntos básicos el 23 de marzo de 2020, cuando los mercados descontaban impagos generalizados. En julio de 2026 se situaban cerca de mínimos plurianuales, alrededor de 270 puntos básicos.
Grado de inversión y alto rendimiento
Los diferenciales del grado de inversión suelen rondar un punto porcentual y se mueven en un rango más estrecho; los del alto rendimiento son varias veces más amplios y oscilan mucho más con la economía. Dentro de cada grupo, las calificaciones más bajas conllevan diferenciales más amplios. Observar ambos muestra si la tensión se limita a los prestatarios más débiles o se extiende a los más sólidos. Véase bonos de grado de inversión frente a bonos de alto rendimiento.
Diferenciales ajustados por opciones
Muchos bonos corporativos incluyen opciones de compra u otras características. El diferencial ajustado por opciones, u OAS, estima el diferencial tras considerar esas características, lo que permite una comparación más limpia entre bonos. Los diferenciales de índices que se citan en la prensa suelen estar ajustados por opciones.
Por qué los operadores los vigilan. Los diferenciales son un indicador en tiempo real del apetito por el riesgo, y a menudo se mueven antes que las bolsas. Una ampliación repentina desde niveles ajustados puede ser una señal temprana de alerta.
Limitaciones. Los diferenciales ajustados pueden persistir durante años y ampliarse de forma súbita; reflejan tanto la liquidez como el riesgo de impago.
Véase bonos de grado de inversión frente a bonos de alto rendimiento, mitos del mercado de bonos y cómo funcionan los bonos.
Credit default swaps
Los credit default swaps, o CDS, son contratos que pagan si un prestatario incumple. Sus precios, cotizados como primas anuales en puntos básicos, ofrecen otra visión del riesgo de crédito, tanto para empresas como para gobiernos. En una crisis, los precios de los CDS pueden moverse más rápido que los diferenciales de bonos, lo que los convierte en una señal de alerta temprana para algunos inversores.
Diferenciales y precios de las acciones
Los diferenciales y los precios de las acciones suelen moverse en direcciones opuestas: cuando los diferenciales se amplían, las acciones suelen caer, porque ambos reflejan preocupaciones sobre los beneficios empresariales y los impagos. Las divergencias, como que las acciones suban mientras los diferenciales se amplían, pueden indicar que un mercado está interpretando mal los riesgos.
Diferenciales en Europa
Los bonos corporativos europeos se miden frente a los Bund alemanes o los tipos swap, y los diferenciales europeos responden a las mismas fuerzas que los estadounidenses, además de preocupaciones propias de la zona euro, como la tensión en el mercado de deuda de un gobierno concreto.
Uso de los diferenciales como operador de CFD
Los diferenciales no se negocian directamente en la mayoría de las plataformas de CFD, pero informan las operaciones en CFD de índices, en ETF de bonos de alto rendimiento y en acciones bancarias. Un ensanchamiento brusco desde niveles bajos ha coincidido a menudo con caídas de los índices bursátiles, lo que convierte los diferenciales en un útil panel de control del riesgo.
Diferenciales a lo largo del ciclo, ilustrado
Los diferenciales suelen seguir el ciclo económico. Hacia el final de una expansión, con beneficios sólidos e impagos bajos, los diferenciales de alto rendimiento pueden situarse alrededor de 3 puntos porcentuales. A medida que se acerca una recesión y se espera que aumenten los impagos, pueden ampliarse hasta 6 puntos o más, y en un pánico por encima de 10, como en marzo de 2020. Cuando la economía se recupera y los bancos centrales respaldan los mercados, vuelven a estrecharse. (Patrón ilustrativo, con el pico de 2020 documentado). Comprar cuando los diferenciales son amplios ha sido a menudo recompensado, pero solo para los inversores capaces de soportar las pérdidas que llegan primero.
Duración del diferencial
La duración del diferencial mide cuánto cambia el precio de un bono cuando cambia su diferencial, manteniendo constantes los rendimientos gubernamentales. Para la mayoría de los bonos corporativos ordinarios, es cercana a la duración habitual del bono, por lo que un bono con una duración de 5 pierde alrededor del 5% si su diferencial se amplía 1 punto. Por tanto, los bonos a más largo plazo están más expuestos a los cambios de diferencial, además de a los cambios de tipos.
La parte de liquidez del diferencial
Parte de cada diferencial corporativo compensa la dificultad de vender el bono con rapidez. Los bonos de emisores más pequeños, o los que se negocian con poca frecuencia, tienen primas de liquidez mayores. En las crisis, esta parte del diferencial puede dispararse incluso en empresas cuya capacidad de pago apenas ha cambiado, por lo que a veces los diferenciales se disparan más de lo que justificaría por sí solo el riesgo de impago.
Diferenciales y bancos centrales
Los bancos centrales influyen en los diferenciales de forma indirecta a través de los tipos de interés y de forma directa cuando compran bonos corporativos, como anunció la Reserva Federal en marzo de 2020. Ese respaldo ayudó a que los diferenciales se estrecharan rápidamente desde su máximo, y los inversores ahora vigilan las señales de que los bancos centrales puedan volver a intervenir en situaciones de estrés severo.
Malinterpretaciones habituales
- Tratar los diferenciales únicamente como probabilidades de impago.
- Suponer que los diferenciales estrechos seguirán estrechos.
Diferenciales de bonos gubernamentales
La misma idea se aplica a los gobiernos. En la zona euro, los bonos gubernamentales italianos y españoles cotizan con diferenciales sobre los Bund alemanes que reflejan diferencias en la solidez fiscal y en el riesgo político. Cuando esos diferenciales se amplían bruscamente, como durante la crisis de deuda de 2010 a 2012, los bancos europeos y los índices bursátiles europeos suelen sufrir presiones, y la respuesta del Banco Central Europeo se convierte en un factor clave para el mercado.
Un panel de diferenciales
- Diferenciales de grado de inversión y de alto rendimiento en EE. UU.
- Diferenciales corporativos europeos
- Diferencial de bonos gubernamentales Italia–Alemania
- Precios de los credit default swaps de los principales bancos
Revisar estos indicadores semanalmente ofrece una visión temprana de si los mercados de crédito están tranquilos o estresados, a menudo antes de que reaccionen los precios de las acciones.
Diferenciales y resultados empresariales
Los diferenciales de las empresas individuales reaccionan a sus resultados, a sus planes de deuda y a los cambios de calificación crediticia. Una empresa que anuncia una gran adquisición financiada con deuda puede ver cómo se amplían los diferenciales de sus bonos aunque sus acciones suban, porque los tenedores de bonos asumen más riesgo mientras los accionistas esperan crecimiento.
Cómo leer los gráficos de diferenciales
Los gráficos de diferenciales se interpretan mejor comparándolos con su propio historial. Un diferencial de alto rendimiento de 4 puntos puede ser normal en una década y amplio en otra, según la combinación de emisores y las condiciones económicas. Observar la dirección y la velocidad de los movimientos, como una subida de un punto en un mes desde niveles bajos, suele decir más que el nivel en sí. Comparar en el mismo gráfico los diferenciales de grado de inversión y de alto rendimiento muestra si el estrés se extiende de los prestatarios más débiles a los más sólidos.
Diferenciales y concesión de crédito bancario
La disposición de los bancos a prestar suele moverse en paralelo con los diferenciales de crédito. Cuando los diferenciales se amplían bruscamente, los bancos suelen endurecer sus criterios de concesión, lo que encarece la financiación para empresas y hogares más allá del mercado de bonos. Las encuestas sobre las condiciones de concesión de crédito bancario, publicadas por los bancos centrales, a menudo confirman lo que los diferenciales ya habían anticipado, por lo que se observan como indicador adelantado de la economía en general.
Diferenciales en un shock de tipos
Cuando los rendimientos de los bonos del gobierno suben por la inflación y no por temores de recesión, como en 2022, los diferenciales corporativos pueden ampliarse solo modestamente, mientras que los precios de los bonos caen principalmente por el aumento de los rendimientos gubernamentales. En un susto de recesión puede ocurrir lo contrario: los rendimientos gubernamentales bajan mientras los diferenciales se amplían bruscamente. Separar los dos componentes explica por qué los fondos de bonos corporativos a veces caen cuando los bonos del Tesoro de EE. UU. (Treasuries) suben, y a veces caen junto con ellos. Revisar cuál de los componentes se está moviendo indica qué riesgo está valorando principalmente el mercado.
Preguntas frecuentes
¿Son los diferenciales estrechos una señal de alerta?
Indican confianza, pero también dejan poco margen si las condiciones empeoran, por lo que algunos inversores se vuelven más cautelosos cuando los diferenciales están cerca de mínimos históricos.
¿Qué es un punto básico?
Una centésima parte de un punto porcentual. Un diferencial de 270 puntos básicos equivale a 2,70 puntos porcentuales.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de las normas de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- Diferencial de crédito de bonos (definición y ejemplo; OAS de alto rendimiento de EE. UU. de 1.087 pb el 23 de marzo de 2020; alrededor de 270 pb el 10 de julio de 2026) — BIT Knowledge Hub
- COVID-19 frente a la crisis financiera global (pico del diferencial de alto rendimiento de unos 1.100 pb el 23 de marzo de 2020) — Moody’s Analytics vía CTMfile