
Что такое кредитный спред?
Кредитный спред — это дополнительная доходность, которую корпоративная облигация приносит сверх государственной облигации с тем же сроком погашения, в качестве компенсации за риск дефолта и риск ликвидности.
Кредитный спред — это дополнительная доходность, которую корпоративная облигация приносит сверх государственной облигации с тем же сроком погашения, в качестве компенсации за риск дефолта и риск ликвидности: доходность корпоративной облигации − доходность государственной облигации. Если 5-летние казначейские облигации дают 4,2%, а 5-летняя облигация инвестиционного класса — 4,9%, спред составляет 70 базисных пунктов. Спреды расширяются при опасениях по поводу дефолтов и сужаются при росте уверенности.
Пример расчёта
- 5-летние казначейские облигации: 4,2%
- Корпоративная облигация инвестиционного класса: 4,9% → спред 0,70%, или 70 б.п.
- Корпоративная высокодоходная облигация: 7,8% → спред 3,60%, или 360 б.п.
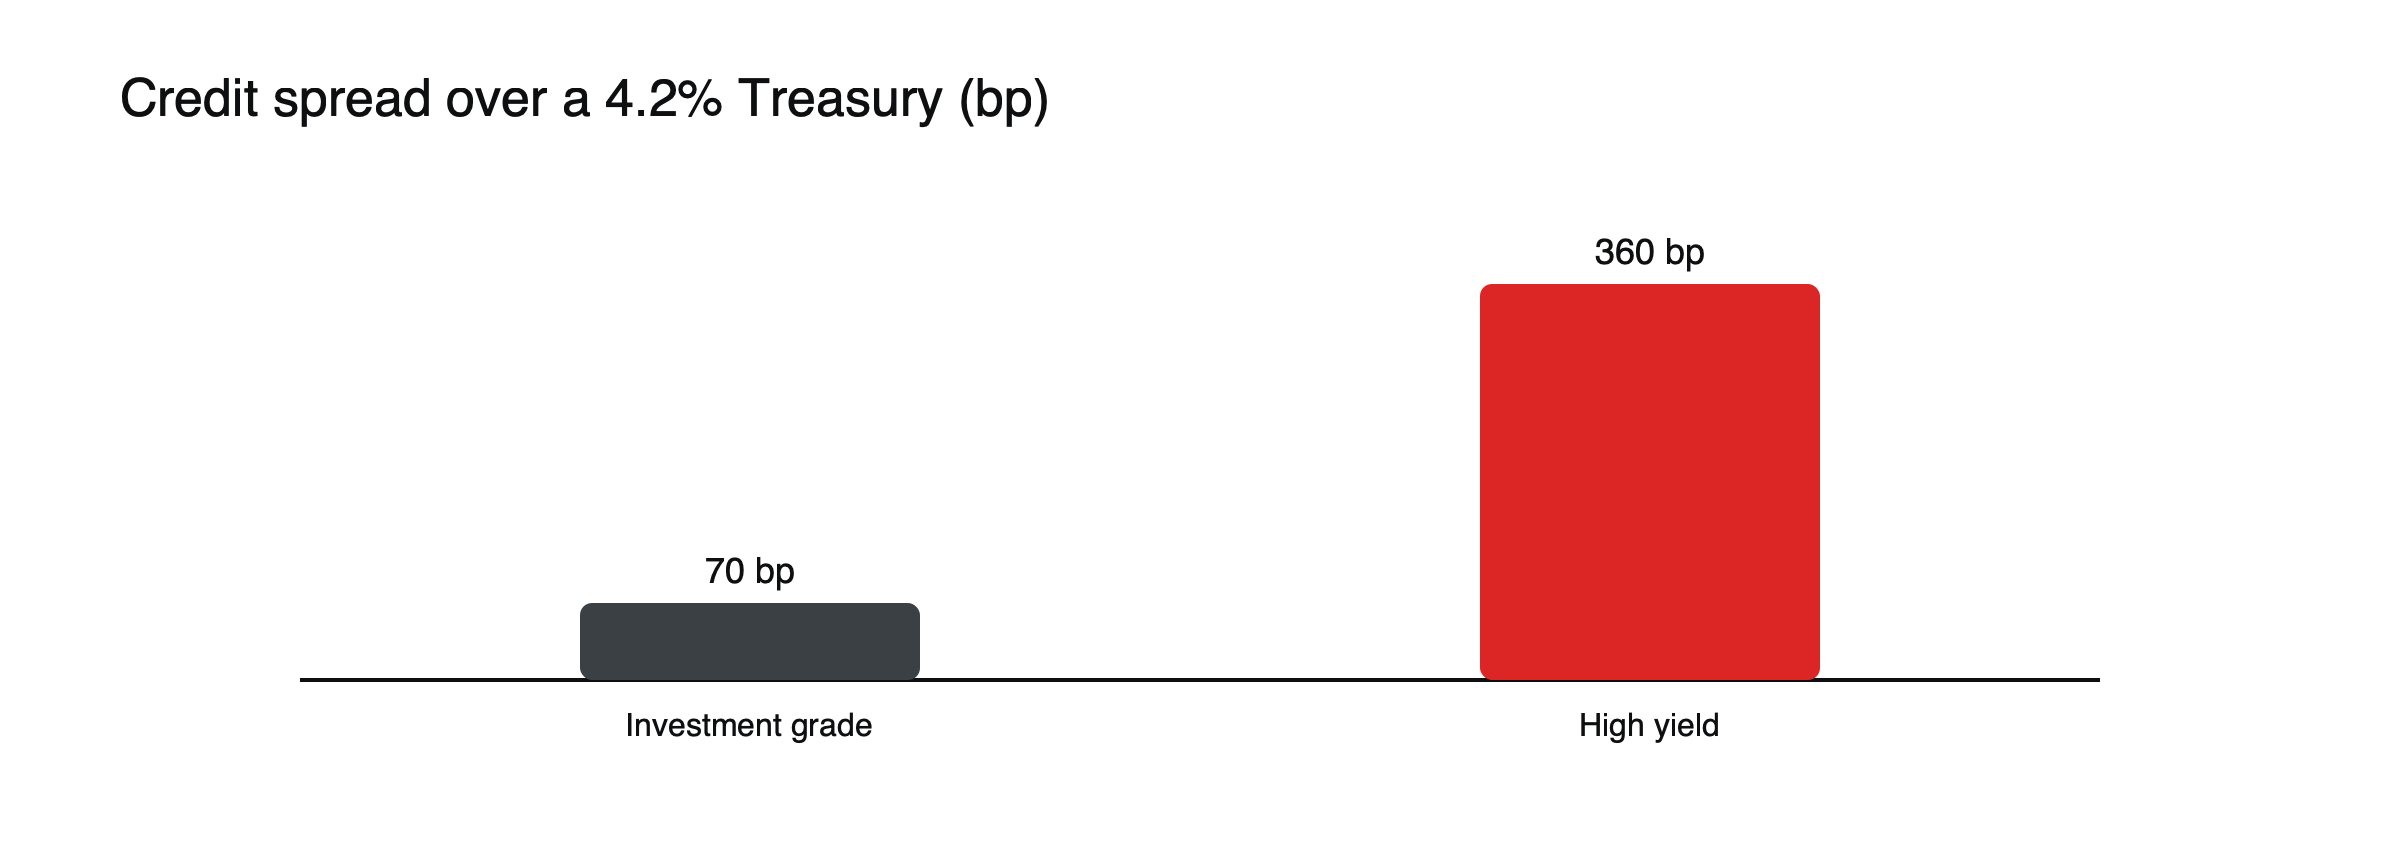 Рисунок: спреды над казначейскими облигациями (примерные значения).
(Примерные значения.)
От спреда к цене: пошаговый разбор
Корпоративный облигационный фонд с дюрацией около 6 владеет облигациями, спреды которых расширяются на 1 процентный пункт во время распродажи, при этом доходности государственных облигаций не меняются. Цена фонда падает примерно на 6%. Если одновременно доходности государственных облигаций снизились бы на 0,5 пункта, как часто происходит, когда инвесторы ищут безопасность, чистое падение составило бы около 3%. (Примерные значения.) Изменения спредов и изменения доходностей государственных облигаций могут как компенсировать друг друга, так и усиливать друг друга.
Что определяет спреды
Спреды отражают ожидаемые потери от дефолтов, а также ликвидность, аппетит инвесторов к риску и предложение новых облигаций. На спокойном и оптимистичном рынке спреды могут опускаться ниже уровня, который можно было бы обосновать одними только уровнями дефолтов; в периоды паники они могут вырастать far выше, поскольку ликвидность испаряется, а инвесторы требуют дополнительной компенсации за неопределённость.
Что сигнализируют спреды
- Расширение: растущие опасения по поводу дефолтов или рецессии; часто совпадает с падением акций.
- Сужение: уверенность и сильный спрос на доходность.
Недавние экстремумы
Спреды американских высокодоходных облигаций резко выросли примерно до 1 087 базисных пунктов 23 марта 2020 года, когда рынки заложили в цены массовые дефолты. В июле 2026 года они находились вблизи многолетних минимумов, около 270 базисных пунктов.
Инвестиционный класс и высокая доходность
Спреды по облигациям инвестиционного класса обычно составляют около одного процентного пункта и колеблются в более узком диапазоне; спреды высокодоходных облигаций в несколько раз шире и гораздо сильнее реагируют на состояние экономики. Внутри каждой группы более низкие рейтинги предполагают более широкие спреды. Наблюдение за обеими группами показывает, ограничивается ли напряжение более слабыми заёмщиками или распространяется и на более сильных. См. облигации инвестиционного класса и высокодоходные облигации.
Опционно-скорректированные спреды
Многие корпоративные облигации содержат опционы «колл» или другие особенности. Опционно-скорректированный спред (option-adjusted spread, OAS) оценивает спред с учётом этих особенностей, что даёт более чистое сравнение между облигациями. Индексные спреды, которые приводятся в новостях, обычно скорректированы на опционы.
Почему трейдеры за ними следят. Спреды — это показатель аппетита к риску в реальном времени, которые часто меняются раньше акций. Внезапное расширение от низких уровней может стать ранним предупреждением.
Ограничения. Узкие спреды могут сохраняться годами, а затем внезапно расшириться; они отражают как ликвидность, так и риск дефолта.
См. также облигации инвестиционного класса и высокодоходные облигации, мифы о рынке облигаций и как работают облигации.
Кредитные дефолтные свопы
Кредитные дефолтные свопы (CDS) — это контракты, которые выплачивают компенсацию, если заёмщик допускает дефолт. Их цены, котируемые как годовые премии в базисных пунктах, дают ещё один взгляд на кредитный риск как для компаний, так и для государств. В кризис цены CDS могут двигаться быстрее спредов облигаций, что делает их ранним сигналом для некоторых инвесторов.
Спреды и цены акций
Спреды и цены акций обычно движутся в противоположных направлениях: когда спреды расширяются, акции часто падают, поскольку оба показателя отражают опасения по поводу корпоративной прибыли и дефолтов. Расхождения, например рост акций при расширении спредов, могут указывать на то, что один из рынков неверно оценивает риски.
Спреды в Европе
Спреды европейских корпоративных облигаций измеряются относительно немецких бундов или ставок свопов, и европейские спреды реагируют на те же факторы, что и американские, а также на опасения внутри еврозоны, например на напряжение на рынке госдолга отдельной страны.
Использование спредов трейдером CFD
Спреды, как правило, не торгуются напрямую на большинстве платформ CFD, однако они служат ориентиром для сделок с CFD на индексы, ETF на высокодоходные облигации и акции банков. Резкое расширение спредов от низких уровней нередко совпадало со снижением фондовых индексов, поэтому спреды полезны как инструмент контроля рисков.
Спреды в течение цикла на примере
Спреды обычно следуют за экономическим циклом. Ближе к концу фазы роста, когда прибыли высоки, а дефолты редки, спреды высокодоходных облигаций могут находиться примерно на уровне 3 процентных пунктов. По мере приближения рецессии и ожидаемого роста дефолтов они могут расшириться до 6 пунктов и более, а в период паники — свыше 10, как в марте 2020 года. По мере восстановления экономики и поддержки рынков центральными банками они снова сужаются. (Иллюстративная закономерность; пик 2020 года указан с источником.) Покупки при широких спредах часто вознаграждались, но только для инвесторов, способных выдержать сначала убытки.
Длительность спреда
Длительность спреда измеряет, насколько меняется цена облигации при изменении её спреда, при неизменной доходности государственных облигаций. Для большинства обычных корпоративных облигаций она близка к обычной дюрации облигации, поэтому облигация с дюрацией 5 теряет около 5% при расширении спреда на 1 пункт. Более долгосрочные облигации, таким образом, в большей степени подвержены изменениям как спреда, так и процентных ставок.
Ликвидностная составляющая спреда
Часть любого корпоративного спреда компенсирует трудность быстрой продажи облигации. Облигации мелких эмитентов или те, что торгуются редко, несут большие премии за ликвидность. В кризисы эта часть спреда может резко вырасти даже для компаний, чья способность погашать долги почти не изменилась, поэтому спреды иногда превышают то, что оправдал бы один только кредитный риск.
Спреды и центральные банки
Центральные банки влияют на спреды косвенно, через процентные ставки, и напрямую, когда покупают корпоративные облигации, как Федеральная резервная система объявила в марте 2020 года. Эта поддержка помогла спредам быстро сузиться от пика, и теперь инвесторы следят за признаками того, что центральные банки могут вмешаться снова при сильном стрессе.
Распространённые ошибки в интерпретации
- Рассматривать спреды исключительно как вероятность дефолта.
- Полагать, что узкие спреды останутся узкими.
Спреды государственных облигаций
Та же идея применима и к государствам. В еврозоне спреды итальянских и испанских государственных облигаций к немецким бундам отражают различия в фискальной устойчивости и политических рисках. Когда эти спреды резко расширяются, как в период долгового кризиса 2010–2012 годов, европейские банки и фондовые индексы часто оказываются под давлением, а ответная реакция Европейского центрального банка становится ключевым драйвером рынка.
Панель мониторинга спредов
- Спреды инвестиционного класса и высокодоходных облигаций США
- Спреды европейских корпоративных облигаций
- Спред между итальянскими и немецкими государственными облигациями
- Цены кредитных дефолтных свопов крупнейших банков
Еженедельная проверка этих показателей даёт раннюю картину того, спокойны или напряжены кредитные рынки, часто ещё до того, как на них отреагируют цены акций.
Спреды и результаты компаний
Спреды отдельных компаний реагируют на их результаты, долговые планы и изменения рейтингов. Компания, объявившая о крупном поглощении, финансируемом за счёт долга, может увидеть расширение спредов по своим облигациям даже при росте акций, поскольку держатели облигаций принимают на себя больший риск, а акционеры рассчитывают на рост.
Чтение графиков спредов
Графики спредов лучше всего читать в сравнении с их собственной историей. Спред высокодоходных облигаций в 4 пункта может быть нормой в одном десятилетии и широким в другом, в зависимости от состава эмитентов и экономических условий. Направление и скорость движений, например рост на один пункт за месяц от узких уровней, часто говорят больше, чем сам уровень. Сравнение спредов инвестиционного класса и высокодоходных облигаций на одном графике показывает, распространяется ли стресс с более слабых заёмщиков на более сильных.
Спреды и банковское кредитование
Готовность банков выдавать кредиты часто меняется вместе с кредитными спредами. Когда спреды резко расширяются, банки обычно ужесточают стандарты кредитования, повышая стоимость заимствований для компаний и домохозяйств за пределами облигационного рынка. Опросы о условиях банковского кредитования, публикуемые центральными банками, часто подтверждают то, что спреды уже сигнализировали, поэтому спреды отслеживают как опережающий индикатор состояния всей экономики.
Спреды при шоке процентных ставок
Когда доходность государственных облигаций растет из-за инфляции, а не из-за опасений рецессии, как в 2022 году, спреды корпоративных облигаций могут расшириться лишь незначительно, а цены облигаций падают в основном из-за роста государственной доходности. При панике из-за рецессии возможна обратная картина: доходность государственных облигаций снижается, а спреды резко расширяются. Разделение этих двух компонентов объясняет, почему фонды корпоративных облигаций иногда падают, когда казначейские облигации растут, а иногда падают вместе с ними. Проверка того, какой компонент движется, показывает, какой риск рынок в основном закладывает в цену.
Часто задаваемые вопросы
Являются ли узкие спреды предупреждающим сигналом?
Они говорят об уверенности, но при ухудшении условий оставляют небольшой запас прочности, поэтому некоторые инвесторы становятся осторожнее, когда спреды близки к историческим минимумам.
Что такое базисный пункт?
Одна сотая процентного пункта. Спред в 270 базисных пунктов равен 2,70 процентного пункта.
Данные о кредитном плече, марже и издержках в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Кредитный спред облигации (определение и пример; OAS по высокодоходным облигациям США 1 087 б.п. 23 марта 2020 года; около 270 б.п. 10 июля 2026 года) — BIT Knowledge Hub
- COVID-19 и глобальный финансовый кризис (пик спреда высокодоходных облигаций около 1 100 б.п. 23 марта 2020 года) — Moody’s Analytics via CTMfile