
O que é um spread de crédito?
Entenda o que é um spread de crédito, como ele é calculado com exemplos e o que sinaliza sobre risco de inadimplência e apetite por risco.
Um spread de crédito é o rendimento extra que um título corporativo paga acima de um título do governo com o mesmo vencimento, como compensação pelo risco de inadimplência e de liquidez: rendimento corporativo − rendimento do governo. Se um Treasury de 5 anos rende 4,2% e um título corporativo de grau de investimento de 5 anos rende 4,9%, o spread é de 70 pontos-base. Os spreads se ampliam diante de temores de inadimplência e se estreitam quando há confiança.
Exemplo prático
- Treasury de 5 anos: 4,2%
- Corporativo de grau de investimento: 4,9% → spread 0,70%, ou 70 pb
- Corporativo de alto rendimento (high yield): 7,8% → spread 3,60%, ou 360 pb
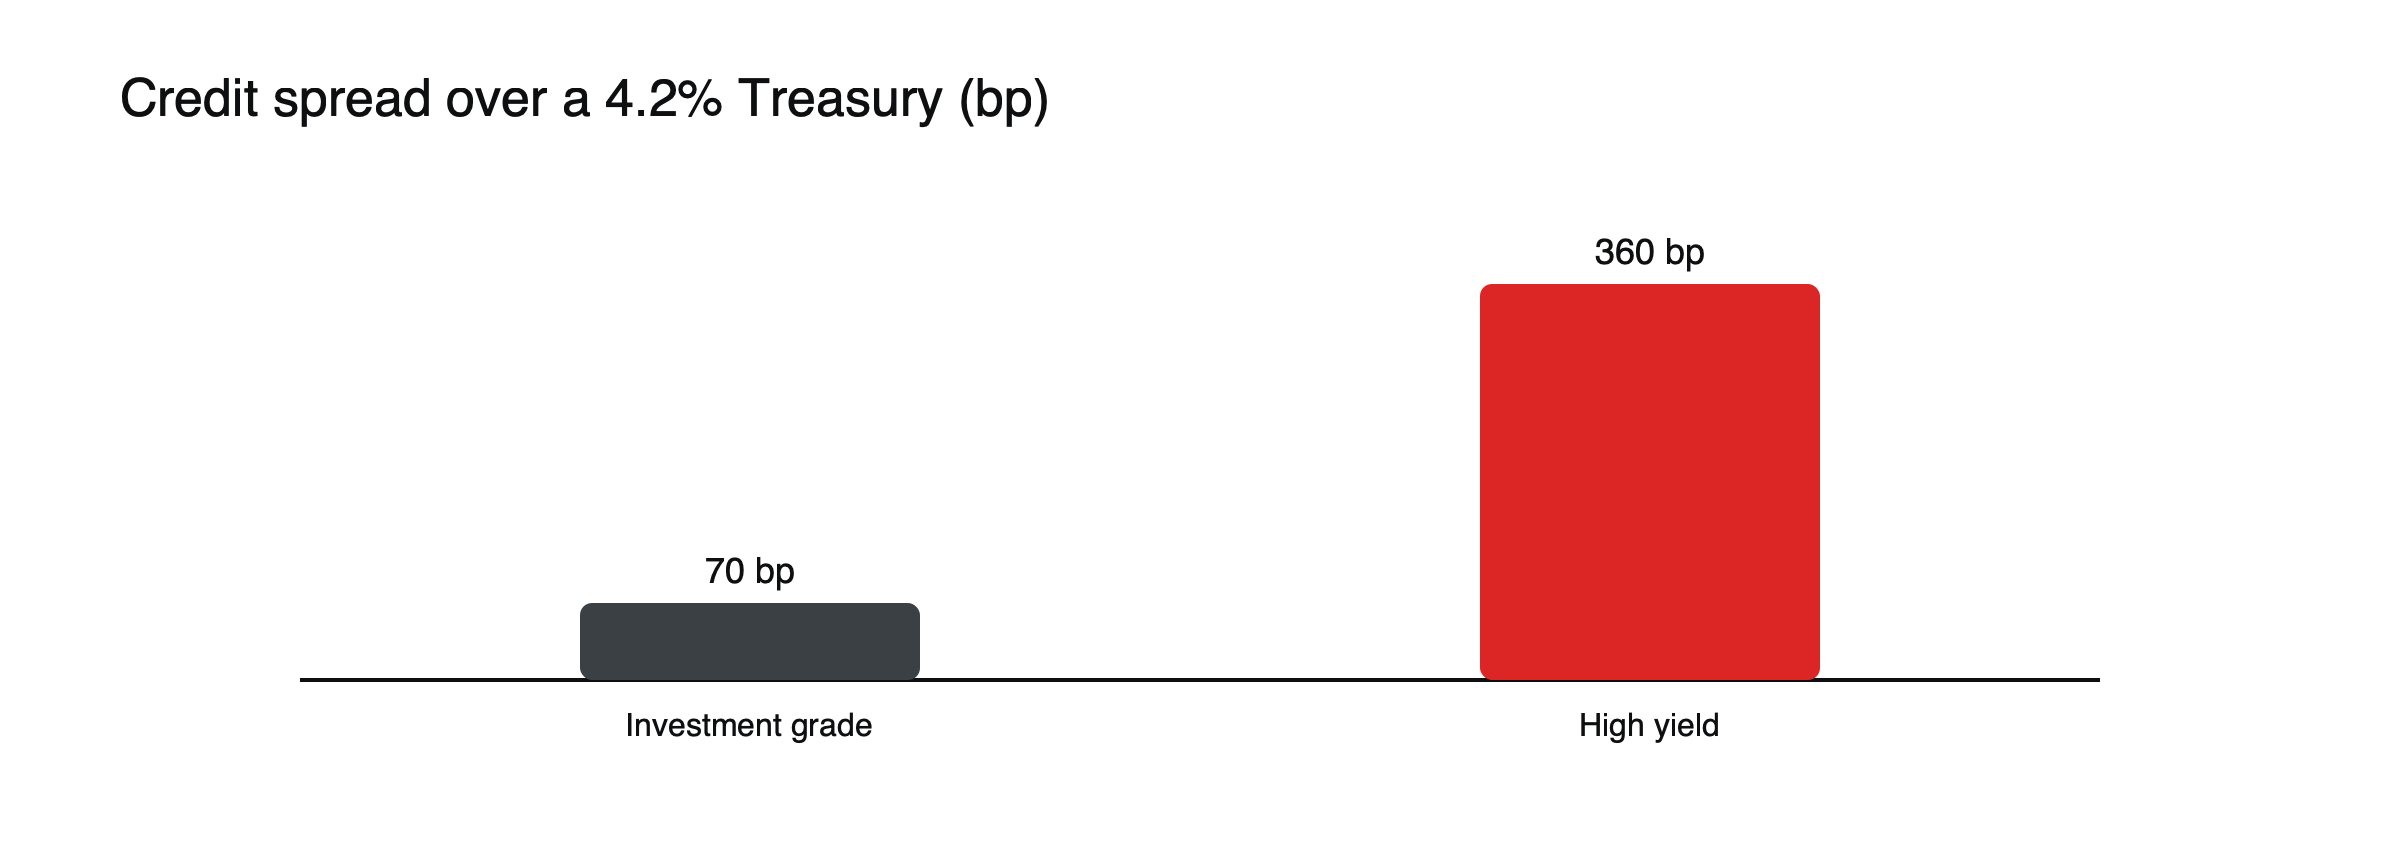
Figura: Spreads sobre os Treasuries (valores de exemplo).
(Valores de exemplo.)
Do spread ao preço, passo a passo
Um fundo de títulos corporativos com duration de cerca de 6 detém títulos cujos spreads se ampliam em 1 ponto percentual durante uma queda de mercado, enquanto os rendimentos dos títulos do governo permanecem inalterados. O preço do fundo cai cerca de 6%. Se os rendimentos do governo caíssem 0,5 ponto ao mesmo tempo, como costuma acontecer quando investidores buscam segurança, a queda líquida seria de cerca de 3%. (Valores de exemplo.) As variações do spread e as variações do rendimento do governo podem se compensar ou se reforçar.
O que move os spreads
Os spreads refletem as perdas esperadas com inadimplência, mas também a liquidez, o apetite dos investidores por risco e a oferta de novos títulos. Em mercados calmos e otimistas, os spreads podem cair abaixo do que as taxas de inadimplência justificariam sozinhas; em pânicos, podem subir muito acima disso, à medida que a liquidez seca e os investidores exigem compensação extra pela incerteza.
O que os spreads sinalizam
- Alargamento: preocupação crescente com inadimplências ou recessão; frequentemente coincide com quedas nas ações.
- Estreitamento: confiança e forte demanda por rendimento.
Extremos recentes
Os spreads do high yield nos EUA saltaram para cerca de 1.087 pontos-base em 23 de março de 2020, quando o mercado precificava inadimplências generalizadas. Em julho de 2026, estavam próximos de mínimas de vários anos, em torno de 270 pontos-base.
Grau de investimento e alto rendimento
Os spreads de grau de investimento costumam ficar em torno de um ponto percentual e variam em uma faixa mais estreita; os spreads de alto rendimento são várias vezes mais amplos e oscilam muito mais com a economia. Dentro de cada grupo, ratings mais baixos carregam spreads mais amplos. Acompanhar ambos mostra se o estresse está restrito a tomadores mais fracos ou se está se espalhando para os mais fortes. Veja títulos de grau de investimento vs alto rendimento.
Spreads ajustados por opções
Muitos títulos corporativos contêm opções de resgate antecipado ou outras características. O spread ajustado por opções, ou OAS, estima o spread depois de considerar essas características, permitindo uma comparação mais precisa entre títulos. Os spreads de índices citados na imprensa costumam ser ajustados por opções.
Por que os traders acompanham. Os spreads são um indicador em tempo real do apetite por risco, muitas vezes se movendo antes das ações. Um alargamento súbito a partir de níveis apertados pode ser um alerta precoce.
Limites. Spreads apertados podem persistir por anos e depois se ampliar de repente; eles refletem a liquidez tanto quanto o risco de inadimplência.
Veja títulos de grau de investimento vs alto rendimento, mitos sobre o mercado de títulos e como funcionam os títulos.
Credit default swaps
Credit default swaps, ou CDS, são contratos que pagam se um tomador de empréstimo entrar em inadimplência. Seus preços, cotados como prêmios anuais em pontos-base, oferecem outra visão do risco de crédito, tanto para empresas quanto para governos. Os preços dos CDS podem se mover mais rápido que os spreads dos títulos em uma crise, o que os torna um sinal de alerta precoce para alguns investidores.
Spreads e preços das ações
Spreads e preços das ações costumam se mover em direções opostas: quando os spreads se ampliam, as ações frequentemente caem, pois ambos refletem preocupações com lucros corporativos e inadimplências. Divergências, como ações subindo enquanto os spreads se ampliam, podem indicar que um dos mercados está interpretando mal os riscos.
Spreads na Europa
Os títulos corporativos europeus são medidos em relação aos Bunds alemães ou às taxas de swap, e os spreads europeus respondem às mesmas forças que afetam os spreads americanos, além de preocupações da zona do euro, como o estresse em determinado mercado de títulos de governo.
Usando spreads como trader de CFDs
Os spreads não são negociados diretamente na maioria das plataformas de CFD, mas orientam operações em CFDs de índices, ETFs de títulos de alto rendimento e ações de bancos. Um alargamento acentuado a partir de níveis baixos tem coincidido com frequência com quedas nos índices de ações, o que torna os spreads um painel útil de monitoramento de risco.
Spreads ao longo do ciclo, ilustrado
Os spreads normalmente acompanham o ciclo econômico. No fim de uma expansão, com lucros fortes e inadimplências baixas, os spreads de alto rendimento podem ficar em torno de 3 pontos percentuais. À medida que uma recessão se aproxima e se espera uma alta nas inadimplências, eles podem alargar-se para 6 pontos ou mais e, em pânico, para além de 10, como em março de 2020. Conforme a economia se recupera e os bancos centrais dão suporte aos mercados, eles voltam a se estreitar. (Padrão ilustrativo, com o pico de 2020 com fonte.) Comprar quando os spreads estão amplos tem sido frequentemente recompensado, mas apenas para investidores capazes de tolerar as perdas que vêm primeiro.
Duration do spread
A duration do spread mede o quanto o preço de um título muda quando seu spread muda, mantendo constantes os rendimentos dos títulos públicos. Para a maioria dos títulos corporativos comuns, ela fica próxima da duration regular do título, de modo que um título com duration de 5 perde cerca de 5% se seu spread se ampliar em 1 ponto. Títulos de prazo mais longo ficam, portanto, mais expostos às variações de spread, além das variações de juros.
A parte de liquidez do spread
Parte de todo spread corporativo compensa a dificuldade de vender o título rapidamente. Títulos de emissores menores, ou que são negociados com pouca frequência, carregam prêmios de liquidez maiores. Em crises, essa parte do spread pode disparar mesmo para empresas cuja capacidade de pagamento mudou pouco, e é por isso que os spreads às vezes ultrapassam o que o risco de inadimplência, sozinho, justificaria.
Spreads e bancos centrais
Os bancos centrais influenciam os spreads de forma indireta, por meio dos juros, e de forma direta quando compram títulos corporativos, como o Federal Reserve anunciou que faria em março de 2020. Esse apoio ajudou os spreads a se estreitar rapidamente a partir do pico, e os investidores agora observam sinais de que os bancos centrais possam intervir novamente em situações de estresse severo.
Interpretações equivocadas comuns
- Tratar os spreads puramente como probabilidades de inadimplência.
- Presumir que spreads estreitos permanecerão estreitos.
Spreads de títulos públicos
A mesma ideia se aplica aos governos. Na zona do euro, os títulos públicos italianos e espanhóis são negociados com spreads sobre os Bunds alemães que refletem diferenças na força fiscal e no risco político. Quando esses spreads se alargam bruscamente, como durante a crise da dívida de 2010 a 2012, os bancos europeus e os índices de ações frequentemente sofrem pressão, e a resposta do Banco Central Europeu se torna um fator-chave para o mercado.
Um painel de spreads
- Spreads de grau de investimento e de alto rendimento dos EUA
- Spreads corporativos europeus
- Spread entre títulos públicos italianos e alemães
- Preços de credit default swap dos principais bancos
Acompanhar esses indicadores semanalmente oferece um panorama antecipado de se os mercados de crédito estão calmos ou estressados, muitas vezes antes de os preços das ações reagirem.
Spreads e resultados das empresas
Os spreads de empresas individuais reagem a seus resultados, planos de dívida e mudanças de rating. Uma empresa que anuncia uma grande aquisição financiada por dívida pode ver os spreads de seus títulos se ampliarem mesmo enquanto suas ações sobem, porque os detentores de títulos assumem mais risco, enquanto os acionistas esperam crescimento.
Como ler gráficos de spread
Gráficos de spread são mais bem interpretados em comparação com o próprio histórico. Um spread de alto rendimento de 4 pontos pode ser normal em uma década e elevado em outra, dependendo da composição dos emissores e das condições econômicas. Observar a direção e a velocidade dos movimentos, como uma alta de um ponto em um mês a partir de níveis baixos, muitas vezes revela mais do que o próprio nível. Comparar spreads de grau de investimento e de alto rendimento no mesmo gráfico mostra se o estresse está se espalhando de tomadores mais fracos para os mais fortes.
Spreads e crédito bancário
A disposição dos bancos em emprestar frequentemente acompanha os spreads de crédito. Quando os spreads se alargam bruscamente, os bancos normalmente endurecem os critérios de concessão, elevando o custo do crédito para empresas e famílias além do mercado de títulos. Pesquisas sobre as condições de crédito bancário, publicadas por bancos centrais, muitas vezes confirmam o que os spreads já sinalizaram, e é por isso que os spreads são acompanhados como indicador antecedente da economia como um todo.
Spreads em um choque de juros
Quando os rendimentos dos títulos públicos sobem por causa da inflação, e não por temores de recessão, como em 2022, os spreads corporativos podem ampliar-se apenas moderadamente, enquanto os preços dos títulos caem principalmente por causa da alta dos rendimentos dos títulos do governo. Em um susto de recessão, pode ocorrer o inverso: os rendimentos dos títulos do governo caem enquanto os spreads se ampliam acentuadamente. Separar os dois componentes explica por que os fundos de obrigações corporativas às vezes caem quando os títulos do Tesouro dos EUA (Treasuries) se valorizam e, outras vezes, caem junto com eles. Verificar qual componente está se movendo indica qual risco o mercado está precificando principalmente.
Perguntas frequentes
Spreads apertados são um sinal de alerta?
Eles sinalizam confiança, mas também deixam pouca margem de segurança se as condições piorarem, por isso alguns investidores tornam-se mais cautelosos quando os spreads estão perto de mínimas históricas.
O que é um ponto-base?
Uma centésima parte de um ponto percentual. Um spread de 270 pontos-base equivale a 2,70 pontos percentuais.
Os valores de alavancagem, margem e custos citados neste artigo são valores de exemplo, para ilustração. Os termos reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Spread de crédito de títulos (definição e exemplo; OAS de alto rendimento dos EUA de 1.087 pb em 23 de março de 2020; cerca de 270 pb em 10 de julho de 2026) — BIT Knowledge Hub
- COVID-19 versus a crise financeira global (pico do spread de alto rendimento de cerca de 1.100 pb em 23 de março de 2020) — Moody’s Analytics via CTMfile