
¿Qué fue el “taper tantrum” de 2013?
El “taper tantrum” fue la venta de bonos que siguió a la declaración del presidente de la Fed, Ben Bernanke, del 22 de mayo de 2013, según la cual las compras de bonos podrían reducirse pronto. El rendimiento del Treasury a 10 años subió de alrededor del 1,6% a inicios de mayo a cerca del 3% hasta septiembre, y las monedas de los mercados emergentes cayeron, aunque la reducción de las compras no comenzó sino hasta 2014.
El “taper tantrum” fue la venta de bonos que siguió a la declaración del presidente de la Fed, Ben Bernanke, el 22 de mayo de 2013, según la cual las compras de bonos podrían reducirse, o “tapered”, pronto. El rendimiento del Treasury a 10 años subió de alrededor del 1,6% a inicios de mayo a cerca del 3% hasta septiembre, y las monedas de los mercados emergentes cayeron, aunque la reducción de las compras solo comenzó en 2014.
Cronología
- 2008–2013: la Fed compra Treasuries y valores respaldados por hipotecas, triplicando su balance.
- 22 de mayo de 2013: Bernanke afirma que las compras podrían reducirse “en las próximas reuniones”.
- 19 de junio: una conferencia de prensa confirma el plan; los rendimientos vuelven a dispararse.
- Inicios de septiembre: el rendimiento del Treasury a 10 años llega a cerca del 3%.
- Diciembre de 2013: la Fed anuncia una reducción mensual de US$ 10 000 millones, a partir de enero de 2014.
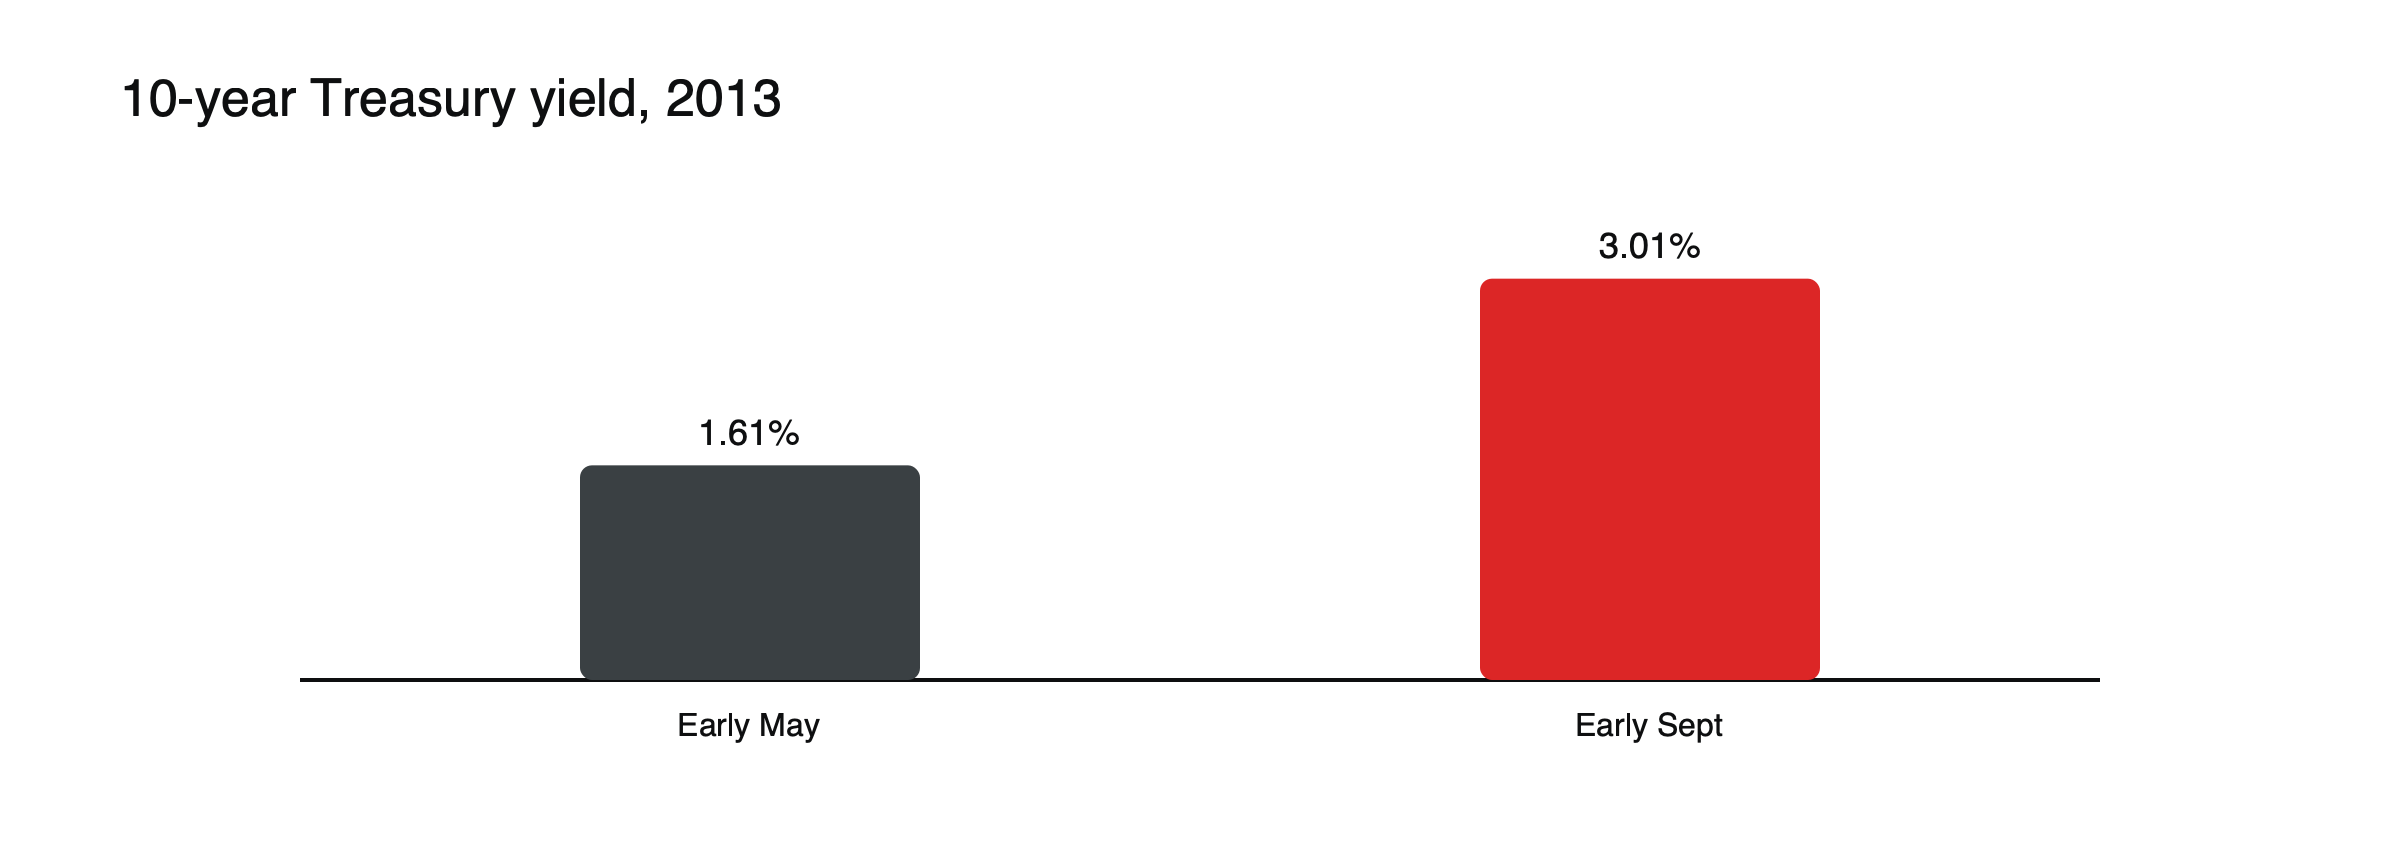
Figura: El taper tantrum. Fuente: Wolf Street.
El contexto: tres rondas de compras
Tras la crisis financiera de 2008, la Reserva Federal redujo su tasa de política monetaria a niveles cercanos a cero y compró grandes volúmenes de Treasuries y valores respaldados por hipotecas para presionar a la baja las tasas de largo plazo. En 2013, en el marco de su tercer programa, compraba cerca de US$ 85 000 millones en bonos al mes. El mercado había llegado a ver estas compras como algo permanente, que sostenía los precios de los bonos, los activos de riesgo y los flujos de capital hacia los mercados emergentes. Cualquier señal de que podrían desacelerarse tenía que provocar un impacto.
Las palabras que movieron los mercados
El 22 de mayo de 2013, en su testimonio ante el Congreso, el presidente de la Fed, Ben Bernanke, afirmó que la Fed podría reducir sus compras en las próximas reuniones si la economía seguía mejorando. No anunció ningún cambio, y no se esperaba que la tasa de política monetaria subiera durante años. Pero los inversionistas no esperaban una desaceleración de las compras tan pronto y se apresuraron a reprecian sus activos. En la conferencia de prensa del 19 de junio, Bernanke esbozó un posible cronograma, y los rendimientos volvieron a subir.
Por qué ocurrió
El mercado se había vuelto dependiente de las compras de la Fed, y la señal llegó antes de lo esperado. Las tasas reales impulsaron el movimiento: el rendimiento del TIPS a 5 años subió de −1,15% a −0,16% en aproximadamente un mes, mientras los puntos de equilibrio de inflación (breakevens) caían.
Las tasas reales hicieron el trabajo
El alza de los rendimientos de los Treasuries provino principalmente de las tasas reales, y no de las expectativas de inflación. Entre el 21 de mayo y el 25 de junio, el rendimiento del TIPS a 5 años subió de alrededor de −1,15% a alrededor de −0,16%, mientras que el breakeven de inflación a 5 años cayó de alrededor de 1,99% a alrededor de 1,65%. El mercado no se preocupaba por la inflación; estaba descontando menos respaldo de los bancos centrales y una trayectoria más alta para las tasas reales. Vea cómo calcular una tasa real.
Quiénes fueron afectados
Los llamados “Fragile Five” (Cinco Frágiles), mercados emergentes formados por Brasil, India, Indonesia, Turquía y Sudáfrica, registraron salidas de capital y caídas de sus monedas; el oro cayó casi 20% entre mayo y principios de septiembre.
Mercados emergentes bajo presión
Años de tasas de interés estadounidenses cercanas a cero habían empujado a los inversionistas hacia mercados emergentes de mayor rendimiento. Cuando los rendimientos de EE. UU. se dispararon, el dinero salió. Los países con grandes déficits en cuenta corriente y dependencia del financiamiento externo, apodados Fragile Five, vieron cómo sus monedas caían bruscamente y tuvieron que elevar las tasas de interés o endurecer la política monetaria para contener las salidas. El episodio mostró cómo la política monetaria de EE. UU. puede transmitir choques por todo el mundo. Vea acciones de mercados emergentes frente a mercados desarrollados.
Oro y otros mercados
El oro, que ya venía cayendo, perdió casi 20% entre mayo y comienzos de septiembre de 2013, a medida que las tasas de interés reales subían. Las tasas hipotecarias en EE. UU. acompañaron el aumento de los rendimientos de los Treasuries, enfriando la recuperación del mercado inmobiliario. Los mercados accionarios oscilaron, pero se recuperaron, y las acciones estadounidenses cerraron 2013 con fuertes alzas, un recordatorio de que una turbulencia en el mercado de bonos no siempre se convierte en una venta duradera en el mercado accionario.
Cómo terminó
La Fed solo comenzó a reducir las compras en diciembre de 2013, cuando anunció una reducción mensual de US$ 10 mil millones a partir de enero de 2014, y puso fin al programa más adelante, en 2014. Para entonces, los mercados ya se habían ajustado, y la reducción efectiva causó poca disrupción. El rendimiento del Treasury a 10 años, de cerca de 3% a comienzos de septiembre de 2013, retrocedió en 2014.
Lecciones
La forma en que un banco central se comunica puede mover los mercados tanto como lo que hace. Cuando la Fed señaló la reducción de compras en 2021, los mercados estaban mejor preparados y los rendimientos apenas se movieron. Vea cómo calcular una tasa de interés real, qué es la flexibilización cuantitativa y cómo funcionan los bonos de renta fija.
Cronología en resumen
| Fecha | Evento | Rendimiento del Treasury a 10 años |
|---|---|---|
| Inicio de mayo de 2013 | Fed comprando cerca de US$ 85 mil millones por mes | Cerca de 1,6% |
| 22 de mayo | Testimonio de Bernanke | Comienza a subir |
| 19 de junio | Conferencia de prensa presenta el cronograma | Vuelve a dispararse |
| Inicio de septiembre | Pico del movimiento | Cerca de 3,0% |
| Diciembre de 2013 | Anuncio de reducción de US$ 10 mil millones | Alrededor de 3% |
| 2014 | Compras se reducen gradualmente hasta terminar | Retrocede |
Lecciones para traders
La turbulencia mostró cómo un cambio en las expectativas, sin ningún cambio en la política monetaria, puede llevar los rendimientos de los bonos a subir más de un punto porcentual completo en pocos meses. Afectó simultáneamente a activos que dependían de tasas reales bajas, como el oro, las monedas de mercados emergentes y los bonos de largo plazo. Los traders con posiciones apalancadas en esos mercados enfrentaron pérdidas pronunciadas. Seguir el lenguaje de los bancos centrales y cuánto ya ha descontado el mercado importa tanto como seguir las decisiones efectivas. Vea cómo las reuniones de bancos centrales mueven los mercados.
El contraste con 2021
Cuando la Fed comenzó a señalar una nueva reducción de compras en 2021, lo comunicó de forma mucho más gradual y explícita, y los mercados apenas reaccionaron. La lección se había aprendido en ambos lados: los bancos centrales ahora intentan preparar a los mercados con mucha anticipación para los cambios en las compras de bonos.
Comparación entre 2013 y 2022
Ambos episodios implicaron fuertes alzas de los rendimientos de los Treasuries, impulsadas por cambios en las expectativas sobre la política de la Fed. En 2013, el movimiento vino de expectativas de compras de bonos más lentas, sin alzas de tasas a la vista y con inflación baja; los rendimientos subieron cerca de 1,4 puntos en cuatro meses. En 2022, vino de alzas efectivas de tasas en respuesta a la inflación elevada, y el rendimiento del Treasury a 10 años subió de cerca de 1,5% a cerca de 4,2% a lo largo del año. El taper tantrum de 2013 fue un choque de expectativas; 2022 fue un choque de expectativas y de inflación.
Orientación prospectiva (forward guidance)
La turbulencia enseñó a los bancos centrales lo poderosas que pueden ser sus palabras. Desde entonces, han procurado orientar las expectativas con más cuidado, señalando con gran anticipación los cambios en las compras de bonos o en las tasas, y repitiendo el mensaje hasta que el mercado lo absorba. Los traders ahora analizan con atención los comunicados de los bancos centrales en busca de cambios de lenguaje, porque las palabras a menudo mueven los mercados antes que las decisiones.
Inmuebles e hipotecas
Las tasas de las hipotecas en EE. UU. siguen los rendimientos de los bonos del Tesoro de mayor plazo, y subieron con fuerza a mediados de 2013, a medida que los rendimientos se disparaban. La actividad de refinanciamiento cayó y la recuperación del mercado inmobiliario se desaceleró por un tiempo. El episodio mostró lo rápido que los movimientos del mercado de bonos llegan a los hogares.
Malinterpretaciones comunes
- Creer que la Fed subió las tasas de interés en 2013.
- Suponer que la turbulencia provocó una caída duradera en el mercado de acciones.
Lecciones para otros bancos centrales
Los bancos centrales de todo el mundo estudiaron la turbulencia. Cuando más tarde consideraron desacelerar o terminar sus propias compras de bonos, muchos anunciaron planes con meses de anticipación, definieron cronogramas y los repitieron con frecuencia, buscando evitar una revaloración repentina. El episodio también hizo que los bancos centrales fueran más conscientes de cómo sus acciones afectan a otros países, especialmente a los mercados emergentes que dependen del capital extranjero.
El posicionamiento importa
Parte de la razón por la que los rendimientos subieron tan bruscamente en 2013 fue que muchos inversores tenían posiciones similares, apostando a que las tasas bajas y las compras constantes de la Fed continuarían. Cuando cambió la perspectiva, todos intentaron ajustarse al mismo tiempo. Un posicionamiento concentrado convierte un cambio en las expectativas en un movimiento desordenado, un patrón que volvió a aparecer en episodios posteriores en diversos mercados.
Leyendo momentos similares hoy
Cada vez que un banco central señala una reducción del apoyo, ya sea mediante compras de bonos más lentas, una reducción más rápida de su balance o alzas de tasas anticipadas, los operadores comparan la reacción del mercado con 2013. Las preguntas clave son cuánto del cambio ya estaba descontado, qué tan concentradas están las posiciones y si el movimiento ocurre en las tasas reales o en las expectativas de inflación. Las grandes sorpresas en mercados concentrados tienden a producir turbulencias; los cambios bien anunciados normalmente no. La historia indica con claridad que la preparación cuidadosa es lo que más importa.
Preguntas frecuentes
¿Subió la Fed las tasas de interés en 2013?
No. La tasa de política monetaria se mantuvo cerca de cero hasta diciembre de 2015. La turbulencia se centró en la desaceleración de las compras de bonos, no en un aumento de las tasas.
¿Por qué los mercados emergentes fueron tan golpeados?
Porque dependían del capital extranjero atraído por las bajas tasas de interés de EE. UU.; cuando los rendimientos estadounidenses subieron, ese capital salió.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y usted puede perder el valor que invierta.
Fuentes
- Qué pasa ahora que el rendimiento a 10 años alcanzó el 3% (de 1,61% a principios de mayo a 3,01% a principios de septiembre de 2013; primera reducción de 10.000 millones de dólares programada para enero) — Wolf Street, diciembre de 2013
- La respuesta de la Reserva Federal a la crisis financiera global (testimonio de Bernanke el 22 de mayo de 2013; conferencia de prensa el 19 de junio) — arXiv
- Bond anniversaire: taper tantrum 10 años después (Fragile Five) — Carmignac, mayo de 2023
- ¿Qué significa un taper tantrum para los activos? (el oro cayó casi 20% entre el 1 de mayo y el 5 de septiembre de 2013) — investingLive, citando a ING
- ¿El mito del taper tantrum? (TIPS a 5 años de −1,15% a −0,16% y breakevens a 5 años de 1,99% a 1,65% entre el 21 de mayo y el 25 de junio de 2013) — Econlib
- ¿Ningún taper tantrum esta vez? (rendimiento a 10 años de cerca de 2% en mayo de 2013 a cerca de 3% en diciembre; señal de reducción de 2021 recibida con calma) — FRED Blog, Reserva Federal de St. Louis